Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank, mã: VPB) vừa công bố nghị quyết của Hội đồng quản trị phê duyệt chủ trương phương án phát hành trái phiếu quốc tế.
Theo đó, đợt phát hành dự kiến được thực hiện trong năm 2027 bằng đồng đô la Singapore (SGD). Các nội dung về cấu trúc, quy mô, nguyên tắc phát hành và những điều khoản khác sẽ thực hiện theo tờ trình của Tổng giám đốc VPBank.
Trước đó, VPBank đã phát hành một lô trái phiếu quốc tế trị giá 300 triệu USD, lô trái phiếu có kỳ hạn 5 năm, được phát hành ngày 15/9/2025 tại thị trường Hong Kong (Trung Quốc).
Hoạt động huy động vốn quốc tế của ngân hàng còn ghi nhận khoản vay hợp vốn liên kết bền vững (Sustainability-Linked Loan – SLL) trị giá 1,44 tỷ USD, được ký ngày 30/6/2026. Khoản vay có kỳ hạn 3 năm, với 15 định chế tài chính quốc tế tham gia và SMBC giữ vai trò điều phối chính.
Quy mô khoản vay được nâng từ mức 1,2 tỷ USD ban đầu lên 1,44 tỷ USD, tương đương khoảng 37.900 tỷ đồng. Các điều kiện tài chính của khoản vay gắn với mức độ hoàn thành những chỉ tiêu về tín dụng xanh và tín dụng xã hội của ngân hàng.
VPBank đồng thời ký khoản vay trung hạn trị giá 350 triệu USD do SMBC điều phối và thu xếp. Các giao dịch này nối tiếp việc ngân hàng huy động 2,36 tỷ USD từ thị trường quốc tế trong năm 2025.
Bên cạnh kế hoạch huy động vốn, VPBank dự kiến phát hành riêng lẻ hơn 624 triệu cổ phiếu cho một nhà đầu tư nước ngoài, qua đó tăng vốn điều lệ thêm hơn 6.243 tỷ đồng. Lượng cổ phiếu dự kiến phát hành tương đương hơn 5% vốn, với thời gian thực hiện trong quý III–IV/2026.
Về tình hình kinh doanh, SSI Research nâng dự báo lợi nhuận trước thuế hợp nhất năm 2026 của VPBank từ 37.200 tỷ đồng lên 38.800 tỷ đồng, tương ứng tăng 27% so với năm trước.
Điều chỉnh này chủ yếu đến từ triển vọng của các công ty con, với lợi nhuận trước thuế được nâng dự báo lên 5.800 tỷ đồng. Trong đó, Chứng khoán VPBank (VPBankS, mã: VPX) được kỳ vọng đóng góp tích cực nhờ hoạt động bảo lãnh phát hành trái phiếu và thu nhập từ cho vay ký quỹ. Ngược lại, SSI Research giảm dự báo đối với FE Credit do quá trình phục hồi chậm hơn dự kiến.
Cơ sở cho dự báo mới là kết quả kinh doanh tăng trưởng trong nửa đầu năm. Riêng quý II/2026, VPBank ghi nhận lợi nhuận trước thuế hợp nhất 11.000 tỷ đồng, tăng 76% so với cùng kỳ. Ngân hàng mẹ đóng góp 8.200 tỷ đồng, tăng 42%; các công ty con, chủ yếu là VPX, đóng góp 2.200 tỷ đồng, tăng 293%.
Lũy kế 6 tháng đầu năm, lợi nhuận trước thuế hợp nhất đạt 18.900 tỷ đồng, tăng 68%, tương đương 49% dự báo cả năm của SSI Research và 45% kế hoạch của ngân hàng. Kết quả được hỗ trợ bởi tăng trưởng tín dụng 40,6%, thu nhập ngoài lãi tăng 91% và tỷ lệ chi phí trên thu nhập (CIR) ở mức 19,7%.
Trong cùng kỳ, VPX đạt lợi nhuận trước thuế 2.670 tỷ đồng, tăng 197%, là động lực chính khiến SSI Research nâng dự báo lợi nhuận của công ty chứng khoán này.
Biên lãi ròng (NIM) của VPBank giảm từ 5,31% trong quý I/2026 xuống 5,18% trong quý II. Tuy nhiên, tỷ trọng tài sản sinh lãi tăng tiếp tục hỗ trợ thu nhập. Thu nhập ngoài lãi đạt 5.500 tỷ đồng, tăng 91%, chủ yếu nhờ thu nhập phí thuần tăng 155% và hoạt động kinh doanh chứng khoán tại VPX.
Đối với năm 2027, SSI Research dự báo lợi nhuận trước thuế hợp nhất của VPBank đạt 46.500 tỷ đồng. Theo đơn vị phân tích, thách thức tăng trưởng sẽ chuyển từ khả năng mở rộng bảng cân đối sang nhu cầu tín dụng. Chi phí vốn cao có thể ảnh hưởng đến nhu cầu vay, trong khi việc duy trì NIM thông qua các khoản vay có lãi suất cao hơn có thể làm gia tăng rủi ro chất lượng tài sản.
Bên cạnh triển vọng lợi nhuận, SSI Research lưu ý bốn nhóm rủi ro liên quan đến chất lượng tài sản, khả năng cải thiện NIM, hoạt động tài chính tiêu dùng và phân phối bảo hiểm qua ngân hàng (bancassurance).
Về chất lượng tài sản, tăng trưởng tín dụng trong quý II/2026 chủ yếu đến từ các chủ đầu tư bất động sản, trong khi nhóm “tài sản khác” chiếm khoảng 71% tổng tài sản bảo đảm. Theo SSI Research, chi phí tín dụng sẽ phụ thuộc vào khả năng triển khai dự án, tiến độ hoàn thành và mức độ hấp thụ sản phẩm của các chủ đầu tư. Tác động dự kiến được phản ánh rõ hơn trong những năm tới.
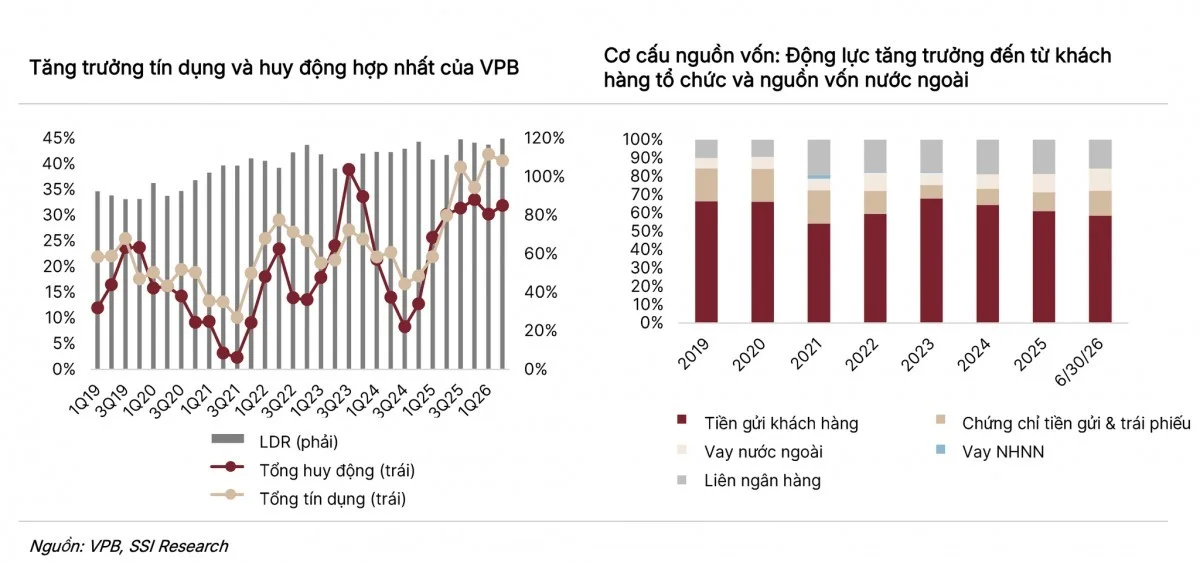
Dư địa cải thiện NIM cũng phụ thuộc vào khả năng huy động vốn và diễn biến chênh lệch lãi suất. Tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) theo quy định của ngân hàng mẹ ở mức 84,5%, gần mức trần 85%. Chi phí huy động và khả năng cải thiện chênh lệch lãi suất vì vậy sẽ tiếp tục ảnh hưởng đến NIM.
Ở mảng tài chính tiêu dùng, FE Credit phục hồi chậm hơn kỳ vọng, chưa tạo ra động lực tăng trưởng đáng kể cho tập đoàn. Diễn biến này có thể hạn chế đóng góp của công ty vào kết quả chung của VPBank.
Với bancassurance, SSI Research nhận định khi VPLife tiến gần thời điểm được cấp phép hoạt động, thỏa thuận hợp tác độc quyền giữa VPBank và AIA có thể được xem xét điều chỉnh, qua đó ảnh hưởng đến hoạt động phân phối bảo hiểm hiện tại của ngân hàng.
Trên cơ sở đánh giá triển vọng kinh doanh và các rủi ro, SSI Research duy trì khuyến nghị “Khả quan” đối với cổ phiếu VPB, với giá mục tiêu 26.500 đồng/cổ phiếu.
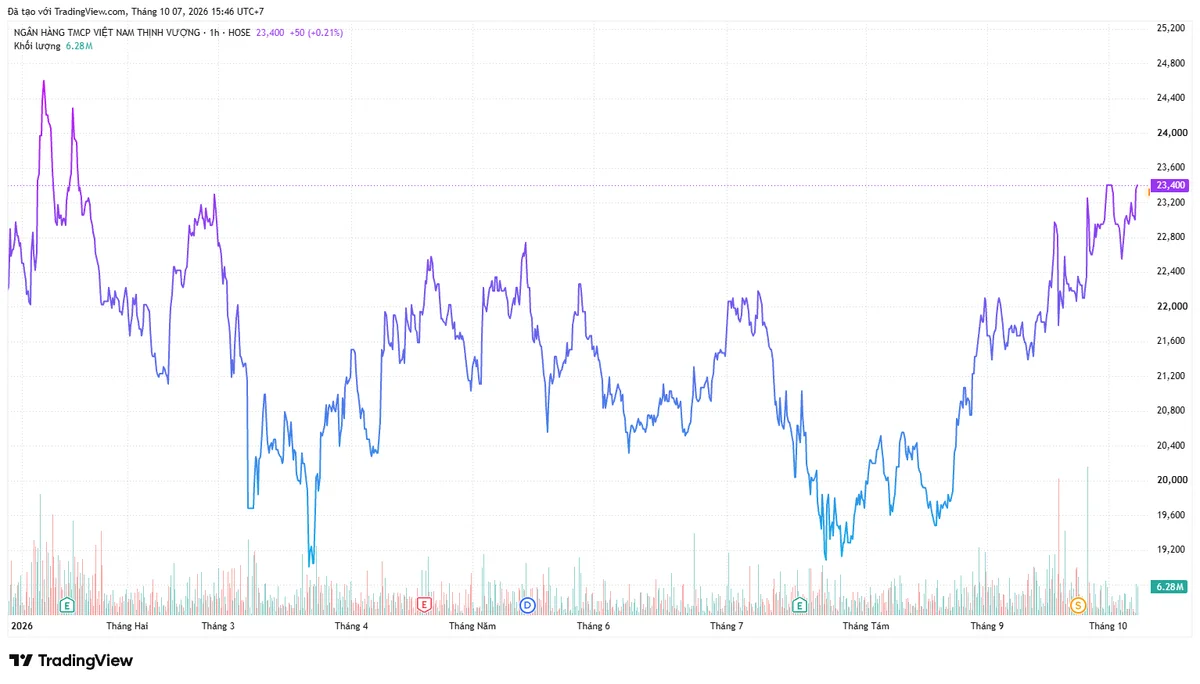
Đóng cửa phiên giao dịch ngày 7/10, giá cổ phiếu VPB ở mức 23.400 đồng/cổ phiếu, tương đương vốn hóa thị trường đạt 234.000 tỷ đồng.