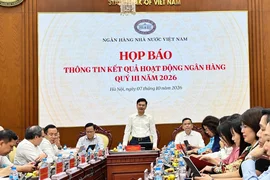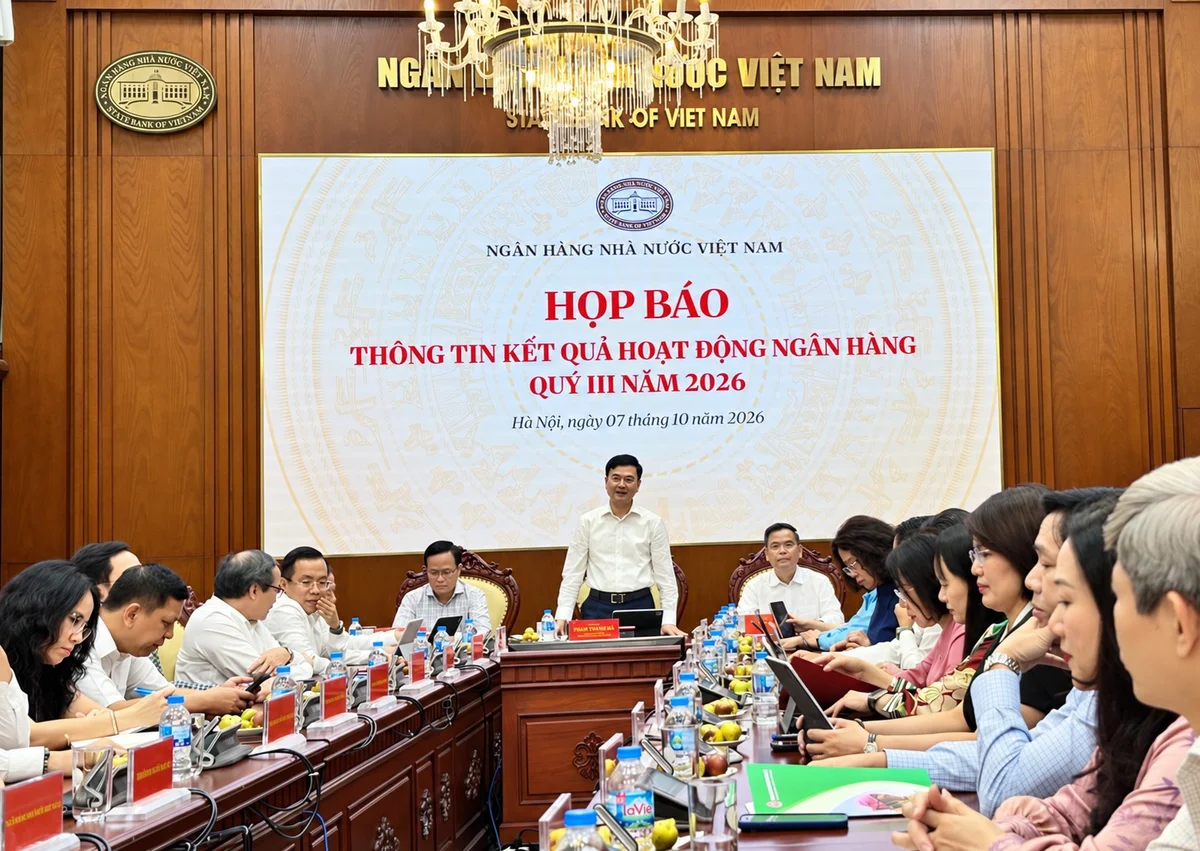
Chiều ngày 7/10, tại họp báo thông tin kết quả hoạt động ngân hàng quý III/2026, Phó Thống đốc Ngân hàng Nhà nước (NHNN) Phạm Thanh Hà cho biết, diễn biến phức tạp của kinh tế thế giới, căng thẳng địa chính trị và rủi ro lạm phát trở lại đã tác động không nhỏ đến nền kinh tế có độ mở lớn như Việt Nam, đồng thời, tạo ra những thách thức đối với công tác điều hành chính sách tiền tệ (CSTT) của NHNN.
Trong bối cảnh đó, GDP 9 tháng năm 2026 vẫn đạt 9,01%, cao nhất trong 15 năm qua, tạo đà cho mục tiêu tăng trưởng hai con số. Tuy nhiên, CPI bình quân 9 tháng tăng 4,52%; riêng tháng 9 tăng 5,08% so với cùng kỳ, cho thấy áp lực kiểm soát lạm phát những tháng cuối năm còn lớn.
Theo Phó Thống đốc, trong 9 tháng đầu năm 2026, NHNN đã điều hành CSTT chủ động, linh hoạt, phối hợp chặt chẽ với chính sách tài khoá mở rộng hợp lý, có trọng tâm, trọng điểm và các chính sách vĩ mô khác nhằm kiên định ưu tiên mục tiêu kiểm soát lạm phát năm 2026 bình quân khoảng 4,5%, góp phần giữ vững ổn định kinh tế vĩ mô, hỗ trợ tăng trưởng kinh tế bền vững.
NHNN cũng điều hành nghiệp vụ thị trường mở linh hoạt, phù hợp với diễn biến thị trường, góp phần ổn định thị trường tiền tệ và thực hiện mục tiêu CSTT. Nhu cầu thanh toán, chi trả của các tổ chức tín dụng (TCTD) được đảm bảo, thông suốt.
Về lãi suất, NHNN đã thực hiện quyết liệt các giải pháp để ổn định mặt bằng lãi suất thị trường nhằm hỗ trợ doanh nghiệp và người dân.
Cụ thể, NHNN tiếp tục giữ nguyên các mức lãi suất điều hành nhằm tạo điều kiện cho TCTD tiếp cận nguồn vốn chi phí thấp từ NHNN; chỉ đạo các TCTD triển khai các giải pháp để ổn định mặt bằng lãi suất và yêu cầu tiếp tục công bố thông tin lãi suất cho vay; tổ chức làm việc trực tiếp với các NHTM, yêu cầu giảm lãi suất tiền gửi các giao dịch phát sinh mới đối với kỳ hạn từ 6 tháng trở lên; giảm lãi suất tiền gửi niêm yết và lãi suất cho vay.
Theo ông Hà, với các giải pháp trên tốc độ tăng lãi suất đang chậm lại, lãi suất về cơ bản xoay quanh mặt bằng mới. Đến ngày 20/9, lãi suất tiền gửi bình quân của các giao dịch phát sinh mới ở mức 6,38%/năm, tăng 1,15 điểm phần trăm so với cuối năm 2025.
Về tỷ giá, NHNN cũng điều hành tỷ giá linh hoạt, bảo đảm thị trường ngoại tệ thông suốt và đáp ứng đầy đủ, kịp thời các nhu cầu ngoại tệ hợp pháp.
Về điều hành tín dụng, Phó Thống đốc cho biết, ngay từ đầu năm, NHNN đã kịp thời thông báo công khai, minh bạch nguyên tắc giao tăng trưởng tín dụng (TTTD) năm 2026 để các TCTD chủ động triển khai thực hiện. Đồng thời, trong quá trình điều hành, NHNN đã triển khai các giải pháp nhằm tạo dư địa cho các TCTD cấp tín dụng đối với một số nhu cầu quan trọng phục vụ tăng trưởng kinh tế và để tạo điều kiện cho các TCTD trong việc cấp tín dụng đối với một số loại hình bất động sản (BĐS).
Theo đó, NHNN cho phép áp dụng cơ chế không tính phần dư nợ tăng thêm của một số loại hình bất động sản, gồm nhà ở xã hội, khu công nghiệp, khu chế xuất và cơ sở du lịch, lưu trú, vào dư nợ khi kiểm soát tăng trưởng tín dụng BĐS. Đồng thời, chỉ đạo các TCTD thực hiện các giải pháp tín dụng đối với một số ngành, lĩnh vực, tạo điều kiện thuận lợi cho doanh nghiệp, người dân tiếp cận nguồn vốn tín dụng; tích cực triển khai các chỉ đạo của Chính phủ, Thủ tướng Chính phủ trong việc cung ứng vốn cho các công trình, dự án có quy mô lớn, trọng điểm.
Bên cạnh đó, các chương trình tín dụng tiếp tục được triển khai, trong đó chương trình lâm sản, thủy sản đã nâng quy mô lên 185.000 tỷ đồng; chương trình cho doanh nghiệp đầu tư hạ tầng, công nghệ số có quy mô 500.000 tỷ đồng. Từ tháng 8, NHNN chỉ đạo triển khai chương trình tín dụng hướng đến các động lực tăng trưởng và doanh nghiệp nhỏ và vừa, với lãi suất thấp hơn tối thiểu 1%/năm so với lãi suất cho vay bình quân cùng kỳ hạn của chính ngân hàng cho vay.
Với các giải pháp đồng bộ, đến ngày 30/9/2026, dư nợ tín dụng toàn hệ thống đạt 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025, tăng 16,69% so với cùng kỳ năm 2025.
Thời gian tới, Phó Thống đốc cho hay, NHNN sẽ tiếp tục hỗ trợ thanh khoản, điều hành lãi suất và tỷ giá phù hợp diễn biến thị trường; hướng tín dụng vào sản xuất, kinh doanh, lĩnh vực ưu tiên và các động lực tăng trưởng, kiểm soát chặt lĩnh vực tiềm ẩn rủi ro. Đồng thời, ngành ngân hàng sẽ đơn giản hóa thủ tục vay vốn, đẩy mạnh chuyển đổi số và quyết liệt xử lý nợ xấu.