Định vị thị trường
Phiên đầu tuần chứng kiến trạng thái tích cực của hàng loạt thị trường chứng khoán khu vực khi nỗi lo FED tăng lãi suất được xoa dịu sau báo cáo việc làm của Mỹ. Các chỉ số TWSE (+2,55%), NIKKEI 225 (+2,4%) dẫn đầu đà tăng kế đến là NIFTY 50 (+0,57%), KOSPI (+0,46%), STI (+0,41%), SET (+0,15%).
Thị trường chứng khoán Việt Nam hồi phục với tâm lý thận trọng. Các cổ phiếu trong hệ sinh thái Vingroup đóng góp chính vào đà tăng của VN-Index.
Chất xúc tác
Thanh khoản của hệ thống ngân hàng đang thể hiện sự dồi dào sau khi giai đoạn chốt số liệu quý III/2026 đi qua. Tại kỳ hạn qua đêm, lãi suất liên ngân hàng ngày 2/10 đã giảm 1,5 điểm % xuống còn 2,8%. Trong khi đó, một loạt các kỳ hạn từ 6 tháng trở lên đã xuống dưới 8%.
Theo thống kê, tuần qua, NHNN hút ròng 53.475,20 tỷ đồng từ thị trường qua kênh thị trường mở. Trạng thái còn 133.341,93 tỷ đồng lưu hành trên kênh cầm cố.
Khớp lệnh của HOSE trở lại với trạng thái kém sôi động sau khi chứng kiến áp lực bán gia tăng phiên thứ Sáu. Quy mô đã sụt xuống dưới mức bình quân 20 phiên, còn 432,94 triệu đơn vị. So với phiên thứ Sáu, khớp lệnh giảm gần 30%.
Còn nhà đầu tư nước ngoài bán ròng khoảng 280 tỷ đồng với TCB (-146,8 tỷ đồng), VHM (-114,3 tỷ đồng), PNJ (-90 tỷ đồng) bị bán ra nhiều nhất. Chiều ngược lại, HPG (+63,8 tỷ đồng), DGW (+57,4 tỷ đồng) là những mã được mua vào.
Vận động thị trường
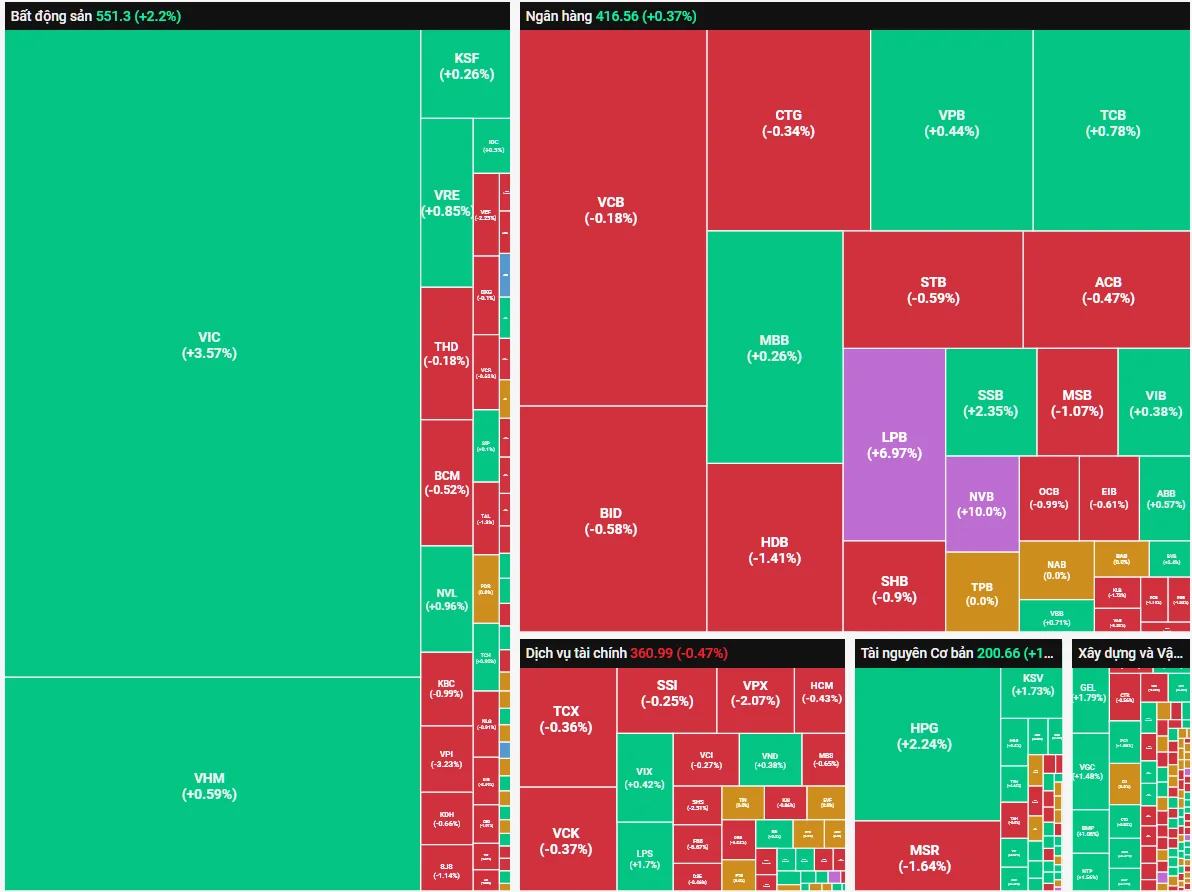
Vai trò của cổ phiếu VIC được thể hiện rõ rệt vào sự hồi phục của thị trường chung. Mã này tăng giá 3,6% lên 232.000 đồng/cổ phiếu.
Trong khi đó, LPB (+7%) thậm chí còn tăng kịch trần lên 43.000 đồng/cổ phiếu. Qua đó, các nhân tố liên quan đến nhóm Vingroup đã hỗ trợ giúp chỉ số tăng điểm.
Chốt phiên, VN-Index tăng 14,49 điểm lên 1.753,2 điểm (+0,89%). Tổng giá trị giao dịch sàn đạt 13.501 tỷ đồng, tương đương 575,75 triệu đơn vị.
Dù vậy, trạng thái kể trên chỉ phản ánh bề nổi của thị trường chung. Áp lực đã bớt đi nhưng hầu hết các cổ phiếu còn lại vẫn đang thể hiện sự thận trọng.
Nhóm Ngân hàng ghi nhận nhiều mã đóng cửa trong sắc đỏ như BID (-0,6%), SHB (-0,9%), OCB (-1%), MSB (-1,1%), HDB (-1,4%), STB (-0,6%)… Tuy nhiên, cổ phiếu SSB (+2,3%) đã hồi phục sau chuỗi giảm từ đỉnh thời đại.
Với nhóm Chứng khoán, trạng thái còn chênh vênh khi TCX (-0,4%) chưa bật mạnh còn HCM (-0,4%), VCI (-0,3%), VDS (-2,6%) đóng cửa trong sắc đỏ.
Sau khi liên tục giảm sâu so với giá IPO, cổ phiếu LPS (+1,7%) cũng mới tăng giá nhẹ. Được biết, mới đây, HĐQT của LPS đã duyệt chủ trương để LPS mua cổ phần phát hành thêm trong đợt tăng vốn điều lệ của SCEX.
Những nhóm ngành thể hiện tích cực nhất phiên thực tế lại là nhóm Thép và Bán lẻ với các mã NKG (+3,5%), HPG (+2,2%), DGW (+6,3%), PET (+3,4%), FRT (+2,4%).
Nổi bật nhất là DGW với số liệu kinh doanh 9 tháng năm 2026. Theo đó, doanh thu của Digiworld đạt hơn 26.500 tỷ đồng, tăng 42% so với cùng kỳ và hoàn thành khoảng 84% kế hoạch doanh thu năm. Riêng quý III/2026, doanh thu của công ty đạt 10.757 tỷ đồng, tăng 46% và là mức doanh thu kỷ lục tính theo quý.
Trên HNX, đóng góp của các cổ phiếu NVB (+10%), TNG (+4,2%), DXP (+3,6%) đã giúp chỉ số HNX-Index tăng 1,08% lên 269,62 điểm. Tổng giá trị giao dịch sàn đạt 1.212,08 tỷ đồng.
Trong khi đó, chỉ số UPCoM-Index giảm 0,35% xuống 125,49 điểm. Tổng giá trị giao dịch sàn đạt 391 tỷ đồng.