Thị trường bất động sản toàn cầu sắp rơi vào khủng hoảng: Giá nhà lao dốc trong khi lãi suất thế chấp tăng vọt

Hệ thống tài chính sẽ không sụp đổ, nhưng cần chuẩn bị tâm lý sẵn sàng cho những điều tồi tệ.

Đồng loạt lao dốc

Hơn chục năm qua, sở hữu 1 ngôi nhà là điều khá dễ dàng và ngôi nhà cũng là tài sản sinh lời tốt bởi giá đã tăng bền vững trong nhiều năm. Tuy nhiên, ở thời điểm hiện tại, nếu bất động sản chiếm tỷ trọng lớn trong tài sản của bạn, đã đến lúc cần lo lắng.

Giá nhà đang đồng loạt lao dốc tại 9 nền kinh tế phát triển nhất thế giới. Tại Mỹ mức giảm không lớn nhưng tại những thị trường căng thẳng nhất diễn biến khá phức tạp. Ở Canada, nơi từng có cơn sốt căn hộ cao cấp, giá nhà giảm 9% so với hồi tháng 2.

Trong bối cảnh lạm phát và suy thoái đe dọa kinh tế thế giới, một viễn cảnh không mấy sáng sủa đang đe dọa thị trường bất động sản toàn cầu. Kể cả những công ty môi giới cũng không mấy lạc quan. Mặc dù không tồi tệ đến mức châm ngòi khủng hoảng tài chính toàn cầu như giai đoạn 2007-09, thị trường được dự báo sẽ lâm vào giai đoạn suy thoái kéo dài, khiến nhiều người lâm vào cảnh tài chính kiệt quệ và thậm chí có thể thổi bùng lên cơn bão chính trị.

Nguyên nhân sâu xa của cuộc khủng hoảng chính là lãi suất tăng. Tại Mỹ, những người muốn vay tiền để mua nhà hốt hoảng khi nhận ra lãi suất thế chấp kỳ hạn 30 năm đã tăng vọt lên mức 6,92%, cao gấp đôi so với 1 năm trước và là mức cao nhất kể từ tháng 4/2002.

Từ trong đại dịch, trên thị trường đã xuất hiện những bong bóng nhỏ bị thổi lên bởi lãi suất ở mức gần 0, những khoản tiền hỗ trợ COVID-19 và cuộc săn lùng không gian sống thoải mái hơn ở vùng ngoại ô. Nhưng giờ đây tất cả đều đang đảo ngược một cách chóng vánh.

Ví dụ, cách đây 1 năm bạn có thể vay 420.000 USD trong 30 năm, mỗi tháng chỉ cần trả 1.800 USD tiền gốc và lãi. Nhưng giờ đây với 1.800 USD mỗi tháng bạn sẽ chỉ có thể vay được 280.000 USD – thấp hơn 33% so với trước.

Từ Stockholm đến Sydney, sức mua của người đi vay đang “sụp đổ”. Những người mua mới ngày càng khó tìm được nguồn tài chính, khiến nhu cầu sụt giảm mạnh. Trong khi đó, những người đã mua nhà bằng tiền đi vay cũng đang chật vật trả nợ. Nếu không may mắn họ có thể buộc phải bán nhà.

Liệu bong bóng có vỡ?

Tin tốt là giá nhà giảm sẽ không kéo theo bong bóng vỡ tung tại Mỹ như cách đây 15 năm. So với trước, các ngân hàng đã có nguồn vốn tốt hơn và các khoản vay cũng an toàn hơn. Nhưng trong tình huống này nhóm thiệt hại nhiều nhất sẽ là người nộp thuế. Theo cơ chế bảo hiểm liên bang, họ phải đối mặt với nguy cơ vỡ nợ. Khi lãi suất tăng, họ đứng trước nguy cơ thua lỗ. Hiện Cục dự trữ liên bang (Fed) đang sở hữu 1/4 tổng lượng chứng khoán đảm bảo bằng tài sản thế chấp (mortgage-backed securities – MBS) trên thị trường.

Quảng cáo

Ở một số nơi khác như Hàn Quốc và các nước Bắc Âu, lãi suất tăng mạnh trong khi nợ của các hộ gia đình hiện đang ở mức tương đương 100% GDP. Người dân đứng trước nguy cơ không thể trả các khoản vay tại các ngân hàng chính thống hoặc các công ty tài chính trong bóng tối. Thống đốc NHTW Thụy Điển gần đây so sánh tình trạng hiện nay giống như đang “ngồi trên miệng núi lửa”.

Cuộc khủng hoảng tệ nhất có lẽ là ở Trung Quốc, nơi có một loạt rắc rối như tình trạng đầu cơ tràn lan, một số doanh nghiệp bất động sản vỡ nợ trái phiếu, người mua nhà đã nộp tiền mà căn hộ mãi chưa hoàn thiện. Tuy nhiên may mắn là những rắc rối này chỉ gói gọn ở Trung Quốc.

Dẫu vậy, có nhiều lý do để lo ngại về cuộc khủng hoảng hiện nay. Đầu tiên, thị trường lao động sẽ bị ảnh hưởng nặng nề. Trong bối cảnh lãi suất tăng và giá dần điều chỉnh, tương lai bất định khiến mọi người không muốn thay đổi chỗ ở. Trong tháng 8, doanh số bán nhà sẵn có tại Mỹ đã giảm 20% so với 1 năm trước. Công ty bất động sản Zillow báo cáo lượng nhà mới được chào bán giảm 13% so với mức bình thường. Tại Canada, doanh số được dự báo sẽ giảm 40% trong năm nay.

Khi mọi người không thể di chuyển, mức độ năng động của thị trường lao động bị hạn chế đáng kể. Đây là mối lo lớn đối với các doanh nghiệp đang cố gắng thích nghi với tình trạng thiếu hụt nhân công và khủng hoảng năng lượng. Tồi tệ hơn, khi giá nhà giảm, các chủ nhà nhận ra căn nhà của mình giờ có giá trị thấp hơn cả khoản vay thế chấp và cuối cùng rơi vào vòng luẩn quẩn. Đây chính là vấn đề đã khiến nhiều nền kinh tế trên thế giới khốn khổ sau khủng hoảng tài chính toàn cầu.

Giá nhà giảm cũng ảnh hưởng đến tăng trưởng kinh tế: những người tiêu dùng vốn đang khó khăn càng cảm thấy bi quan hơn. Trên toàn thế giới, nhà ở có tổng giá trị vào khoảng 250.000 tỷ USD (tổng giá trị vốn hóa của TTCK toàn cầu là 90.000 tỷ USD), chiếm một nửa tổng tài sản. Giá nhà giảm đương nhiên sẽ khiến người tiêu dùng có xu hướng “thắt lưng buộc bụng”. Mặc dù 1 nền kinh tế hạ nhiệt là điều mà các NHTW mong muốn sau khi tăng lãi suất, nhưng niềm tin sụp đổ sẽ là cái giá khá đắt.

Rắc rối lớn hơn nằm ở một bộ phận nhỏ chủ sở hữu nhà: những người chưa chốt được lãi suất và đối mặt với khoản lãi phải trả ngày càng tăng cao. Ở Mỹ số lượng những người như vậy không lớn vì các khoản vay thường là vay thế chấp lãi suất cố định 30 năm. Nhưng có tới 80% các khoản vay ở Thụy Điển chỉ cố định lãi suất trong 2 năm hoặc ngắn hơn, và một nửa khoản vay thế chấp ở New Zealand đến hạn tái tài trợ trong năm nay.

Viễn cảnh u ám

Kết hợp với cuộc khủng hoảng chi phí sinh hoạt, ngày càng có nhiều gia đình gặp khó khăn về tài chính. Tại Australia, khoảng 20% nợ thế chấp thuộc về các hộ gia đình chứng kiến dòng tiền mặt nhàn rỗi sụt giảm ít nhất 20% nếu như lãi suất tăng mạnh như dự báo. Tại Anh, 2 triệu hộ gia đình có thể rơi vào cảnh số tiền phải trả hàng tháng cho khoản vay thế chấp chiếm 10% thu nhập. Những người không thể chi trả được nữa sẽ phải vội vã bán rẻ ngôi nhà của họ.

Đã nhiều lần giải cứu nền kinh tế trong 15 năm qua, hầu hết các nước phương Tây sẽ lưỡng lự trước quyết định có nên cứu thị trường bất động sản một lần nữa hay không. Tại Mỹ, nỗi lo sợ khủng hoảng bất động sản khiến một số người hối thúc Fed chậm lại trên con đường tăng lãi suất. Tây Ban Nha đang xem xét áp trần tăng lãi suất thế chấp. Hungary và nhiều nước được dự báo sẽ có động thái tương tự.

Để giải cứu thị trường, nợ chính phủ sẽ tăng lên, đồng thời làm dấy lên ý tưởng cho rằng sở hữu nhà ở là con đường chắc chắn sẽ được chính phủ hỗ trợ. Điều đó càng khiến các vấn đề bất ổn của thị trường trở nên khó giải quyết hơn.

Khi mà kỷ nguyên lãi suất thấp đi đến hồi kết, mây đen đang kéo đến bao phủ thị trường bất động sản. Không có gì đảm bảo cuối cùng chúng ta sẽ có một thị trường tốt đẹp hơn.
Theo Markettimes Sao chép

Cùng chuyên mục Bất động sản

Hà Nội đón 18 triệu lượt khách: Cơ hội bứt phá cho thị trường khách sạn 2026

Nửa đầu năm 2026, Hà Nội ghi nhận kỷ lục đón hơn 18 triệu lượt khách du lịch, mang đến nguồn cầu bùng nổ cho thị trường lưu trú. Tuy nhiên, trong bối cảnh hàng ngàn phòng khách sạn 5 sao mới sắp gia nhập, đâu là chìa khóa để các nhà đầu tư chuyển hóa lượng khách “khủng” này thành doanh thu thực tế?

Du lịch Đà Nẵng tăng tốc, Newtown Diamond đón nhu cầu lưu trú chất lượng cao Dịp lễ 2/9/2026 du lịch Việt Nam bứt phá, đón 6,5 triệu lượt khách

Muốn lãi suất giảm, cũng phải....nghĩ cho ngân hàng!

“Chúng ta đều mong muốn lãi suất ngân hàng giảm. Tuy nhiên, cũng phải nghĩ cho cả các ngân hàng." - bà Nguyễn Hồng Vân, Giám đốc cấp cao, trưởng thị trường Hà Nội, JLL Việt Nam nhận định.

Chung cư hết niên hạn: Quyền sở hữu căn hộ được xử lý thế nào? Bất động sản bước vào chu kỳ mới: Người mua nhìn vào giá trị thực, doanh nghiệp tính lại bài toán vốn

Giao toàn quyền bán đất cho người khác, vì sao chủ đất vẫn phải nộp thuế TNCN?

Ủy quyền toàn quyền bán đất cho người khác không đồng nghĩa chủ sử dụng đất được miễn nghĩa vụ thuế. Theo cơ quan thuế, cả người ủy quyền và người nhận ủy quyền đều phải kê khai, nộp thuế TNCN trong trường hợp này.

Chung cư hết niên hạn: Quyền sở hữu căn hộ được xử lý thế nào? Mặt bằng lãi suất toàn cầu đối mặt nguy cơ duy trì ở vùng cao trong dài hạn

Bất động sản bước vào chu kỳ mới: Người mua nhìn vào giá trị thực, doanh nghiệp tính lại bài toán vốn

Nguồn cung bất động sản dự kiến tăng mạnh, trong khi người mua ngày càng thận trọng về giá, lãi suất và khả năng chi trả. Doanh nghiệp vì thế phải cơ cấu lại sản phẩm, nguồn vốn và chiến lược bán hàng để thích ứng.

Từ lướt sóng sang khai thác: Chu kỳ mới của dòng tiền bất động sản 3 động lực thúc đẩy đà tăng trưởng của bất động sản công nghiệp Chung cư hết niên hạn: Quyền sở hữu căn hộ được xử lý thế nào?

Hạ giá đất, giá nhà có giảm theo?

Các chuyên gia cho rằng điều tiết giá đất về mức hợp lý có thể giúp giảm chi phí bất động sản, nhưng giá nhà còn phụ thuộc vào nhiều yếu tố khác chi phí phát triển dự án, nguồn cung, nhu cầu, vốn và mức độ đầu cơ trên thị trường.

Dòng vốn quốc tế tìm đến thị trường bất động sản Việt Nam Ngân hàng Nhà nước: Không tính dư nợ tăng thêm của nhà hàng, khách sạn, khu nghỉ dưỡng vào tín dụng bất động sản Chung cư hết niên hạn: Quyền sở hữu căn hộ được xử lý thế nào?

Chung cư hết niên hạn: Quyền sở hữu căn hộ được xử lý thế nào?

“Trọng tâm của quy định mới không phải là làm mất quyền tài sản khi chung cư hết niên hạn, mà là xác lập rõ hơn cách thức thực hiện các quyền đó khi vòng đời của công trình kết thúc”, bà Hoàng Thu Hằng, Phó Cục trưởng Cục Quản lý Nhà và thị trường bất động sản (Bộ Xây dựng) nhấn mạnh.

Chung cư HH Linh Đàm ‘bay’ cả tỷ đồng/căn: Người bán sốt ruột, người mua vẫn dè chừng trước kế hoạch rà soát của Hà Nội 12 dự án Mường Thanh nằm trong kế hoạch rà soát: Có những nơi từng lọt top chung cư tăng giá nhanh nhất Hà Nội Chính phủ yêu cầu làm rõ thời hạn sử dụng nhà chung cư theo niên hạn công trình

Sau nhà ga đường sắt, TP.HCM tính chuyện gì với vùng đất 1km xung quanh?

Theo dự thảo được trình tại Kỳ họp lần thứ Năm HĐND khóa XI, khu vực TOD tại TP.HCM có thể bao gồm nhà ga, depot và vùng phụ cận trong phạm vi tối đa 1.000m tính từ tâm nhà ga, depot.

“Ấn định” thời gian khởi công cầu Cát Lái, nối TP.HCM với TP.Đồng Nai Tin vui cho hàng triệu người dân có kế hoạch mua, thuê nhà ở xã hội: Bỏ qua là lỡ quyền lợi

Tin vui cho hàng triệu người dân có kế hoạch mua, thuê nhà ở xã hội: Bỏ qua là lỡ quyền lợi

Mới đây, Trung tâm phục vụ Hành chính công TP Hà Nội đã có bài viết hướng dẫn chi tiết người dân làm thủ tục "Đăng ký mua, thuê mua, thuê nhà ở xã hội, vay vốn để hộ gia đình, cá nhân tự xây dựng hoặc cải tạo, sửa chữa nhà ở" ngay tại nhà.

Nhà ở xã hội đang gây áp lực lên các dự án thương mại Hà Nội công bố 551 căn nhà ở xã hội mở bán, giá gần 24 triệu đồng/m2

“Ấn định” thời gian khởi công cầu Cát Lái, nối TP.HCM với TP.Đồng Nai

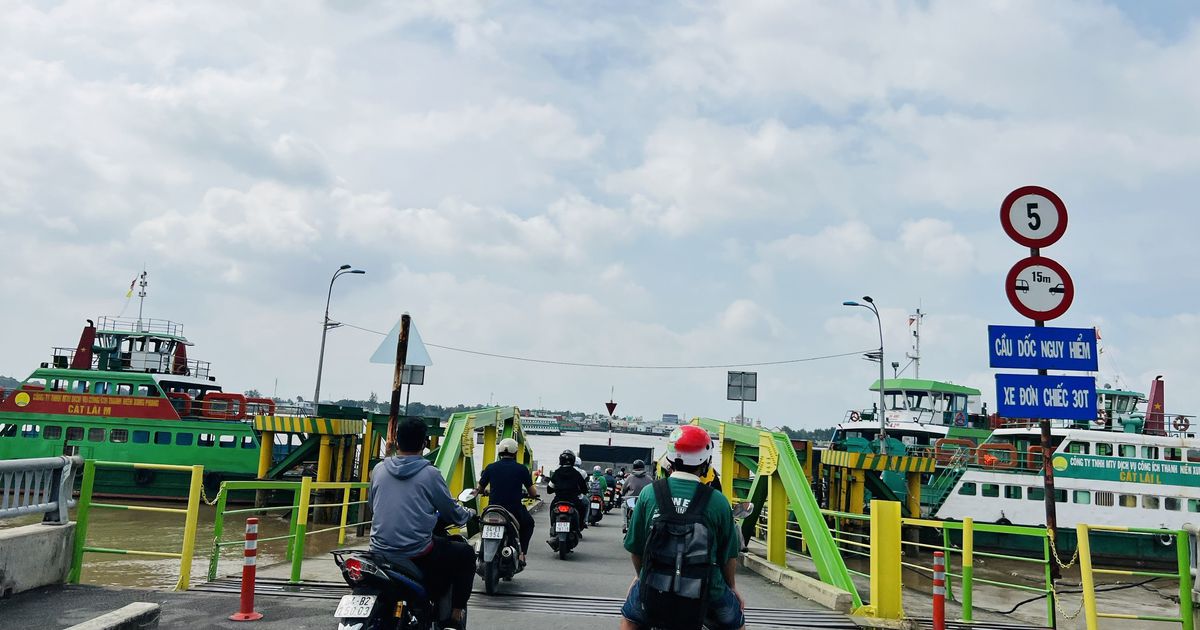
Dự án đầu tư xây dựng cầu Cát Lái (thay thế phà Cát Lái) sẽ khởi công vào 29/9/2026. Sự kiện đánh dấu bước tiến mới của công trình giao, mở thêm trục kết nối trực tiếp giữa TP.HCM và TP.Đồng Nai.

Quy định niên hạn chung cư: Không đồng nghĩa người dân hết quyền sở hữu căn hộ Cường quốc khí đốt huy động hơn 60 tỷ USD cho các dự án hạ tầng và đầu tư

Quy định niên hạn chung cư: Không đồng nghĩa người dân hết quyền sở hữu căn hộ

Việc Chính phủ yêu cầu quy định rõ thời hạn sử dụng nhà chung cư theo niên hạn xây dựng công trình được kỳ vọng sẽ tạo cơ sở minh bạch hơn cho quá trình cải tạo, xây dựng lại chung cư khi công trình hết thời hạn sử dụng.

Chuyện gì xảy ra với thị trường bất động sản cuối năm 2026? Novaland (NVL) chốt ngày phát hành gần 801 triệu cổ phiếu, huy động hơn 8.000 tỷ đồng xử lý nợ

Chuyện gì xảy ra với thị trường bất động sản cuối năm 2026?

Trước đây, TP. Hồ Chí Minh (cũ) thường chiếm khoảng 60-85% tổng nguồn cung căn hộ mở bán mới của toàn vùng, thì từ năm 2024 đến nay, tỷ trọng này đã giảm xuống còn 20-50%. Nguồn cung mới ngày càng phân bổ mạnh sang các thị trường vệ tinh.

Yêu cầu tiếp tục công chứng hợp đồng mua bán nhà đất “Ngược dòng” thời khó: Doanh nghiệp địa ốc rục rịch ra hàng

Dự thảo Luật Đất đai (sửa đổi): Nghiên cứu thuế chống đầu cơ và bỏ hoang đất

Chính phủ yêu cầu rà soát kỹ các quy định về bồi thường, bảng giá đất và nghiên cứu nguyên tắc thuế chống đầu cơ. Dự thảo Luật Đất đai (sửa đổi) hứa hẹn mang lại nhiều thay đổi quan trọng.

Khoảng cách giữa bảng giá đất và thị trường: “nút thắt” quan trọng khi sửa Luật Đất đai Sửa Luật Đất đai: Cần chấm dứt nghịch lý "vừa giải phóng mặt bằng xong, giá đất tăng gấp nhiều lần"

Hà Nội công bố 551 căn nhà ở xã hội mở bán, giá gần 24 triệu đồng/m2

Sở Xây dựng Hà Nội vừa công bố kế hoạch tiếp nhận hồ sơ đăng ký mua, thuê, thuê mua nhà ở xã hội tại ô đất CT thuộc dự án Khu nhà ở Minh Đức, xã Mê Linh. Dự án có 612 căn hộ, trong đó 551 căn được mở bán với giá gần 24 triệu đồng/m2.

Danh sách loạt dự án nhà ở xã hội quy mô lớn sắp triển khai tại Hà Nội TP. Đồng Nai có thêm 418 căn nhà ở xã hội tại phường Long Hưng

“Ngược dòng” thời khó: Doanh nghiệp địa ốc rục rịch ra hàng

Nhu cầu bất động sản vẫn hiện hữu nhưng khách mua có xu hướng chọn lọc kỹ hơn. Họ ưu tiên các dự án có pháp lý minh bạch, tiến độ chuẩn, đáp ứng nhu cầu ở thực hoặc có khả năng sinh dòng tiền tốt.

Yêu cầu tiếp tục công chứng hợp đồng mua bán nhà đất Nới tín dụng cho bất động sản du lịch, khách sạn, nhà hàng: “Van mở”, nhưng tâm điểm nằm ở kiểm soát dòng tiền