Loại dư nợ lĩnh vực ưu tiên để ngân hàng yên tâm cấp vốn
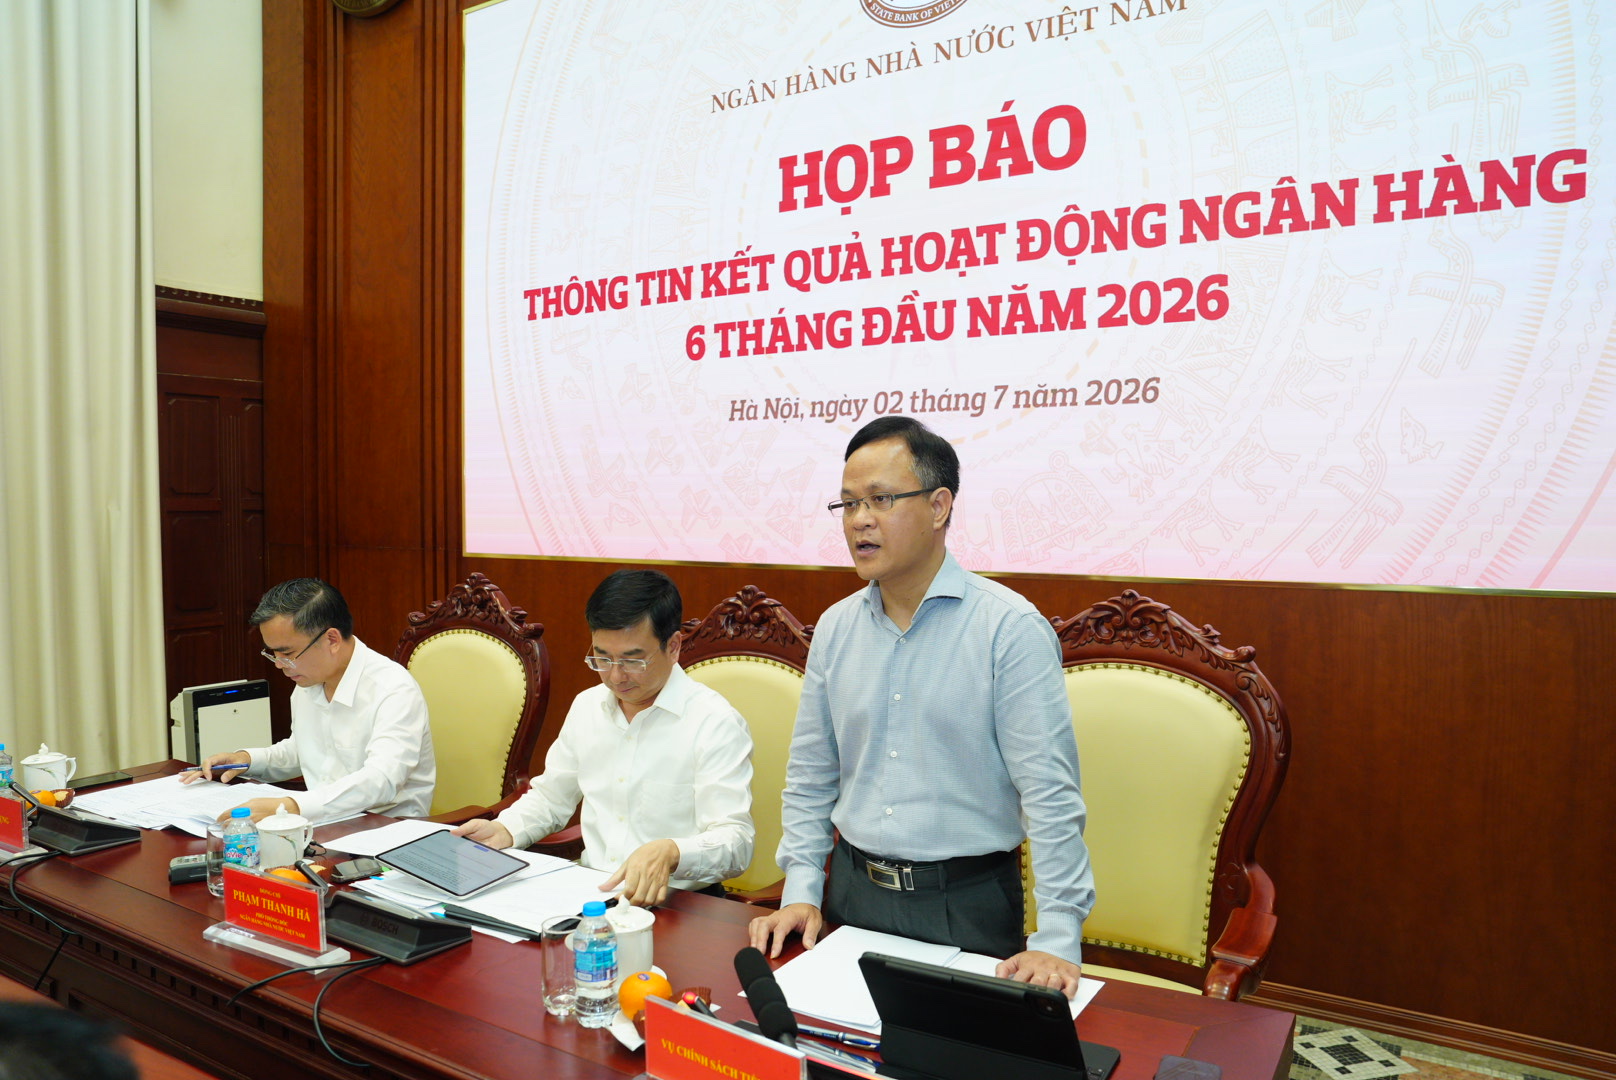
Sáng 2/7, tại họp báo thông tin kết quả hoạt động ngân hàng 6 tháng đầu năm 2026, trả lời câu hỏi của báo chí về cơ chế loại trừ phần dư nợ phát sinh mới của 18 dự án do Vingroup, Sun Group và Masterise triển khai (với tổng nhu cầu vốn huy động hơn 752.000 tỷ đồng) khi tính toán hạn mức tăng trưởng tín dụng (room tín dụng), ông Phạm Chí Quang, Vụ trưởng Vụ Chính sách tiền tệ, Ngân hàng Nhà nước (NHNN) cho biết, việc điều chỉnh xuất phát từ yêu cầu thúc đẩy tăng trưởng kinh tế đồng thời vẫn bảo đảm an toàn hệ thống.
Theo Vụ trưởng Vụ Chính sách tiền tệ các dự án trong danh sách loại trừ đều là các dự án trọng điểm quốc gia, có quy mô lớn, sức lan tỏa mạnh và tác động tích cực đến tăng trưởng kinh tế.
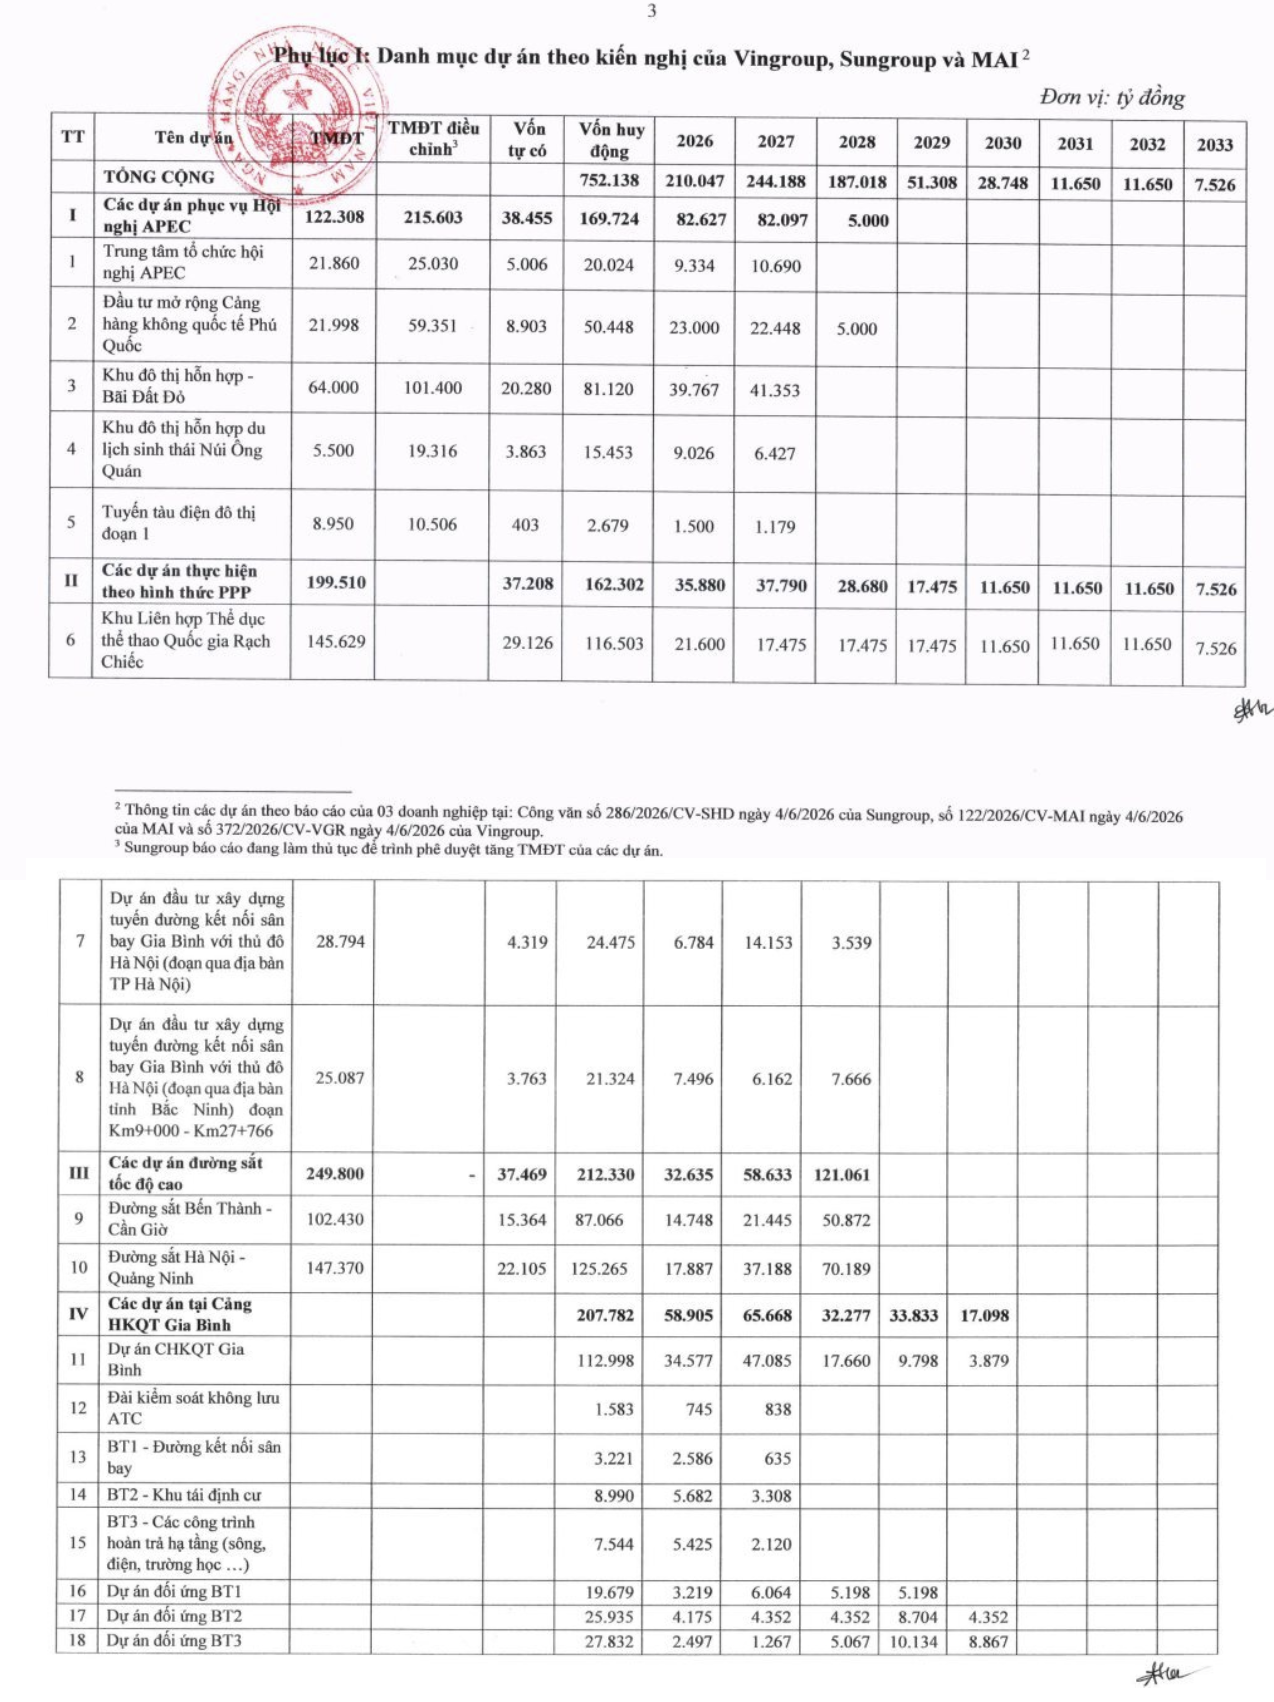
Ngoài các dự án trên, ông Quang cho hay, NHNN cũng rà soát nhiều lĩnh vực ưu tiên như nhà ở xã hội, bất động sản khu công nghiệp, khu chế xuất - những lĩnh vực vừa thúc đẩy phía cung, vừa góp phần kích thích tổng cầu của nền kinh tế. Tất cả các nhu cầu vốn liên quan đến các lĩnh vực này đều được NHNN quan tâm, tạo điều kiện.
“Thời gian qua, NHNN đã triển khai rất sớm các giải pháp, trước hết là điều chỉnh cơ chế quản lý tăng trưởng tín dụng, theo hướng không tính dư nợ tín dụng đối với các lĩnh vực ưu tiên này trong hạn mức tăng trưởng tín dụng của các tổ chức tín dụng, qua đó tạo điều kiện để các ngân hàng yên tâm cấp vốn cho các dự án trọng điểm quốc gia. Bên cạnh đó, NHNN cũng chỉ đạo triển khai các chương trình tín dụng riêng cho nhà ở xã hội và các dự án trọng điểm theo chỉ đạo của Chính phủ”, ông Quang thông tin.
Đại diện NHNN cũng nhấn mạnh định hướng điều hành của NHNN là không mở rộng tín dụng đại trà mà tiếp tục điều tiết dòng vốn vào những lĩnh vực tạo động lực tăng trưởng, đồng thời vẫn bảo đảm thanh khoản, ổn định mặt bằng lãi suất và các tỷ lệ an toàn của hệ thống ngân hàng.
Không hỗ trợ tăng trưởng bằng mọi giá
Cũng liên quan đến vấn đề tăng trưởng tín dụng, trả lời câu hỏi liệu NHNN có đang chấp nhận đánh đổi một phần rủi ro để hỗ trợ tăng trưởng không, Vụ trưởng Vụ Chính sách tiền tệ khẳng định tín dụng và tăng trưởng tín dụng là vấn đề được Chính phủ và NHNN rất quan tâm bởi đây là một trong những lĩnh vực quan trọng để tạo dòng tiền, hỗ trợ tăng trưởng kinh tế, thúc đẩy đầu tư sản xuất, kinh doanh và tiêu dùng.
"Không có tín dụng thì sẽ không thể có vòng quay luân chuyển vốn và không thể đạt được mục tiêu tăng trưởng. Song điều đó không có nghĩa là NHNN sẽ hỗ trợ tăng trưởng bằng mọi giá. Chúng ta đã biết thúc đẩy tăng trưởng kinh tế luôn có thể đi kèm rủi ro. Để đạt được hiệu quả kinh tế thì cần sự cung ứng tiền và thanh khoản thông suốt để kinh tế tăng trưởng tốt”, ông Quang cho biết.
Theo Vụ trưởng Vụ Chính sách tiền tệ, trong thời gian qua ngành ngân hàng gặp rất nhiều khó khăn, đặc biệt là luôn phải đối mặt với thực tế tốc độ tăng trưởng huy động vốn luôn thấp hơn tốc độ tăng trưởng tín dụng. Bình quân trong giai đoạn 2021-2025, tốc độ tăng trưởng tín dụng luôn cao hơn khoảng 3,8% so với tốc độ tăng trưởng huy động vốn. Tình trạng mất cân đối này tiếp tục diễn ra trong nửa đầu năm 2026. Tính đến ngày 15/6, tăng trưởng tín dụng là 6,38% trong khi tăng trưởng huy động vốn chỉ đạt khoảng 4,3%, chênh lệch khoảng 2%. Sự chênh lệch trên cũng kéo giãn hệ số tỷ lệ dư nợ cho vay so với tổng tiền gửi (LDR), một hệ số an toàn cực kỳ quan trọng trong quản trị bảng cân đối tiền tệ của các ngân hàng.
"Hệ số LDR của Việt Nam hiện nay dao động từ khoảng 112% đến 117%, đạt mức rất lớn. Điều này cho thấy hệ thống ngân hàng đang gặp áp lực nhưng không phải là áp lực thanh khoản mà là áp lực cân đối vốn”, ông Quang cho hay.
Theo đại diện NHNN, về thanh khoản, trong thời gian qua hệ thống ngân hàng Việt Nam đều đạt 100% các khả năng chi trả (tiền lãi, rút vốn của khách hàng). Tuy nhiên, để đảm bảo được tỷ lệ an toàn về kỹ thuật thì thời gian qua các ngân hàng gặp nhiều thách thức, đặc biệt là khó khăn trong cân đối nguồn vốn và sử dụng nguồn vốn. Điều này dẫn đến việc lãi suất có xu hướng tăng, đặc biệt là từ cuối năm 2024 đến năm 2025 trở lại đây khi mà việc cân đối nguồn vốn và sử dụng vốn ngày càng khó khăn.
Trong bối cảnh đó, để xử lý khó khăn này cho hệ thống ngân hàng, Chính phủ, các bộ ngành và NHNN đã chung tay vào cuộc với loạt giải pháp.
Trước hết là đẩy mạnh đầu tư công. Mặc dù Chính phủ chỉ đạo rất nhiều các biện pháp để thúc đẩy đầu tư công và có những tiến triển rất tốt, nhưng vẫn chưa đạt được như kỳ vọng. Do đó, số dư tiền gửi của Kho bạc Nhà nước (KBNN) tại hệ thống ngân hàng tăng khá nhanh.
Theo kế hoạch lẽ ra lượng tiền gửi KBNN sẽ trở thành các khoản chi tiêu đầu tư công, lan tỏa dòng tiền gửi vào các ngân hàng thông qua việc mua sắm đầu tư công, qua đó góp phần cho các ngân hàng tăng được huy động tiền gửi từ nền kinh tế nhưng thực tế không được như kỳ vọng.
Do đó, Chính phủ đã ban hành Nghị quyết 168/NQ-CP cho phép Bộ Tài chính nâng tỷ lệ tiền gửi của KBNN tại các ngân hàng thương mại lên trên 50% thay vì ở mức tối đa chỉ là 50% như trước đây, phần còn lại phải gửi tại NHNN. Việc nâng tỷ lệ này lên trên 50% giúp các ngân hàng thương mại cải thiện các hệ số an toàn, đặc biệt là hệ số LDR.
Song song với đó, NHNN đã ban hành Thông tư 25/2026/TT-NHNN để điều chỉnh hệ số LDR, cho phép tính 20% số dư tiền gửi của KBNN vào hệ số LDR.
"Trong thời gian tới, nếu cần thiết, chúng tôi sẽ tiếp tục nghiên cứu điều chỉnh để điều chỉnh, đảm bảo các tỷ lệ an toàn của các ngân hàng thương mại tốt hơn", Vụ trưởng Vụ Chính sách tiền tệ cho biết thêm.
Về điều hành chính sách tiền tệ, ông Quang cho biết, thời gian qua NHNN bám rất sát thị trường và đảm bảo an toàn thanh khoản của hệ thống thông qua rất nhiều công cụ, đặc biệt, luôn có hai "cửa sổ" để cung ứng thanh khoản ra thị trường gồm thị trường mở (OMO) và nghiệp vụ hoán đổi ngoại tệ (Swap). Nhờ áp dụng linh hoạt các công cụ này, mặt bằng lãi suất thị trường liên ngân hàng đã được giữ ổn định và lan tỏa đến sự ổn định của mặt bằng lãi suất thị trường 1.
Tuy nhiên, thời gian qua do tốc độ tăng trưởng tín dụng cao, nhu cầu cân đối vốn lớn nên trong quá trình cân đối các tổ chức tín dụng đã phải nâng mặt bằng lãi suất lên. Mặc dù vậy, có nhiều khó khăn trong cân đối vốn, nhưng ngay sau cuộc họp ngày 9/4/2026 với lãnh đạo NHNN, các ngân hàng thương mại đã bắt đầu giảm lãi suất, đưa mặt bằng lãi suất ổn định trở lại. Cụ thể, lãi suất huy động thì đã giảm 0,04% so với thời điểm trước ngày mùng 9/4, và lãi suất cho vay giảm khoảng 0,1%.
Theo Vụ trưởng Vụ Chính sách tiền tệ, trong thời gian tới, thông qua các kênh cung ứng tiền, NHNN sẽ tiếp tục điều hành để đảm bảo mặt bằng lãi suất trở lại ổn định. “Với những chỉ đạo rất quyết liệt của Chính phủ thông qua Nghị quyết 168 và sự tăng cường tốc độ giải ngân đầu tư công, tiền gửi của các tổ chức Chính phủ sẽ tăng khá tốt. Khi tốc độ tăng trưởng huy động vốn tốt hơn thì mặt bằng lãi suất sẽ trở lại ổn định và có thể giảm trong thời gian tới”, lãnh đạo NHNN kỳ vọng.