Thị trường bảo hiểm đang chứng kiến sự hiện diện ngày càng rõ nét của các ngân hàng, không chỉ qua kênh phân phối mà còn ở vai trò chủ sở hữu, cấp vốn và định hướng phát triển doanh nghiệp. Bên cạnh những mô hình đã hình thành từ trước, một loạt công ty bảo hiểm mới đang được bổ sung nguồn lực để mở rộng hoạt động.
Xu hướng này diễn ra trong bối cảnh hai phân khúc bảo hiểm có diễn biến trái chiều: phi nhân thọ duy trì tăng trưởng hai chữ số, trong khi doanh thu phí nhân thọ tiếp tục suy giảm. Việc các ngân hàng vẫn đầu tư vào cả hai mảng cho thấy tầm nhìn không chỉ dừng ở cơ hội tăng trưởng trước mắt, mà còn hướng tới khai thác sâu hơn nhu cầu tài chính từ hệ sinh thái khách hàng.
MSB mở hướng đầu tư vào cả hai mảng bảo hiểm
Ngân hàng TMCP Hàng Hải Việt Nam (MSB) vừa công bố biên bản kiểm phiếu và nghị quyết Đại hội đồng cổ đông bất thường năm 2026 được thông qua bằng hình thức lấy ý kiến cổ đông bằng văn bản.
Đáng chú ý, các cổ đông đã thông qua chủ trương để MSB tham gia sâu hơn vào thị trường bảo hiểm thông qua việc xây dựng các doanh nghiệp bảo hiểm riêng, thay vì chỉ đảm nhiệm vai trò phân phối sản phẩm của đối tác.
Với bảo hiểm nhân thọ, MSB cân nhắc hai hướng: góp vốn, mua cổ phần để thành lập doanh nghiệp mới hoặc mua lại doanh nghiệp hiện hữu. Trong khi đó, ở mảng phi nhân thọ, ngân hàng dự kiến góp vốn thành lập công ty con, hướng tới phục vụ khách hàng cá nhân, doanh nghiệp và hệ sinh thái của ngân hàng, tập trung vào các sản phẩm bảo hiểm tài sản và con người.
Nếu triển khai thành công, việc sở hữu doanh nghiệp bảo hiểm có thể giúp MSB chủ động hơn trong hoạt động kinh doanh, từ thiết kế sản phẩm đến khai thác tệp khách hàng, dữ liệu, công nghệ và mạng lưới phân phối. Đây cũng là một trong những hướng đi nhằm tạo thêm động lực tăng trưởng cho ngân hàng trong giai đoạn 2027–2030.
Kế hoạch tham gia thị trường bảo hiểm nằm trong định hướng mở rộng hệ sinh thái tài chính, hướng tới mô hình đa dịch vụ của MSB. Các kế hoạch khác của ngân hàng bao gồm thành lập ngân hàng thương mại TNHH MTV do MSB sở hữu 100% vốn tại Trung tâm Tài chính Quốc tế Việt Nam (VIFC), đồng thời góp vốn, mua cổ phần để mua lại một công ty con hoạt động trong lĩnh vực chứng khoán.
Để phục vụ kế hoạch mở rộng, MSB đã chốt phương án tăng vốn điều lệ lần thứ hai trong năm 2026, từ 37.440 tỷ đồng lên 46.800 tỷ đồng thông qua chào bán cổ phiếu cho cổ đông hiện hữu.
Tuy nhiên, việc được cổ đông thông qua chủ trương đầu tư chưa đồng nghĩa MSB đã hoàn tất góp vốn hoặc được cấp phép thành lập doanh nghiệp bảo hiểm. Các phương án vẫn cần được triển khai theo trình tự và đáp ứng những điều kiện pháp lý tương ứng.
Nếu được thực hiện, MSB sẽ gia nhập nhóm ngân hàng chuyển từ phân phối sản phẩm bảo hiểm sang trực tiếp sở hữu doanh nghiệp trong lĩnh vực này. Đáng chú ý, kế hoạch của ngân hàng bao phủ cả bảo hiểm phi nhân thọ – phân khúc đang tăng trưởng tích cực hơn – và bảo hiểm nhân thọ, lĩnh vực vẫn đối mặt với sức ép suy giảm doanh thu phí.
Hàng nghìn tỷ đồng cho mảnh ghép bảo hiểm
Trước MSB, Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank) đã đẩy mạnh xây dựng hệ sinh thái bảo hiểm theo hướng hiện diện ở cả hai phân khúc nhân thọ và phi nhân thọ.
Ngày 28/9, VPBank cho biết Công ty cổ phần Bảo hiểm Nhân thọ Ngân hàng Việt Nam Thịnh Vượng (VPLife) đã được cơ quan quản lý cấp phép và dự kiến hoạt động từ quý I/2027. Theo kế hoạch được công bố, doanh nghiệp có vốn điều lệ dự kiến 2.000 tỷ đồng.
Khi VPLife đi vào hoạt động, VPBank sẽ có thêm một mảnh ghép bên cạnh Công ty cổ phần Bảo hiểm OPES – doanh nghiệp đang hoạt động trong lĩnh vực bảo hiểm phi nhân thọ.
Tháng 6/2026, OPES được Bộ Tài chính chấp thuận tăng vốn điều lệ từ 1.900 tỷ đồng lên 2.451 tỷ đồng. Sau đợt tăng vốn, VPBank sở hữu 89,71% vốn doanh nghiệp, còn Chứng khoán VPBank nắm 10%.
Kết quả kinh doanh cho thấy OPES đang mở rộng nhanh. Trong 6 tháng đầu năm 2026, doanh thu phí bảo hiểm gốc của doanh nghiệp đạt 2.654 tỷ đồng, tăng 23,5% so với cùng kỳ. Thị phần đạt 5,3%, đưa OPES lên vị trí thứ 7 trên thị trường phi nhân thọ. Lợi nhuận trước thuế đạt 613 tỷ đồng, gần gấp ba lần cùng kỳ.
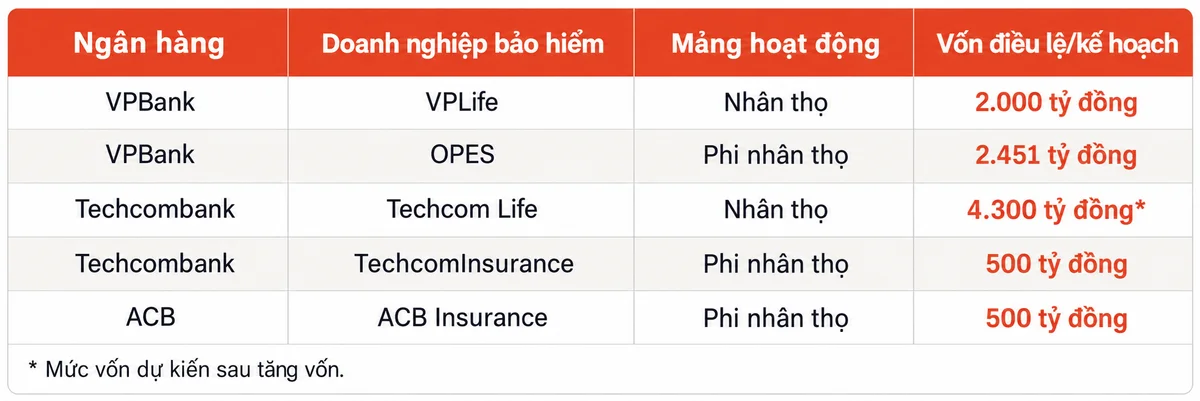
Ngân hàng TMCP Kỹ Thương Việt Nam (Techcombank) cũng liên tiếp bổ sung nguồn lực cho lĩnh vực bảo hiểm. Năm 2024, Công ty cổ phần Bảo hiểm Phi nhân thọ Techcom (Techcom Insurance) được thành lập với vốn điều lệ 500 tỷ đồng. Đến năm 2025, ngân hàng tiếp tục có doanh nghiệp bảo hiểm nhân thọ là Công ty Bảo hiểm Nhân thọ Kỹ thương (Techcom Life), với vốn điều lệ ban đầu 1.300 tỷ đồng, trong đó Techcombank sở hữu 80%.
Cuối tháng 6/2026, HĐQT Techcombank thông qua phương án tăng vốn góp tối đa 2.400 tỷ đồng vào Techcom Life. Nếu hoàn tất, vốn điều lệ của doanh nghiệp dự kiến đạt 4.300 tỷ đồng, gấp hơn ba lần mức ban đầu.
Dù mới gia nhập thị trường, Techcom Life đã tạo dấu ấn ở phân khúc khai thác mới. Theo số liệu Bộ Tài chính, trong 5 tháng đầu năm 2026, doanh nghiệp chiếm 9,02% thị phần doanh thu phí bảo hiểm nhân thọ khai thác mới, đứng sau Bảo Việt Nhân thọ, Dai-ichi Life, AIA và Manulife. Đây là thị phần khai thác mới, không phải thị phần tổng doanh thu phí bảo hiểm nhân thọ.
Ở mảng phi nhân thọ, doanh thu phí bảo hiểm gốc của Techcom Insurance trong cùng kỳ đạt 418 tỷ đồng, tăng 221,95%.
Trong khi đó, Ngân hàng TMCP Á Châu (ACB) cũng gia nhập cuộc đua bằng việc bổ sung doanh nghiệp bảo hiểm phi nhân thọ vào hệ sinh thái. Tháng 8/2026, Công ty TNHH Bảo hiểm Phi nhân thọ ACB (ACB Insurance) được cấp phép thành lập và hoạt động với vốn điều lệ 500 tỷ đồng.
Theo phương án được thông qua, Công ty TNHH Quản lý nợ và Khai thác tài sản ACB sở hữu 91% vốn của ACB Insurance, còn Công ty Chứng khoán ACB nắm 9%.
ACB Insurance được định hướng triển khai nhiều nghiệp vụ, gồm bảo hiểm tài sản, hàng hóa vận chuyển, xe cơ giới, cháy nổ, tín dụng, rủi ro tài chính và sức khỏe. ACB đặt mục tiêu doanh thu phí bảo hiểm tăng trưởng kép trên 50% mỗi năm trong giai đoạn 2026–2030. Sau 5 năm, doanh nghiệp hướng tới quy mô tài sản khoảng 2.000 tỷ đồng, tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) trên 20% và thị phần hơn 1,5%.
Thực tế, sự hiện diện của các ngân hàng trong lĩnh vực bảo hiểm không phải xu hướng mới tại Việt Nam. Trước đó, BIDV có BIC ở mảng phi nhân thọ và liên doanh BIDV MetLife ở mảng nhân thọ; VietinBank có VBI; Agribank có ABIC; còn MB có MIC và MB Life.
Điểm đáng chú ý trong giai đoạn gần đây là các ngân hàng không chỉ mở rộng phân phối sản phẩm bảo hiểm qua kênh ngân hàng (bancassurance), mà còn chủ động thành lập doanh nghiệp mới hoặc tăng vốn cho các công ty bảo hiểm trong hệ sinh thái.
Mô hình này giúp ngân hàng có thể chủ động hơn trong thiết kế sản phẩm, lựa chọn phân khúc khách hàng, phát triển kênh phân phối và tổ chức hoạt động kinh doanh. Tệp khách hàng sẵn có, mạng lưới giao dịch và nền tảng công nghệ cũng là những lợi thế có thể hỗ trợ doanh nghiệp bảo hiểm tiếp cận thị trường.
Đối với ngân hàng, bảo hiểm còn mở ra cơ hội đa dạng hóa nguồn thu ngoài lãi, giảm sự phụ thuộc tương đối vào hoạt động tín dụng và cung cấp thêm dịch vụ tài chính cho cùng một nhóm khách hàng.
Tuy nhiên, sở hữu doanh nghiệp bảo hiểm cũng đặt ra yêu cầu cao hơn về nguồn lực tài chính, nhân sự chuyên môn và hệ thống quản trị rủi ro. Khác với hoạt động phân phối, kinh doanh bảo hiểm trực tiếp đòi hỏi doanh nghiệp phải quản lý nghĩa vụ hợp đồng, định phí, dự phòng nghiệp vụ, chi phí bồi thường và khả năng thanh toán.
Đặc biệt, bảo hiểm nhân thọ có thời hạn hợp đồng dài, kéo theo yêu cầu quản lý tài sản và nghĩa vụ chi trả trong nhiều năm. Trong khi đó, hiệu quả của bảo hiểm phi nhân thọ phụ thuộc đáng kể vào chất lượng khai thác, mức độ tổn thất và khả năng kiểm soát chi phí bồi thường.
Vì vậy, hệ sinh thái khách hàng và lợi thế phân phối có thể giúp doanh nghiệp mới rút ngắn thời gian tiếp cận thị trường, nhưng không tự động bảo đảm lợi nhuận hay thị phần.
Thị trường lớn, tăng trưởng phân hóa
Làn sóng đầu tư của các ngân hàng diễn ra trong bối cảnh thị trường bảo hiểm Việt Nam phân hóa rõ rệt giữa hai phân khúc nhân thọ và phi nhân thọ.
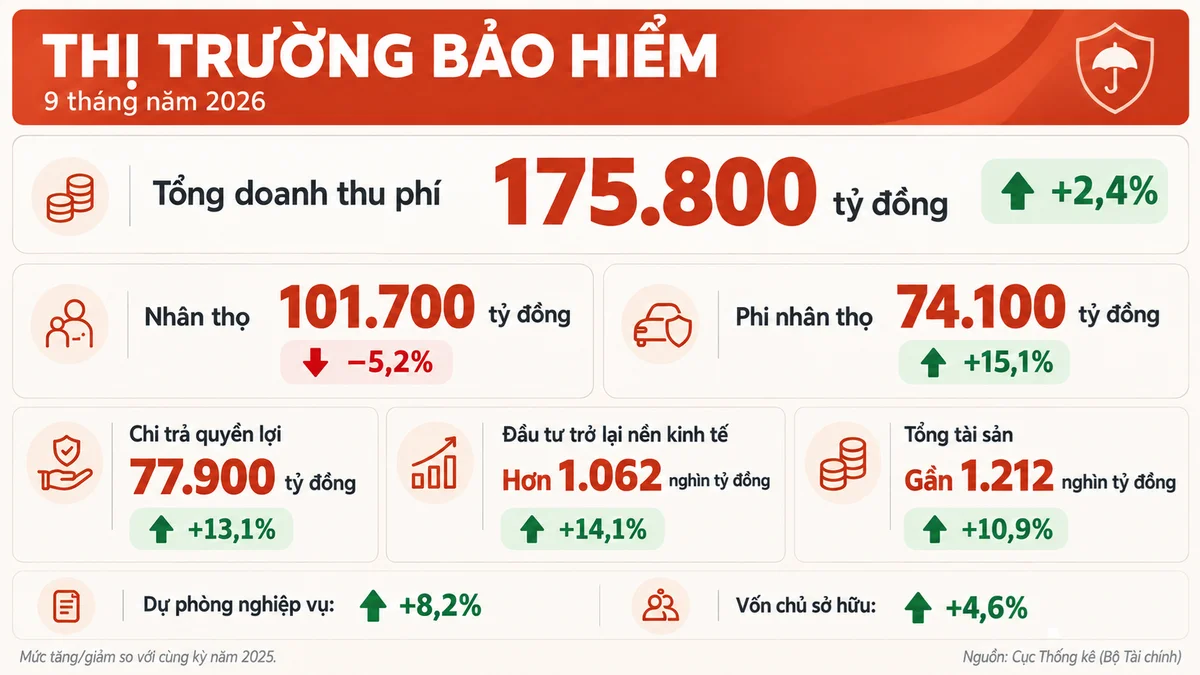
Theo số liệu của Cục Thống kê (Bộ Tài chính), tổng doanh thu phí bảo hiểm trong 9 tháng năm 2026 ước đạt 175.800 tỷ đồng, tăng 2,4% so với cùng kỳ. Trong đó, doanh thu phí bảo hiểm nhân thọ ước đạt 101.700 tỷ đồng, giảm 5,2%; còn doanh thu phí bảo hiểm phi nhân thọ đạt 74.100 tỷ đồng, tăng 15,1%.
Chi trả quyền lợi bảo hiểm ước đạt 77.900 tỷ đồng, tăng 13,1% so với cùng kỳ năm 2025. Tổng số tiền đầu tư trở lại nền kinh tế ước đạt hơn 1.062 nghìn tỷ đồng, tăng 14,1%; tổng tài sản thị trường bảo hiểm đạt gần 1.212 nghìn tỷ đồng, tăng 10,9%. Tổng dự phòng nghiệp vụ bảo hiểm tăng 8,2%, trong khi tổng nguồn vốn chủ sở hữu của các doanh nghiệp bảo hiểm tăng 4,6%.
Các số liệu cho thấy thị trường vẫn duy trì tăng trưởng, nhưng động lực đang nghiêng về bảo hiểm phi nhân thọ. Trong khi doanh thu phí của phân khúc này tăng hai chữ số, nhân thọ – mảng chiếm tỷ trọng lớn hơn trong tổng doanh thu – tiếp tục suy giảm.
Với mức tăng trưởng 15,1%, bảo hiểm phi nhân thọ có thể hấp dẫn các ngân hàng muốn nhanh chóng phát triển sản phẩm bảo hiểm sức khỏe, tài sản, xe cơ giới và bảo hiểm doanh nghiệp thông qua tệp khách hàng hiện hữu. Đây cũng là phân khúc mà một số ngân hàng đang ưu tiên xây dựng doanh nghiệp riêng hoặc tăng vốn để mở rộng hoạt động.
Ở chiều ngược lại, bảo hiểm nhân thọ có thể là bài toán dài hạn hơn. Dù doanh thu phí giảm 5,2%, phân khúc này vẫn chiếm gần 58% tổng doanh thu phí bảo hiểm toàn thị trường. Quy mô đó tạo ra dư địa kinh doanh đáng kể, nhưng việc khai thác đòi hỏi doanh nghiệp có năng lực quản lý hợp đồng dài hạn, duy trì khách hàng và xây dựng niềm tin.
Diễn biến chi trả quyền lợi bảo hiểm tăng 13,1%, cao hơn mức tăng 2,4% của tổng doanh thu phí, cũng là chỉ dấu cần theo dõi. Tuy nhiên, chỉ từ hai tốc độ tăng trưởng này chưa thể kết luận về hiệu quả lợi nhuận của toàn ngành, bởi kết quả kinh doanh còn phụ thuộc vào cơ cấu nghiệp vụ, chi phí, dự phòng và thu nhập đầu tư.
Khi các ngân hàng trực tiếp sở hữu doanh nghiệp bảo hiểm, cạnh tranh có thể gia tăng ở cả hai phân khúc. Lợi thế về dữ liệu, công nghệ và mạng lưới phân phối có thể giúp các doanh nghiệp tiếp cận khách hàng nhanh hơn, đồng thời thúc đẩy thay đổi trong chiến lược sản phẩm và kênh bán hàng.
Dù vậy, lợi thế hệ sinh thái chỉ là điều kiện ban đầu. Khả năng giành thị phần và tạo lợi nhuận còn phụ thuộc vào năng lực định phí, quản trị rủi ro, chất lượng dịch vụ và khả năng đáp ứng nghĩa vụ chi trả.
Cuộc đua bảo hiểm vì thế không chỉ nằm ở quy mô vốn đầu tư hay tốc độ mở rộng mạng lưới, mà ở khả năng biến tệp khách hàng ngân hàng thành nguồn tăng trưởng bảo hiểm bền vững.