Thị trường trái phiếu doanh nghiệp có thể bước vào giai đoạn thay đổi động lực phát hành khi các ngân hàng được mở rộng dư địa sử dụng vốn ngắn hạn cho vay trung và dài hạn. Trong báo cáo “Tâm điểm Thị trường vốn nợ Việt Nam 2026” vừa phát hành, FiinRatings nhận định các biện pháp nới lỏng đang củng cố vai trò của tín dụng ngân hàng, nhưng cũng làm suy giảm một động lực mang tính cơ cấu của nguồn cung trái phiếu.
Đây là diễn biến đáng chú ý bởi ngân hàng vẫn là nhóm phát hành lớn nhất thị trường. Khi áp lực huy động để đáp ứng tỷ lệ an toàn giảm, triển vọng phát hành sẽ phụ thuộc nhiều hơn vào nhu cầu tăng vốn cấp 2 và cải thiện tỷ lệ an toàn vốn.
Dư địa cho vay tăng, áp lực phát hành để đáp ứng tỷ lệ an toàn giảm
Theo báo cáo, các giới hạn an toàn trong hệ thống ngân hàng đã được nới lỏng nhằm giải phóng năng lực cho vay trung và dài hạn. Trong đó, quyết định số 1743/QĐ-NHNN nâng tỷ lệ tiền gửi có kỳ hạn của Kho bạc Nhà nước được tính vào nguồn vốn huy động (để xác định tỷ lệ dư nợ cho khoản vay so với tổng tiền gửi - LDR) từ 20% lên 50%, đồng thời Thông tư số 25/2026/TT-NHNN đã khôi phục trần tỷ lệ vốn ngắn hạn được sử dụng cho vay trung và dài hạn (SMLR) lên 40%, ước tính sẽ tạo thêm 52–60 tỷ USD năng lực cho vay.
Cùng với đó, khoảng 750.000 tỷ đồng (28 tỷ USD) cho vay 18 dự án lớn, tương đương 27% mục tiêu tín dụng năm 2026, được tính ngoài hạn mức tăng trưởng, và 25 ngân hàng được loại trừ thêm một phần dư nợ bất động sản cũng góp phần mở rộng khả năng tài trợ dự án.
FiinRatings đánh giá dư địa từ Thông tư 25 cùng các khoản loại trừ khỏi hạn mức tín dụng có thể giải phóng tới 1.000 tỷ USD năng lực cho vay trung và dài hạn. Theo đó, các ngân hàng thương mại nhà nước và các ngân hàng thương mại cổ phần đang tiệm cận ngưỡng trần là những nhóm hưởng lợi lớn nhất từ việc nới tỷ lệ sử dụng vốn ngắn hạn.
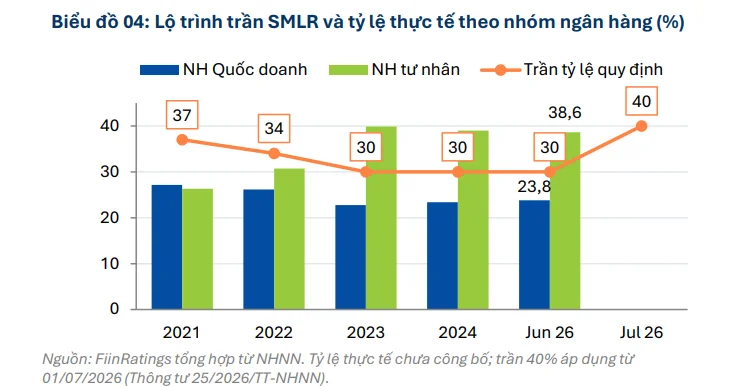
Tuy nhiên, tác động đối với thị trường trái phiếu có chiều ngược lại. Trần cho vay trung và dài hạn 40% làm giảm áp lực phát hành trái phiếu trung và dài hạn để đáp ứng tỷ lệ an toàn, vốn là động lực quan trọng kể từ khi trần 30% có hiệu lực vào tháng 10/2023.
Theo FiinRatings, phát hành trái phiếu ngân hàng vẫn được duy trì nhờ nhu cầu tăng vốn cấp 2 và cải thiện tỷ lệ an toàn vốn. Dù vậy, sự suy giảm của động lực huy động nhằm đáp ứng tỷ lệ an toàn khiến khối lượng phát hành quý IV trở thành chỉ dấu cần theo dõi.
Trong khi nhu cầu phát hành để cân đối nguồn vốn có thể giảm, kế hoạch bổ sung vốn cấp 2 lại báo hiệu sự thay đổi cơ cấu nguồn cung từ đầu năm 2027.
Theo dữ liệu cập nhật đến ngày 24/9/2026, ngân hàng chiếm khoảng 95% trong tổng số khoảng 203.000 tỷ đồng đã đăng ký chào bán. Các kế hoạch chủ yếu đến từ ngân hàng quốc doanh và ngân hàng thương mại cổ phần lớn, với kỳ hạn từ 5 năm trở lên.
FiinRatings nhận định nếu được triển khai, lượng phát hành này sẽ kéo dài đáng kể kỳ hạn bình quân của thị trường. Trong khi đó, nguồn cung đăng ký từ khu vực phi ngân hàng vẫn chỉ ở mức khoảng 5%.
Triển vọng này cho thấy thị trường có thể mở rộng về kỳ hạn trước khi mở rộng rõ rệt về nhóm tổ chức phát hành. Ngân hàng tiếp tục giữ vai trò dẫn dắt, nhưng mục đích huy động chuyển trọng tâm sang củng cố nền tảng vốn để hỗ trợ tăng trưởng tín dụng.
Chi phí vốn quý IV/2026 dự báo đi ngang
Báo cáo của FiinRatings cũng chỉ ra một yếu tố có thể chi phối tiến độ phát hành là mặt bằng chi phí vốn. Nhóm chuyên gia của FiinRatings dự báo chi phí vốn sẽ đi ngang trong quý IV/2026 và chưa có xu hướng giảm rõ rệt, dù các biện pháp nới lỏng góp phần làm chậm đà tăng lãi suất.
Tính đến cuối tháng 8, tăng trưởng tín dụng vẫn vượt tăng trưởng huy động khoảng 1,4 điểm phần trăm, tạo sức ép lên cân đối nguồn vốn và các tỷ lệ an toàn của ngân hàng, đồng thời là nguyên nhân chính khiến lãi suất huy động tăng liên tục từ cuối năm 2025.
Chi phí vốn trung và dài hạn của ngân hàng cũng gia tăng, coupon trái phiếu ngân hàng phát hành mới duy trì trên 8% từ tháng 3 và đạt 8,5% vào tháng 7, mức mà năm 2025 chỉ ghi nhận ở kỳ hạn từ 5 năm trở lên. Diễn biến này một phần xuất phát từ cơ chế coupon thả nổi điều chỉnh theo lãi suất tiết kiệm kỳ hạn 12 tháng.
Chi phí huy động tăng đã tác động trực tiếp lên lãi suất cho vay. Theo đó, lãi suất bình quân 7 tháng tăng khoảng 155 điểm cơ bản lên 9,4%, trong khi coupon của các tổ chức phát hành phi ngân hàng tăng lên 12,1%, qua đó hạn chế khả năng vay mới và tái tài trợ của doanh nghiệp.
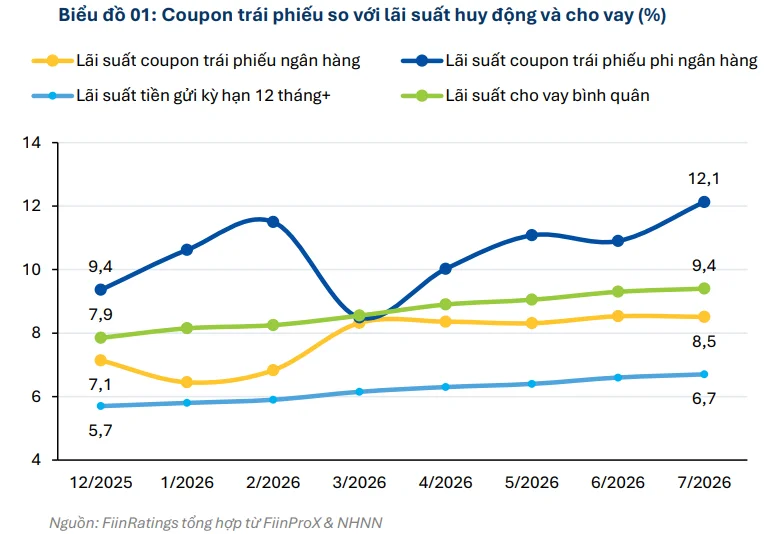
Trên thị trường trái phiếu nội tệ, coupon bình quân gia quyền đạt 9,44% trong quý III/2026, tăng 173 điểm cơ bản so với nửa cuối năm 2025.
Theo FiinRatings, mặt bằng chi phí này khiến doanh nghiệp tiếp tục thận trọng, giảm quy mô hoặc trì hoãn kế hoạch huy động. Các tổ chức có chất lượng tín nhiệm cao sẽ có lợi thế, trong khi cơ hội huy động của những doanh nghiệp có tín nhiệm thấp hơn tiếp tục thu hẹp.
Vốn ngoại khó trở thành lựa chọn thay thế rẻ hơn trong ngắn hạn
Khi huy động trong nước chịu sức ép, thị trường quốc tế có thể mở thêm lựa chọn nhưng kênh huy động vốn này vẫn đang ở giai đoạn đầu và mới có một số doanh nghiệp tiếp cận được.
Bên cạnh đó, FiinRatings cho rằng vốn ngoại tệ có chi phí danh nghĩa thấp hơn, song không phải lúc nào cũng rẻ hơn trên thực tế.
Theo ước tính tham khảo trong báo cáo, trái phiếu USD kỳ hạn 5 năm của doanh nghiệp hàng đầu có chi phí khoảng 8,45%, so với coupon 10,8% của trái phiếu VND ngành bất động sản trong nước. Lợi thế này chủ yếu phù hợp với doanh nghiệp có nguồn thu USD. Còn với doanh nghiệp có nguồn thu nội tệ, chi phí hoán đổi sang VND tới 3,34% có thể đẩy tổng chi phí sau phòng ngừa rủi ro tỷ giá lên khoảng 11,8% do thanh khoản hoán đổi VND ở các kỳ hạn dài còn mỏng.
Ngoài ra, FiinRatings nhận định mặt bằng lãi suất cao tại Mỹ có thể khiến cơ hội vay vốn chi phí thấp tiếp tục hạn chế đến hết năm 2027. Fed đã quay lại tăng lãi suất, đưa biên độ mục tiêu lên 3,75–4,00% và phát tín hiệu tăng thêm một lần trong năm 2026, khiến phát hành ra nước ngoài kém hấp dẫn trong ngắn hạn, trong khi khoản nợ không phòng ngừa chịu rủi ro tỷ giá sau bốn năm VND mất giá.
FiinRatings cho rằng những tổ chức chủ động xây dựng xếp hạng tín nhiệm, cơ chế tăng cường tín dụng và năng lực phòng ngừa rủi ro từ sớm sẽ có lợi thế khi chu kỳ lãi suất Mỹ đảo chiều.