Bán trải nghiệm thay vì bán sản phẩm: VIB đưa mô hình hội viên vào tài chính cá nhân

Một gia đình trẻ đang trả lãi vay mua nhà mỗi tháng. Một người vừa nhận khoản tiền nhàn rỗi và muốn tối ưu lợi tức. Một người thường xuyên đi công tác, di chuyển giữa các sân bay. Cùng sử dụng dịch vụ ngân hàng, nhưng nhu cầu tài chính của họ gần như không giống nhau.

Trong nhiều năm, các ngân hàng cạnh tranh bằng việc cung cấp thêm sản phẩm, thêm ưu đãi và thêm lựa chọn. Nhưng khi cá nhân hóa đang trở thành một xu thế lớn, điều khách hàng cần có thể không phải là nhiều hơn, mà là phù hợp hơn. Đó cũng là lý do ngày càng nhiều tổ chức tài chính trên thế giới chuyển sang một hướng đi mới: thiết kế các gói giải pháp theo nhu cầu thay vì xây dựng một sản phẩm chung cho tất cả.

Tại Việt Nam, VIB đang tiên phong trong hướng tiếp cận này với Max Card - dòng thẻ tín dụng đầu tiên cho phép khách hàng chủ động đăng ký, điều chỉnh hạng hội viên theo nhu cầu cá nhân. Và tiếp theo là VIB Up – bộ giải pháp tài chính theo mô hình hội viên, cho phép khách hàng trả phí để lựa chọn những quyền lợi phù hợp nhất với mục tiêu tài chính của riêng mình.

VIB Up – Mỗi khách hàng giao dịch với một phiên bản ngân hàng riêng

Với VIB Up, khách hàng không chỉ được chọn ưu đãi thẻ mà còn tiếp cận các quyền lợi về tiết kiệm, quản lý dòng tiền, tín dụng và dịch vụ ưu tiên trong cùng một hệ sinh thái, đồng thời linh hoạt nâng hạng quyền lợi khi nhu cầu thay đổi theo từng giai đoạn cuộc sống.
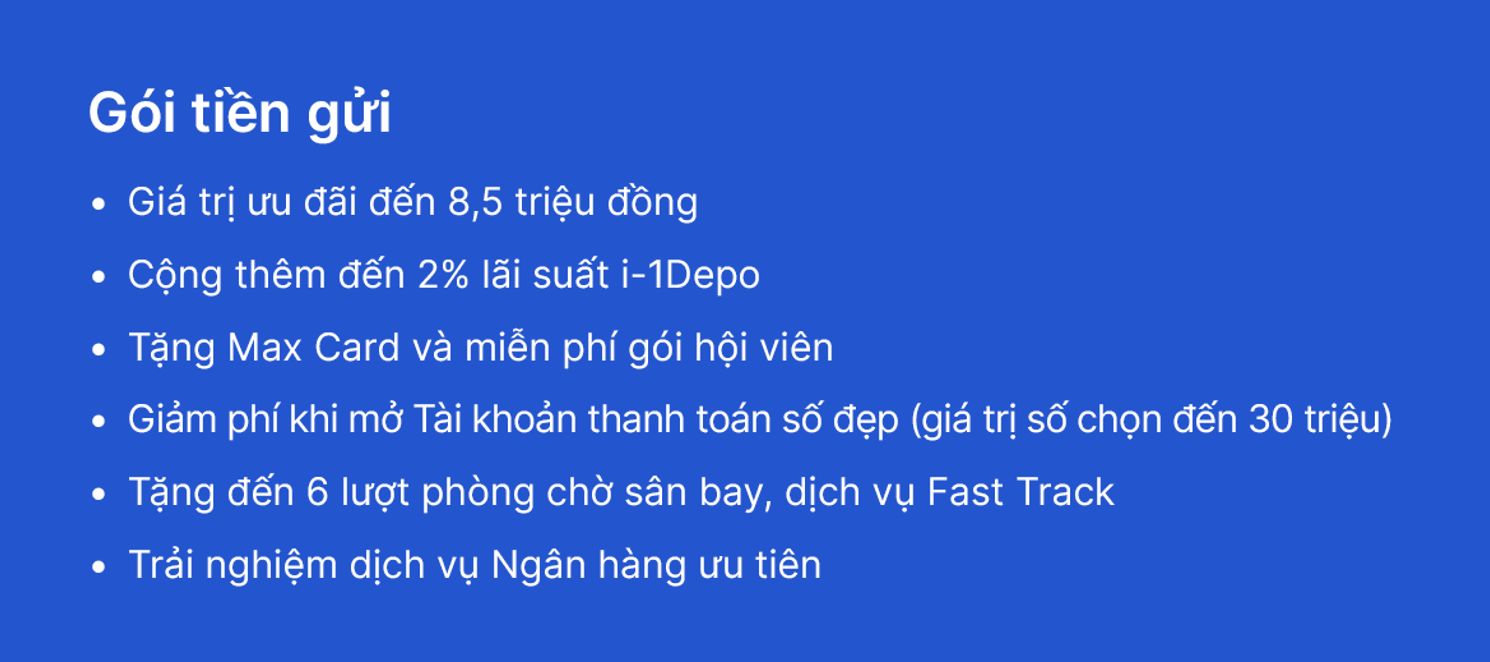
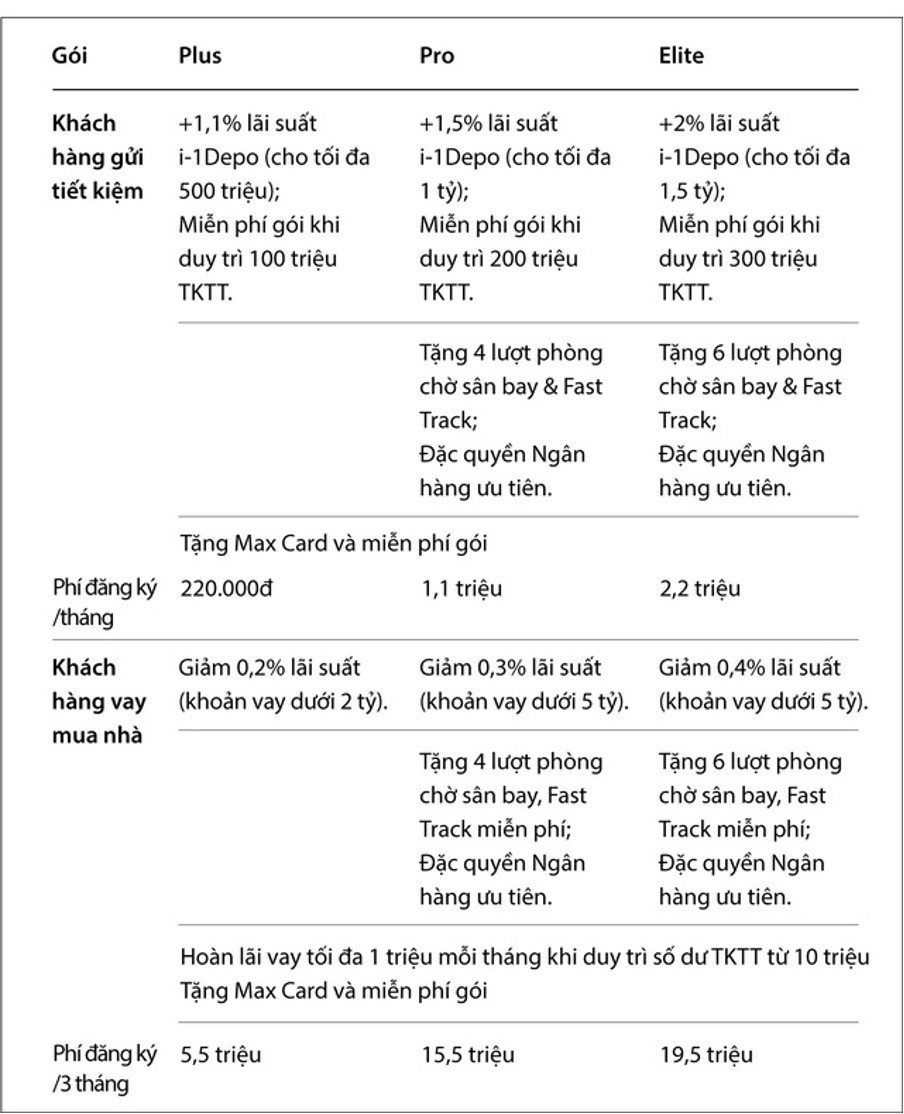
Với mức phí từ 220.000 đồng đến tối đa 2,2 triệu đồng/ tháng cho gói tiền gửi và từ 5,5 triệu đến tối đa 19,5 triệu đồng/ 3 tháng cho gói hỗ trợ lãi suất vay, tổng giá trị lợi ích mà khách hàng nhận được có thể lên tới trên 610 triệu đồng, khoản lợi ích tối ưu trên chi phí bỏ ra.
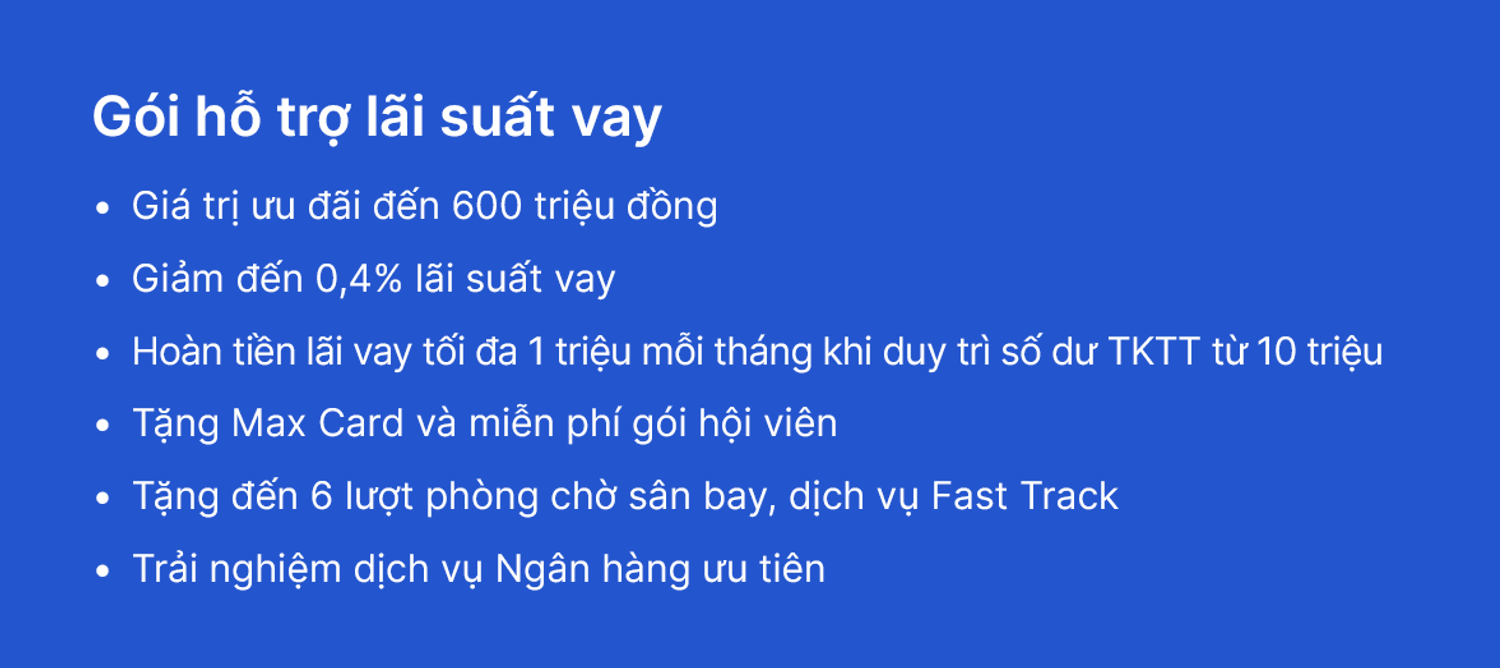
Một số quyền lợi tiêu biểu của VIB Up. Mức ưu đãi tối đa áp dụng theo điều kiện từng gói.

Khi một sản phẩm không còn phù hợp với tất cả

Nhu cầu tài chính ngày càng đa dạng khiến cho mô hình “one-size-fits-all” (một sản phẩm cho tất cả) đang dần trở nên kém hiệu quả. Một người đang mua nhà có thể quan tâm nhiều hơn đến việc tối ưu chi phí vay vốn. Một người đang tích lũy tài sản lại mong muốn gia tăng lợi tức tiền gửi. Trong khi đó, một khách hàng thường xuyên di chuyển có thể đánh giá cao các đặc quyền sân bay hay dịch vụ ưu tiên.

Cùng sử dụng dịch vụ ngân hàng, nhưng mỗi người ở mỗi giai đoạn trong cuộc sống lại có nhu cầu và mong muốn khác nhau. Khi nhu cầu ngày càng khác biệt, việc thiết kế một bộ quyền lợi giống nhau cho tất cả khách hàng cũng dần trở nên kém phù hợp hơn

Chúng ta đang sống trong thời đại của những gói hội viên

Một thập kỷ trước, chúng ta mua đĩa nhạc. Hôm nay, chúng ta trả phí Spotify để nghe nhạc.

Trước đây, chúng ta mua DVD. Hôm nay, chúng ta chọn gói xem phim trên Netflix.

Từ giải trí, mua sắm, di chuyển đến công nghệ, mô hình chọn gói (subscription) đang thay đổi cách con người tiếp cận dịch vụ. Thay vì mua đứt sản phẩm, người dùng trả phí định kỳ để nhận quyền lợi và trải nghiệm liên tục, linh hoạt và cá nhân hóa hơn.

Quảng cáo

Điều họ lựa chọn không chỉ là sản phẩm, mà là phiên bản dịch vụ phù hợp nhất với nhu cầu của mình ở từng thời điểm.

Khi ngân hàng chuyển sang mô hình subscription

Nhiều ngân hàng số hàng đầu thế giới đã đi trước một bước khi chuyển từ bán sản phẩm sang bán trải nghiệm theo cấp độ hội viên, nơi người dùng có thể trả phí để chọn gói dịch vụ với quyền lợi phù hợp nhất cho chính mình.

Các ngân hàng số tại châu Âu là những người đi tiên phong cho xu hướng này. Revolut xây dựng hệ sinh thái theo các hạng Plus, Premium, Metal hay Ultra, trong khi N26 và Monzo phát triển những mô hình tương tự.

Điểm chung là thay vì một sản phẩm giống nhau cho tất cả người dùng, ngân hàng đóng gói lãi suất, đặc quyền du lịch, ưu đãi chi tiêu và nhiều dịch vụ thành những lựa chọn khác nhau để khách hàng tự chọn phong cách đồng hành của mình.

Từ Max Card đến VIB Up: Bước tiếp theo của chiến lược cá nhân hóa

Tại Việt Nam, VIB đã từng bước hiện thực hóa tư duy “chọn gói” này với Max Card và tiếp theo là VIB Up.
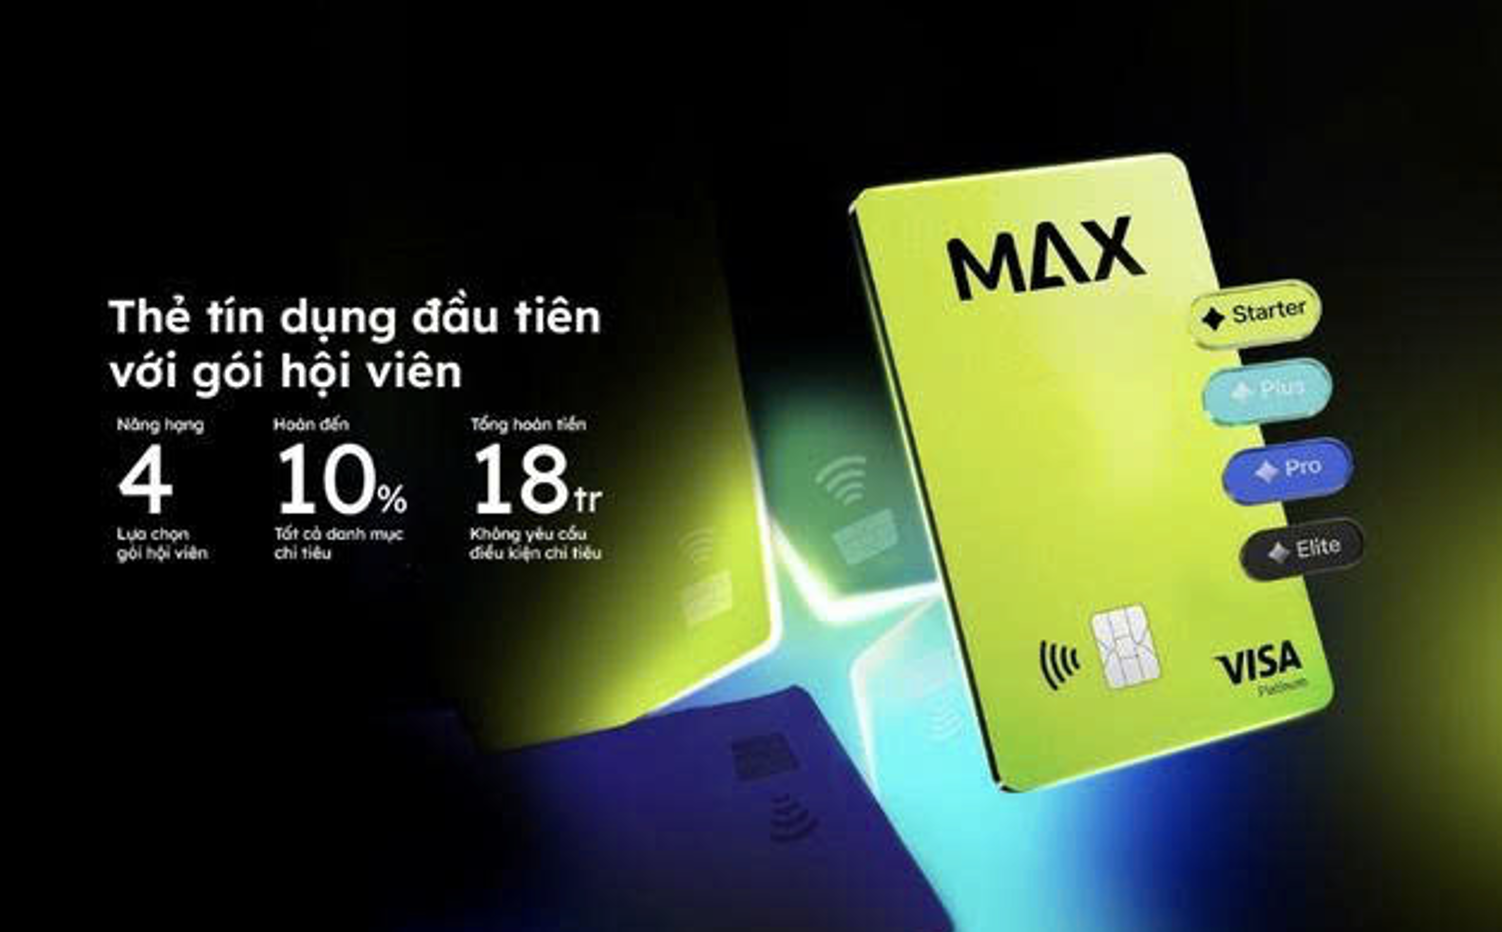
Max Card – dòng thẻ tín dụng thế hệ mới của VIB – cho phép chủ thẻ chủ động lựa chọn một trong bốn gói hội viên linh hoạt theo chu kỳ ba tháng, không yêu cầu chi tiêu tối thiểu hay số dư duy trì.

Sau hơn hai tháng ra mắt, Max Card đã thu hút hơn 75.000 khách hàng đăng ký sử dụng, cho thấy nhu cầu ngày càng lớn đối với những sản phẩm tài chính có khả năng cá nhân hóa trải nghiệm.

Nếu Max Card tập trung vào việc tối ưu chi tiêu, thì VIB Up tiếp tục mở rộng triết lý đó sang toàn bộ hành trình tài chính cá nhân với các nhu cầu lớn hơn như vay vốn, tiết kiệm, quản lý dòng tiền và dịch vụ ưu tiên.
Trong nhiều năm, cuộc đua giữa các ngân hàng thường xoay quanh câu chuyện về giá và sản phẩm với nhiều loại thẻ hơn, nhiều gói vay hơn, nhiều chương trình ưu đãi hơn.

Nhưng trong kỷ nguyên của cá nhân hóa, điều khách hàng cần có thể không phải là nhiều hơn mà là phù hợp hơn. VIB Up vì vậy không đơn thuần là một gói sản phẩm mới. Đó là cách VIB chuyển từ tư duy thiết kế sản phẩm cho số đông sang thiết kế bộ giải pháp phù hợp với từng nhu cầu tài chính cụ thể nhằm mang đến trải nghiệm và lợi ích tối ưu cho từng khách hàng trong mỗi giai đoạn khác nhau của cuộc sống.

Tương lai của ngành tài chính có thể không nằm ở việc cung cấp nhiều sản phẩm hơn, mà ở khả năng giúp mỗi khách hàng xây dựng một phiên bản tài chính phù hợp nhất dành riêng cho mình.
Theo doanhnghiepkinhtexanh.vn Sao chép

Cùng chuyên mục Ngân hàng

TPBank dự kiến chi gần 1.400 tỷ đồng trả cổ tức tiền mặt

TPBank chốt ngày 5/10/2026 là ngày đăng ký cuối cùng để cổ đông nhận cổ tức tiền mặt tỷ lệ 5% và cổ phiếu tỷ lệ 15%. Nếu hoàn tất đợt phát hành, vốn điều lệ ngân hàng dự kiến tăng lên khoảng 31.901 tỷ đồng.

TPBank huy động 1.000 tỷ đồng qua lô trái phiếu lớn nhất từ đầu năm TPBank được “bật đèn xanh” tăng vốn thêm 4.161 tỷ đồng

VietinBank hợp tác Finviet xây dựng hệ sinh thái tài chính số dành cho hộ kinh doanh

Ngày 21/9/2026, VietinBank và Finviet đã ký kết Biên bản ghi nhớ hợp tác chiến lược (MOU - Memorandum of Understanding) nhằm xây dựng hệ sinh thái tài chính số dành cho hộ kinh doanh tại Việt Nam.

VietinBank huy động 16.000 tỷ đồng cho bất động sản và PPP VietinBank đồng hành cùng khách hàng và gia đình qua nhiều thế hệ

HDBank được chấp thuận tăng vốn thêm hơn 22.000 tỷ đồng

Ngân hàng Nhà nước đã chấp thuận phương án tăng vốn điều lệ của HDBank thêm tối đa 22.015 tỷ đồng. Nếu hoàn tất các cấu phần phát hành, vốn điều lệ của ngân hàng dự kiến vượt 72.000 tỷ đồng.

HDBank dự kiến phát hành 20.000 tỷ đồng trái phiếu HDBank lên kế hoạch huy động 500 triệu USD trái phiếu quốc tế

NCB và Petrolimex hợp tác chiến lược, kết nối hiệu quả hê sinh thái năng lượng và tài chính

Ngày 22/9/2026, Tập đoàn Xăng dầu Việt Nam (Petrolimex) và Ngân hàng TMCP Quốc Dân (NCB) chính thức ký kết thỏa thuận hợp tác chiến lược toàn diện, mở ra cơ hội kết nối sâu rộng giữa 2 bên trong việc triển khai các giải pháp tài chính – ngân hàng vượt trội phục vụ nhu cầu phát triển mạnh mẽ trong giai đoạn mới.

NCB muốn tăng gấp đôi vốn điều lệ lên gần 62.280 tỷ đồng trong năm tới NCB sẽ tài trợ vốn cho dự án Đầu tư xây dựng tuyến đường kết nối Sân bay Gia Bình với Thủ đô Hà Nội

VietinBank đồng hành cùng khách hàng và gia đình qua nhiều thế hệ

Ngày 16/9/2026 tại TP. HCM, VietinBank tổ chức Tọa đàm chuyên sâu “Kiến tạo nền móng - Khởi dựng tương lai” dành cho Khách hàng Ưu tiên, mở đầu chuỗi hoạt động về quản trị, gìn giữ, phát triển và chuyển giao giá trị cho thế hệ kế cận.

VietinBank dành 50.000 tỷ đồng tín dụng tiếp sức các động lực tăng trưởng kinh tế VietinBank: Dữ liệu làm nền tảng, AI làm động lực chuyển đổi số

LPBank vừa tất toán trái phiếu cũ, vừa lên kế hoạch huy động gần 12.000 tỷ đồng

Ngân hàng TMCP Lộc Phát Việt Nam (LPBank, mã: LPB) sau khi chi 2.500 tỷ đồng mua lại trước hạn hai lô trái phiếu và dự kiến tất toán thêm 1.000 tỷ đồng, đang chuẩn bị hai kế hoạch phát hành mới với tổng quy mô có thể đạt gần 12.000 tỷ đồng.

LPBank công bố danh sách cổ đông mới nhất sở hữu trên 1% vốn: Hai cá nhân sở hữu gần 10% LPBank huy động gần 12.000 tỷ đồng sau khi tỷ phú Phạm Nhật Vượng trở thành cổ đông lớn

Nới tín dụng cho bất động sản du lịch, khách sạn, nhà hàng: “Van mở”, nhưng tâm điểm nằm ở kiểm soát dòng tiền

Ngân hàng Nhà nước Việt Nam vừa mở thêm dư địa tín dụng cho nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng trong năm 2026. Nhưng nếu chỉ nhìn chính sách này như một động tác “nới room” cho bất động sản thì chưa đủ. Bởi với một khách sạn, resort

Những điểm cần lưu ý đằng sau số liệu nợ xấu ngành Ngân hàng quý II/2026 Bộ Tài chính sắp tổ chức đợt tiếp xúc nhà đầu tư không kèm phát hành trái phiếu quốc tế

Siết vốn vào “sân sau”, ngân hàng được yêu cầu mở rộng cách cho doanh nghiệp vay

Các ngân hàng phải kiểm soát tình trạng vốn tập trung vào doanh nghiệp, nhóm khách hàng lớn và dự án trong cùng hệ sinh thái có thể gây rủi ro. Chính phủ yêu cầu mở rộng cho vay dựa trên dòng tiền, chuỗi cung ứng và phương án kinh doanh, qua đó giảm sự phụ thuộc của doanh nghiệp vào tài sản thế chấp.

Ngân hàng Nhà nước: Không tính dư nợ tăng thêm của nhà hàng, khách sạn, khu nghỉ dưỡng vào tín dụng bất động sản Hiện đại hóa hệ thống ngân hàng, xử lý tổ chức tín dụng yếu kém, tăng khả năng tiếp cận vốn cho doanh nghiệp

Hiện đại hóa hệ thống ngân hàng, xử lý tổ chức tín dụng yếu kém, tăng khả năng tiếp cận vốn cho doanh nghiệp

Ngày 18/9/2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đã ký ban hành Quyết định số 1809/QĐ-TTg phê duyệt Đề án “Tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa".

Ngân hàng Việt tăng tốc “săn” vốn ngoại Nhu cầu vốn trong nền kinh tế tăng nhanh, áp lực đè nặng lên vai ngân hàng Cuộc đua lãi suất của các ngân hàng: Áp lực tín dụng lớn từ các siêu dự án

HDBank tiếp tục vào Top 50 Forbes Việt Nam trong bước chuyển lớn của thị trường vốn

Ngân hàng TMCP Phát triển TP.HCM (HDBank, HoSE: HDB) tiếp tục được vinh danh trong Top 50 Công ty niêm yết tốt nhất Việt Nam 2026 tại Diễn đàn Kinh doanh Forbes Việt Nam, diễn ra ngày 17/9 tại TP.HCM. Sự kiện năm nay đặt dấu ấn của những doanh nghiệp hàng

HDBank thu về 5.000 tỷ đồng qua kênh trái phiếu từ đầu năm HDBank dự kiến phát hành 20.000 tỷ đồng trái phiếu

Khơi thông nguồn vốn cho DNNVV: Cần sự phối hợp đồng bộ từ nhiều phía

Tại Hội nghị “Tăng cường khả năng tiếp cận vốn tín dụng cho Doanh nghiệp nhỏ và vừa” tổ chức sáng ngày 18/9, Thống đốc NHNN Phạm Đức Ấn khẳng định ngành Ngân hàng luôn sẵn sàng cung ứng nguồn vốn cho sản xuất, kinh doanh; đồng thời nhấn mạnh việc tháo gỡ khó khăn cho DNNVV phải dựa trên tinh thần “rõ vấn đề, rõ trách nhiệm, rõ giải pháp”.

Chưa rời đường đua, vốn điều lệ của Chứng khoán TCBS (TCX) sớm được nâng lên gần 33.300 tỷ đồng Những điểm cần lưu ý đằng sau số liệu nợ xấu ngành Ngân hàng quý II/2026