Khoảng hụt huy động 2,6 triệu tỷ đồng
Theo báo cáo Tín dụng và Lãi suất ngân hàng tháng 9/2026 của Chứng khoán Kỹ thương (TCBS), tín dụng toàn hệ thống đến ngày 30/9 tăng 11,59% so với cuối năm 2025, thấp hơn mức tăng 13,37% cùng kỳ năm trước.
Trong khi đó, huy động vốn đến ngày 28/9 tăng 9,78%, thấp hơn tốc độ tăng trưởng tín dụng 1,1 điểm %.
Chênh lệch này cho thấy áp lực cân đối nguồn vốn vẫn hiện hữu khi nhu cầu vay tăng tốc vào giai đoạn cuối năm. Dù huy động cải thiện trong hai quý gần nhất, khoảng hụt tích lũy từ đầu năm vẫn chưa được bù đắp.
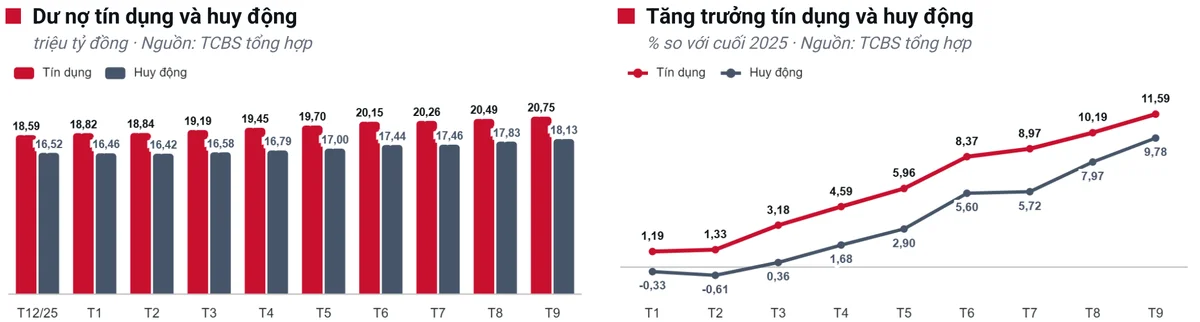
Chứng khoán TCBS cho biết sau khi gần như đi ngang trong quý I với mức tăng 0,4%, huy động vốn toàn hệ thống tăng 5,2% trong quý II và 4% trong quý III so với quý trước. Tốc độ này nhanh hơn tín dụng, lần lượt tăng 5% và 3% trong hai quý tương ứng.
Tuy nhiên, đến cuối quý III, dư nợ tín dụng vẫn cao hơn huy động khoảng 2,6 triệu tỷ đồng, so với mức chênh lệch 2,1 triệu tỷ đồng cuối năm 2025.
Áp lực có thể gia tăng trong quý IV, giai đoạn thường ghi nhận nhu cầu tín dụng cao. Riêng năm 2025, tăng trưởng tín dụng tăng thêm 5,2 điểm % trong quý cuối năm. Với dự báo tín dụng cả năm 2026 tăng khoảng 16%, Chứng khoán TCBS đánh giá cạnh tranh huy động vốn sẽ tiếp tục căng thẳng, khiến lãi suất khó giảm nhanh.
Lãi suất cho vay tăng, ngân hàng phân hóa
Áp lực chi phí vốn đã phản ánh vào diễn biến lãi suất cho vay trong quý III. Theo Chứng khoán TCBS, các ngân hàng tư nhân như LPB, VIB và TCB tiếp tục điều chỉnh lãi suất cho vay khi chi phí huy động tăng và nhu cầu tín dụng bước vào mùa cao điểm.
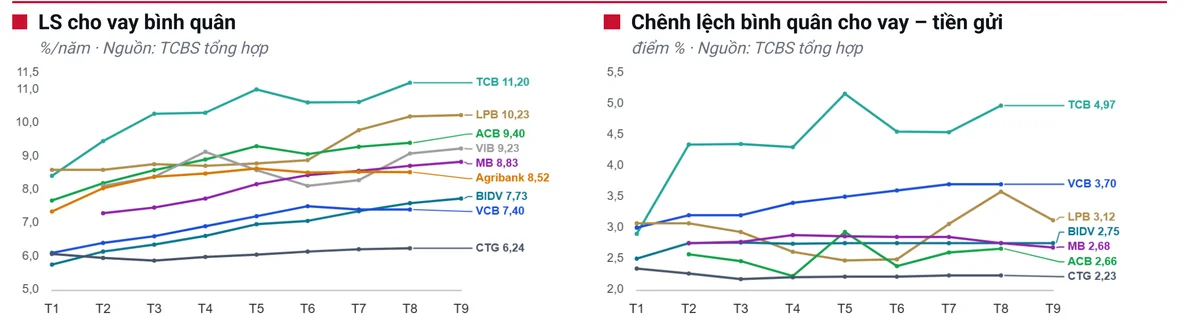
Ngược lại, nhóm ngân hàng quốc doanh Big4, ngoại trừ BIDV, gần như giữ nguyên lãi suất từ quý II nhờ lợi thế nguồn vốn giá rẻ và vai trò bình ổn mặt bằng lãi suất.
Theo số liệu Ngân hàng Nhà nước, mặt bằng lãi suất cho vay phổ biến tăng lên 8,4-10,7%/năm trong tháng 8, từ mức 6,7-9%/năm cuối năm 2025.
Dù lãi suất cho vay tăng, chênh lệch giữa lãi suất cho vay và huy động bình quân tại phần lớn ngân hàng vẫn đi ngang hoặc nới nhẹ trong quý III. Diễn biến này cho thấy các ngân hàng nhìn chung vẫn có khả năng chuyển một phần chi phí vốn tăng thêm sang người vay, qua đó hỗ trợ biên lãi.
Mức độ cải thiện khác nhau tùy thuộc vào cơ cấu nguồn vốn và khả năng định giá cho vay. Những ngân hàng có nguồn vốn giá rẻ như VCB hoặc tỷ trọng cho vay khách hàng cá nhân với lãi suất cao như TCB ghi nhận mức nới rộng chênh lệch rõ hơn.
Trong dự báo quý IV/2026, TCBS cho rằng lãi suất nhiều khả năng đi ngang ở vùng cao. theo tính toán của từ các chuyên gia của Công ty, biên lãi ròng (NIM) toàn ngành dao động quanh 3-3,1% từ quý IV/2025 đến quý II/2026; diễn biến chênh lệch lãi suất quý III cho thấy mặt bằng này có khả năng được duy trì.
Tuy nhiên, lạm phát tháng 9 tăng 5,08% cùng áp lực cạnh tranh tiền gửi khiến chi phí vốn khó giảm nhanh. Trong khi đó, dư địa tăng lãi suất cho vay tại nhóm Big4 đang thu hẹp. Chênh lệch lãi suất do đó nhiều khả năng ổn định, với mức độ phân hóa phụ thuộc vào khả năng kiểm soát chi phí vốn của từng ngân hàng.
Mặt bằng lãi suất cao có thể tạo lợi thế cho những ngân hàng có nguồn vốn giá rẻ, tỷ lệ tiền gửi không kỳ hạn (CASA) cao như VCB và TCB trong việc duy trì biên lãi. Cùng với đó, các doanh nghiệp Bảo hiểm và doanh nghiệp có lượng tiền mặt ròng lớn cũng có thể cải thiện thu nhập lãi từ tiền gửi, trái phiếu.
Chiều ngược lại, Bất động sản chịu sức ép từ chi phí vốn và lãi vay mua nhà tăng. Các ngành thâm dụng vốn, đòn bẩy cao như Thép, Xây dựng hạ tầng, Năng lượng, cùng những lĩnh vực tiêu dùng phụ thuộc tín dụng như Ô tô, Điện máy cũng đối mặt với áp lực chi phí.