Trong những tháng đầu năm 2025, nhu cầu tiêu dùng đã cải thiện so với quý trước, được hỗ trợ bởi các yếu tố kinh tế vĩ mô tích cực như tăng trưởng GDP 6,9% so với cùng kỳ và tăng trưởng xuất khẩu 10,6%, góp phần nâng cao thu nhập và sức mua của người tiêu dùng. Nhờ đó, chuỗi bán lẻ đã tiếp tục xu hướng phục hồi và ghi nhận mức tăng trưởng tổng doanh thu tốt.
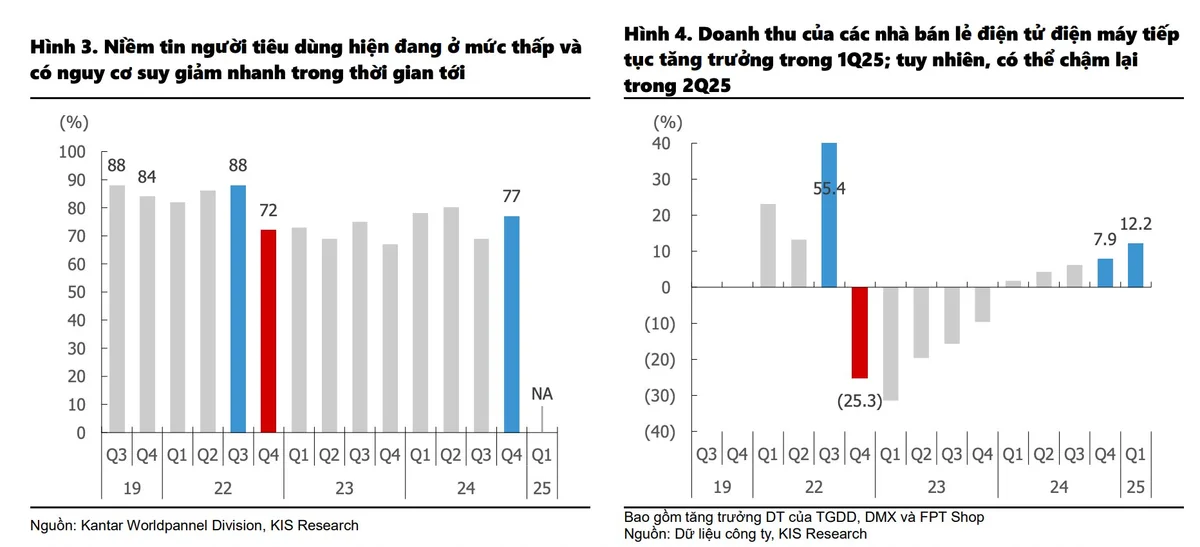
Tuy nhiên, báo cáo mới nhất của Chứng khoán KIS chỉ ra rằng trong phần còn lại của năm 2025, nhu cầu tiêu dùng có thể vẫn yếu hoặc thậm chí suy giảm nếu các chính sách thuế quan ảnh hưởng tiêu cực đến nền kinh tế. Theo KIS, xu hướng chi tiêu có thể giảm do niềm tin người tiêu dùng suy yếu trong bối cảnh tương lai nhiều bất định. Cùng với đó, sức mua cũng có thể giảm khi sản xuất công nghiệp chậm lại do nhu cầu xuất khẩu giảm, kéo theo thu nhập của người tiêu dùng giảm.
Tiêu dùng không thiết yếu sẽ chịu ảnh hưởng nặng nề hơn
KIS chỉ ra rằng các chuỗi bán lẻ niêm yết đã ghi nhận kết quả kinh doanh tích cực trong quý 1/2025. Với mảng điện tử - điện máy, xu hướng phục hồi khác nhau giữa các chuỗi. Tổng doanh thu tăng trưởng 12,2% song tốc độ phục hồi không đồng đều giữa các chuỗi. Cụ thể, Thế Giới Di Động (TGDD) và Điện Máy Xanh (ĐMX) phục hồi mạnh hơn với mức tăng lần lượt là 22% và 10% so với cùng kỳ, trong khi FPT Shop chỉ tăng 2,8%.
KIS cho rằng nguyên nhân là do MWG đã giành được thêm thị phần. Sang tới quý 2, dự phóng nhu cầu tổng thể đối với ICT-điện tử điện máy sẽ tiếp tục yếu do người tiêu dùng có xu hướng trì hoãn mua sắm vì sự bất định về triển vọng tương lai. Điều này sẽ làm chậm lại quá trình phục hồi của các chuỗi bán lẻ ICT-CE niêm yết. Bên cạnh đó, việc nhu cầu yếu có kéo dài đến quý 3 hay không sẽ phụ thuộc phần lớn vào tác động thực tế của chính sách thuế quan lên nền kinh tế.
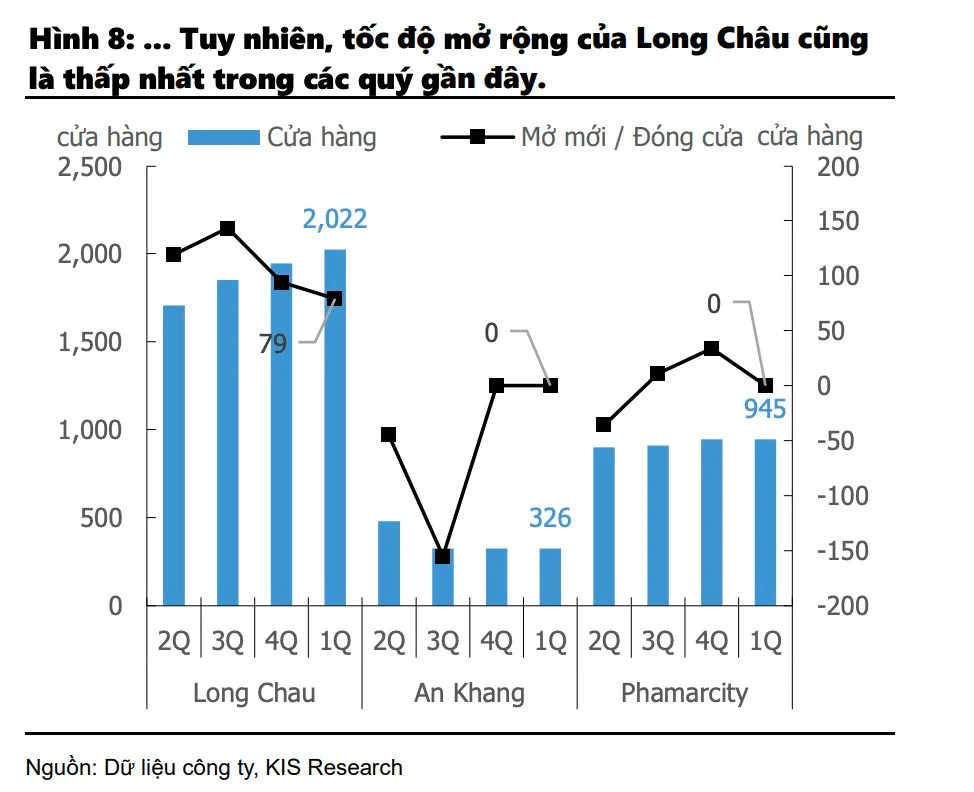
Tại mảng bán lẻ dược phẩm, trong quý đầu năm số lượng nhà thuốc hiện đại tăng thêm 79 nhà thuốc, đạt tổng cộng 3.293 nhà thuốc, mức tăng trưởng chậm lại so với việc mở mới 131 nhà thuốc trong quý 4 năm ngoái. Sự mở rộng chủ yếu do Long Châu dẫn dắt, trong khi số lượng cửa hàng của An Khang và Pharmacity giữ nguyên. KIS nhận định thị trường bán lẻ nhà thuốc hiện đại đã qua giai đoạn tăng trưởng nhanh, bước vào giai đoạn hợp nhất thị phần với tổng giá trị thị trường tăng chậm lại và thị phần được tập trung vào một vài chuỗi lớn. Trong quý 2, KIS dự báo Long Châu sẽ tiếp tục mở thêm khoảng 80 nhà thuốc, trong khi Pharmacity có thể mở rộng chậm lại và An Khang sẽ duy trì số lượng cửa hàng hiện tại để tập trung đạt điểm hòa vốn.
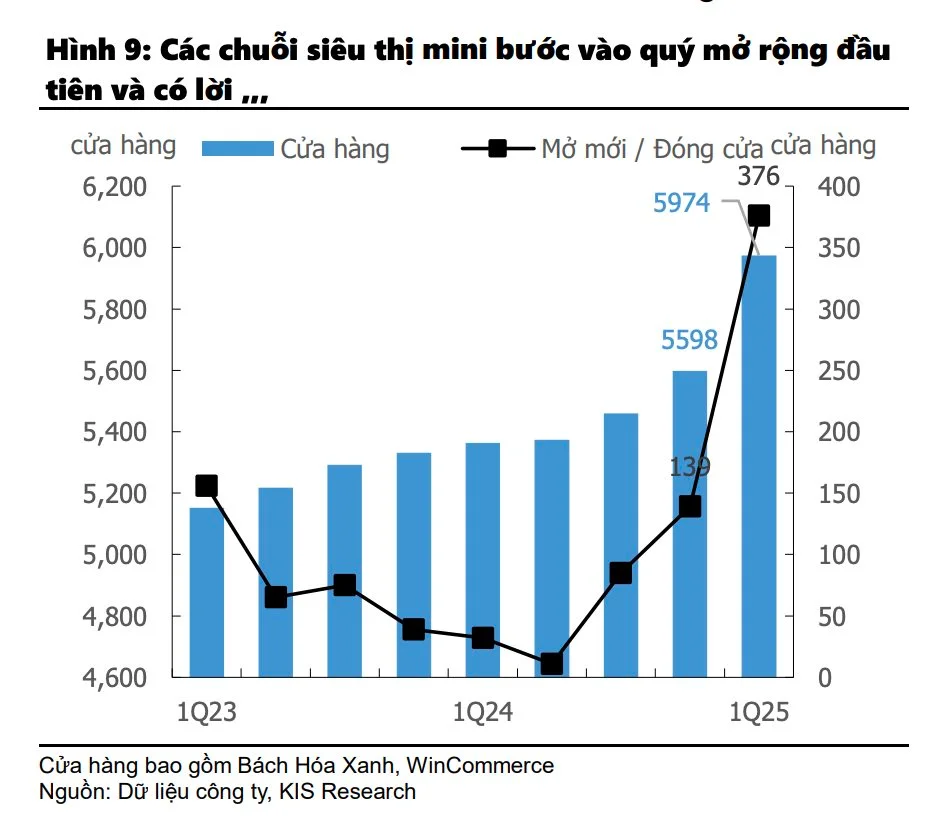
Đối với chuỗi bách hoá - siêu thị mini, KIS nhận định mảng này đang bước vào giai đoạn mở rộng. Trong quý 1, hai chuỗi siêu thị mini (Bách Hóa Xanh và WinCommerce) đã bước vào giai đoạn mở rộng đầu tiên với số lượng mở mới lần lượt đạt 232 và 144 cửa hàng, nhanh hơn so với kỳ vọng. Hai chuỗi cũng đang đẩy mạnh mở rộng tại khu vực miền Trung để giành thị phần, với khoảng 70% số cửa hàng mới của BHX (~162 cửa hàng) và 45% của WCM (~64 cửa hàng) được mở tại khu vực này. Mặc dù lợi nhuận sau thuế của BHX và WCM giảm so với quý 4 liền trước, song KIS cho rằng đây không phải tín hiệu xấu vì hai chuỗi ưu tiên mở rộng cửa hàng để xây dựng lợi thế cạnh tranh về quy mô. Trong quý 2/2025, hai chuỗi có thể sẽ tiếp tục mở rộng nhanh, nhưng tốc độ có thể chậm lại nếu nhu cầu tiêu dùng bị ảnh hưởng.
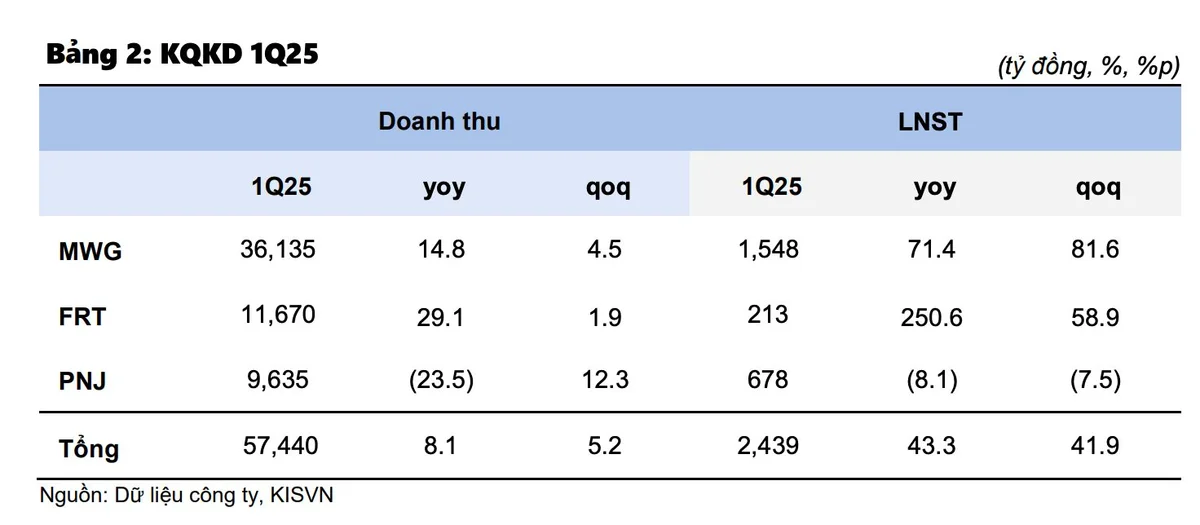
MWG đặt ngôi sao hy vọng với Bách Hoá Xanh, FRT lãi lớn nhờ bán thuốc, PNJ gặp áp lực kép
Về kết quả kinh doanh các doanh nghiệp bán lẻ, với MWG, trong quý 2.2025 KIS Research cho rằng tăng trưởng doanh thu của hai chuỗi TGDD và ĐMX có thể sẽ không mạnh như trong quý đầu năm do tác động của thuế quan lên nhu cầu tiêu dùng, điều này ít nhất là ảnh hưởng đến mong muốn chi tiêu của người tiêu dùng. Trong khi đó, số lượng cửa hàng dự kiến sẽ được duy trì ở mức hiện tại.
Doanh thu của Bách Hóa Xanh tăng lên 3.900 tỷ đồng nhờ việc mở rộng thêm 232 cửa hàng Mặc dù tốc độ mở cửa hàng nhanh, doanh thu bình quân trên mỗi cửa hàng vẫn duy trì ở mức 1,9–2,0 tỷ đồng nhờ tăng trưởng doanh thu cùng cửa hàng (SSSG) của các cửa hàng hiện hữu duy trì ở mức tăng trưởng cũng như doanh thu của các cửa hàng mới cao. Dựa trên doanh thu bình quân mỗi cửa hàng, KIS ước tính lợi nhuận sau thuế của BHX khoảng 25-50 tỷ đồng trong quý 1. Đây là tín hiệu tích cực khi tốc độ mở rộng nhanh hơn kỳ vọng và chuỗi vẫn báo cáo lợi nhuận sau thuế dương. Trong quý 2/2025, Bách Hoá Xanh có thể sẽ tiếp tục mở thêm 200-250 cửa hàng, đồng thời ghi nhận lợi nhuận sau thuế khoảng 50-100 tỷ đồng (do lợi nhuận từ các cửa hàng mở trong quý 4/2024 và giảm lỗ ở các cửa hàng mở trong quý 1).
Tổng cộng, KIS cho rằng LNST quý 2 của MWG sẽ thấp hơn so với quý 1 do bước vào mùa thấp điểm. Thông thường, lợi nhuận quý 2 sẽ thấp hơn quý 1 khoảng 20%. Do đó, nếu nhu cầu không suy yếu thêm do tác động từ thuế quan, KIS kỳ vọng lợi nhuận sau thuế của MWG sẽ đạt khoảng 1.200 tỷ đồng hoặc cao hơn. Ngược lại, nếu nhu cầu yếu hơn kỳ vọng, con số này có thể thấp hơn.
Với FPT Retail (FRT), Long Châu tiếp tục là động lực chính thúc đẩy tăng trưởng doanh thu và LNST, trong khi đà phục hồi của FPT Shop đang chậm lại. Tốc độ mở rộng chuỗi nhà thuốc gần như thấp nhất trong các quý gần đây, trong khi số trung tâm tiêm chủng tăng nhẹ. Trong quý 2, KIS cho rằng tăng trưởng doanh thu của FRT có thể chậm lại (~80 cửa hàng Long Châu và khoảng 20 trung tâm tiêm chủng). Doanh thu của FPT Shop sẽ tiếp tục ảm đạm (đặc biệt khi xem xét tác động của thuế quan đến nhu cầu tiêu dùng). Việc đóng cửa cửa hàng có thể vẫn tiếp diễn trong các quý tới, nhưng ở mức độ thấp. Do đó, KIS cho rằng FPT Shop có thể tiếp tục ghi nhận lỗ nhỏ sau thuế do doanh thu vẫn chưa đủ bù đắp chi phí cố định.
Lợi nhuận sau thuế của FRT vẫn sẽ tiếp tục tăng mạnh nhờ đóng góp từ các nhà thuốc hiện hữu; còn trung tâm tiêm chủng sẽ tiếp tục trong giai đoạn tìm điểm hòa vốn.
Với PNJ, trong quý 1/2025, PNJ chịu áp lực kép khi không chỉ tiêu dùng yếu đi, giá vàng tăng cũng ảnh hưởng tiêu cực khiến trang sức trở nên đắt đỏ hơn và người tiêu dùng mua ít đi, đặc biệt cũng tác động tới cả nguồn cung vàng nguyên liệu. Trong quý 2 này, KIS cho tằng nhu cầu mua sắm trang sức bán lẻ sẽ phụ thuộc vào triển vọng giá vàng - điều sẽ tiếp tục biến động do ảnh hưởng của các điều kiện kinh tế vĩ mô toàn cầu.
Bên cạnh đó, doanh số vàng 24K sẽ tiếp tục giảm mạnh so với mức cơ sở cao của cùng kỳ năm trước. Việc giá vàng cao cũng đã làm tăng chi phí nguyên vật liệu, từ đó ảnh hưởng tiêu cực đến biên lợi nhuận gộp của mảng bán lẻ trang sức. Trong quý 2/2025, KIS dự báo lợi nhuận sau thuế của PNJ có thể tiếp tục giảm nhẹ do doanh số bán lẻ trang sức yếu và tình trạng thiếu hụt nguồn cung vàng nguyên liệu vẫn tiếp diễn.