Trong một năm nhiều biến động, các thông tin cập nhật cho thấy hệ thống ngân hàng Việt Nam vẫn vững vàng và kết quả kinh doanh dù không tăng trưởng mạnh như những năm trước nhưng vẫn được coi là khá khả quan. Theo ông vì sao ngành ngân hàng có được kết quả này?
Báo cáo tài chính công bố cho thấy mặc dù tăng trưởng lợi nhuận có phần giảm tốc nhưng nhìn chung, các ngân hàng thương mại đều vẫn đang làm ăn có lãi, nhiều thành viên thậm chí ghi nhận lợi nhuận tăng trưởng khá tốt.
ROE (tỷ số lợi nhuận trên vốn chủ sở hữu) trung bình toàn hệ thống vẫn đạt mức khá cao 15% - 16%, ROA (tỷ số lợi nhuận trên tài sản) khoảng 1% - 1,3%, là mức khá cao so với mức trung bình các ngân hàng ở Đông Nam Á. Tỷ lê nợ xấu vẫn được giữ ở mức khá thấp, dưới 3%, tất nhiên, nợ xấu thực tế vẫn chưa bộc lộ hết do chính sách giãn hoãn nợ.
Có thể nói, hệ thống các tổ chức tín dụng Việt Nam đã trải qua một năm đầy biến động, tuy nhiên, vẫn ghi nhận kết quả khả quan là nhờ nền tảng năng lực tài chính vững mạnh được xây đắp qua nhiều năm, quy mô vốn điều lệ ngày càng được cải thiện, nền tảng ngày càng vững mạnh khi các thành viên lần lượt tiếp cận các chuẩn mực cao hơn như Basel II và Basel III; chính sách tiền tệ giữ được ổn định trên nhiều mặt trận.
Dù nợ xấu nổi lên, dự báo áp lực lớn năm tới, song toàn hệ thống vẫn phát huy được vai trò huyết mạch trong đảm bảo thanh khoản và thanh toán, thúc đẩy nguồn vốn cho nền kinh tế, đồng hành và hỗ trợ được nhất định cho các doanh nghiệp và người dân vay vốn vượt qua khó khăn sau đại dịch.
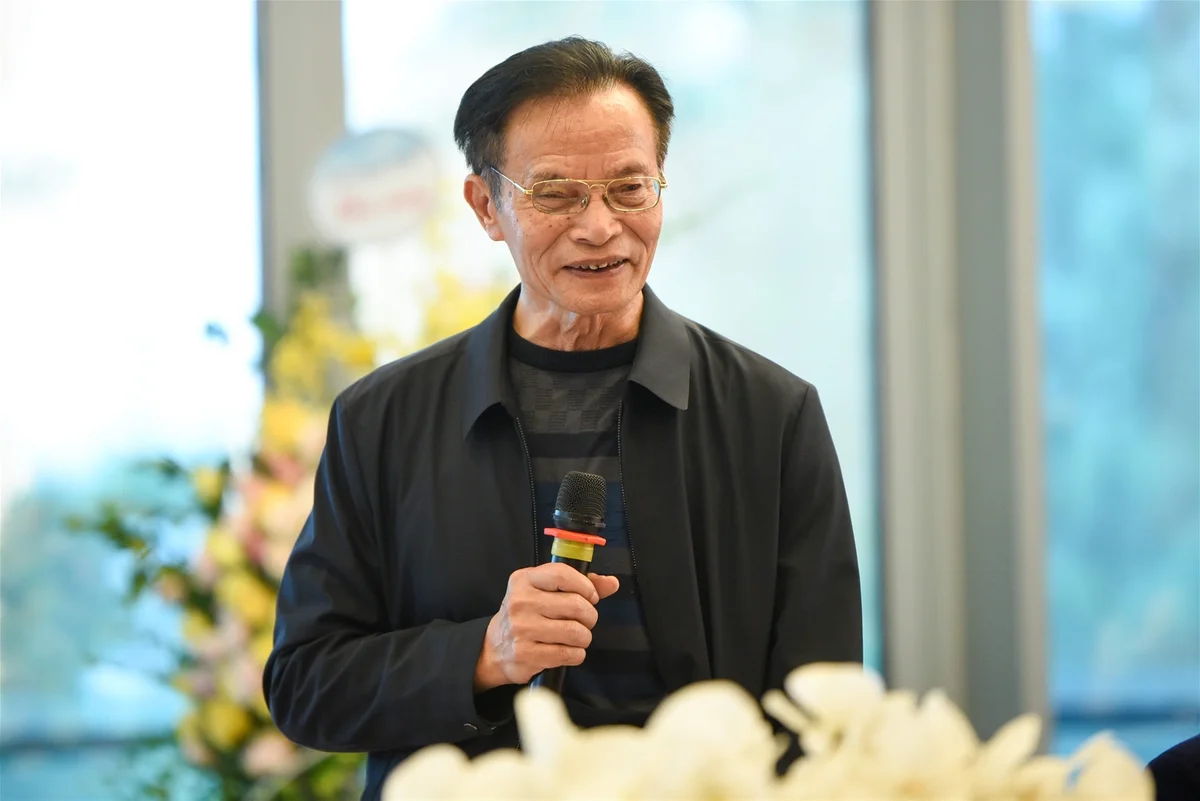
“Dù nợ xấu nổi lên, dự báo áp lực lớn năm tới, song toàn hệ thống vẫn phát huy được vai trò huyết mạch trong đảm bảo thanh khoản và thanh toán, thúc đẩy nguồn vốn cho nền kinh tế, đồng hành và hỗ trợ được nhất định cho các doanh nghiệp và người dân vay vốn vượt qua khó khăn sau đại dịch” – TS. Lê Xuân Nghĩa
Mặc dù vẫn đạt được nhiều kết quả khả quan như ông vừa phân tích nhưng chắc chắn, trong bối cảnh hiện tại, những khó khăn đối với ngành là không hề ít. Theo ông, đâu sẽ là những khó khăn, thách thức lớn nhất của ngành ngân hàng trong năm 2024?
Khó khăn lớn nhất trong năm 2024 của hệ thống có lẽ là vấn đề nợ xấu. Dự kiến Thông tư 02/2023/TT-NHNN về cơ cấu nợ, giãn hoãn nợ sẽ kết thúc vào cuối tháng 6/2024.
Để các ngân hàng có thêm thời gian đối phó xử lý nợ xấu và cũng gỡ khó cho các doanh nghiệp trong việc tiếp cận vốn, lãnh đạo các ngân hàng và doanh nghiệp đã có đề xuất Ngân hàng Nhà nước tiếp tục gia hạn Thông tư 02 thêm một năm nữa.
Việc kéo dài thời gian hiệu lực của Thông tư sẽ giúp giãn quá trình xử lý nợ, giúp quá trình trích lập dự phòng rủi ro của các ngân hàng diễn ra từ từ, không ảnh hưởng lớn đến nền tảng tài chính. Đồng thời, doanh nghiệp có thêm nguồn lực, điều kiện tái tạo quay vòng nguồn vốn kinh doanh.
Thưa ông, chúng ta thấy người dân và doanh nghiệp đang được đi vay vốn với chi phí thấp hơn khá nhiều so với khoảng nửa năm trước. Tuy nhiên, thực tế cho thấy tín dụng vẫn chưa thể đẩy ra được nền kinh tế, theo ông, nguyên nhân là do đâu?
Đúng là tới thời điểm hiện tại, mặc dù lãi suất cho vay đã giảm khá nhiều nhưng tăng trưởng tín dụng của các ngân hàng thương mại vẫn ở mức khá thấp, tăng trưởng của toàn hệ thống theo đó chỉ đạt khoảng trên dưới 13% cho cả năm 2023.
Nguyên nhân có thể nhìn thấy khá rõ, là do hầu hết doanh nghiệp đều đang gặp khó khăn đầu ra do nhu cầu tiêu dùng cả trong và ngoài nước đều thấp. Cùng với đó, thị trường bất động sản vẫn đang đóng băng, tín dụng vào kênh này gần như bị tắc nghẽn.
Một số đầu ra có triển vọng lại chưa được khơi thông như tín dụng nhà ở giá rẻ chẳng hạn. Đây là một trong những kênh khiến tín dụng tăng nhanh hơn vì nhu cầu phân khúc nhà ở này rất lớn. Tuy nhiên, thủ tục hành chính, pháp lý đang kẹt nên kênh này vẫn chưa thể khơi thông được.
Bên cạnh đó, xuất khẩu nông sản sang Trung Quốc cũng có dấu hiệu khởi sắc mạnh mẽ quý 3, quý 4 vừa qua. Tuy nhiên, thực tế cho thấy nhu cầu của thị trường này là rất lớn, tiềm năng xuất khẩu sang Trung Quốc vì thế vẫn rất lớn và cần được khai thác. Mà doanh nghiệp muốn khai thác thị trường thì cần tín dụng. Tôi cho rằng các ngân hàng nên nghiên cứu mở rộng cho vay xuất khẩu nông sản sang Trung Quốc.
Liệu những biến động về lãi suất, tỷ giá, lạm phát có còn gây quan ngại trong năm 2024, theo dự báo của ông?
Nhìn lại năm 2023, có thể thấy, dù có những biến động lớn, nhỏ nhưng nhìn chung tỷ giá vẫn được duy trì khá ổn định, có thời điểm giá USD trên chợ đen còn thấp hơn trên thị trường chính thức. Điều đó cho thấy kinh tế vĩ mô của Việt Nam ổn định một cách vững chắc.
Sang năm 2024, tôi cho rằng tỷ giá vẫn sẽ tiếp tục được duy trì ổn định, đồng USD cũng đang có xu hướng giảm, lạm phát Việt Nam cũng khá ổn định, riêng lãi suất cho vay năm tới sẽ bắt đầu giảm mạnh hơn.
Thời gian vừa qua, lãi suất tiền gửi đã giảm rất nhanh nhưng lãi suất cho vay lại chưa giảm với tốc độ tương ứng là do các ngân hàng còn khoản tiền gửi lãi suất cao từ cuối năm trước. Tuy nhiên, bắt đầu từ đầu năm 2024, lãi suất cho vay sẽ bắt đầu giảm nhanh hơn. Đây là một cơ hội lớn để các doanh nghiệp có được nguồn vốn giá rẻ phục vụ cho việc phục hồi hoạt động sản xuất kinh doanh của mình.
Theo đó, tín dụng cũng được kỳ vọng sẽ tăng trưởng cao hơn trong năm tới.
Thêm nữa, Luật Đất đai có thể sẽ được thông qua trong đầu năm tới, những vướng mắc pháp lý liên quan đến lĩnh vực bất động sản, đặc biệt là việc xây dựng nhà giá rẻ sẽ được tháo gỡ. Đây sẽ là một tin rất tốt cho cả doanh nghiệp, ngân hàng và cả những người có nhu cầu mua nhà ở thực.
“Bắt đầu từ đầu năm 2024, lãi suất cho vay sẽ bắt đầu giảm nhanh hơn” – TS. Lê Xuân Nghĩa
Sau năm 2022 đầy khó khăn, có thể nói sang năm 2023 thị trường trái phiếu doanh nghiệp (TPDN) đã có nhiều chuyển biến tích cực, đặc biệt là nửa cuối năm nay. Vậy nhìn sang năm 2024 thì sao, thưa ông?
Đúng là trong nửa sau năm 2023, thị trường TPDN đã cho thấy tín hiệu “ấm dần” và “tan băng” khi hàng loạt các chính sách của cơ quan quản lý đã bắt đầu phát huy tác dụng.
Tuy nhiên, khó khăn chưa hẳn đã qua đi. Áp lực đáo hạn trong năm 2024 là khá lớn. Bên cạnh đó, những doanh nghiệp lâu nay phát hành trái phiếu với khối lượng lớn, nhất là các doanh nghiệp bất động sản, có thể sẽ chưa thể phục hồi mức độ phát hành như trước.
Dù vậy, một tín hiệu đáng mừng là “sân chơi” có thể xuất hiện thêm nhiều doanh nghiệp phát hành mới, có thể từ nhiều ngành nghề khác nhau, không riêng gì bất động sản.
Trong bối cảnh lãi suất tiền gửi ngân hàng thấp như hiện nay, các kênh đầu tư có lãi suất hấp dẫn hơn như TPDN càng có lợi thế. Đây chính là cơ hội tốt cho các doanh nghiệp đã có phương án sản xuất kinh doanh khả thi, được xếp hạng tín nhiệm, có báo cáo tài chính minh bạch có thể huy động vốn một cách thuận lợi.
“Trong bối cảnh lãi suất tiền gửi ngân hàng thấp như hiện nay, các kênh đầu tư có lãi suất hấp dẫn hơn như TPDN càng có lợi thế” – TS. Lê Xuân Nghĩa
Đối với những doanh nghiệp có lượng trái phiếu đáo hạn lớn trong năm 2024, họ sẽ phải sớm tìm ra các giải pháp để trả nợ cho trái chủ như bán bớt tài sản, bán bớt dự án, đổi trái phiếu lấy bất động sản… Nói chung, doanh nghiệp cần phải nhanh chóng tái cấu trúc lại TPDN, dứt điểm nợ nần để chuẩn bị cho giai đoạn kinh doanh mới.
Xin cám ơn ông về những chia sẻ!