VDSC phân tích 4 nguyên nhân Ngân hàng Nhà nước rút ròng mạnh

Theo VDSC, động thái NHNN rút ròng mạnh trong tháng 2 xuất phát từ nhiều nguyên nhân, trong đó có việc chuẩn bị nguồn thanh khoản ứng phó với rủi ro áp lực đáo hạn trái phiếu doanh nghiệp sẽ tăng mạnh từ sau tháng 5.

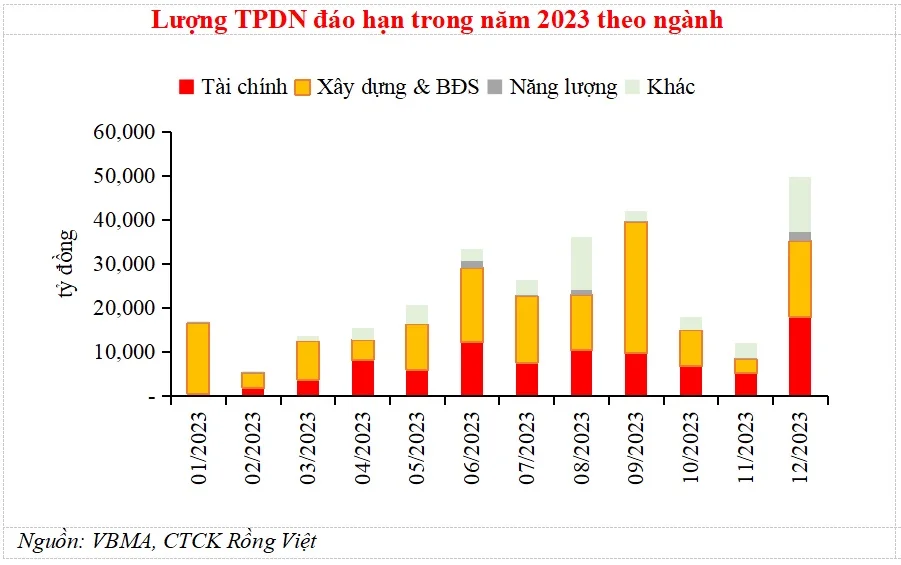
Theo VDSC, điểm rơi của áp lực trả nợ sẽ rơi vào giai đoạn tháng 5-9 và tháng 12/2023

Báo cáo vĩ mô tháng 3 của CTCK Rồng Việt (VDSC) đề cập, Ngân hàng Nhà nước (NHNN) đã có động thái rút ròng khá mạnh trong tháng 2 với quy mô hút ròng xấp xỉ 198.000 tỷ đồng. Trong đó, khoảng 83.200 tỷ đồng tín phiếu đang lưu hành có kỳ hạn 91 ngày, đồng nghĩa với việc một lượng tiền lớn được rút ra khỏi hệ thống ngân hàng và kỳ vọng sẽ được bơm trở lại vào nửa cuối tháng 5/2023.

Theo VDSC, động thái điều hành cung tiền trong tháng qua của NHNN xuất phát từ một số nguyên nhân gồm: 1) tăng trưởng tín dụng thấp vào đầu năm, 2) lãi suất cho vay qua đêm liên ngân hàng giảm mạnh và 3) NHNN tích cực điều tiết để ứng phó với biến động tăng lãi suất của Fed, và cũng có thể là 4) một sự chuẩn bị nguồn thanh khoản để ứng phó với rủi ro áp lực đáo hạn trái phiếu doanh nghiệp (TPDN) sẽ tăng mạnh từ sau tháng 5/2023.

Theo ước tính của công ty chứng khoán này, quy mô TPDN trong năm 2023 khoảng 290.000 tỷ đồng, điểm rơi của áp lực trả nợ sẽ rơi vào giai đoạn tháng 5-9 và tháng 12/2023. Riêng đối với lĩnh vực bất động sản và xây dựng, quy mô TPDN đáo hạn trong năm 2023 là khoảng 145.000 tỷ đồng, trong đó áp lực trả nợ là khoảng 85.000 tỷ đồng trong giai đoạn đỉnh điểm từ tháng 5-9/2023.

Trong 2 tháng đầu năm 2023, việc phát hành TPDN khá ảm đạm, chỉ có Sơn Kim Land và CTCP Đầu tư Phan Vũ là hai doanh nghiệp phát hành thành công với tổng giá trị phát hành tương ứng là 500 tỷ đồng và 110 tỷ đồng, với mức lãi suất lần lượt là 13,5%/năm và 10,5%/năm.
trai-phieu-mua-truoc-han-9325.jpg
Quảng cáo

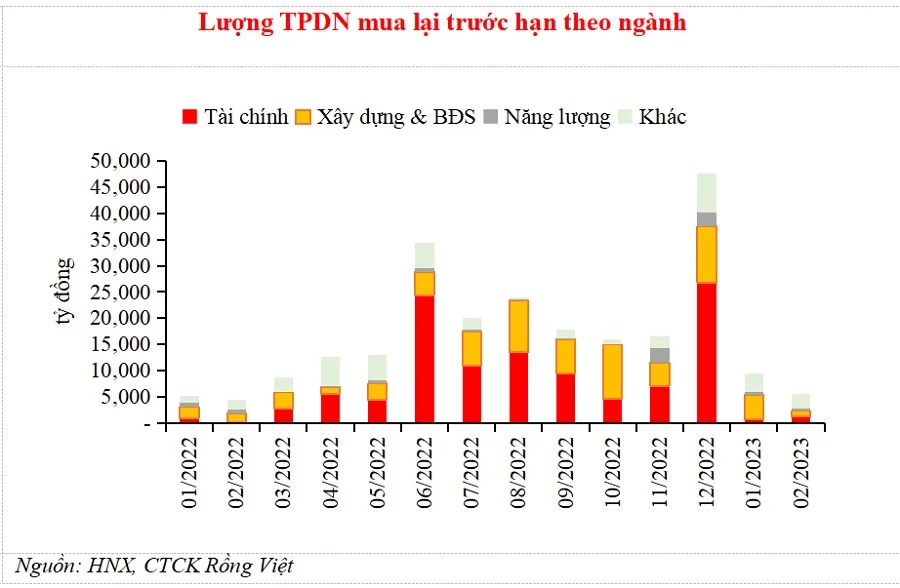
Quy mô mua lại trước hạn TPDN trong 2 tháng đầu năm là khoảng 15.000 tỷ đồng, tăng khoảng 56% so với cùng kỳ. Dù vậy, việc mua lại trước hạn của các tổ chức phát hành TPDN có phần chững lại so với giai đoạn nửa cuối năm 2022. Tổng giá trị TPDN mua lại trước hạn từ đầu năm 2022 đến nay là 235.000 tỷ đồng, trong đó, 48% quy mô mua lại thuộc nhóm tài chính (ngân hàng, chứng khoán, dịch vụ tài chính, gần 112.000 tỷ đồng) và 30% thuộc nhóm bất động sản và xây dựng (gần 70.000 tỷ đồng).

Rủi ro không thanh toán được nợ gốc và lãi TPDN của các tổ chức phát hành đã bộc lộ rõ hơn trong thời gian gần đây. Trong 2 tháng đầu năm 2023, có khoảng 22.800 tỷ đồng TPDN đáo hạn, tuy nhiên, thống kê của HNX cho thấy có khoảng 13 doanh nghiệp chậm thanh toán gốc và lãi trái phiếu với quy mô phát hành khoảng 3.800 tỷ đồng.

Luỹ kế từ tháng 9/2022 đến nay, có khoảng hơn 60 doanh nghiệp công bố chậm trả lãi và nợ gốc trái phiếu, phần lớn tập trung vào nhóm doanh nghiệp bất động sản và xây dựng. Trong bối cảnh năng lực tài chính và tình hình kinh doanh của nhóm doanh nghiệp này chưa có cửa sáng để cải thiện, VDSC cho rằng vấn đề vi phạm trong nghĩa vụ trả nợ đối với trái chủ có thể sẽ gia tăng trong thời gian tới. Tuy nhiên, rủi ro này sẽ tập trung ở lĩnh vực bất động sản và xây dựng.

Nhìn chung, vấn đề khó khăn của thị trường TPDN đối với nhà đầu tư hiện nay đã không còn mới, VDSC cho rằng việc có thêm những tổ chức phát hành không hoàn thành nghĩa vụ với trái chủ là diễn biến có thể lường trước.

Ngoài ra, mặc dù bản chất khó khăn của thị trường TPDN chưa được tháo gỡ nhưng kỳ vọng rủi ro này sẽ không bị thổi phồng lên trong thời gian tới khi doanh nghiệp có những giải pháp đàm phán và thu xếp với trái chủ sau khi Nghị định 65 được sửa đổi.

Cùng với đó, quy mô TPDN đáo hạn đã giảm mạnh nhờ hoạt động mua lại trái phiếu trước hạn, rủi ro mất khả năng thanh toán đang được tích luỹ và bộc lộ dần nhưng ở mức dự báo được khi xét về quy mô, TDPN đáo hạn của nhóm bất động sản, xây dựng chiếm khoảng 1,2% quy mô tín dụng toàn hệ thống.

Rủi ro mất khả năng thanh toán lây lan sang các khoản nợ vay ngân hàng của doanh nghiệp bất động sản, xây dựng nói riêng và các lĩnh vực khác cũng là một vấn đề cần lưu tâm. Dù vậy, VDSC cho rằng xác suất xảy ra và tác động của rủi ro này chưa thực sự rõ ràng.
Theo Lao Động và Công Đoàn Sao chép

Cùng chuyên mục Ngân hàng

Bài toán tỷ giá, lãi suất và dòng vốn trước làn sóng tăng lãi suất toàn cầu

Khi các ngân hàng trung ương lớn quay lại chu kỳ thắt chặt, đồng USD mạnh lên và lạm phát trong nước tăng tốc, Việt Nam đang đứng trước một bài toán không dễ có lời giải, đó là: Tối ưu giữ tỷ giá ổn định mà không đẩy lãi suất lên quá cao, đồng thời bảo đảm dòng vốn cho nền kinh tế đang hướng tới tăng trưởng hai con số. Trong thế giằng co ấy, thách thức của chính sách tiền tệ không đơn thuần là chọn giữ biến số nào, mà là phân bổ chi phí điều hành sao cho nền kinh tế không phải trả giá quá lớn.

Chứng khoán TCBS (TCX): "Đáy thanh khoản xuất hiện trước đáy giá 2-3 tháng" Thị trường ở dưới MA200, nhà đầu tư cần giữ tâm lý như thế nào?

Lãi suất liên ngân hàng tăng mạnh, Ngân hàng Nhà nước hút ròng gần 36.600 tỷ đồng

Thị trường tiền tệ tuần qua ghi nhận lãi suất VND liên ngân hàng biến động mạnh, trong khi Ngân hàng Nhà nước hút ròng gần 36.600 tỷ đồng qua kênh thị trường mở.

Lãi suất liên ngân hàng giảm mạnh, NHNN bơm ròng hơn 5.600 tỷ đồng NHNN bơm ròng hơn 34.000 tỷ đồng, lãi suất liên ngân hàng biến động mạnh

BVBank muốn tăng vốn lên gần 10.000 tỷ đồng

BVBank đang triển khai đồng thời hai đợt phát hành cổ phiếu, dự kiến huy động hơn 3.500 tỷ đồng để tăng vốn điều lệ lên 9.912 tỷ đồng. Ngân hàng cũng lên kế hoạch phát hành tối đa 1.300 tỷ đồng trái phiếu trong giai đoạn cuối 2026 - đầu 2027.

Lợi nhuận quý II của BVBank gấp 25 lần cùng kỳ BVBank muốn huy động hơn 3.200 tỷ đồng từ cổ đông

TPBank tăng vốn điều lệ lên gần 31.900 tỷ đồng

TPBank đã phát hành thành công hơn 416 triệu cổ phiếu trả cổ tức tỷ lệ 15%, nâng vốn điều lệ lên gần 31.900 tỷ đồng, dự kiến tiếp tục tăng vốn thông qua phát hành cổ phiếu ESOP.

TPBank hoàn tất nền tảng triển khai IRB, tự tin bước vào giai đoạn chuyển đổi theo Thông tư 14 TPBank dự kiến chi gần 1.400 tỷ đồng trả cổ tức tiền mặt

FiinRatings: Trái phiếu ngân hàng có thể chuyển dịch sang kỳ hạn dài hơn từ năm 2027

Theo FiinRatings, việc nới các giới hạn an toàn giúp ngân hàng mở rộng cho vay trung và dài hạn, đồng thời làm giảm một động lực phát hành trái phiếu. Tuy nhiên, nhu cầu bổ sung vốn cấp 2 có thể đưa thị trường sang một cơ cấu nguồn cung mới, với kỳ hạn dài hơn từ đầu năm 2027.

HDBank “hút” thành công 4.000 tỷ đồng qua kênh trái phiếu Thị trường trái phiếu duy trì thanh khoản, lợi suất trái phiếu Chính phủ đi ngang Vietcombank “hút” thêm 800 tỷ đồng qua kênh trái phiếu

Cuộc đua tăng vốn ngân hàng ngày càng nóng, mốc 100.000 tỷ đồng không còn “độc lạ”

Làn sóng tăng vốn điều lệ đang lan từ nhóm ngân hàng quốc doanh đến các nhà băng tư nhân, với những kế hoạch quy mô lớn có thể làm thay đổi thứ hạng toàn ngành.

PGBank lên kế hoạch tăng vốn thêm gần 2.673 tỷ đồng VPBank giải tỏa hơn 9,8 triệu cổ phiếu ESOP, chuẩn bị tăng vốn lên 100.000 tỷ đồng

S&P Global Market Intelligence: HDBank dẫn đầu nhóm ngân hàng Việt Nam, Á quân hiệu quả hoạt động trong Top 50 ngân hàng niêm yết lớn nhất Đông Nam Á

HDBank ghi dấu ấn trên bản đồ tài chính khu vực khi đứng thứ 2 về hiệu quả hoạt động trong bảng xếp hạng năm 2025 của S&P Global Market Intelligence dành cho 50 ngân hàng niêm yết lớn nhất Đông Nam Á, đồng thời giữ vị trí cao nhất trong nhóm ngân hàng Việt Nam được đánh giá.

HDBank lên kế hoạch huy động 500 triệu USD trái phiếu quốc tế HDBank tiếp tục vào Top 50 Forbes Việt Nam trong bước chuyển lớn của thị trường vốn

Hoạt động ngân hàng quý IV/2026: Rủi ro tăng nhẹ, tín dụng dẫn dắt đà phục hồi

Cuộc điều tra xu hướng kinh doanh của các tổ chức tín dụng (TCTD) do Vụ Dự báo, Thống kê thực hiện trong quý IV/2026 ghi nhận nhiều tín hiệu tích cực về nhu cầu dịch vụ ngân hàng, thanh khoản và triển vọng lợi nhuận, song song với việc mặt bằng rủi ro tiế

Ngân hàng Nhà nước: Không tính dư nợ tăng thêm của nhà hàng, khách sạn, khu nghỉ dưỡng vào tín dụng bất động sản Hiện đại hóa hệ thống ngân hàng, xử lý tổ chức tín dụng yếu kém, tăng khả năng tiếp cận vốn cho doanh nghiệp

Moody’s nâng xếp hạng tín nhiệm ABBANK từ B2 lên B1

Mới đây, Tổ chức xếp hạng tín nhiệm quốc tế Moody’s Ratings (Moody’s) công bố nâng Xếp hạng tiền gửi dài hạn và Xếp hạng nhà phát hành của Ngân hàng TMCP An Bình (ABBank) từ B2 lên B1, duy trì triển vọng tích cực.

Người mua nhà thận trọng nhưng giao dịch không “tắt hẳn” Thiếu hụt nghiêm trọng nguồn cung nhựa đường phục vụ thi công dự án mở rộng đoạn cao tốc TP.HCM

Quản trị rủi ro - nền tảng tạo nên tăng trưởng bền vững của SeABank

Quản trị rủi ro đang trở thành một trong những năng lực cốt lõi, góp phần quyết định khả năng phát triển bền vững, sức chống chịu trước biến động và mức độ tin cậy của mỗi tổ chức tài chính Đây cũng là một trong những yếu tố quan trọng được các tổ chức xế

SeABank bán 40 triệu cổ phiếu ESOP giá 10.000 đồng, nhiều lãnh đạo được mua hàng triệu đơn vị SeABank báo lãi 2.625 tỷ đồng nửa đầu năm, quy mô tài sản vượt 427.100 tỷ Cổ phiếu SSB của SeABank được lựa chọn vào rổ MSCI Frontier Markets Index