Điểm lại những lần thị trường bất động sản “gục ngã” vì lãi suất
Gần đây, dù đã có những thông tin về việc giảm lãi suất song theo ông Hoàng, mức giảm khiêm tốn (0,5%) chưa đủ kích thích người mua quay trở lại thị trường. Vị này điểm lại những lần thị trường bất động sản "gục ngã" vì lãi suất tăng cao.
Từ năm 2010 đến 2024
Giai đoạn 2010 – 2013: Lãi suất cho vay vọt lên ngưỡng từ 18% đến 20%, thậm chí có lúc cao hơn. Nguyên nhân bắt nguồn từ đợt bể bong bóng bất động sản 2008 và khủng hoảng tài chính dẫn đến suy thoái kinh tế, lạm phát phi mã và chính sách thắt chặt tiền tệ quyết liệt để ổn định kinh tế vĩ mô.
Kết quả là thị trường bất động sản gần như "chết lâm sàng". Dự án không có thanh khoản, nợ xấu tăng cao, và hàng loạt doanh nghiệp địa ốc rút khỏi thị trường. Bài học từ giai đoạn này cho thấy, khi lãi suất vượt quá khả năng chịu đựng, bất động sản sẽ là kẻ đầu tiên "gục ngã". Cho đến năm 2013 gói 30 ngàn tỷ với lãi suất hợp lý là tác nhân đầu tiên cho sự phục hồi của thị trường bất động sản.
Giai đoạn 2022 – 2024, sự đuối sức sau đại dịch. Sau một thời gian hưng phấn, nửa cuối năm 2022, lãi suất bắt đầu tăng mạnh kèm theo sự siết chặt kênh trái phiếu doanh nghiệp. Chưa kể, thời điểm này xuất hiện loạt vấn như trái phiếu, đấu giá đất Thủ Thiêm... khiến thị trường bất động sản rơi vào trạng thái khó thanh khoản, giao dịch nhỏ giọt. Dù ngay thời điểm đó, Chính phủ đã có những động thái tháo gỡ, nhưng độ trễ của chính sách và mức lãi suất neo cao đã khiến niềm tin thị trường bị xói mòn. Phải đến nửa cuối 2024 khi lãi suất hạ nhiệt và người mua thực tiếp cận được vốn vay thì thị trường mới rục rịch chuyển mình phục hồi.
Bối cảnh 2026
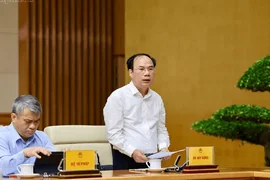
Theo ông Nguyễn Hoàng, bản chất thị trường giai đoạn này khác biệt nhưng nỗi lo cũ. Bước sang năm 2026, chúng ta thấy một bối cảnh vĩ mô rất khác. Quy mô nền kinh tế đã lớn hơn nhiều so với năm 2010. Thu nhập bình quân đầu người tăng, hệ thống pháp luật có liên quan, sự quyết liệt và chế tài nghiêm khắc đã đi vào thực thi, tạo môi trường kinh doanh minh bạch hơn so với trước đây.
Tuy nhiên, ông Hoàng Phân tích, đối với mua nhà thương mại thì lãi suất 12-14% vẫn là một "bóng ma". Lạm phát thường đi trước, và lãi suất là phản ứng theo sau. Trong bối cảnh hiện tại, áp lực lạm phát toàn cầu và chi phí nguyên vật liệu đầu vào vẫn cao, buộc ngân hàng trung ương phải duy trì chính sách tiền tệ thận trọng.
Chính sách - Cơ cấu tín dụng, dù ngân hàng có thông tin giảm lãi suất, nhưng biên độ cộng thêm và các điều kiện vay vốn ngày càng khắt khe khiến người dân khó tiếp cận dòng vốn giá rẻ. Việc tăng lãi suất là chủ trương định hướng của Chính phủ để giảm bớt dòng tiền vào bất động sản (ngăn ngừa từ xa đối với rủi ro đợt sốt/bong bóng mới khi mà tăng trưởng tín dụng BĐS đã chạm mức cảnh báo) và dồn dòng vốn vào các ngành sản xuất kinh doanh khác để tạo ra tăng trưởng thực tế.
Bên cạnh đó, so với giai đoạn 2010, giá bất động sản năm 2026 đã neo ở mức rất cao. Khi giá vốn (lãi suất) tăng, tổng chi phí để sở hữu một bất động sản trở nên quá sức với đại đa số người dân.

Theo ông Nguyễn Hoàng, lãi suất cao không tác động đồng đều lên tất cả, nhưng nó tạo ra sự đình trệ dây chuyền. Với người mua ở thực, đây là đối tượng dễ tổn thương nhất. Với mức lãi suất 12-14%, khoản trả góp hàng tháng có thể chiếm tới 60-70% thu nhập của một gia đình trung lưu, khiến giấc mơ an cư trở nên xa vời.
Với nhà đầu tư, lãi suất cao triệt tiêu đòn bẩy tài chính. Khi tỷ suất lợi nhuận từ việc tăng giá bất động sản không còn bù đắp được chi phí lãi vay, dòng tiền thông minh sẽ rút khỏi thị trường để tìm đến các kênh trú ẩn an toàn khác như tiết kiệm hoặc vàng.
Với doanh nghiệp dự án, chi phí vốn tăng làm đội giá thành sản phẩm. Nhiều chủ đầu tư rơi vào vòng xoáy: không hạ được giá bán vì chi phí cao, nhưng không bán được hàng vì lãi suất vay mua nhà quá lớn.
Cần cơ chế lãi suất hợp lý
Để thị trường bất động sản phát triển ổn định và lành mạnh, theo ông Nguyễn Hoàng không thể chỉ trông chờ vào sự tự điều chỉnh của thị trường mà cần vai trò nhạc trưởng của Nhà nước thông qua hai công cụ chính:
Chính sách tài chính - tín dụng linh hoạt: Nhà nước cần điều tiết để dòng vốn không chảy quá nhiều vào các hoạt động đầu cơ rủi ro, nhưng phải công bằng với ngành bất động sản để không xảy ra tình trạng sụt thanh khoản, ảnh hưởng đến các ngành nghề liên quan. Việc hạ lãi suất 0,5% như hiện tại chỉ mang tính "giải tỏa" tâm lý ngắn hạn, cần những gói tín dụng dài hạn với lãi suất ổn định hơn để doanh nghiệp và người dân yên tâm lập kế hoạch tài chính.
Cơ chế lãi suất công bằng: Đây là vấn đề cốt lõi cần được đặt ra trong bài toán điều tiết. Không thể áp dụng một mức lãi suất chung cho tất cả các đối tượng mục đích sử dụng bất động sản khác nhau.
Ví dụ cần phân biệt các loại như ưu tiên người mua nhà lần đầu: Cần có cơ chế lãi suất ưu đãi đặc biệt (ví dụ cố định ở mức 6 - 7% trong 5-10 năm đầu) cho đối tượng mua nhà thương mại căn hộ hạng C, nhà ở vừa túi tiền. Đây còn là chính sách an sinh xã hội, giúp ổn định đời sống nhân dân và ổn định thị trường bất động sản (cùng với chương trình Quỹ Nhà ở Quốc gia đang đc xem xét thành lập),
Kiểm soát đối tượng đầu cơ: Đối với người sở hữu bất động sản thứ hai trở lên, hoặc mua các phân khúc cao cấp, hạng sang (hạng B+, hạng A), mức lãi suất có thể neo theo cơ chế thị trường hoặc áp đặt mức cao hơn để hạn chế bong bóng giá.
Phân loại dự án: Các dự án đầy đủ pháp lý, hướng đến nhu cầu thực cần được ưu tiên tiếp cận room tín dụng với lãi suất hợp lý. Ngược lại, các dự án chưa đủ pháp lý, dự án có mang tính đầu cơ, không tạo ra giá trị sử dụng ngay cần được kiểm soát chặt chẽ.
Ông Hoàng cho rằng, hiện nay vai trò kiến tạo của Nhà nước cần những bước đi mang tính đột phá. Cụ thể, đa dạng hóa nguồn vốn: Giảm dần sự phụ thuộc vào tín dụng ngân hàng bằng cách phát triển các quỹ đầu tư BĐS (REITs), thị trường chứng khoán và trái phiếu minh bạch.
Song song đó, minh bạch hóa dữ liệu thị trường: Khi thông tin về giá, quy hoạch và thanh khoản được công khai, ngân hàng sẽ có cơ sở để định giá tài sản chính xác hơn, từ đó tối ưu hóa được mức lãi suất cho vay.
Bên cạnh đó, thúc đẩy phân khúc nhà ở vừa túi tiền: Nhà nước cần có chương trình cụ thể sâu – rộng – dài hạn đối với chương trình nhà ở quốc gia hoặc nhà ở xã hội, tạo ra nguồn cung dồi dào cho nhu cầu thực – phân khúc vốn ít nhạy cảm hơn với các cơn sóng đầu cơ nhưng lại bền vững nhất.
"Lãi suất không chỉ là công cụ để thanh lọc thị trường, ngăn chặn những cơn sốt nóng mà còn hỗ trợ người thu nhập ổn định có nhà. Chỉ khi có sự phân biệt rõ ràng trong cơ chế tín dụng, thị trường bất động sản mới thực sự trở về với giá trị thực và phát triển một cách lành mạnh, bền vững", ông Nguyễn Hoàng nhấn mạnh.