Quan điểm vừa được Maybank Investment Bank (MSVN) đề cập trong báo cáo chiến lược ngành ngân hàng với chủ đề Nội lực đang được kiểm chứng.
Báo cáo đề cập, ngay cả khi tính đến diễn biến giá cổ phiếu kém trong năm 2022 (chủ yếu là do nhận thức sai lầm của các nhà đầu tư cá nhân về chất lượng tài sản và triển vọng lợi nhuận của ngân hàng hơn là do kết quả thực tế của ngân hàng), hầu hết các ngân hàng niêm yết tại Việt Nam đã tạo ra lợi nhuận trung bình 19-50% mỗi năm cho các nhà đầu tư "Mua và nắm giữ" trong giai đoạn 2019-2022.
Lợi nhuận tốt này được thúc đẩy bởi: (i) ROE phục hồi mạnh mẽ kể từ năm 2017 sau quá trình thanh lọc và tái cơ cấu trong giai đoạn 2012-16; và (ii) đánh giá lại định giá mạnh mẽ, được thúc đẩy cả về cơ bản bởi tình hình tài chính được cải thiện của các ngân hàng cũng như về mặt cấu trúc bởi tính thanh khoản được cải thiện của thị trường chứng khoán Việt Nam (đã tăng gấp 5 lần trong giai đoạn 2018-21).
Câu hỏi chính cho năm 2023 và 3 năm tới là liệu chu kỳ ROE của các ngân hàng Việt Nam có duy trì mạnh mẽ/không bị gián đoạn bởi những bất ổn trong lĩnh vực bất động sản hay không và liệu định giá (tức là P/B trung bình 1,3 lần cho năm 2022) có thể duy trì và thậm chí được đánh giá lại hay không. Câu trả lời ngắn gọn của MSVN là “có”.
MSVN tin rằng các ngân hàng chất lượng có thể duy trì ROE cao trung bình 18% trong 4 năm tới. Nền tảng vĩ mô vững chắc cộng với sự phát triển liên tục của thị trường chứng khoán sẽ dẫn đến sự gia tăng đáng kể cho việc tái định giá.
Nói chung, MSVN đánh giá các ngân hàng Việt Nam có thể tạo ra lợi tức đầu tư ít nhất là 25%/năm trung bình cho giai đoạn 2023-2026. Lợi nhuận vượt trội sẽ đến từ các ngân hàng chất lượng có khả năng đem lại ROE cao và đang giao dịch ở mức định giá thấp do nhận thức sai lầm của đại đa phần nhà đầu tư cá nhân.
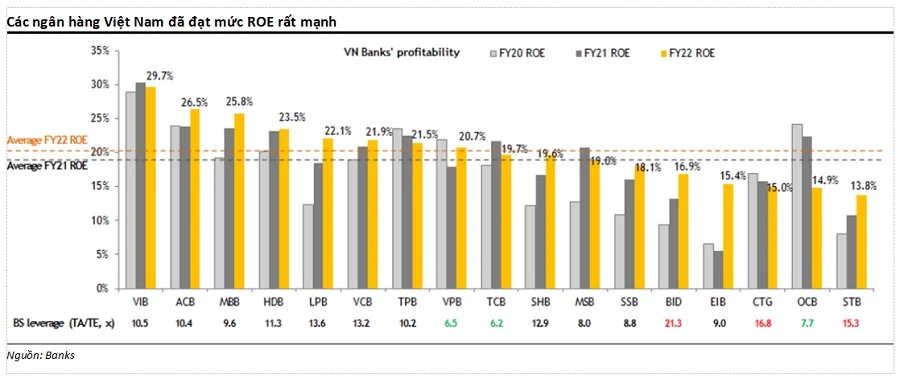
MSVN duy trì quan điểm lạc quan rằng các ngân hàng Việt Nam vẫn đang trong chu kỳ ROE mạnh mẽ, nhờ ROA tốt và các quy định về vốn hóa hợp lý. Các ngân hàng Việt Nam sẽ mang lại tăng trưởng và lợi nhuận cao hơn so với các ngân hàng ngang hàng trong khu vực trong 4 năm tới, nhờ hai yếu tố chính.
Một, bối cảnh vĩ mô vững chắc hơn và mức độ thâm nhập vừa phải của các dịch vụ tài chính cho phép các ngân hàng duy trì tăng trưởng tín dụng ổn định và thu nhập từ phí mạnh mẽ, tạo cơ sở để cải thiện ROA.
Hai, các quy định hợp lý về mức an toàn vốn (tức là tiêu chuẩn Basel 2) cho phép các ngân hàng Việt Nam duy trì tỷ lệ đòn bẩy trên bảng cân đối kế toán hợp lý khoảng 9-10 lần, so với 5-6 lần đối với các ngân hàng trong khu vực.
Một yếu tố chính kéo định giá ngành ngân hàng Việt Nam đi xuống kể từ nửa cuối năm 2021 là lo ngại của đa số các nhà đầu tư cá nhân về rủi ro chất lượng tài sản do COVID-19 và giờ là do bất ổn trong lĩnh vực bất động sản.
Với những lo ngại về những rủi ro tiềm ẩn từ sự hỗn loạn của thị trường bất động sản, MSVN đồng ý với những lo ngại của thị trường. Các nút thắt về quy định và xu hướng trái phiếu doanh nghiệp đã đẩy lĩnh vực bất động sản trong nước vào tình thế căng thẳng, tạo áp lực đáng kể lên chất lượng tài sản của các ngân hàng. Tuy nhiên, với những thay đổi gần đây trong chính sách của chính phủ, MSVN cho rằng lĩnh vực bất động sản có thể tránh được khủng hoảng.
“Ngoài ra, mô hình kiểm thử của MSVN chỉ ra rằng trong kịch bản xấu với khả năng 20% khoản vay cho các nhà phát triển và 10% dư nợ cho vay mua nhà chuyển thành nợ xấu, các ngân hàng Việt Nam sẽ không rơi vào khủng hoảng như năm 2011-2012. Nền tảng vĩ mô mạnh mẽ hơn, khung pháp lý và bộ đệm giảm rủi ro cho vay ngày nay cũng có thể giúp các ngân hàng tránh được cú sốc chi phí tín dụng. Chúng tôi ước tính nếu kịch bản xấu xảy ra, các ngân hàng Việt Nam sẽ cần ít hơn 1,5 năm để xử lý vấn đề thông qua trích lập dự phòng, chứ không phải 5-6 năm như trước đây”, báo cáo đề cập.
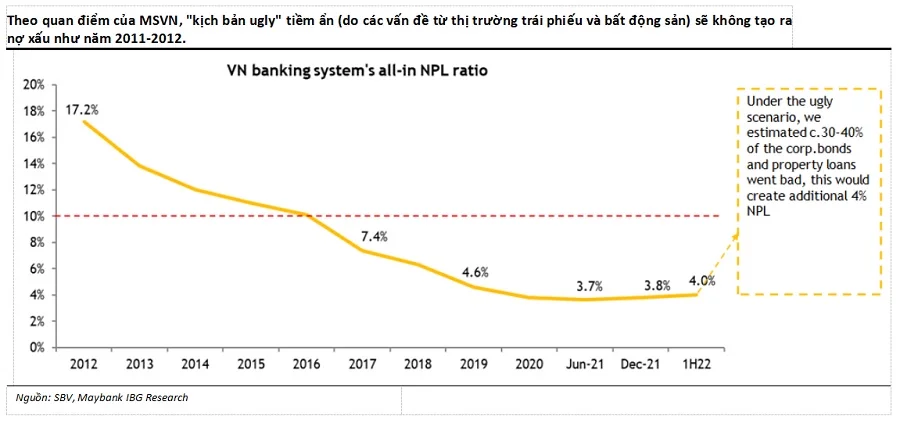
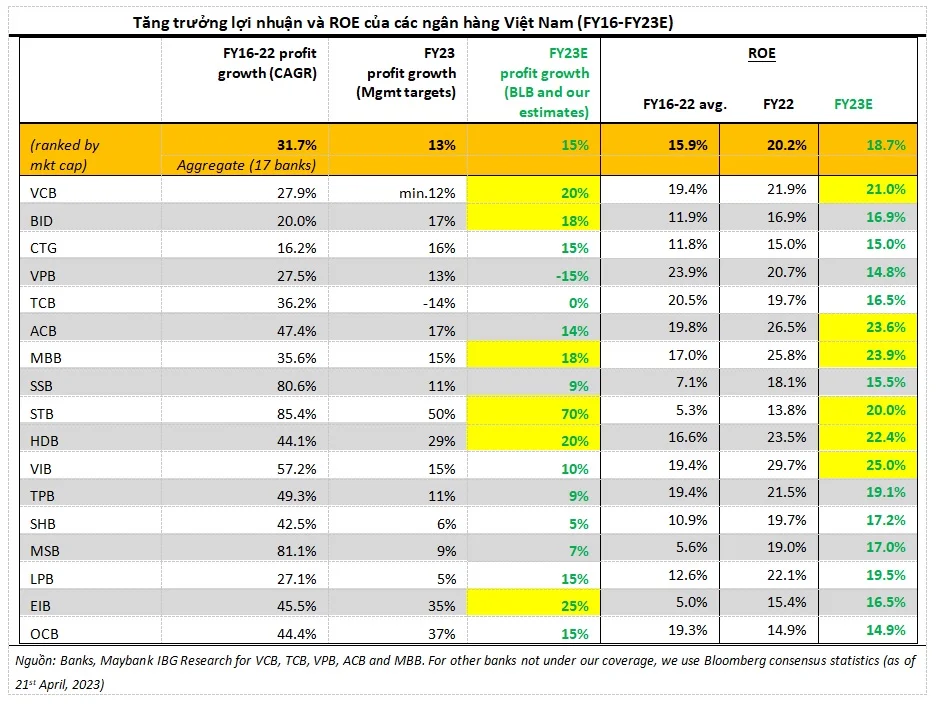
MSVN dự báo tăng trưởng lợi nhuận của các ngân hàng Việt Nam sẽ tạm thời chậm lại trong năm 2023 do một số cơn gió ngược, bao gồm: tăng trưởng tín dụng chậm hơn (khoảng 12,5% YoY cho năm 2023) do cầu tín dụng yếu hơn, thu nhập từ phí chậm hơn do các cơ quan quản lý xem xét hoạt động kinh doanh trái phiếu và bancassurance, NIM giảm (khoảng 40 điểm cơ bản) do áp lực lên lợi suất cho vay và còn ít dư địa để giảm dự phòng. MSVN ước tính tổng lợi nhuận của 17 ngân hàng niêm yết có thể tăng khoảng 13%-15% trong năm nay, so với 32%-35% trong giai đoạn 2021-2022.
Tiềm năng vượt trội hơn so với ước tính của MSVN có thể xuất phát từ nhu cầu tín dụng phục hồi mạnh hơn trong nửa cuối năm 2023 và NIM giảm thấp hơn dự kiến. Theo đó, ROE trung bình của các ngân hàng niêm yết có thể giảm xuống còn khoảng 18,7% trong năm 2023 (so với 20,2% trong năm 2022). Một số ngân hàng vẫn có thể duy trì ROE trên 20%, dựa trên ước tính của MSVN và sự đồng thuận của Bloomberg, bao gồm: VCB, MBB, ACB, HDB, STB và VIB.
MSVN cũng nhận thức được rằng với những quan điểm trái chiều đang diễn ra và ở thị trường với các nhà đầu tư cá nhân chiếm 88% giá trị giao dịch, thì tiền chảy vào lĩnh vực lớn như ngân hàng (chiếm 30% chỉ số VN-Index) sẽ không có khả năng phục hồi nhanh chóng trong giai đoạn 2020 - nửa đầu năm 2021. Do đó, khả năng ngành ngân hàng được tái định giá một cách ổn định và rõ ràng sẽ cần thời gian.
“Bài học từ năm 2019-2022 cho thấy rằng việc mua và nắm giữ các ngân hàng chất lượng (có khả năng mang lại khoảng 18-20% ROE) ở mức định giá chiết khấu sẽ đem lại thành quả rất xứng đáng. MSVN tin rằng tiềm năng tăng giá là lớn hơn rủi ro giảm giá trong giai đoạn 4 năm. Do đó, đã đến lúc các nhà đầu tư dài hạn nên tích lũy cổ phiếu ngân hàng. Lựa chọn hàng đầu của chúng tôi vẫn là TCB, VCB và MBB, những ngân hàng mà chúng tôi tin rằng vẫn là những ngân hàng 'quán quân' của Việt Nam trong dài hạn”, MSVN nhận định.