Định giá cổ phiếu HPA có thể cao hơn khoảng 22% so với giá IPO
Công ty CP Phát triển Nông nghiệp Hòa Phát (HPA) - công ty con của Công ty CP Tập đoàn Hòa Phát - đang gây chú ý trên thị trường chứng khoán khi tiến gần đến đợt chào bán cổ phiếu lần đầu ra công chúng (IPO).
Trong đợt IPO, Nông nghiệp Hòa Phát sẽ chào bán 30 triệu cổ phiếu với giá 41.900 đồng/cổ phiếu, tương đương quy mô huy động 1.257 tỷ đồng. Nhà đầu tư được đăng ký mua tối thiểu 100 cổ phiếu và tối đa 14,25 triệu cổ phiếu, tương ứng không quá 5% vốn điều lệ sau phát hành, với mức đặt cọc ban đầu là 10% giá trị đăng ký mua. Cổ phiếu dự kiến được phân bổ trong hai ngày 16–17/12; phần tiền còn lại phải hoàn tất thanh toán trước 16h ngày 24/12.
Sau khi IPO, công ty dự kiến niêm yết trên Sở Giao dịch Chứng khoán TP.HCM (HOSE) vào đầu năm 2026 với mã giao dịch HPA.
Đánh giá về thương vụ này, trong báo cáo mới đây Chứng khoán SHS cho rằng, HPA có hiệu quả sử dụng vốn vượt trội so với các doanh nghiệp cùng phân khúc. Tại mức giá IPO, cổ phiếu HPA đang giao dịch với hệ số P/E = 7,73, thấp hơn đáng kể so với mức P/E bình quân 12,79 của nhóm doanh nghiệp so sánh (DBC, BAF, MML).
Tuy nhiên, Chứng khoán SHS lưu ý tốc độ tăng trưởng của HPA ở mức tương đối thận trọng, khi doanh nghiệp không đặt mục tiêu mở rộng mạnh thị phần từ khu vực chăn nuôi nông hộ. Trong khi đó, thị trường thường chấp nhận hệ số P/E cao đối với doanh nghiệp tăng trưởng, và sẽ trả P/E thấp hơn đối với doanh nghiệp có xu hướng ổn định hưởng cổ tức. Với đánh giá này, nhóm phân tích chiết khấu 25% đối với hệ số P/E trung bình sử dụng định giá cho HPA.
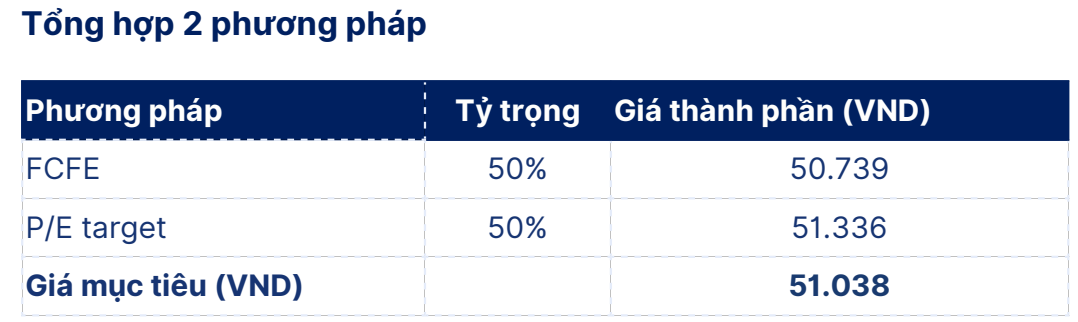
Trên cơ sở định giá theo phương pháp FCFE kết hợp P/E, Chứng khoán SHS xác định giá trị hợp lý của cổ phiếu HPA ở mức 51.261 đồng/cổ phiếu, cao hơn khoảng 22% so với giá IPO.
Trong báo cáo trước đó, Chứng khoán MBS đánh giá, với mức giá 41.900 VND/cổ phiếu, HPA được IPO tại mức P/E TTM 8,4x, thấp hơn 38% so với mức trung bình ngành tại Việt Nam và thấp hơn 30% so với mức trung bình các doanh nghiệp chăn nuôi tại Đông Nam Á (các doanh nghiệp chăn nuôi có quy mô lợn nái tương đương với HPA). Do tận dụng tăng trưởng nhanh ở giai đoạn thuận lợi cho chăn nuôi heo, đồng thời công ty duy trì chính sách trả cổ tức lớn khiến P/B đang cao hơn so với mức trung bình ngành.
Theo MBS, HPA đang ở giai đoạn vàng của kinh doanh chăn nuôi heo khi khi giá lợn hơi bán ra duy trì ở nền cao (55.000 – 65.000 đồng/kg) và giá nguyên vật liệu vẫn đang tiếp tục giảm kể từ năm 2023, nhờ đó lợi nhuận ròng rất tích cực trong 2025.
Kết quả kinh doanh và tiềm năng tăng trưởng
Hiện HPA hoạt động trong 4 mảng kinh doanh chính gồm sản xuất thức ăn chăn nuôi (TACN), chăn nuôi heo, gà lấy trứng và vỗ béo bò Úc. Trong đó, TACN và chăn nuôi heo đóng góp khoảng 70% doanh thu và tới 94% lợi nhuận trước thuế.
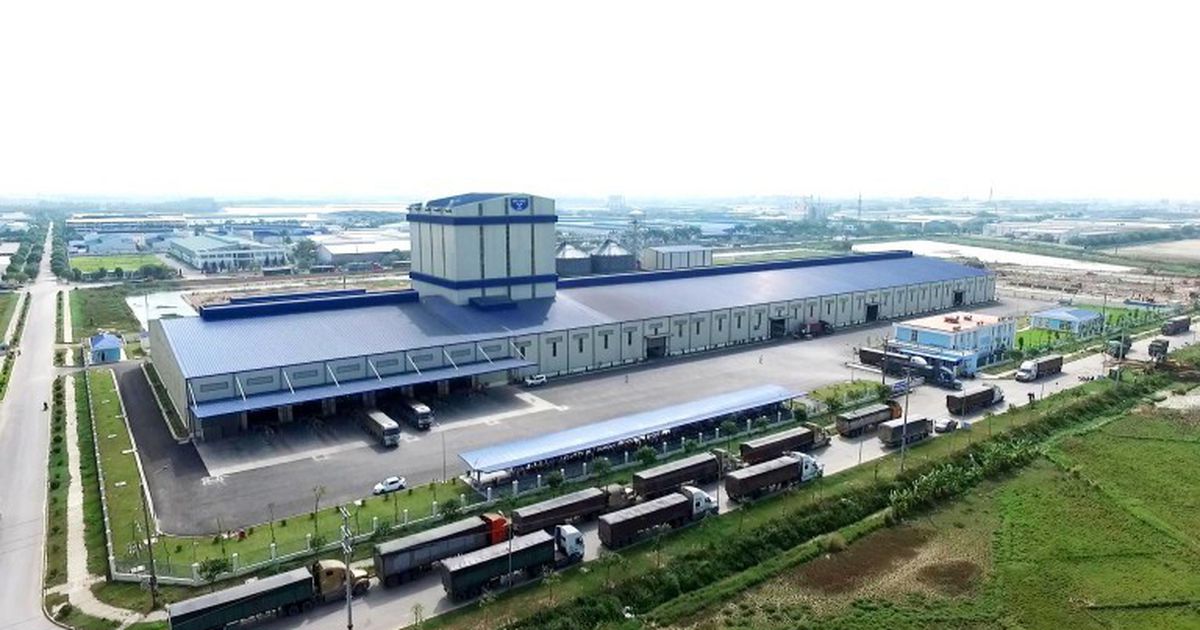
Về quy mô sản xuất, HPA đang vận hành 2 nhà máy TACN tại Hưng Yên và Đồng Nai với tổng công suất thiết kế 600.000 tấn/năm. Tuy nhiên, mức độ khai thác hiện mới đạt khoảng 50%. Công ty sở hữu 7 cụm trang trại nuôi heo trên diện tích gần 388ha, quy mô 23.250 heo nái và khoảng 146.000 heo thịt.
Mảng bò Úc được triển khai tại 3 trang trại với tổng quy mô 42.500 con, trong đó HPA nhập khẩu bò Úc trọng lượng 350 - 500 kg/con, nuôi vỗ béo 2 - 6 tháng trước khi xuất bán ở mức 500 - 700 kg/con. Đối với mảng gia cầm, HPA hiện có một trang trại gà giống và một trang trại gà đẻ trứng với công suất 1,5 triệu gà con và 336 triệu quả trứng/năm.
Với hoạt động theo chuỗi giá trị khép kín từ sản xuất thức ăn chăn nuôi đến chăn nuôi heo, bò và gia cầm – mô hình kinh doanh của HPA được đánh giá là đón đầu xu hướng phát triển bền vững trong ngành nông nghiệp Việt Nam. Theo số liệu trước IPO, doanh thu và lợi nhuận của công ty tăng trưởng mạnh, góp phần củng cố vị thế của HPA trong ngành.
Năm 2025, HPA đặt kế hoạch 8.000 tỷ đồng doanh thu, 1.314 tỷ đồng lợi nhuận sau thuế. Sau 9 tháng, HPA đạt 6.259 tỷ đồng doanh thu, 1.297 tỷ đồng lợi nhuận sau thuế, hoàn thành lần lượt 78% và 98,7% kế hoạch năm.
SHS dự báo HPA sẽ đạt 8.365 tỷ đồng doanh thu và 1.538 tỷ đồng lợi nhuận sau thuế trong năm 2025, tương đương lợi nhuận quý IV/2025 đạt 241 tỷ đồng do biên lợi nhuận từ mảng chăn nuôi heo giảm trong quý IV.
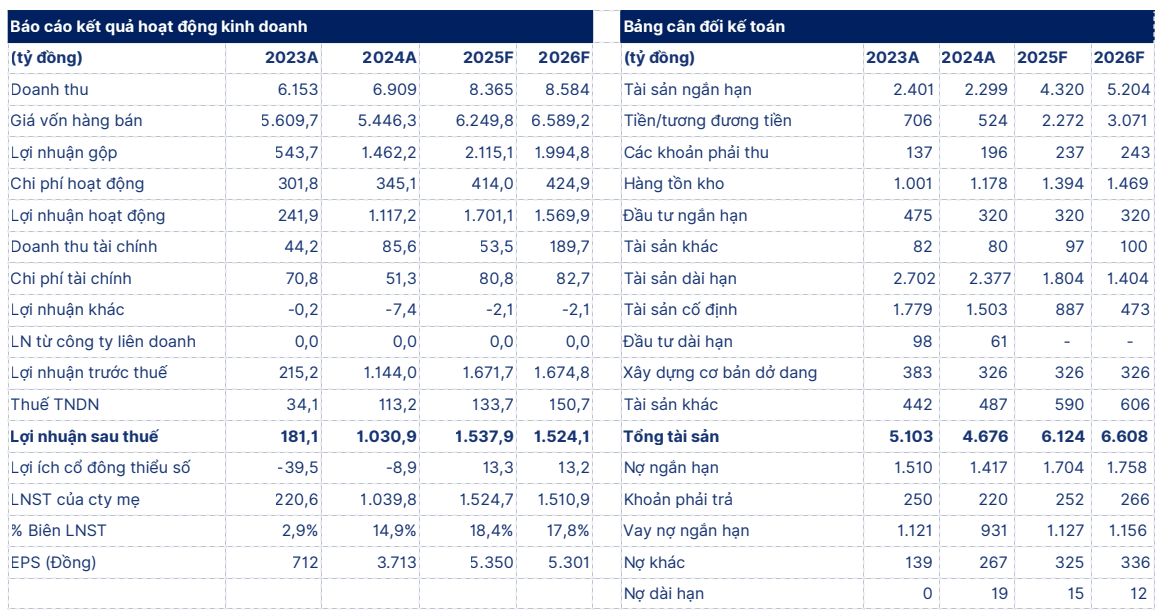
Trên cơ sở phân tích về thực trạng và triển vọng ngành chăn nuôi và sản xuất TACN, kết hợp với thực tế hoạt động của HPA, Chứng khoán SHS đánh giá khả quan về hoạt động kinh doanh của HPA trong năm 2026.
Về mảng chăn nuôi heo, tình hình dịch bệnh chưa được kiểm soát sẽ khiến việc tái đàn diễn ra thận trọng hơn, đặc biệt tại khu vực chăn nuôi nông hộ. Tình hình dịch bệnh phức tạp đang ủng hộ xu hướng tăng giá thịt heo hơi với vùng giá hợp lý theo chúng tôi khoảng 60.000 đồng/kg.
Về mảng sản xuất TACN, dự báo giá nguyên liệu diễn biến ổn định, kết hợp với tỷ trọng nguyên liệu đầu vào của HPA, Chứng khoán SHS ước tính biên lợi nhuận gộp mảng TACN của HPA trong năm 2026 sẽ duy trì tương đương năm 2025.
Mảng chăn nuôi bò của HPA được SHS kỳ vọng việc mở rộng quy mô sẽ giúp tăng hiệu quả hoạt động của mảng chăn nuôi bò Úc, dự kiến từ năm 2027.
Còn mảng chăn nuôi gia cầm lấy trứng được kỳ vọng có lãi nhờ hoạt động tối đa quy mô và HPA đã gây dựng được thị trường tiêu thụ. Biên lợi nhuận gộp mảng chăn nuôi gia cầm lấy trứng của HPA ước tính đạt 13% trong giai đoạn 2026- 2030.
Trong kế hoạch kinh doanh công bố trước đó, HPA cho biết công ty không lên kế hoạch đẩy mạnh đầu tư hoạt động chăn nuôi trong giai đoạn 2026-2030. Cụ thể, công ty sẽ tăng quy mô chăn nuôi heo đến từ việc mở rộng trang trại chăn nuôi giúp tăng sản lượng đàn heo thịt, với tốc độ tăng trưởng kép 4%.
Mảng TACN, công ty dự kiến đầu tư thêm 1 nhà máy từ năm 2030, đưa vào hoạt động năm 2032 do trên thực tế HPA mới hoạt động được 50% công suất trong khi quy mô chăn nuôi chưa được mở rộng đáng kể.
Mảng chăn nuôi bò tăng dần quy mô tương ứng với nhu cầu tiêu thụ và vẫn dưới công suất của HPA. Đối với mảng chăn nuôi gia cầm lấy trứng, HPA không lên kế hoạch mở rộng hoạt động do thị trường trứng phân mảnh và biến động giá lớn.
Theo chia sẻ của HPA, hoạt động đầu tư được tính toán cẩn trọng theo nhu cầu thị trường. Với bối cảnh cung cầu hiện tại, năng lực sản xuất của HPA vẫn đủ khả năng mở rộng và nâng cao thị phần tại mảng chăn nuôi heo và bò. Việc đầu tư mở rộng sẽ cân đối theo nhu cầu thị trường và diễn biến tăng thị phần của công ty.