Tín dụng bất động sản tăng nhanh: Ngân hàng nào đang cho vay nhiều nhất?

Tín dụng đổ vào hoạt động kinh doanh bất động sản tiếp tục tăng nhanh trong nửa đầu năm 2026. Tại 13 ngân hàng có thuyết minh chi tiết, tổng dư nợ cho vay bất động sản đã vượt 1,22 triệu tỷ đồng, trong đó VPBank dẫn đầu, tiếp đến là SHB, Techcombank và MB.

Ảnh minh họa

Dư nợ cho vay kinh doanh bất động sản “phình to” tại nhiều ngân hàng

Số liệu tổng hợp từ báo cáo tài chính hợp nhất quý II/2026 của 14 ngân hàng có thuyết minh chi tiết các lĩnh vực cho vay, cho thấy dư nợ tín dụng rót vào kinh doanh bất động sản (chưa bao gồm cho vay người mua nhà) chiếm tỷ trọng khá lớn và tăng tương đối mạnh so với cuối năm 2025.

Theo đó, tổng dư nợ cho vay kinh doanh bất động sản của 14 ngân hàng tính đến cuối quý II/2026 đạt hơn 1,22 triệu tỷ đồng, tăng trên 204.400 tỷ đồng, tương đương 20,12% so với cuối năm 2025.

Đáng chú ý, có tới 12 trong số 14 ngân hàng ghi nhận dư nợ bất động sản tăng so với cuối năm trước, 9 trong số 14 ngân hàng có tỷ trọng cho vay bất động sản trong tổng dư nợ tăng lên. Điều này phản ánh xu hướng mở rộng cho vay kinh doanh bất động sản vẫn diễn ra trên diện rộng.
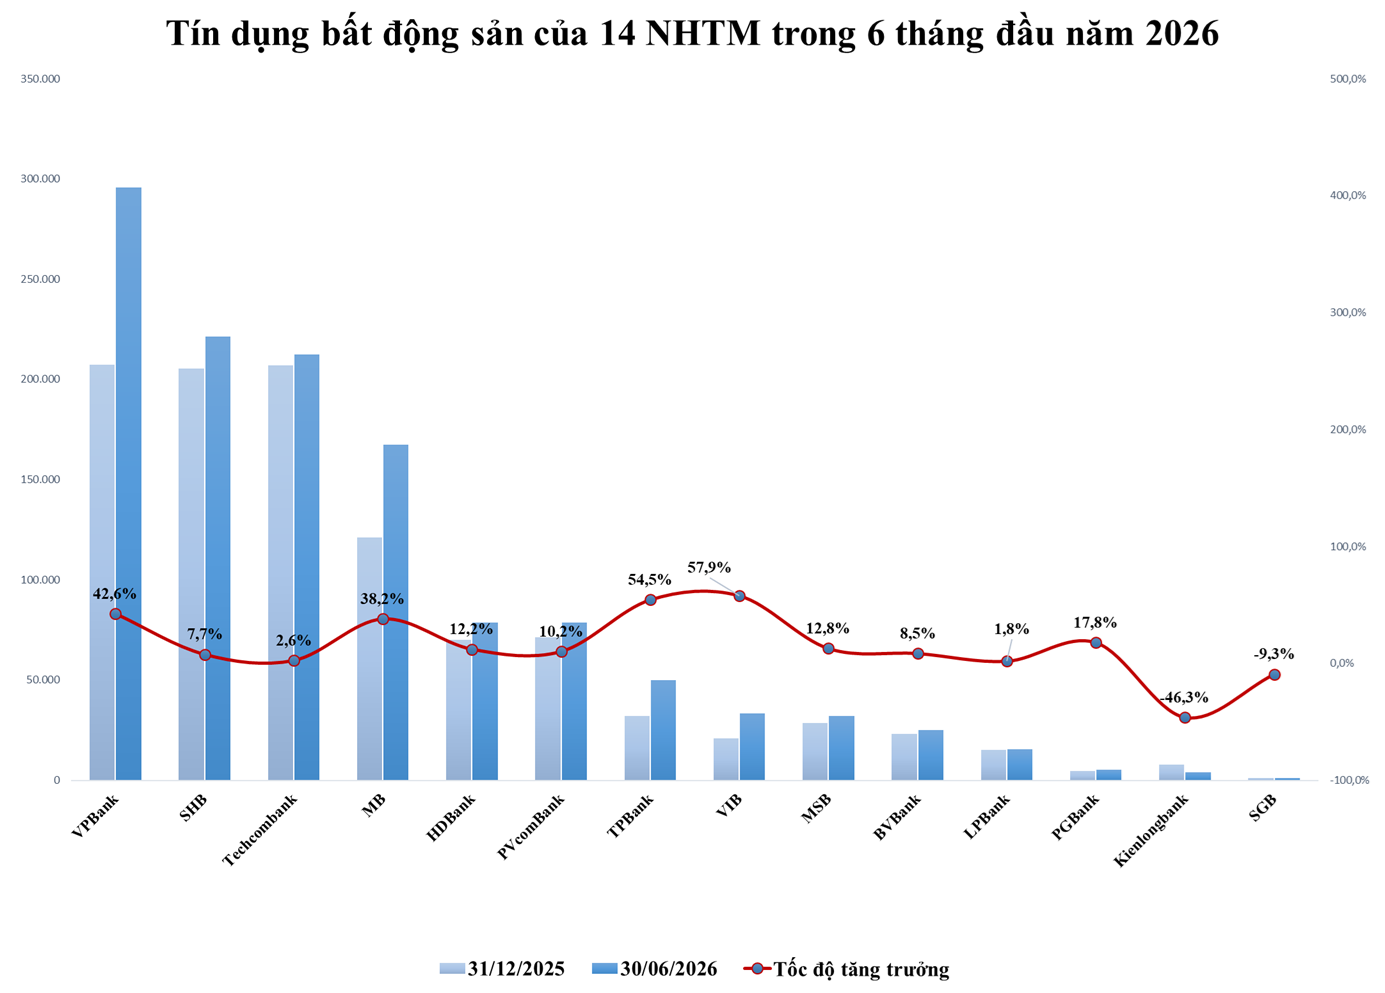
Xét về số dư tuyệt đối, VPBank (VPB) tiếp tục là ngân hàng có dư nợ cho vay kinh doanh bất động sản cao nhất hệ thống. Tại ngày 30/6/2026, dư nợ cho vay bất động sản của ngân hàng này đạt 295.770 tỷ đồng, tăng 88.342 tỷ đồng, tương đương 42,59% so với cuối năm 2025.

Tiếp theo là SHB với dư nợ cho vay bất động sản 221.216 tỷ đồng, tăng 15.902 tỷ đồng, tương đương tăng 7,75% so với đầu năm; Techcombank với 212.311 tỷ đồng và MB với 167.468 tỷ đồng.

Một số ngân hàng khác cũng nằm trong nhóm có dư nợ cho vay bất động sản lớn là HDBank (78.710 tỷ đồng), PVcomBank (78.614 tỷ đồng). Tiếp đến là TPBank (49.822 tỷ đồng), MSB (32.167 tỷ đồng), VIB (33.299 tỷ đồng), BVBank (25.048 tỷ đồng), LPBank (15.373 tỷ đồng).

Xét về tốc độ tăng trưởng dư nợ cho vay bất động sản trong nửa đầu năm, VIB đang dẫn đầu 13 ngân hàng với mức tăng 57,90%, tiếp sau là TPBank (tăng 54,46%), VPBank (tăng 42,59%), MB (tăng 38,19%), PGBank (tăng 17,79%), MSB (tăng 12,78%), HDBank (tăng 12,17%), PVcomBank (tăng 10,21%).

Trong khi đó, Kienlongbank và Saigonbank đi ngược xu hướng, với dư nợ cho vay bất động giảm lần lượt giảm 46,27% và 9,35% so với đầu năm, xuống 4.171 tỷ đồng và 1.057 tỷ đồng.

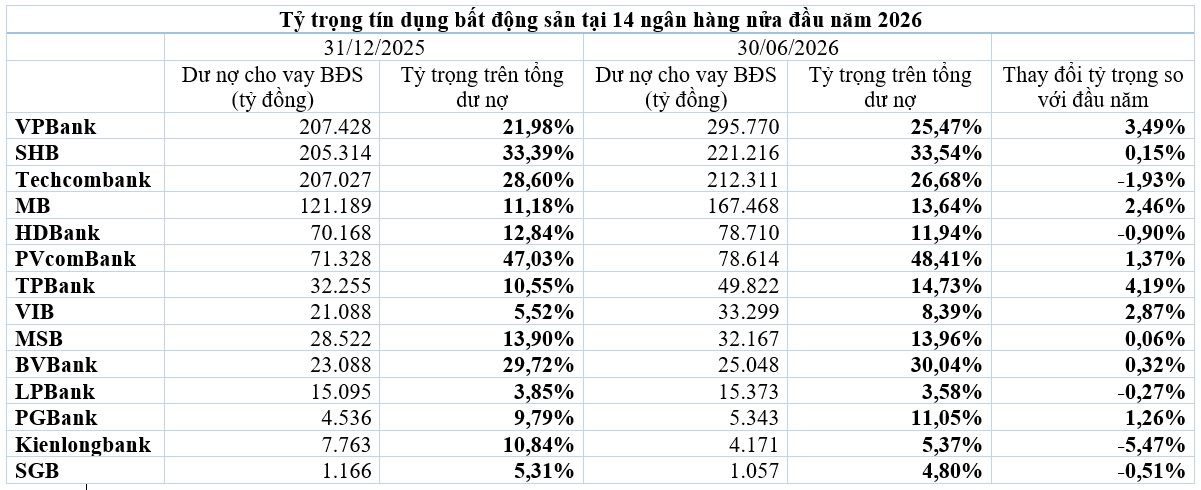
Xét về tỷ trọng cho vay kinh doanh bất động sản trên tổng dư nợ, PVcomBank đứng đầu nhóm thống kê. Đến cuối tháng 6, khoản cho vay lĩnh vực này của ngân hàng chiếm tới 48,41% trong tổng dư nợ, tăng thêm 1,26 điểm phần trăm so với đầu năm.

Quảng cáo

Đứng sau là SHB với tỷ trọng 33,54%, tăng 0,15 điểm % so với đầu năm, BVBank với tỷ trọng 30,04%, tăng 0,32 điểm phần trăm, VPBank với tỷ trọng 25,47%, tăng 3,49 điểm phần trăm.

Các ngân hàng cùng ghi nhận tỷ trọng tín dụng bất động sản tăng còn có TPBank tăng 4,19 điểm phần trăm lên 14,73%; MB tăng 2,46 điểm phần trăm lên 13,64%; VIB tăng 2,87 điểm phần trăm lên 8,39%, PGBank tăng 1,26 điểm phần trăm lên 11,05%.
Nguồn: Tổng hợp từ BCTC hợp nhất quý II/2026 của 14 ngân hàng

Ngược lại, có 5 ngân hàng thu hẹp tỷ trọng cho vay bất động sản so với đầu năm, gồm Techcombank giảm 1,93 điểm phần trăm xuống 26,68%; HDBank giảm 0,90 điểm phần trăm, xuống 11,94%; LPBank giảm 0,27 điểm phần trăm, còn 3,58%; Saigonbank và Kienlongbank lần lượt giảm 0,51 điểm phần trăm và 5,47 điểm phần trăm, đưa tỷ trọng xuống tương ứng 4,80% và 3,58%.

Ngân hàng Nhà nước yêu cầu kiểm soát chặt chẽ tín dụng bất động sản

Theo báo cáo của Ngân hàng Nhà nước (NHNN) tại cuộc họp với Thủ tướng Chính phủ ngày 13/8, tính đến ngày 30/6/2026, tổng dư nợ cấp tín dụng đối với lĩnh vực bất động sản đạt 5,146 triệu tỷ đồng, tăng 8,3% so với cuối năm 2025. Mức tăng này cao hơn tốc độ tăng trưởng tín dụng chung của toàn hệ thống.

Dư nợ tín dụng bất động sản hiện chiếm khoảng 25,5% tổng dư nợ tín dụng đối với nền kinh tế. Đáng chú ý, nợ xấu trong lĩnh vực này tiếp tục tăng 10,5% so với đầu năm.

Đáng chú ý, trong tổng dư nợ cấp tín dụng đối với lĩnh vực bất động sản, dư nợ cho vay trung và dài hạn chiếm 94% và tăng 8,1% so với cuối năm 2025.

NHNN cho rằng tín dụng bất động sản chủ yếu nằm ở các khoản vay trung và dài hạn, trong khi nguồn vốn huy động phần lớn là ngắn hạn, tiềm ẩn rủi ro mất cân đối kỳ hạn, khi thị trường bất động sản có biến động, giá trị tài sản bảo đảm có thể bị ảnh hưởng, qua đó tác động đến khả năng thu hồi nợ của các tổ chức tín dụng.

Do đó, NHNN yêu cầu các tổ chức tín dụng cần tiếp tục kiểm soát chặt chẽ tín dụng đối với lĩnh vực bất động sản, đồng thời cần chủ động điều tiết dòng vốn tín dụng bất động sản vào các phân khúc phù hợp với chủ trương, chính sách của Đảng và Nhà nước.

Ở góc nhìn của ngân hàng, tại hội nghị nhà đầu tư gần đây, ông Phạm Như Ánh, Tổng Giám đốc MB cho biết, dù tỷ trọng dư nợ cho vay bất động sản tăng lên trong nửa đầu năm nhưng ngân hàng này vẫn duy trì quan điểm thận trọng.

“MB luôn thận trọng trong cho vay bất động sản và chưa bao giờ cho vay bất động sản dễ dãi”, Tổng Giám đốc MB khẳng định.

Theo ông Ánh, trong 6 tháng đầu năm MB có tăng giải ngân cho bất động sản nhưng tập trung vào các dự án bất động sản nhà ở tại các trung tâm kinh tế như TP.HCM, Hà Nội, không giải ngân cho các dự án nghỉ dưỡng.

“HĐQT ngân hàng đặt chỉ tiêu cho vay bất động sản trong mức 13% với biên độ dao động ±2% và kiểm soát trong mức này, không tăng vượt lên. Hiện chất lượng cho vay bất động sản của MB rất tốt và chưa phát sinh nợ xấu trong lĩnh vực bất động sản”, ông Ánh nói và cho biết thêm MB chỉ cho vay khi dự án đã đi vào giai đoạn hoàn thiện pháp lý, chuẩn bị bán hàng, qua đó hạn chế tối đa rủi ro tín dụng.
Theo doanhnghiepkinhtexanh.vn Sao chép

Cùng chuyên mục Tài chính

Chứng khoán châu Á giảm điểm do sức ép từ làn sóng bán tháo cổ phiếu công nghệ

Làn sóng tháo chạy khỏi nhóm cổ phiếu công nghệ do hoài nghi về tiềm năng sinh lời từ AI đã đẩy phần lớn các thị trường chứng khoán châu Á chìm trong sắc đỏ trong phiên giao dịch 13/10.

Chứng khoán châu Á diễn biến trái chiều trước mùa công bố lợi nhuận doanh nghiệp Mỹ Chứng khoán Mỹ: Chỉ số Nasdaq Composite giảm trước thềm mùa báo cáo lợi nhuận

VIB Privilege Banking đưa khách hàng nhìn lại câu chuyện mỹ thuật thời Đổi mới

Gần 40 năm sau Đổi mới, mỹ thuật Việt Nam nhìn lại một giai đoạn đã làm thay đổi không chỉ ngôn ngữ nghệ thuật, mà cả vị trí của người nghệ sĩ và đời sống mỹ thuật. Nhưng cuộc chuyển mình bắt đầu từ đâu?

VIB Up: Đăng ký một lần, giảm lãi trọn đời khoản vay VIB ra mắt One Card, mở ra bước tiến mới về thẻ tín dụng VIB 30 năm: Từ “Hành trình vì những bước tiến” đến “Trạm bước tiến” - trao hàng chục ngàn quà tặng đến khách hàng

Tái cơ cấu danh mục ETF quý IV/2026: KDH sẽ bị loại khỏi rổ VNDiamond?

Danh mục VNDiamond được dự báo sẽ giảm còn 17 cổ phiếu sau kỳ rà soát quý IV/2026, trong đó KDH có thể bị loại do tỷ lệ sở hữu nước ngoài bình quân trên tổng room ngoại thấp hơn ngưỡng quy định. FPT, ACB và MSB cũng nằm trong nhóm cổ phiếu được dự báo chịu áp lực bán từ các quỹ ETF mô phỏng chỉ số.

Sửa Luật Chứng khoán: Mở thêm cánh cửa cho ETF đa tài sản Chứng khoán TCBS (TCX): "Đáy thanh khoản xuất hiện trước đáy giá 2-3 tháng"

Dòng tiền 172.000 tỷ đồng trái phiếu “chảy” về doanh nghiệp trong quý III, ngân hàng và bất động sản chiếm tỷ trọng áp đảo

Thị trường trái phiếu doanh nghiệp ghi nhận giá trị phát hành mới đạt 172.000 tỷ đồng trong quý III/2026, tăng 9,7% so với cùng kỳ. Ngân hàng và bất động sản tiếp tục là hai nhóm phát hành chủ lực, với khoảng 92%.

Thị trường trái phiếu duy trì thanh khoản, lợi suất trái phiếu Chính phủ đi ngang OCB mua lại 6 lô trái phiếu trước hạn, vốn huy động từ đầu năm đạt 12.900 tỷ đồng

Áp lực nguồn vốn định hình triển vọng ngành Ngân hàng năm 2027

Lợi nhuận ngành Ngân hàng dự báo tăng chậm lại trong năm 2027 khi chi phí vốn duy trì ở mức cao, biên lãi thuần chịu sức ép và nợ xấu có xu hướng gia tăng. Trong bối cảnh tín dụng tiếp tục hướng vào các dự án hạ tầng, triển vọng nguồn vốn sẽ phụ thuộc vào tiền gửi, dòng tiền đầu tư công, vốn vay nước ngoài và khả năng phát triển thị trường vốn dài hạn.

NIM dừng đà giảm trong nửa cuối năm, lợi nhuận ngành ngân hàng dự báo tăng 16-18% Những điểm cần lưu ý đằng sau số liệu nợ xấu ngành Ngân hàng quý II/2026

Chứng khoán Mỹ: Chỉ số Nasdaq Composite giảm trước thềm mùa báo cáo lợi nhuận

Chốt phiên 12/10, chỉ số Dow Jones tăng 195,6 điểm lên 51.850,55 điểm, trong khi chỉ số S&P 500 giảm 4,3 điểm xuống 7.807,24 điểm và chỉ số Nasdaq Composite giảm 120,27 điểm xuống 27.245,9 điểm.

Chứng khoán Mỹ: Làn sóng AI thúc đẩy lợi nhuận nhưng rủi ro gia tăng Chứng khoán châu Á thận trọng trước mùa báo cáo lợi nhuận

Lãi suất thả nổi cán mốc 17%/năm, áp lực đè nặng người vay

Việc các ngân hàng thương mại liên tục nâng biểu lãi suất tham chiếu từ quý cuối năm 2026 đã đẩy lãi suất thả nổi cho các khoản vay tiêu dùng, bất động sản và ô tô lên mức cao đỉnh điểm.

Doanh nghiệp bất động sản hút hơn 170.000 tỷ đồng trái phiếu sau 9 tháng, lãi suất lên tới 14,5%/năm Lãi suất liên ngân hàng tăng mạnh, Ngân hàng Nhà nước hút ròng gần 36.600 tỷ đồng

MSB nhập cuộc, đường đua lấn sân bảo hiểm của các ngân hàng thêm nóng

MSB vừa thông qua chủ trương góp vốn thành lập hoặc mua lại doanh nghiệp bảo hiểm nhân thọ, đồng thời dự kiến thành lập công ty bảo hiểm phi nhân thọ. Động thái này nối tiếp kế hoạch đầu tư của VPBank, Techcombank và ACB, cho thấy các ngân hàng đang chuyển từ phân phối sản phẩm sang trực tiếp sở hữu doanh nghiệp bảo hiểm để mở rộng hệ sinh thái và đa dạng hóa nguồn thu.

“Ông lớn” bảo hiểm ngoại lãi nghìn tỷ nhưng sụt giảm mảng cốt lõi, đối diện thách thức khi ngân hàng muốn "lấn sân" Techcombank “săn” nhân tài tại Hong Kong, tìm kiếm “Game Changers” cho ngành bảo hiểm Việt Nam Một công ty bảo hiểm "chơi lớn" chi hơn 770 tỷ đồng trả cổ tức tổng tỷ lệ 33%

Bài toán tỷ giá, lãi suất và dòng vốn trước làn sóng tăng lãi suất toàn cầu

Khi các ngân hàng trung ương lớn quay lại chu kỳ thắt chặt, đồng USD mạnh lên và lạm phát trong nước tăng tốc, Việt Nam đang đứng trước một bài toán không dễ có lời giải, đó là: Tối ưu giữ tỷ giá ổn định mà không đẩy lãi suất lên quá cao, đồng thời bảo đảm dòng vốn cho nền kinh tế đang hướng tới tăng trưởng hai con số. Trong thế giằng co ấy, thách thức của chính sách tiền tệ không đơn thuần là chọn giữ biến số nào, mà là phân bổ chi phí điều hành sao cho nền kinh tế không phải trả giá quá lớn.

Chứng khoán TCBS (TCX): "Đáy thanh khoản xuất hiện trước đáy giá 2-3 tháng" Thị trường ở dưới MA200, nhà đầu tư cần giữ tâm lý như thế nào?