Tín dụng bất động sản “phình to” tại hầu hết các ngân hàng
Số liệu tổng hợp từ báo cáo tài chính của 14 ngân hàng niêm yết có thuyết minh chi tiết các khoản mục cho vay, cho thấy dư nợ cho vay kinh doanh bất động sản (chưa bao gồm cho vay người mua nhà) chiếm tỷ trọng khá lớn và đều tăng tương đối mạnh trong năm 2025.
Theo đó, tổng dư nợ cho vay kinh doanh bất động sản của 14 ngân hàng tính đến cuối năm 2025 đạt xấp xỉ 966.000 tỷ đồng, tăng trên 242.600 tỷ đồng, tương đương 33,5% so với cuối năm 2024, và cao gấp rưỡi mức tăng trưởng tín dụng chung của toàn nền kinh tế (hơn 19%).
Đáng chú ý, có tới 13 trong số 14 ngân hàng trên ghi nhận dư nợ bất động sản tăng, 11/14 ngân hàng có dư nợ tăng trên 2 chữ số, trong khi chỉ 1 ngân hàng giảm, phản ánh xu hướng mở rộng cho vay kinh doanh bất động sản diễn ra trên diện rộng.
Xét về số dư tuyệt đối, VPBank (VPB) đã vượt Techcombank (TCB) trở thành ngân hàng có dư nợ cho vay kinh doanh bất động sản cao nhất hệ thống. Tại thời điểm cuối năm 2025, dư nợ cho vay bất động sản của ngân hàng này tiếp tục tăng gần 11,1% so với cuối năm 2024, lên 207.428 tỷ đồng. Dù quy mô tiếp tục mở rộng, tỷ trọng cho vay bất động sản trên tổng dư nợ của ngân hàng lại giảm từ gần 27% xuống 22%, cho thấy VPBank đang chủ động cân bằng danh mục tín dụng.
Tại Techcombank, cho đến cuối quý III/2025, dư nợ cho vay bất động sản của ngân hàng vẫn dẫn đầu hệ thống (đạt 237.839 tỷ đồng, chiếm 32,8% tổng dư nợ cho vay khách hàng, tăng 27,1% so với cuối năm 2024). Tuy nhiên, đến cuối năm 2025, tín dụng vào bất động sản của nhà băng này đã giảm gần 13% so với cuối quý III về 207.027 tỷ đồng, đưa mức tăng so với đầu năm xuống gần 10,7%, phản ánh định hướng thu hẹp dần cho vay trong lĩnh vực của ban lãnh đạo.
Đồng thời, ngân hàng cũng giảm tỷ trọng cho vay bất động sản trên tổng dư nợ cho vay xuống khoảng 27%, thấp hơn mức 31% hồi đầu năm.
Trong khi đó, SHB tiếp tục bơm mạnh tín dụng cho kinh doanh bất động sản với mức tăng gần 60,5% so với cuối năm 2024, lên 204.706 tỷ đồng, trở thành 1 trong 3 ngân hàng tư nhân có quy mô cho vay kinh doanh bất động sản trên 200.000 tỷ đồng.
Tỷ trọng bất động sản trên tổng dư nợ của SHB tăng từ mức 24% vào cuối năm 2024 lên 33% – mức cao nhất trong nhóm ngân hàng quy mô lớn, cho thấy sự dịch chuyển rõ rệt trong chiến lược tín dụng của ngân hàng.
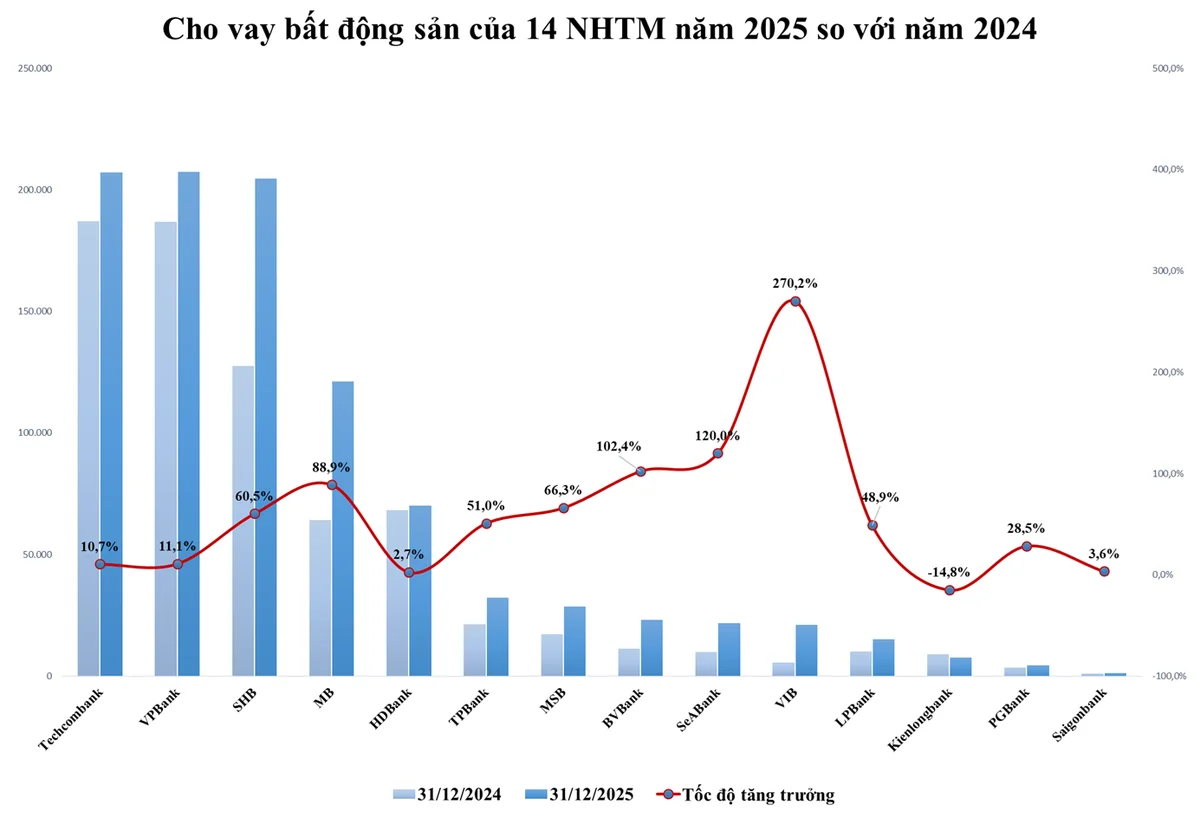
Một ngân hàng tư nhân lớn khác là MB cũng đẩy mạnh cho vay kinh doanh bất động sản với dư nợ 121.189 tỷ đồng, tăng gần 89% so với năm trước song, tỷ trọng cho vay bất động sản chỉ chiếm 11% tổng dư nợ, thấp hơn nhiều các ngân hàng khác.
Cùng với MB, tín dụng bất động sản tại nhiều ngân hàng tầm trung cũng tăng trưởng rất mạnh trong năm 2025 như TPBank (tăng 51%), MSB (tăng 66%), BVBank (tăng 102%) và SeABank (tăng 120%). Thậm chí, VIB còn tăng tới 270%, mức tăng cao nhất toàn hệ thống, dù số dư tuyệt đối vẫn ở mức trung bình và tỷ trọng chỉ chiếm 6% tổng dư nợ.
Ở chiều ngược lại, KienlongBank là ngân hàng duy nhất trong số 14 ngân hàng ghi nhận cho vay bất động sản giảm trong năm 2025 với mức giảm gần 15% xuống 7.763 tỷ đồng. Tỷ trọng lĩnh vực này trong danh mục tín dụng của KienlongBank thu hẹp đáng kể từ mức 14,8% xuống 10,8%. HDBank cũng có dư nợ bất động sản tăng chưa tới 3%, chiếm hơn 5% tổng dư nợ, cho thấy chiến lược thận trọng hơn với lĩnh vực bất động sản.
Kiềm tốc cho vay kinh doanh bất động sản
Theo các chuyên gia, cho vay kinh doanh bất động sản tăng cao phản ánh kỳ vọng phục hồi của thị trường địa ốc. Tuy nhiên, điều này cũng tiềm ẩn rủi ro với hoạt động cấp vốn của ngành ngân hàng bởi phụ thuộc vào diễn biến khó đoán định của thị trường nhà đất. Ngân hàng có thể gặp rủi ro về thanh khoản khi 80% vốn huy động là ngắn hạn nhưng 50% lại cho vay trung và dài hạn, trong đó có một phần không nhỏ chảy vào các dự án bất động sản.
TS. Nguyễn Trí Hiếu, Viện trưởng Viện Nghiên cứu và Phát triển thị trường Tài chính - Bất động sản toàn cầu cho rằng, cần siết tín dụng cho vay bất động sản để giảm tỷ lệ trong tổng dư nợ xuống dưới 20%. Cùng với đó, Ngân hàng Nhà nước (NHNN) cần hỗ trợ các nhà băng để giảm lãi suất cho vay, hỗ trợ doanh nghiệp, người dân tiếp cận vốn, góp phần phục hồi kinh tế.
Hướng dòng vốn vào các lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên, các động lực tăng trưởng của nền kinh tế, kiểm soát tín dụng đối với lĩnh vực tiềm ẩn rủi ro, trong đó có lĩnh vực bất động sản cũng là thông điệp được Thủ tướng Phạm Minh Chính nhắc nhiều lần tại các phiên họp Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường bất động sản thời gian qua.
Trong định hướng điều hành hạn mức tín dụng năm 2026, NHNN đã nêu rõ kế hoạch tăng trưởng tín dụng cả năm nay cho toàn hệ thống, dự kiến đạt khoảng 15%. Bên cạnh đó, NHNN yêu cầu các tổ chức tín dụng (TCTD) kiểm soát tốc độ tăng trưởng tín dụng đối với lĩnh vực bất động sản so với cuối năm 2025 không vượt quá tốc độ tăng trưởng chung so với cuối năm 2025 của chính tổ chức đó.
Nhà điều hành sẽ theo dõi, đánh giá chặt chẽ tăng trưởng tín dụng, đặc biệt là với lĩnh vực bất động sản; trường hợp không tuân thủ chỉ đạo có thể bị trừ room tín dụng.
Việc kiểm soát tăng trưởng tín dụng bất động sản theo tốc độ tăng trưởng chung của từng TCTD cho thấy định hướng điều hành của NHNN không phải “siết đồng loạt”, mà là hạn chế tình trạng dồn vốn lệch pha vào một lĩnh vực tiềm ẩn rủi ro, trong bối cảnh dư nợ bất động sản đã chiếm tỷ trọng lớn tại nhiều ngân hàng.
Bối cảnh này, đặt ra yêu cầu cao hơn đối với quản trị rủi ro tín dụng trong giai đoạn tới của các ngân hàng, đặc biệt khi mùa đại hội đồng cổ đông (ĐHĐCĐ) thường niên 2026 đang tới gần.
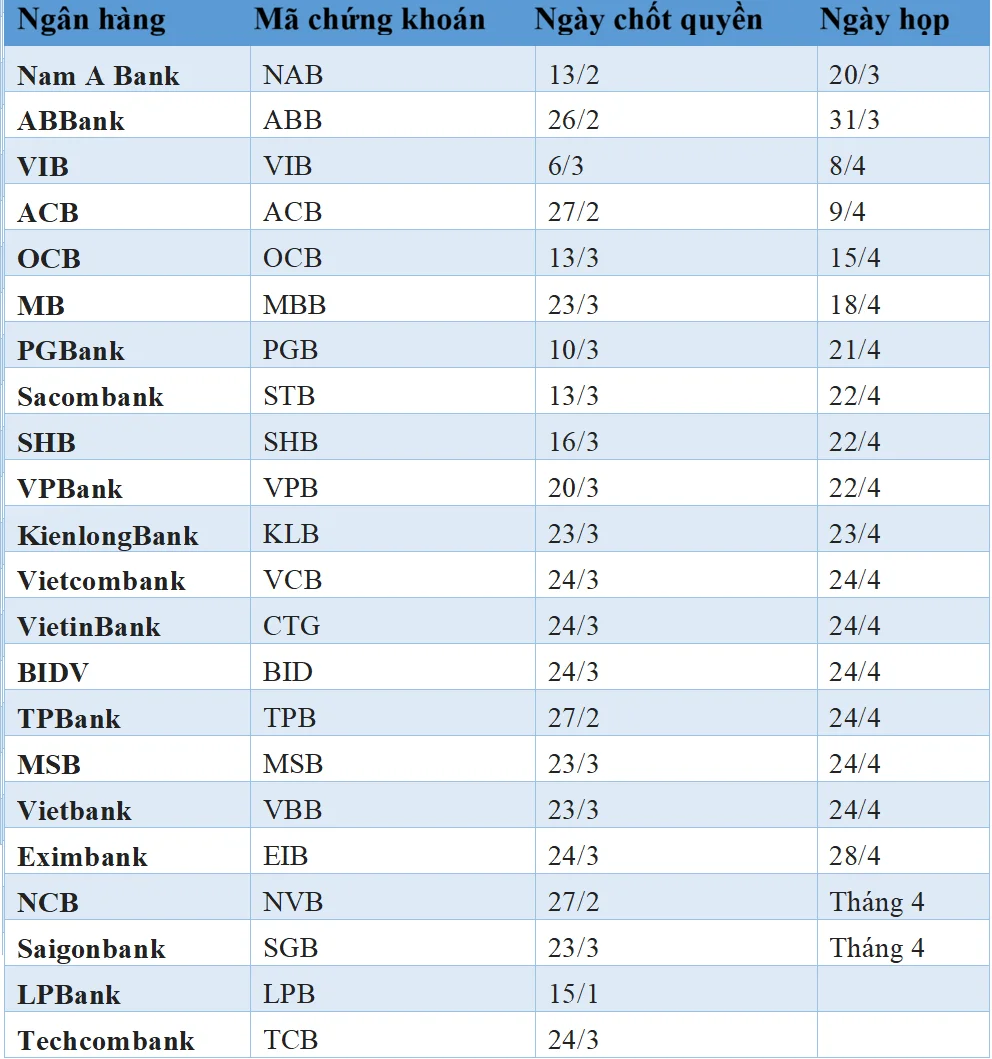
Hiện nhiều ngân hàng đã công bố ngày chốt danh sách cổ đông và ngày dự kiến tổ chức họp ĐHĐCĐ, phần lớn diễn ra từ giữa đến cuối tháng 4/2026.