Luật Thuế giá trị gia tăng năm 2008 quy định phân bón là đối tượng chịu thuế giá trị gia tăng (GTGT) với thuế suất 5%. Tuy nhiên, Luật số 71/2014/QH13 ngày 26/11/2014 sửa đổi, bổ sung một số điều của các luật về thuế lại quy định phân bón, máy móc, thiết bị chuyên dùng phục vụ sản xuất nông nghiệp thuộc đối tượng không chịu thuế GTGT kể từ ngày 1/1/2015.
Khi Luật Thuế 71 được thực thi (từ năm 2015 đến nay) đã vô tình đẩy các doanh nghiệp phân bón vào không ít khó khăn.
Doanh nghiệp mất hàng trăm tỷ mỗi năm
Lý giải về việc này ông Nguyễn Gia Thế, Phó Tổng giám đốc Công ty TNHH MTV Đạm Ninh Bình cho biết, toàn bộ chi phí phát sinh về thuế GTGT như đầu tư nhà xưởng, máy móc, điện, nguyên vật liệu... đều các doanh nghiệp tính vào chi phí sản xuất.
Tuy nhiên, do phân bón là mặt hàng không tính thuế nên không được khấu trừ các chi phí GTGT đã bỏ ra trong quá trình sản xuất. Thực tế này, buộc các doanh nghiệp phải cộng vào giá thành sản xuất nên giá bán bị vọt lên.
“Trong 8 năm qua Đạm Ninh Bình đã phải chịu chi phí sản xuất tăng thêm là 1.266 tỷ đồng, trung bình một năm khoảng hơn 140 tỷ đồng và mỗi tấn phân bón đã phải gánh thêm chi phí sản xuất là 500 nghìn đồng.”, ông Nguyễn Gia Thế tính toán.
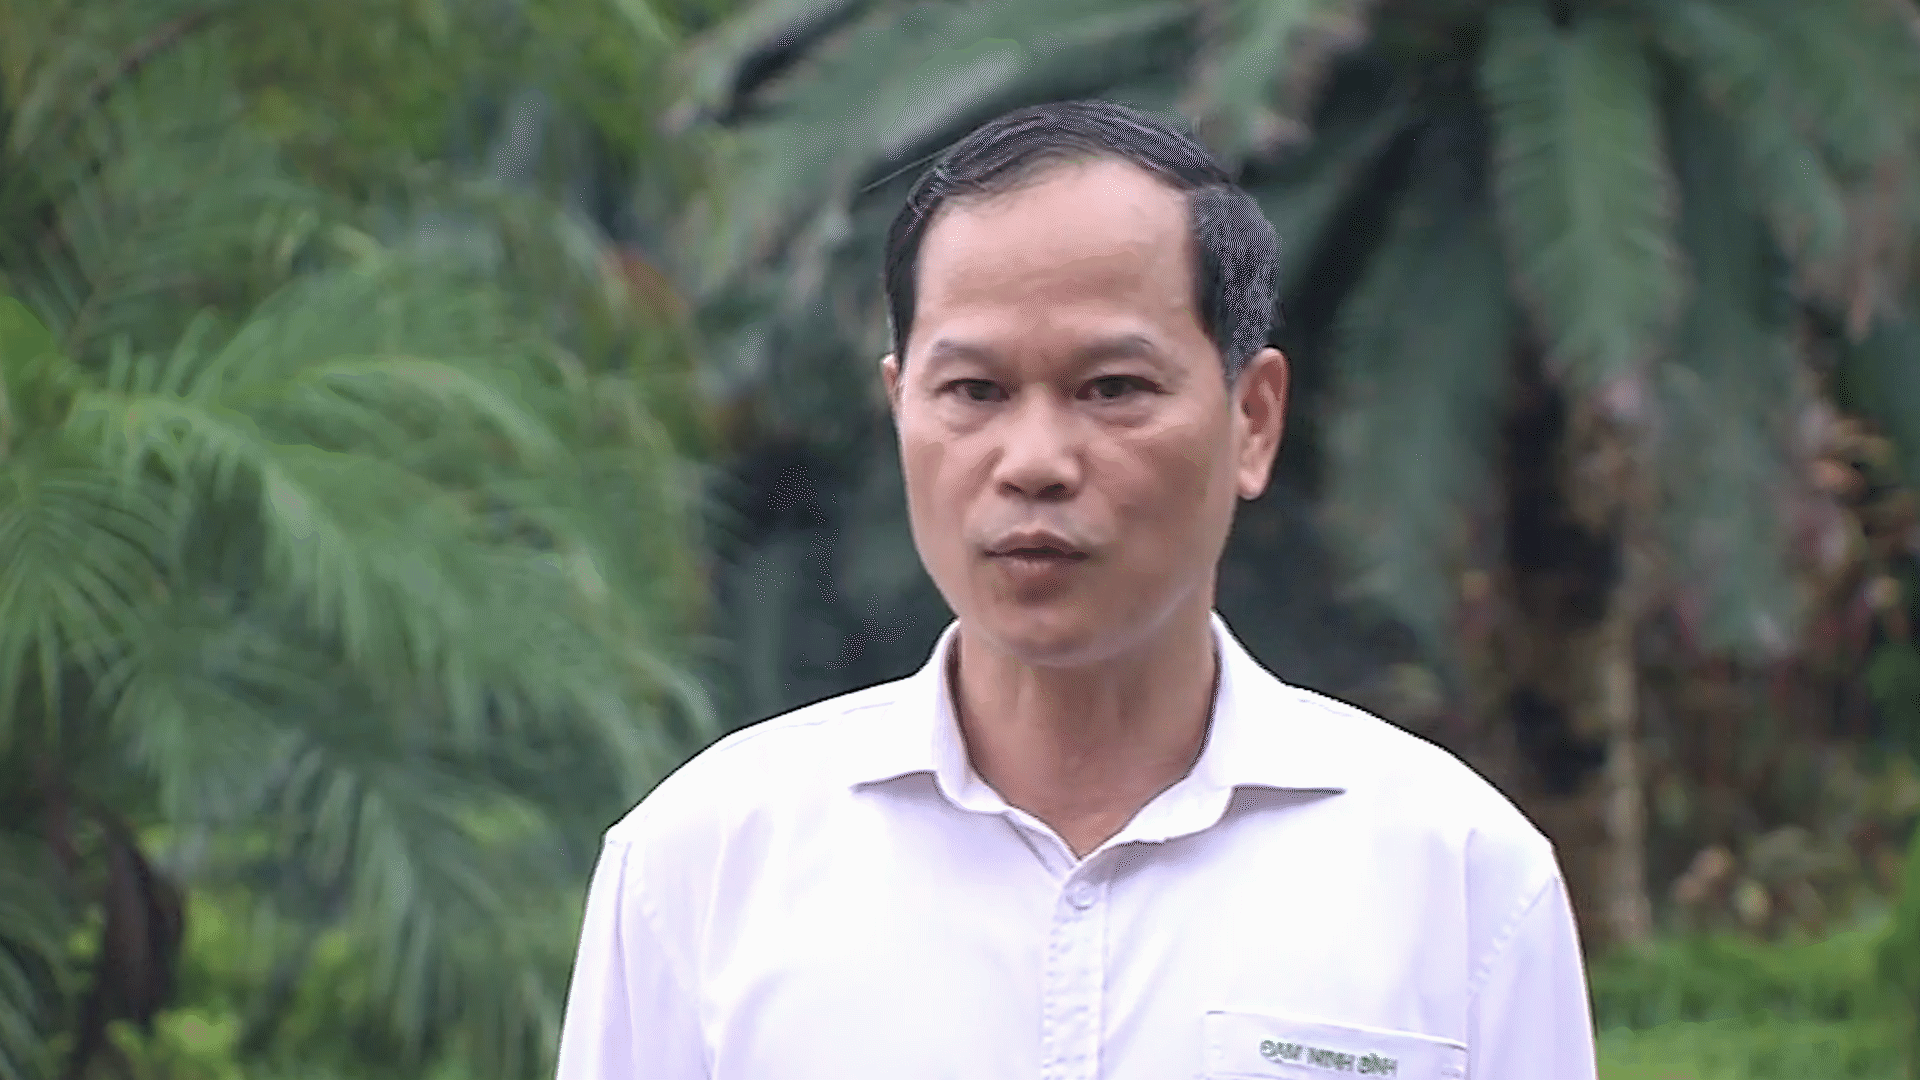
Ông Nguyễn Gia Thế, Phó Tổng giám đốc Công ty TNHH MTV Đạm Ninh Bình
Nhìn nhận về vấn đề này, PGS.TS Đinh Trọng Thịnh, giảng viên Học viện Tài chính cho biết, Luật thuế 71 đã quy định không đánh thuế GTGT cho các vật tư phục vụ cho sản xuất nông nghiệp nhằm giảm chi phí sản xuất kinh doanh, từ đó giảm giá thành sản phẩm cho người nông dân.
Tuy nhiên, khi chuyển mặt hàng phân bón từ diện áp dụng thuế suất GTGT 5% sang đối tượng không chịu thuế GTGT dẫn đến toàn bộ thuế GTGT đầu vào phục vụ cho sản xuất và kinh doanh phân bón không được khấu trừ; doanh nghiệp phải hạch toán vào chi phí sản xuất kinh doanh làm cho giá thành sản phẩm tăng từ 5 – 8%, dẫn đến suy giảm khả năng cạnh tranh trên thị trường nội địa.
Trong khi đó, các sản phẩm phân bón nhập khẩu lại không phải nộp 5% thuế GTGT. Điều này, khiến các sản phẩm phân bón nhập khẩu có tính cạnh tranh cao hơn so với phân bón của doanh nghiệp sản xuất trong nước.
“Vô hình chung, chính sách này đi ngược lại với mong muốn là giảm chi phí sản xuất kinh doanh cho doanh nghiệp trong nước và giá sản phẩm giảm đi.”, ông Thịnh đánh giá.
PGS.TS Đinh Trọng Thịnh, giảng viên Học viện Tài chính
Mức thuế GTGT bao nhiêu là phù hợp?
Theo ông Thịnh, từ năm 2016, Hiệp Hội Phân Bón Việt Nam cùng Hội Nông dân Việt Nam đã có nhiều văn bản kiến nghị xem xét sửa đổi Luật Thuế 71 bằng việc từ không đánh thuế GTGT với vật tư sản xuất nông nghiệp sang mức thuế bằng 0 hoặc một mức phù hợp.
“Nhiều hội thảo, diễn đàn đã được tổ chức nhằm tìm ra mức thuế suất hợp lý cho các doanh nghiệp sản xuất phân bón nhằm tiết kiệm được chi phí sản xuất và từ đó đưa ra sản phẩm có giá thành cạnh tranh, thậm chí rẻ hơn khi không đánh thuế”, ông Thịnh chia sẻ.
Dù có nhiều mức thuế suất được đưa ra thảo luận, song theo ông Thịnh, với mức 5% là phù hợp nhất, bởi các doanh nghiệp sản xuất phân bón sẽ có khoản chêch lệch giảm trừ ở GTGT đầu vào ở mức 7-8%, chi phí sản xuất phân bón sẽ giảm từ 2-3%, từ đó có cơ sở giá bán thấp hơn.
Ngoài ra, các sản phẩm phân bón nhập khẩu cũng phải tính thuế GTGT 5%, khiến giá bán cao lên, từ đó nâng cao năng lực cạnh tranh của các doanh nghiệp Việt Nam, trong khi ngân sách nhà nước cũng có lợi nhờ thu được 5% của các sản phẩm nhập khẩu.
“Còn nếu áp dụng mức 0%, các sản phẩm phân bón nước ngoài lại không phải đóng thuế, làm giảm tính cạnh tranh của sản phẩm trong nước. Trong khi ở mức từ 7-10 % thì sẽ không thể hiện được ưu đãi của nhà nước với ngành này”, ông Thịnh nêu rõ.
Đồng tình với quan điểm này, PGS.TS Lê Xuân Trường, chuyên gia về thuế cho rằng, đây là mức thuế suất hợp lý để phân bón sản xuất trong nước có thêm điều kiện cạnh tranh với phân bón nhập khẩu, bằng việc có thêm cơ hội để hạ giá thành và nâng cao chất lượng sản phẩm.
“Việc này cũng góp phần phát triển ngành sản xuất phân bón trong nước, tạo nguồn cung ổn định cho người nông dân, giảm dần sự phụ thuộc vào nguồn nhập khẩu, khắc phục việc giá cả không ổn định, cũng như sự biến động giá của phân bón nhập khẩu”, ông Trường đánh giá.
PGS.TS Lê Xuân Trường, chuyên gia về thuế
Tuy vậy, theo Luật 106/2016 về sửa đổi, bổ sung một số điều của Luật thuế giá trị gia tăng, Luật thuế tiêu thụ đặc biệt và Luật quản lý thuế không còn trường hợp hoàn thuế lũy kế số thuế đầu vào chưa khấu trừ hết từ 12 tháng hoặc 4 quý trở lên.
Vì vậy, theo ông Trường, cùng với áp thuế GTGT trở lại với phân bón, trong các quy định liên quan cũng cần phải sửa quy định về hoàn thuế. Nếu không bổ sung trường hợp hoàn thuế như trước đây sẽ dẫn đến hiện tượng có số thuế đầu vào chưa được khấu trừ hết nhưng không được hoàn thuế.
“Giống như tình trạng hiện nay một số doanh nghiệp đang sản xuất mặt hàng có thuế suất 5% như thuốc chữa bệnh, thiết bị y tế ... có số thuế đầu vào chưa được khấu trừ hàng trăm tỷ nhưng không được hoàn thuế, dẫn đến khó khăn cho doanh nghiệp trong quá trình sản xuất kinh doanh.”, ông Trường nêu rõ.