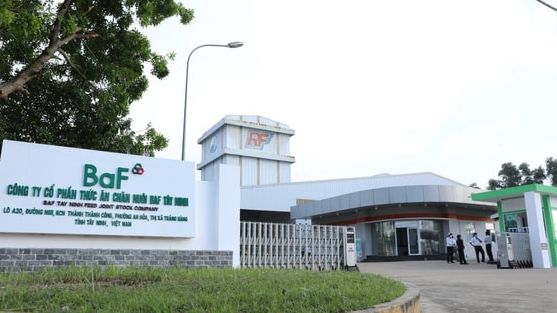
Trong báo cáo cập nhật mới công bố, VNDIRECT dự phóng lợi nhuận ròng năm 2026 của doanh nghiệp có thể tăng tới 485%, đồng thời nâng giá mục tiêu cổ phiếu lên 40.100 đồng/cổ phiếu – mức cao nhất kể từ khi doanh nghiệp lên sàn.
Theo VNDIRECT, động lực lớn nhất thúc đẩy tăng trưởng của BAF đến từ sự bứt phá mạnh về sản lượng tiêu thụ heo hơi. Doanh nghiệp dự kiến nâng sản lượng bán ra lên khoảng 1,2 triệu con trong năm 2026, tăng 54% so với cùng kỳ nhờ đẩy mạnh M&A trang trại và mở rộng công suất chăn nuôi. Cùng với đó, giá heo hơi được kỳ vọng duy trì quanh vùng 62.000 đồng/kg do nguồn cung trong nước vẫn thiếu hụt sau dịch bệnh và bão lũ năm 2025.
Nhờ hai yếu tố trên, doanh thu năm 2026 của BAF được dự báo đạt gần 8.000 tỷ đồng, tăng 58,6% so với năm trước. Lợi nhuận sau thuế có thể đạt khoảng 744 tỷ đồng, gấp gần 5 lần năm 2025.
Ngay trong quý I/2026, BAF đã cho thấy tín hiệu khởi đầu tích cực. Doanh thu đạt 1.776 tỷ đồng, tăng hơn 58% so với cùng kỳ; lợi nhuận sau thuế đạt 206 tỷ đồng, tăng 54,4%. Kết quả này đã hoàn thành hơn 31% kế hoạch lợi nhuận cả năm mà nhóm phân tích đưa ra.
Điểm đáng chú ý là biên lợi nhuận gộp của BAF vẫn được duy trì ở mức cao nhờ mô hình khép kín Feed – Farm – Food (3F). Dù giá nguyên liệu thức ăn chăn nuôi chịu áp lực tăng bởi căng thẳng địa chính trị tại Trung Đông, doanh nghiệp vẫn kiểm soát tốt giá vốn nhờ nguồn cung đầu vào từ hệ sinh thái Tân Long. Theo VNDIRECT, chi phí thức ăn chăn nuôi của BAF hiện thấp hơn khoảng 10-15% so với nhiều đối thủ trong ngành.
Bên cạnh hoạt động chăn nuôi truyền thống, dự án “chung cư nuôi heo” tại Tây Ninh tiếp tục được xem là động lực tăng trưởng dài hạn của doanh nghiệp. Dự án có tổng vốn đầu tư khoảng 12.000 tỷ đồng, quy mô 64.000 heo nái và 1,6 triệu heo thịt mỗi năm. Nếu triển khai đúng kế hoạch, tổng công suất của BAF có thể nâng lên khoảng 2,5 triệu con vào năm 2030. Tuy nhiên, do tiến độ pháp lý và xây dựng chậm hơn kỳ vọng, VNDIRECT đã lùi thời điểm ghi nhận đóng góp doanh thu của dự án sang năm 2028.
Ở mảng tiêu dùng, BAF cũng đang đẩy mạnh tái định vị thương hiệu thịt mát Anfarm thông qua hệ thống siêu thị lớn như Go!, WinMart, Aeon Mall… và mở rộng chuỗi cửa hàng riêng. Doanh nghiệp đặt mục tiêu tăng số điểm bán lên 2.000 trong năm 2026, từ khoảng 800 cửa hàng hiện tại.

Trên thị trường chứng khoán, kết phiên 15/5, giá cổ phiếu BAF ở mức 35.300 đồng/cổ phiếu, giảm 0,84% so với phiên trước, khối lượng cổ phiếu giao dịch khớp lệnh đạt gần 1,4 triệu đơn vị.
Dù ghi nhận kết quả kinh doanh khởi sắc trong quý 1 và kỳ vọng lợi nhuận tăng bứt phá trong năm nay, nhưng trên thị trường chứng khoán cổ phiếu BAF giao dịch khá trầm lắng.
Đáng chú ý, trong 3 tháng trở lại đây, cổ phiếu BAF liên tục rung lắc trong vùng giá từ 34.000 – 38.000 đồng/cổ phiếu và chưa hình thành xu hướng bứt phá rõ ràng. Hiện, vốn hóa thị trường của BAF ở mức 10.637 tỷ đồng.
Dù triển vọng tăng trưởng được đánh giá tích cực, VNDIRECT đã hạ khuyến nghị đối với cổ phiếu BAF từ “Khả quan” xuống “Trung lập”. Lý do là phần lớn kỳ vọng tăng trưởng đã phản ánh vào giá cổ phiếu sau nhịp tăng mạnh thời gian qua. Hiện BAF đang giao dịch ở mức P/E trượt 12 tháng khoảng 61,9 lần, cao hơn đáng kể so với mức trung bình 5 năm khoảng 30 lần.
Theo đơn vị phân tích, rủi ro lớn nhất với BAF nằm ở khả năng chậm tiến độ xây dựng các trang trại mới cũng như biến động tăng mạnh hơn dự kiến của giá nguyên liệu thức ăn chăn nuôi. Ngược lại, nếu giá heo tiếp tục duy trì vùng cao và doanh nghiệp đẩy nhanh tốc độ mở rộng đàn, dư địa tăng trưởng lợi nhuận vẫn còn rất lớn trong các năm tới.