Ngân hàng số hướng đến trải nghiệm khách hàng làm trọng tâm
Công nghệ liên tục thay đổi, đòi hỏi các ngân hàng phải cập nhật và đầu tư để đáp ứng nhu cầu sử dụng của khách hàng. Từ những thành tựu cách mạng công nghệ 4.0 như: Điện toán đám mây (Cloud Computing), Chuỗi khối (Blockchain), Giao diện lập trình ứng dụng (API), Trí tuệ nhân tạo (AI), Học máy (Machine Learning)… đến sự phát triển sản phẩm, dịch vụ ngân hàng, tổng hòa của những điều này đã tạo ra một làn sóng chuyển đổi số mạnh mẽ trên toàn thế giới, trong đó có Việt Nam
 KienlongBank ứng dụng công nghệ để nâng cao trải nghiệm khách hàng
Trong sân chơi này, thực tiễn cho thấy, ngân hàng dù lớn hay nhỏ nhưng sớm dẫn đầu về năng lực và nguồn vốn đầu tư cho chuyển đổi số sẽ thu hút và giữ chân được khách hàng. Để cạnh tranh trong bối cảnh cuộc đua công nghệ thay đổi như vũ bão, các ngân hàng phải tạo khác biệt cho bản thân, tạo sự khác biệt so với các sản phẩm dịch vụ hiện có.
Đồng thời, ngân hàng cũng cần phải tập trung nỗ lực để giành cơ hội tiếp cận hệ sinh thái khách hàng rộng lớn, mở rộng quy mô nhanh chóng thông qua các sản phẩm, dịch vụ được thiết kế riêng cho từng nhóm đối tượng khách hàng khác nhau.
Là một trong những ngân hàng được giới tài chính đánh giá có nhiều tiềm năng, bước sang năm thứ 27, KienlongBank đặt quyết tâm bứt phá dẫn đầu trong sự phát triển của công nghệ, nắm bắt “chìa khóa vàng” để bắt nhịp với thời cuộc, hiện thực hóa tầm nhìn sẽ trở thành ngân hàng số hàng đầu Việt Nam đến năm 2025. Trong lộ trình chuyển đổi số này, dựa trên nền tảng công nghệ, KienlongBank sẽ hoàn thiện cơ cấu tổ chức theo hướng tập trung hóa; lấy khách hàng làm trọng tâm phát triển cho mọi sản phẩm, dịch vụ; xây dựng mô hình kênh bán phù hợp đồng thời cũng chú trọng đào tạo, nâng cao chất lượng đội ngũ “nhân sự số”.
“Để trở thành ngân hàng số thế hệ mới, chuyên sâu, toàn diện, đạt tiêu chuẩn quốc tế, KienlongBank đã vạch ra một lộ trình phát triển bài bản, quy mô để tạo ra một cuộc cách mạng cho chính mình với sự thay đổi cả về chất và lượng từ mô hình, dịch vụ, trang thiết bị, cơ sở vật chất, nền tảng công nghệ tới nhân lực…”, bà Trần Thị Thu Hằng - Chủ tịch HĐQT Ngân hàng TMCP Kiên Long.
Làm chủ công nghệ lõi - Yếu tố đảm bảo lộ trình chuyển đổi số của KienlongBank
Với xuất phát điểm của KienlongBank ở hiện tại, việc hiện thực hóa tham vọng trở thành “Ngân hàng số” hàng đầu Việt Nam vào năm 2025 khá khó khăn nếu không có một chiến lược bài bản cùng nền tảng công nghệ vững mạnh. Tuy nhiên, mục tiêu đó không phải là bất khả thi.
Thời gian gần đây, KienlongBank đã đẩy mạnh liên kết với các Tập đoàn trong nước, nghiên cứu và phát triển công nghệ lõi trong lĩnh vực Tài chính – Ngân hàng. Đây đều là những tập đoàn đang sở hữu một thế mạnh rất lớn, đó là làm chủ công nghệ và các giải pháp số hóa, với kinh nghiệm triển khai “thần tốc”.
Hiện tại, ở Việt Nam, ứng dụng công nghệ thông tin để phát triển và mở rộng các sản phẩm, dịch vụ ngân hàng vẫn gặp nhiều khó khăn về nền tảng, hạ tầng công nghệ, an toàn giao dịch... Đa số các ngân hàng muốn ứng dụng công nghệ để chuyển đổi số vẫn phải mua phần mềm, thiết bị từ nước ngoài.
Trong khi đó, KienlongBank chọn cho mình giải pháp hợp tác với các đối tác trong nước để nghiên cứu phát triển công nghệ lõi trong lĩnh vực tài chính ngân hàng. Việc làm này cho thấy quyết tâm của KienlongBank, đồng thời khẳng định vị thế sản phẩm “made in Vietnam”.
Nói về việc đầu tư phát triển công nghệ lõi, bà Hằng cho biết: “Một mô hình kinh doanh dù tốt đến đâu vẫn có khả năng bị sao chép, giải pháp thay thế có thể xuất hiện. Do đó, một doanh nghiệp muốn sản phẩm của mình là độc nhất thì cần phải có các nền tảng, giá trị sâu bên trong bằng việc đầu tư vào công nghệ lõi để tham gia sâu hơn vào cuộc chiến tạo trải nghiệm mang tính độc nhất cho người dùng cuối. Đây cũng chính là mục tiêu hướng tới của KienlongBank trong hành trình chuyển đổi số”.
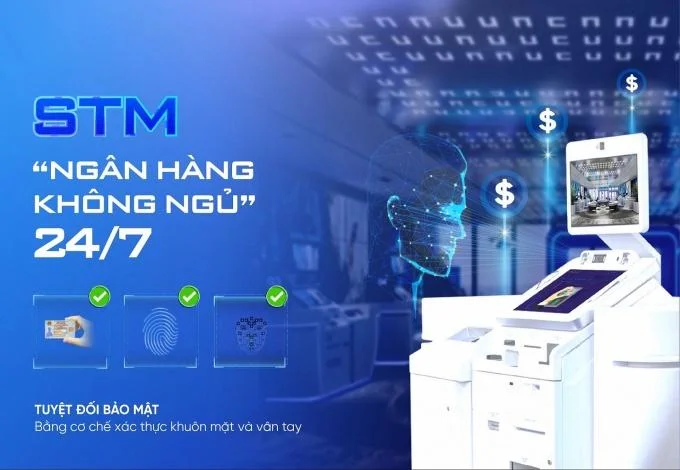
Thành tựu đầu tiên trong quá trình phát triển công nghệ lõi của KienlongBank và các đối tác cho đến nay phải kể đến hệ thống máy giao dịch ngân hàng thế hệ mới STM (Smart Teller Machine). Điều tạo nên sự khác biệt đó là phần mềm lõi UniCat. Đây là phần mềm giao dịch tự động trên máy STM và đã được EMVCo cấp chứng nhận EMVCo Level 2 sau khi vượt qua toàn bộ 852 bài kiểm tra tỉ mỉ và khắt khe.
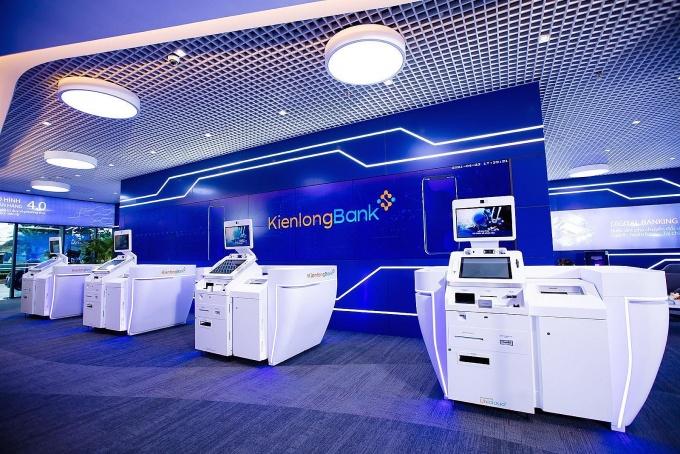 Hệ thống máy STM - Hạt nhân cốt lõi trong quá trình chuyển đổi số của KienlongBank
Hiện tại toàn bộ hệ thống thẻ đang lưu hành tại Việt Nam đều tuân theo chuẩn EMVCo. Đối với phần mềm, phải được cấp chứng chỉ EMVCo Level 2 thì mới được đưa vào vận hành thực tế. Chứng chỉ EMVCo đảm bảo cho việc giao tiếp thông suốt với các thẻ EMV toàn cầu.
Về vận hành, việc làm chủ phần mềm ở cấp độ nhân giúp cho quá trình theo dõi, giám sát vận hành từ xa trở nên đơn giản và chính xác hơn rất nhiều so với trước đây. KienlongBank có thể chủ động xử lý các vấn đề phát sinh trong quá trình vận hành STM trên hệ thống linh hoạt, thông qua phần mềm giám sát trung tâm, cũng như trên App của nhân viên phản ứng nhanh. Điều này sẽ tạo nên năng lực cạnh tranh đích thực của KienlongBank trên đường đua chuyển đổi số.
Không chỉ có hệ thống máy giao dịch tự động STM, KienlongBank còn ứng dụng và triển khai hàng loạt công nghệ hiện đại như quy trình eKYC (định danh điện tử khách hàng); sinh trắc học vân tay; nhận diện khuôn mặt (Face ID); nhận diện giọng nói tự nhiên (Voice Recognition) hay công nghệ phân tích chuyển thể từ hình ảnh sang chữ...
Những công nghệ tiên tiến nhất hiện nay như trí tuệ nhân tạo (AI); “Máy học - Machine Learning” hay “Deep Learning”; Dữ liệu lớn (Big Data); Chuỗi khối (Blockchain); Điện toán đám mây (Cloud Computing)… cũng sẽ được KienlongBank ứng dụng triệt để để có hệ thống trợ lý ảo giúp giải đáp thắc mắc, thống kê tình hình chi tiêu, dự đoán hành vi người dùng, làm nền tảng xây dựng sản phẩm, dịch vụ… Khách hàng sẽ dễ dàng được trải nghiệm những công nghệ này thông qua ứng dụng KienlongBank Plus trên điện thoại hay mạng lưới phòng giao dịch 5 sao All in one trên khắp cả nước.
Hướng đến hệ sinh thái thông minh tập trung vào giá trị khách hàng với 4 trụ cột trong hành trình phát triển ngân hàng số
Không phủ nhận rằng số hóa sẽ giúp thay đổi diện mạo của các ngân hàng, tạo ra nhiều giá trị mới như: trải nghiệm khách hàng tốt hơn; chất lượng vận hành, dịch vụ tốt hơn, hiệu quả hơn; giảm chi phí vận hành; nhiều năng lực, dịch vụ sáng tạo hơn; an toàn hơn.
Bước chiến lược đầu tiên của KienlongBank được hé lộ là khả năng cung cấp các sản phẩm, dịch vụ tốt nhất trên nền tảng ngân hàng số; hiện diện mọi lúc, mọi nơi, an toàn, thuận tiện, dễ dàng và hiệu quả cho mọi khách hàng tiếp cận và sử dụng… là khởi đầu cho một lộ trình chuyển đổi số toàn diện của Ngân hàng.
Đầu tư có chiều sâu, thay đổi về chất với trọng tâm hướng tới 4 trụ cột phát triển: Khách hàng – Công nghệ & Ngân hàng số - Nguồn nhân lực & Văn hóa doanh nghiệp – Đối tác chính là định hướng được vạch rõ trong Chiến lược phát triển đến năm 2025. Với khách hàng, KienlongBank sẽ lấy khách hàng làm trung tâm trong mọi hoạt động của ngân hàng – nền tảng cho mối quan hệ và những giá trị lâu dài. Bằng công nghệ - ngân hàng số, KienlongBank tiên phong ứng dụng công nghệ hiện đại trong quản trị điều hành và cung cấp dịch vụ; thực hiện toàn bộ dịch vụ ngân hàng trên nền tảng số; kiến trúc công nghệ mở.
Cùng với đó, KienlongBank sẽ phát triển đội ngũ nhân lực có chất lượng cao, có trình độ, tận tâm vì khách hàng, nỗ lực vì mục tiêu phát triển chung. Củng cố văn hóa doanh nghiệp làm nền tảng tăng cường sự gắn kết cán bộ ngân hàng và khách hàng.
Đặc biệt, KienlongBank sẽ phát triển mạng lưới đối tác đa dạng trên cơ sở hợp tác hiệu quả, sáng tạo, cùng có lợi; hình thành hệ sinh thái dịch vụ tài chính và phi tài chính có khả năng cung cấp các giải pháp phục vụ trọn vẹn mọi nhu cầu của khách hàng.
Về khía cạnh công nghệ và phát triển Ngân hàng số, KienlongBank cũng đẩy mạnh hợp tác với các đối tác trong và ngoài nước để chuyển đổi hệ thống core bank, core thẻ. Từ đó, ngân hàng cũng phát triển hoặc hợp tác phát triển các sản phẩm nhằm nâng cao trải nghiệm người dùng tiêu biểu như ứng dụng Mobile Banking KienlongBank Plus, nền tảng tích luỹ tài sản Umee by KienlongBank. Song song với đó Ngân hàng cũng mở rộng thêm mạng lưới các phòng giao dịch All in One.
Mục tiêu chiến lược: Số hóa nông thôn
Chiến lược chuyển đổi số trong công tác xây dựng nông thôn được xem như là giải pháp và nhiệm vụ trọng tâm, góp phần thực hiện 3 mục tiêu chính gồm: xây dựng chính quyền số ở nông thôn, phát triển các chủ thể kinh tế số ở nông thôn và phát triển xã hội số cho cộng đồng dân cư. Trong quá trình thực hiện chuyển đổi số cần đẩy mạnh công tác đầu tư hạ tầng, ứng dụng công nghệ để kéo gần khoảng cách giữa người dân với việc tiếp cận các sản phẩm, dịch vụ trên nền tảng số.
Phát huy vai trò và trách nhiệm dành cho xã hội, cộng đồng cũng như nhìn nhận quá trình số hóa vùng nông thôn như là một chiến lược phát triển bền vững, KienlongBank xây dựng kế hoạch nhằm gia tăng nhận thức về các sản phẩm, dịch vụ tài chính cho dân cư tại các vùng nông thôn, nơi đối với nhiều người nông dân ngân hàng vẫn còn khá xa vời và việc bước chân vào các ngân hàng lớn để sử dụng các sản phẩm, dịch vụ tài chính gặp nhiều rào cản.
Trong chiến lược số hóa nông thôn, KienlongBank đặt mục tiêu sử dụng công nghệ để đơn giản hóa thủ tục, phá băng rào cản giúp người nông dân dễ dàng tiếp cận từ những dịch vụ cơ bản nhất. Để hiện thực hóa mục tiêu này, KienlongBank và đối tác đã lên kế hoạch triển khai lắp đặt theo lộ trình 1.000 máy giao dịch ngân hàng tự động (STM) tại các khu vực nông thôn, vùng sâu, vùng xa, đặc biệt là những nơi bị hạn chế về khả năng tiếp cận các sản phẩm và dịch vụ tài chính thông thường để người dân có thể sử dụng tiện ích ngân hàng số cho các hoạt động dịch vụ công cũng như giao dịch thường nhật.
Các hoạt động thường ngày như chuyển tiền nhanh 24/7, đặt lịch chuyển tiền, tiết kiệm online, thanh toán hóa đơn điện - nước - viễn thông - y tế - giáo dục - bảo hiểm, thanh toán dịch vụ hành chính công, thanh toán hóa đơn tự động, nạp tiền điện thoại, thanh toán/chuyển tiền thông qua mã QR, đặt vé máy bay/khách sạn, mua sắm trực tuyến, yêu cầu tra soát trực tuyến... khách hàng hoàn toàn có thể tự thực hiện thông qua hệ thống các máy STM thông minh.
Bà Hằng chia sẻ “Bảo đảm sự phát triển đồng bộ giữa đô thị và nông thôn, máy giao dịch STM là một giải pháp thông minh thay thế các quầy giao dịch ngân hàng truyền thống, đồng thời tích hợp giải pháp dịch vụ công nhằm hướng tới một Chính phủ điện tử toàn diện trong tương lai”.
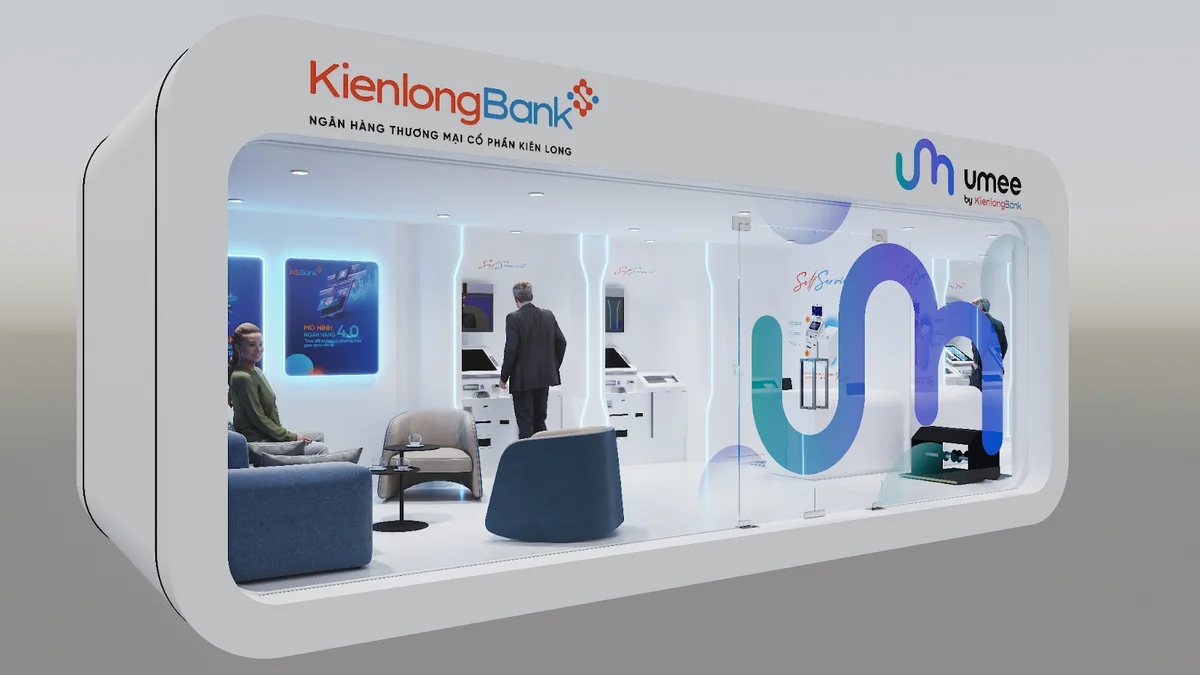 Hệ thống máy STM trợ giúp trong quá trình số hoá nông thôn, giúp người dân tiếp cận với các dịch vụ tài chính dễ dàng hơn
Xây dựng nền móng tài chính vững chắc là bệ phóng hoàn hảo cho hệ sinh thái thông minh trong tương lai
Trong chiến lược phát triển đến năm 2025, bên cạnh mục tiêu trở thành ngân hàng số hàng đầu Việt Nam, KienlongBank còn hướng tới trở thành một trong những ngân hàng bán lẻ hiện đại, phát triển bền vững trên thị trường tài chính ngân hàng. Đồng thời, KienlongBank cũng sẽ sớm hoàn thành chuẩn Basel II về hệ thống quản trị ngân hàng theo chuẩn mực quốc tế.
Để hoàn thành các mục tiêu đề ra, KienlongBank sẽ tập trung triển khai các nhiệm vụ trọng tâm bao gồm Tiếp tục lành mạnh và nâng cao năng lực tài chính; Tăng vốn và nâng cao chất lượng nguồn vốn tự có; Kiểm soát chất lượng tín dụng, nâng cao chất lượng tài sản; Tiếp tục hiện đại hóa hệ thống CNTT; Mở rộng thị phần qua việc đa dạng hóa sản phẩm dịch vụ, hướng đến hệ sinh thái thông minh toàn diện, tập trung vào giá trị của khách hàng.
Bên cạnh đó, KienlongBank cũng sẽ không ngừng nâng cao năng lực quản trị, điều hành, cơ cấu lại mô hình tổ chức… Ngân hàng sẽ xây dựng một chiến lược phát triển nguồn nhân lực phù hợp với yêu cầu phát triển của đơn vị. Theo đó, cơ cấu, sắp xếp, bố trí cán bộ có năng lực, trình độ, kinh nghiệm thực tế phù hợp với yêu cầu hoạt động kinh doanh trước mắt cũng như lâu dài.
Đồng thời, KienlongBank cũng tăng cường tuyển dụng mới những lao động trẻ, năng động để góp phần trẻ hoá đội ngũ lao động; Nghiên cứu áp dụng công nghệ thông tin hiện đại trong quản lý sử dụng nhân lực có hiệu quả, đánh giá nhân viên gắn liền với tiêu chuẩn đạo đức nghề nghiệp, lấy hiệu quả công việc làm thước đo chủ yếu, coi trọng sử dụng nhân tài và khuyến khích tài năng nhằm sử dụng có hiệu quả nguồn nhân lực trong từng giai đoạn phát triển.
“Luôn giữ tinh thần đổi mới không ngừng để phụng sự khách hàng, trong giai đoạn kế tiếp, KienlongBank đã xác định nhiều mục tiêu phát triển, trong đó có hai trọng tâm chính là tăng trưởng kinh doanh hiệu quả và cải thiện mạnh mẽ chất lượng dịch vụ để phát triển bền vững. Để đạt được mục tiêu này, KienlongBank chọn hướng đổi mới mô hình kinh doanh từ kinh doanh truyền thống sang kinh doanh ngân hàng số toàn diện, với đích đến là mang tới trải nghiệm hoàn hảo cho khách hàng”, bà Hằng cho biết.
Trong suốt chặng đường hoạt động của mình, KienlongBank đã tạo dựng được vị thế vững chắc trên thị trường tài chính cũng như trong tư duy của khách hàng, góp phần đáng kể vào sự lớn mạnh của ngành ngân hàng Việt Nam. Ngân hàng cũng đang có những bước chuyển mạnh mẽ, đậm dấu ấn công nghệ, hứa hẹn sự bứt tốc, đột phá trên đường đua chuyển đổi số.
Trong thời gian tới, khách hàng sẽ được thấy một KienlongBank hoàn toàn mới, một KienlongBank được “thay da đổi thịt” với chiến lược mang tới trải nghiệm “cá nhân hóa hoàn hảo” cho người dùng cuối, hướng tới giá trị gia tăng thực sự cho khách hàng.