
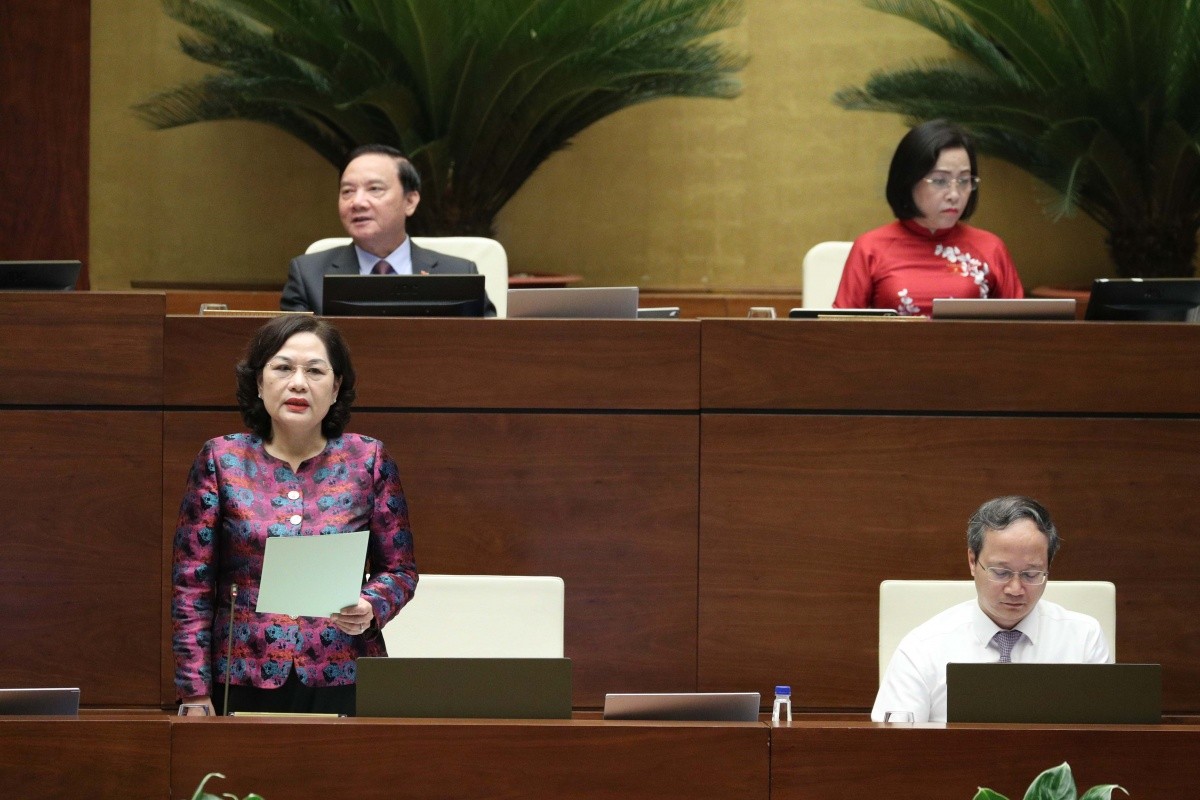
Giải trình, làm rõ ý kiến đại biểu quan tâm tại phiên thảo luận về chính sách cho vay đặc biệt với lãi suất 0% và không yêu cầu tài sản đảm bảo, Thống đốc Ngân hàng Nhà nước Việt Nam Nguyễn Thị Hồng cho biết, theo quy định của Luật Các tổ chức tín dụng trước khi sửa đổi năm 2024, việc cho vay đặc biệt được thực hiện theo các quy định của Ngân hàng Nhà nước. Cụ thể, Ngân hàng Nhà nước có thẩm quyền ban hành quy định về việc cho vay, bao gồm các điều kiện liên quan đến tài sản đảm bảo, lãi suất hoặc các trường hợp miễn lãi suất.
Tuy nhiên, trong quá trình thảo luận và hoàn thiện dự thảo Luật sửa đổi năm 2024, Quốc hội đã thống nhất nâng thẩm quyền quyết định việc cho vay đặc biệt không có tài sản đảm bảo và áp dụng lãi suất 0% lên Thủ tướng Chính phủ. Quy định này xuất phát từ thực tiễn, khi hệ thống các tổ chức tín dụng, cả ở Việt Nam và trên thế giới, đang đối mặt với những biến động không ngừng. Đặc biệt, sự phát triển của công nghệ đã thay đổi cách thức giao dịch tài chính. Người dân hiện nay không chỉ đến ngân hàng để rút tiền mà còn có thể sử dụng các thiết bị điện tử để thực hiện giao dịch ngay tại nhà.
Do đó, việc xử lý nhanh các tình huống khẩn cấp, như rút tiền hàng loạt là vô cùng cần thiết. Theo chỉ đạo của Thủ tướng Chính phủ, Ngân hàng Nhà nước đã rà soát và đề xuất sửa đổi Luật để đáp ứng yêu cầu thực tiễn.
Thống đốc cho biết, chính sách cho vay đặc biệt không có tài sản đảm bảo và lãi suất 0% không phải là hoạt động thường xuyên, liên tục. Đây là giải pháp chỉ áp dụng trong các trường hợp đặc biệt, được quy định chặt chẽ trong Luật sửa đổi năm 2024.
Luật mới đã thiết kế nhiều quy định nhằm phát hiện sớm và từ xa các rủi ro của tổ chức tín dụng. Khi cần thiết, các tổ chức tín dụng sẽ được đưa vào giai đoạn can thiệp sớm. Trong giai đoạn này, các giải pháp được triển khai yêu cầu tổ chức tín dụng và cổ đông thực hiện trách nhiệm của mình. Nếu tổ chức tín dụng rơi vào tình trạng thiếu thanh khoản, họ vẫn có thể vay từ Ngân hàng Nhà nước, nhưng các khoản vay này phải chịu lãi suất. Chỉ trong trường hợp xảy ra rút tiền hàng loạt, gây nguy cơ lan tỏa và ảnh hưởng lớn đến hệ thống ngân hàng, hoặc khi tổ chức tín dụng bị đặt vào tình trạng kiểm soát đặc biệt và cần xây dựng phương án tái cơ cấu, thì mới áp dụng chính sách cho vay đặc biệt với lãi suất 0% và không yêu cầu tài sản đảm bảo.
“Về yêu cầu tài sản đảm bảo, nguyên tắc chung là các tổ chức tín dụng phải cung cấp tài sản đảm bảo khi vay từ Ngân hàng Nhà nước. Chỉ trong trường hợp đặc biệt khó khăn, khi tổ chức tín dụng không còn tài sản đảm bảo, thì mới xem xét áp dụng chính sách không yêu cầu tài sản đảm bảo. Chúng tôi xin khẳng định rằng việc cho vay đặc biệt không mặc định là không cần tài sản đảm bảo ngay từ đầu”, Thống đốc cho biết.
Liên quan đến câu hỏi của một số đại biểu về loại tài sản đảm bảo khi vay đặc biệt, Thống đốc cho biết, các tổ chức tín dụng hoạt động chủ yếu với vai trò trung gian huy động vốn và cho vay. Do đó, tài sản chính của họ là các khoản phải thu, tức các khoản đã cho doanh nghiệp hoặc cá nhân vay. Khi vay từ Ngân hàng Nhà nước, các tổ chức tín dụng phải cung cấp hồ sơ tín dụng để làm tài sản đảm bảo. Ngoài ra, các tài sản khác như trái phiếu Chính phủ, giấy tờ có giá hoặc các công cụ tài chính khác cũng có thể được sử dụng làm tài sản đảm bảo trong các trường hợp thiếu thanh khoản thông thường.
Về lãi suất 0% trong các khoản vay đặc biệt, Thống đốc cho biết thêm, Chính sách này chủ yếu nhằm đảm bảo an toàn hệ thống ngân hàng, đặc biệt trong các trường hợp tổ chức tín dụng gặp khó khăn nghiêm trọng, không còn khả năng sinh lời. Trong các đề án tái cơ cấu hoặc chuyển giao bắt buộc gần đây, việc áp dụng lãi suất 0% được xem là giải pháp hỗ trợ để tổ chức tín dụng vượt qua giai đoạn khủng hoảng, bởi nếu áp dụng lãi suất thông thường, gánh nặng tài chính sẽ khiến việc thực hiện đề án tái cơ cấu trở nên khó khăn hơn.
Về tiêu chuẩn và điều kiện cho vay đặc biệt, Thống đốc khẳng định rằng mỗi tổ chức tín dụng có diễn biến và tình hình khác nhau. Ví dụ, sự cố rút tiền hàng loạt không chỉ xảy ra với các ngân hàng yếu kém. Trường hợp của ngân hàng First Republic Bank tại Mỹ là một minh chứng: Dù hoạt động có lãi liên tục trong 52 quý, ngân hàng này vẫn không tránh khỏi khủng hoảng khi đối mặt với rút tiền hàng loạt. Nguyên nhân có thể đến từ các yếu tố khách quan như tin đồn, thông tin sai lệch, sự cố công nghệ hoặc mất dữ liệu, dẫn đến tâm lý hoảng loạn. Trong những trường hợp này, việc xử lý nhanh và kịp thời là cần thiết để bảo vệ an toàn hệ thống.
Về việc luật hóa các nội dung của Nghị quyết 42, Thống đốc cho rằng, việc đưa các quy định của Nghị quyết 42 vào Luật sẽ tạo cơ sở pháp lý ổn định, lâu dài, giúp xử lý nợ xấu hiệu quả hơn, đồng thời bảo vệ quyền lợi của tổ chức tín dụng, người gửi tiền và người vay. Tiền cho vay của các tổ chức tín dụng chính là tiền gửi của người dân, do đó việc bảo vệ tổ chức tín dụng cũng đồng nghĩa với bảo vệ người gửi tiền.
Các quy định này cũng phù hợp với tinh thần của Nghị quyết 68 của Bộ Chính trị về phát triển kinh tế tư nhân, đảm bảo quyền tài sản và thực thi hợp đồng. Trên thực tế, nhiều tổ chức quốc tế cũng khuyến nghị Việt Nam cần có quy định bảo vệ người cho vay để tăng cường an toàn hệ thống tài chính. Trong quá trình thảo luận dự thảo Luật, đã có một số ý kiến băn khoăn về vấn đề này. Tuy nhiên, sau khi Luật sửa đổi năm 2024 có hiệu lực, tại các hội nghị giữa Chính phủ, doanh nghiệp và tổ chức tín dụng, nhiều ý kiến đã nhấn mạnh sự cần thiết phải luật hóa Nghị quyết 42.
“Việc luật hóa Nghị quyết 42 không chỉ giúp các tổ chức tín dụng xử lý tài sản đảm bảo của các khoản nợ xấu mà còn khơi thông dòng vốn bị ách tắc trước đây. Khi nợ xấu được xử lý, tổ chức tín dụng sẽ có thêm nguồn lực để luân chuyển vốn, đáp ứng nhu cầu vay vốn của khách hàng. Đồng thời, việc giảm nợ xấu cũng giúp các tổ chức tín dụng giảm áp lực trích lập dự phòng rủi ro, từ đó tạo điều kiện để giảm lãi suất cho vay, mang lại lợi ích cho cả doanh nghiệp và người vay”, Thống đốc khẳng định.
Để đảm bảo quyền lợi của người vay và tránh lạm dụng, Luật đã quy định rõ các điều kiện, quy trình, trình tự và thủ tục công khai trong việc thu giữ tài sản đảm bảo. Các tổ chức tín dụng phải xây dựng quy trình nội bộ minh bạch, tuân thủ đúng quy định pháp luật khi xử lý tài sản đảm bảo.


