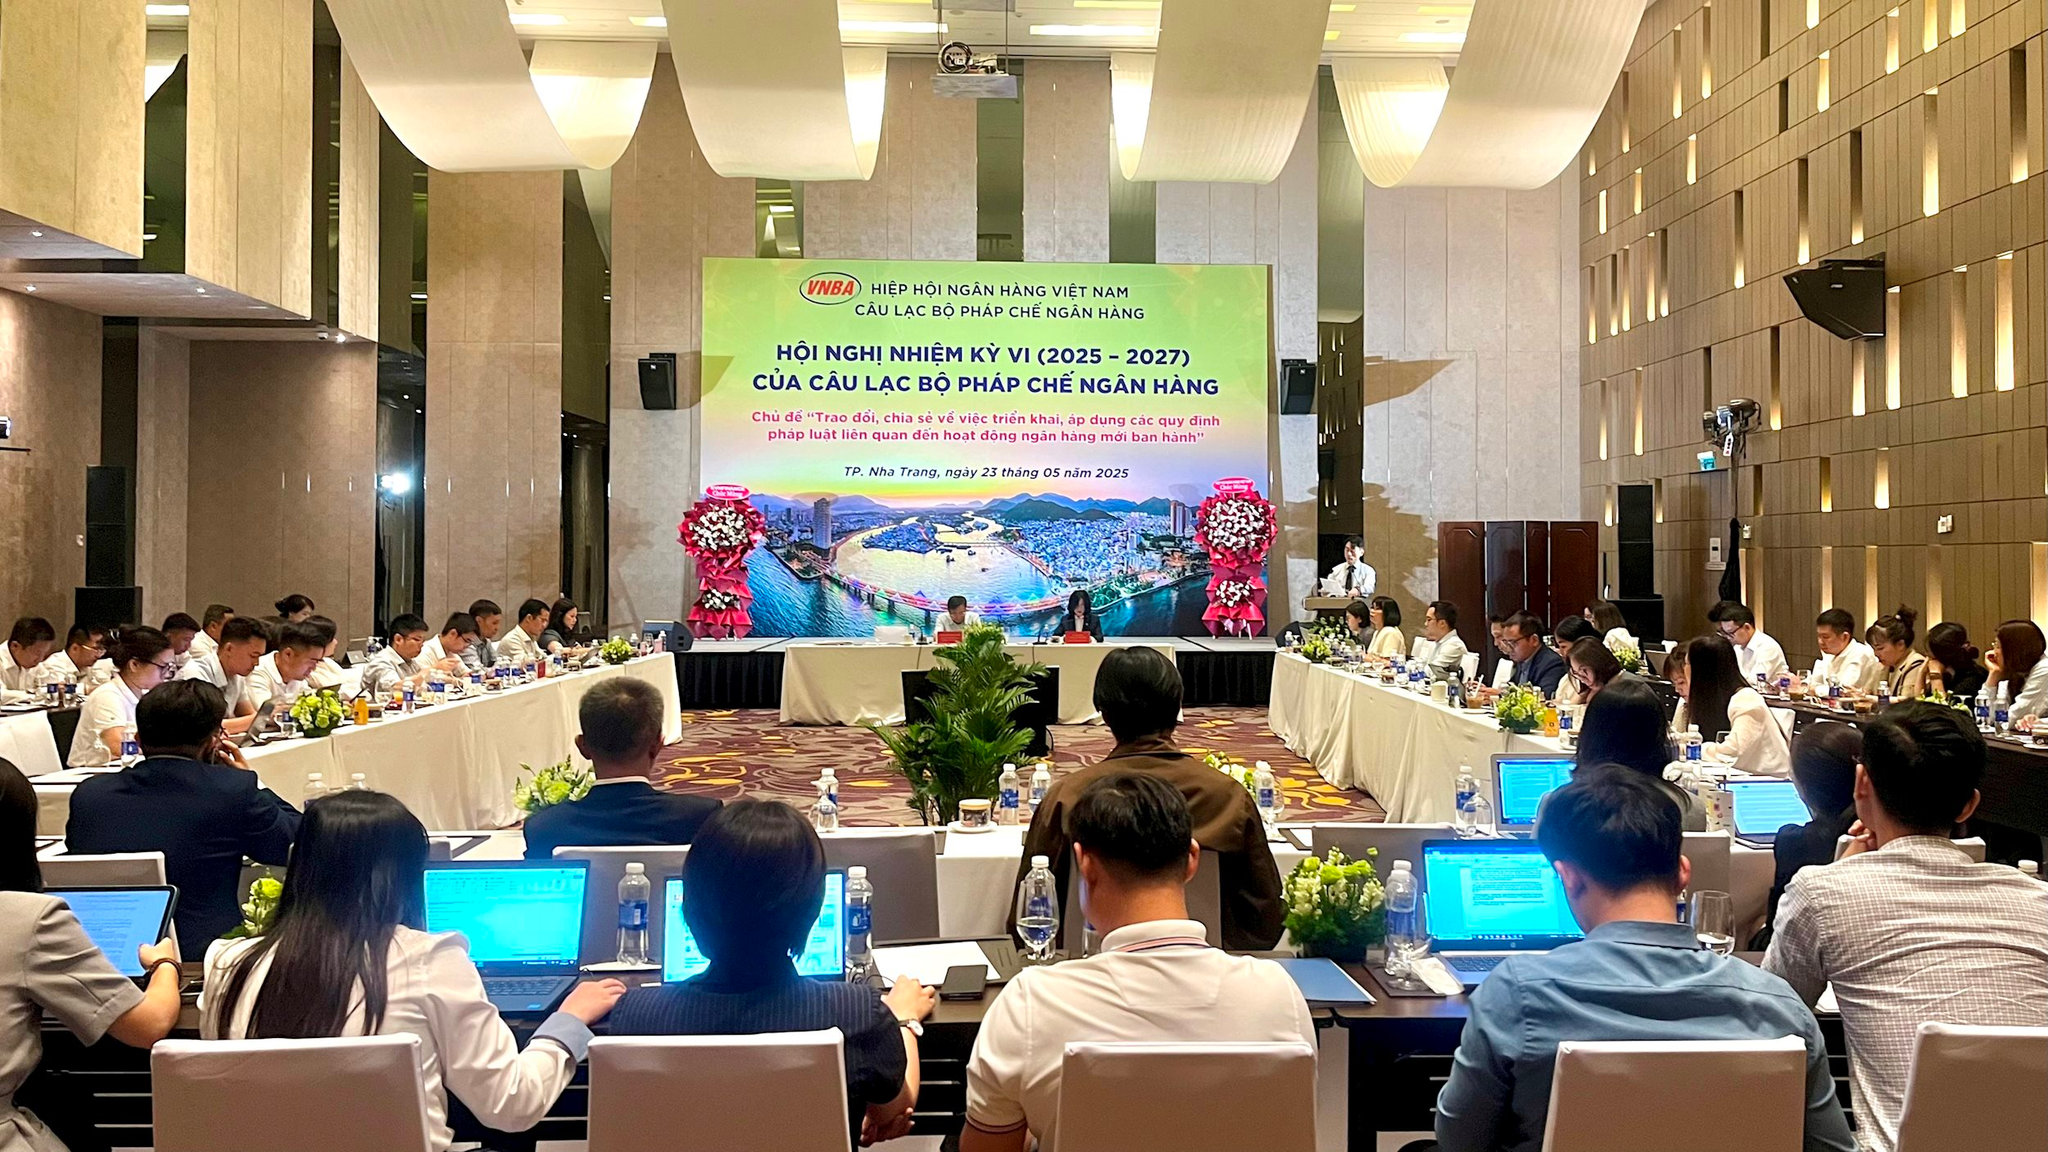
Những vấn đề này đã được thảo luận tại buổi trao đổi, chia sẻ về việc triển khai, áp dụng các quy định pháp luật liên quan hoạt động ngân hàng mới ban hành và các vấn đề tổ chức tín dụng (TCTD) cần lưu ý do CLB Pháp chế Ngân hàng, Hiệp hội Ngân hàng Việt Nam tổ chức ngày 23/5 tại TP. Nha Trang, Khánh Hoà.
Theo Nghị định số 94/2025/NĐ-CP quy định về quy định về cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng đối với việc triển khai sản phẩm, dịch vụ, mô hình kinh doanh mới thông qua ứng dụng giải pháp công nghệ (gọi là giải pháp công nghệ tài chính), được Chính phủ ban hành ngày 29/4/2025, các giải pháp công nghệ tài chính (Fintech) được tham gia thử nghiệm tại Cơ chế thử nghiệm bao gồm: Chấm điểm tín dụng; Chia sẻ dữ liệu qua giao diện lập trình ứng dụng mở (Open API); Cho vay ngang hàng.
Mục tiêu của cơ chế thử nghiệm nhằm thúc đẩy đổi mới sáng tạo và hiện đại hóa lĩnh vực ngân hàng, qua đó hiện thực hóa mục tiêu phổ cập tài chính cho người dân và doanh nghiệp theo hướng minh bạch, thuận tiện, an toàn, hiệu quả với chi phí thấp.
Tạo lập môi trường thử nghiệm nhằm đánh giá rủi ro, chi phí, lợi ích của giải pháp Fintech; hỗ trợ xây dựng, phát triển các giải pháp Fintech phù hợp với nhu cầu thị trường, khung khổ pháp lý, quy định quản lý. Hạn chế rủi ro xảy ra đối với khách hàng khi sử dụng các giải pháp Fintech do tổ chức tham gia Cơ chế thử nghiệm cung cấp.
Kết quả triển khai thử nghiệm giải pháp Fintech được sử dụng làm căn cứ thực tiễn để các cơ quan nhà nước có thẩm quyền nghiên cứu, xây dựng và hoàn thiện khung khổ pháp lý, quy định quản lý liên quan nếu cần thiết.
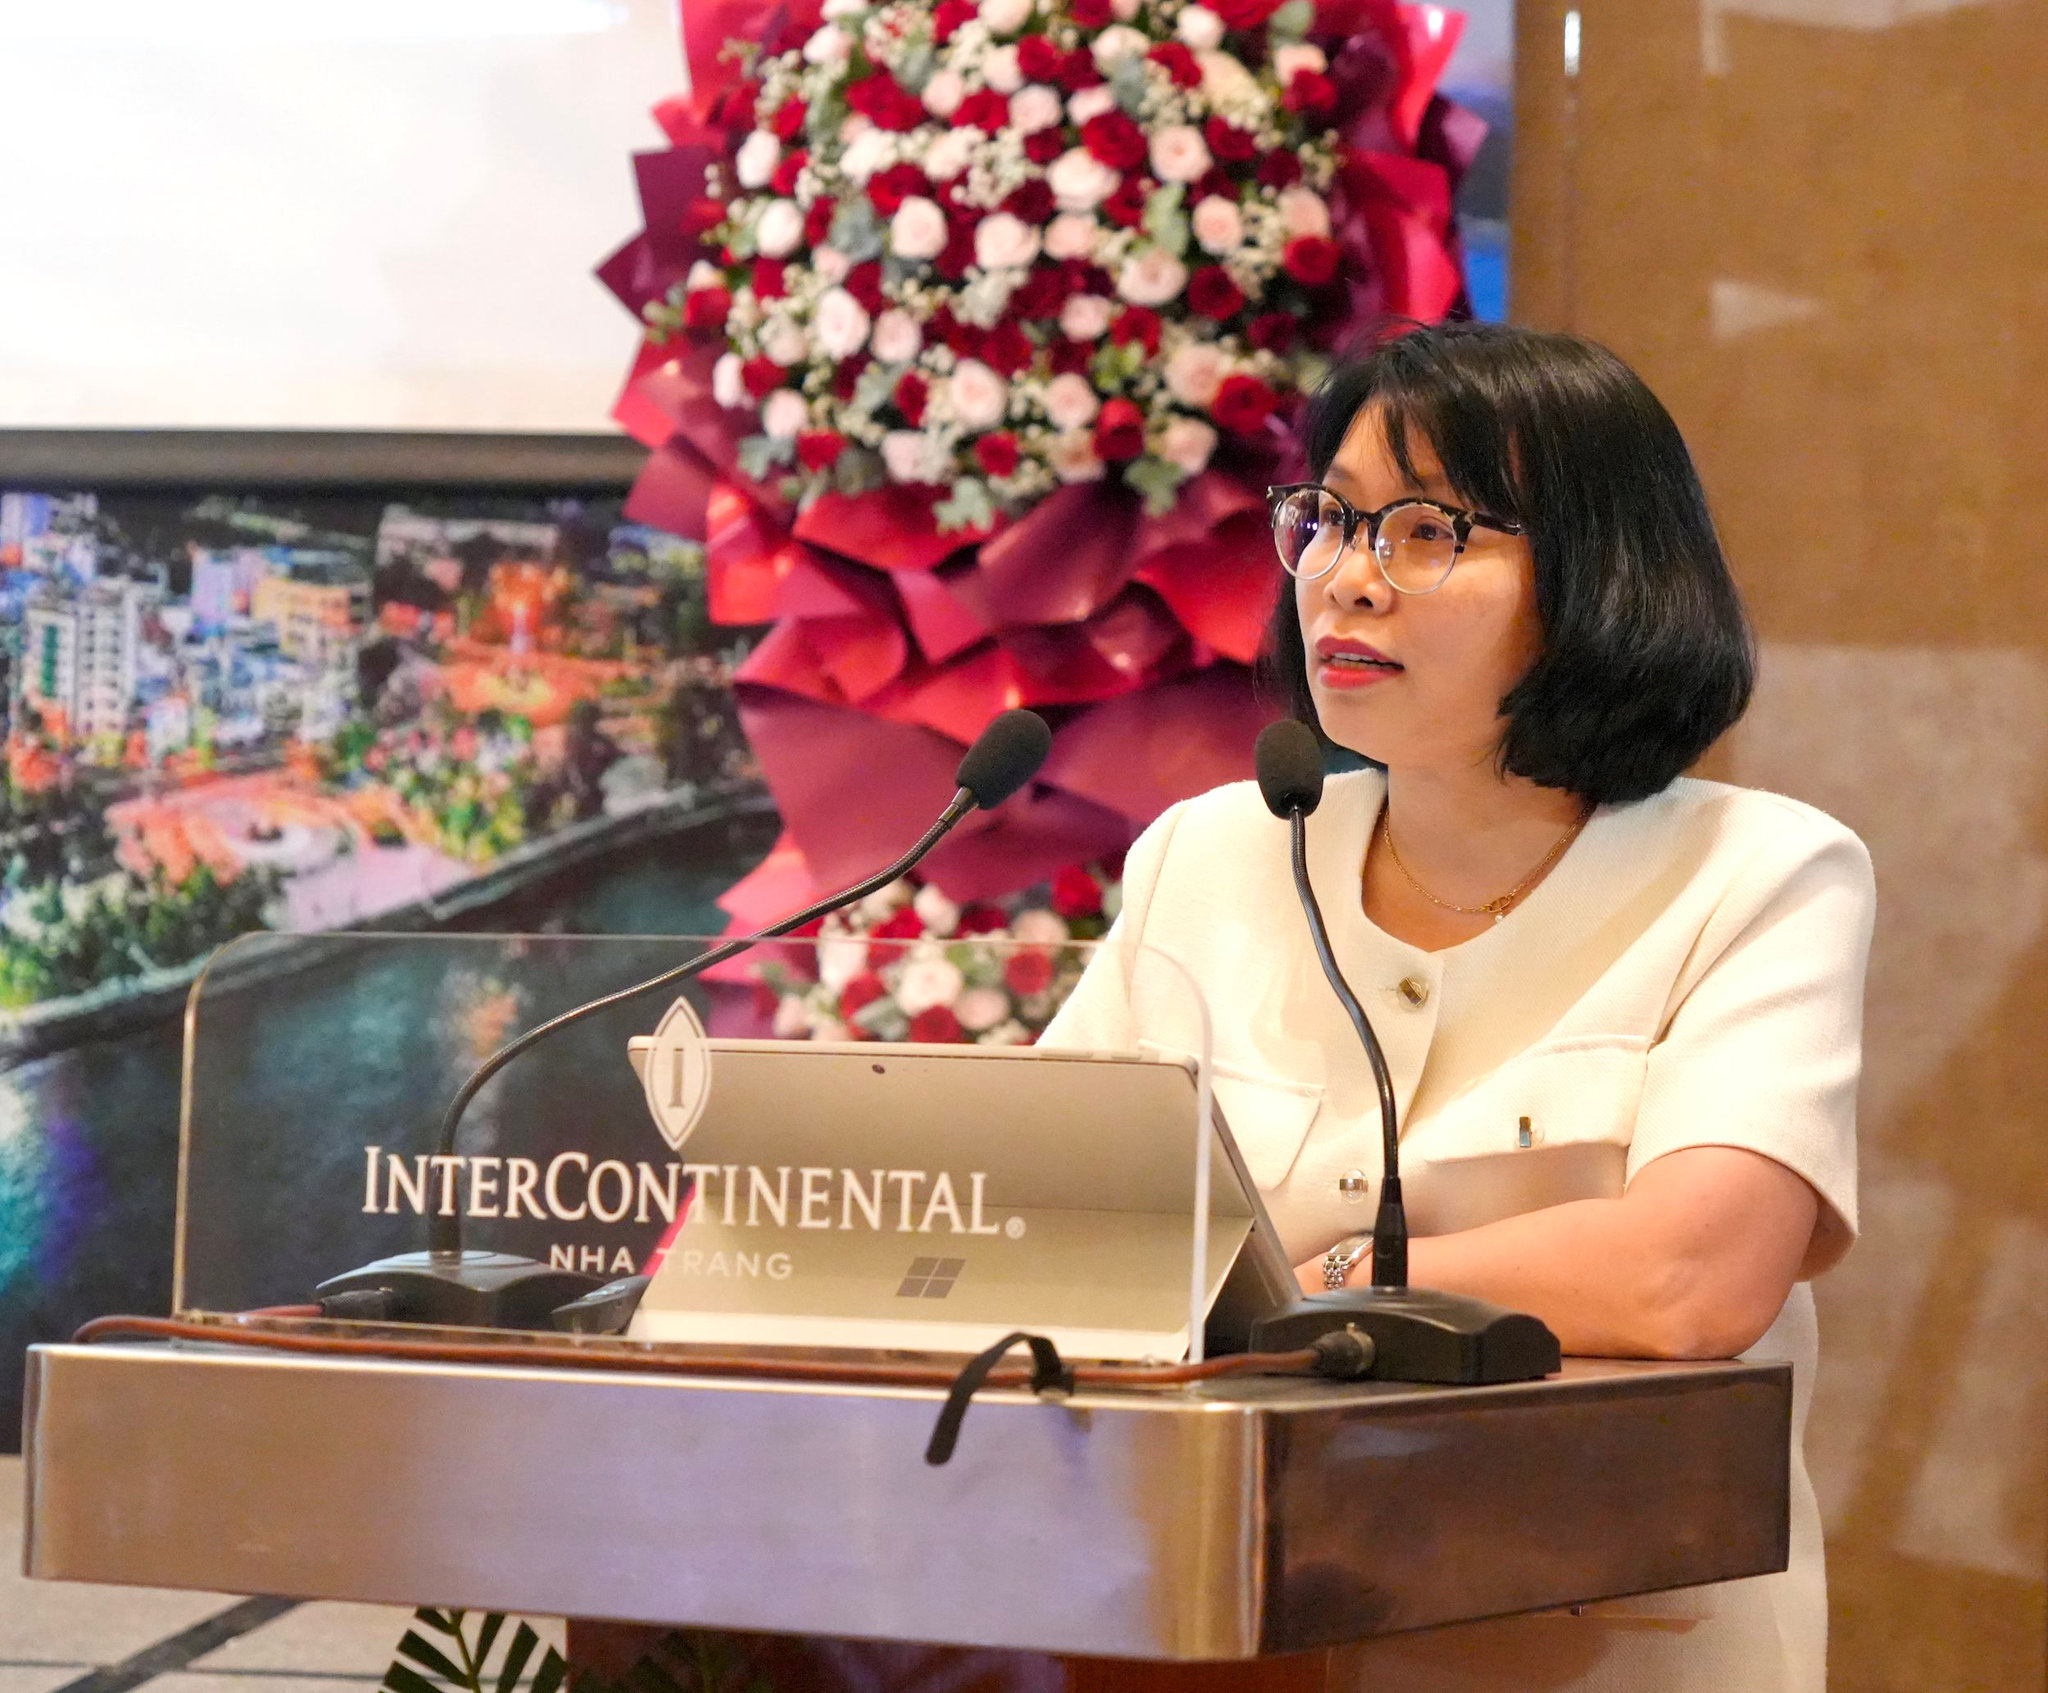
Liên quan đến quy định mới này, bà Trần Thị Minh Tâm, Phó Chủ nhiệm CLB Pháp chế Ngân hàng chỉ ra một một số tính năng mới có thể được nghiên cứu và triển khai thông qua cơ chế thử nghiệm có kiểm soát, tạo điều kiện để mở rộng ứng dụng các giải pháp công nghệ tiên tiến trong lĩnh vực tài chính – ngân hàng.
Theo đó, với các tổ chức tín dụng và công ty Fintech có thể cung cấp thông tin tín dụng của tổ chức, cá nhân trên cơ sở tuân thủ nghiêm ngặt các quy định về bảo vệ dữ liệu cá nhân khách hàng. Các tổ chức tham gia có thể sử dụng kết quả chấm điểm tín dụng không chỉ từ hệ thống nội bộ, mà còn từ các công ty Fintech và tổ chức tín dụng khác – điều này mở rộng khả năng khai thác dữ liệu đánh giá rủi ro, góp phần nâng cao hiệu quả thẩm định tín dụng.
Cơ chế này cho phép mở rộng tập khách hàng được cấp tín dụng, vượt ra ngoài phạm vi khách hàng truyền thống của các tổ chức tín dụng. Đây là bước tiến đáng kể trong việc tiếp cận các đối tượng chưa có lịch sử tín dụng rõ ràng hoặc chưa từng sử dụng dịch vụ ngân hàng.
Theo bà Tâm, trước đây, Nghị định 13/2023/NĐ-CP bảo vệ dữ liệu cá nhân và các tài liệu giải đáp của Bộ Công an quy định, việc cung cấp, mua bán dữ liệu chấm điểm tín dụng bị nghiêm cấm. Tuy nhiên, trong khuôn khổ cơ chế thử nghiệm có kiểm soát, các đơn vị được phép cung cấp, chia sẻ và chi trả phí cho việc sử dụng kết quả chấm điểm tín dụng – tạo hành lang pháp lý rõ ràng, mở ra cơ hội áp dụng các mô hình đánh giá tín dụng linh hoạt và hiện đại hơn.
Bên cạnh những điểm mới, bà Tâm cũng đã chỉ ra một số bất cập, trong đó, chưa có quy định về cơ chế tài chính, dự phòng và xử lý rủi ro trong hoạt động thử nghiệm. Cụ thể, Khoản 1 Điều 147 Luật Các TCTD chỉ có quy định về dự phòng rủi ro hoạt động, chưa có quy định việc TCTD được trích lập dự phòng rủi ro đối với việc tham gia cơ chế thử nghiệm. Vậy, trường hợp này có được coi là rủi ro hoạt động không? cơ quan nào có thẩm quyền quy định, mức trích, cơ chế trích lập và sử dụng?...
“Khoản tài chính phát sinh không thu hồi được vốn hoặc khoản tổn thất khác trong việc triển khai cơ chế thử nghiệm (nếu có) có bị xác định là Khoản tổn thất và áp dụng cơ chế Xử lý tổn thất theo Điều 12 Nghị định 93/2017/NĐ-CP (Điều 9 Dự thảo Nghị định thay thế Nghị định 93 về Chế độ tài chính của TCTD) hay không?”, bà Thị Minh Tâm đặt vấn đề.
Đề cập tới yêu cầu chứng minh điều kiện về giải pháp kỹ thuật và nghiệp vụ bà Tâm cho rằng, quy định pháp lý hiện hành chưa có hướng dẫn cụ thể, rõ ràng cho việc triển khai, áp dụng. Theo bà Tâm có thể chứng minh về nghiệp vụ nhưng khó chứng minh giải pháp kỹ thuật.
Liên quan đến cho vay ngang hàng, đại diện CLB Pháp chế Ngân hàng cho rằng, thủ tục, điều kiện cho vay áp dụng cho TCTD tham gia với vai trò khách hàng cũng cần phải có những quy định, hướng dẫn cụ thể .
Bên cạnh đó, trong quá trình hợp tác, chia sẻ, thu thập dữ liệu và các khoản chi phí phát sinh từ việc triển khai giải pháp thử nghiệm, cần xác định rõ các khoản thu, chi phải bảo đảm tính pháp lý, hợp lệ. Ví dụ, các hoạt động như chấm điểm tín dụng hay chia sẻ dữ liệu thông qua giao diện lập trình ứng dụng mở (API) sẽ không bị coi là hành vi mua bán dữ liệu cá nhân – vốn bị cấm – nếu được thực hiện đúng quy định. Theo dự thảo Luật Bảo vệ dữ liệu cá nhân đang được trình Quốc hội xem xét, đây là một số vấn đề quan trọng đặt ra cần được tiếp tục làm rõ và hoàn thiện trong khuôn khổ pháp lý sắp tới.
Bà Trần Thị Minh Tâm đề xuất NHNN có các quy định về dự phòng rủi ro hoạt động; các ngân hàng cần nghiên cứu, xem xét, kiến nghị Chính phủ có quy định về dự phòng rủi ro đối với cơ chế thử nghiệm có kiểm soát; xây dựng đề án/phối hợp với công ty Fintech xây dựng đề án mô tả giải pháp để làm rõ, giải quyết các vướng mắc.
Liên quan đến vấn đề thời gian thử nghiệm, theo quy định tại Nghị định hiện hành, thời gian thử nghiệm chỉ là 2 năm. Bà Tâm cho rằng, đây là khoảng thời gian quá ngắn để triển khai một giải pháp công nghệ.
“Như chúng ta đã biết, quy trình triển khai một giải pháp công nghệ bao gồm nhiều bước. Trước tiên là xây dựng ý tưởng và hoàn thiện giải pháp, sau đó cần phát triển hệ thống kỹ thuật, tiếp đến là kiểm thử nội bộ trong phạm vi hẹp; cuối cùng mới có thể triển khai ra thị trường. Với lộ trình như vậy, 2 năm là chưa đủ để đánh giá đầy đủ hiệu quả và rủi ro của giải pháp. Do đó, chúng tôi cho rằng cần xem xét điều chỉnh lại thời gian thử nghiệm cho phù hợp hơn với thực tiễn triển khai”, bà Tâm nhấn mạnh.
Về cơ chế sau thử nghiệm, đại diện CLB Pháp chế Ngân hàng phân tích, sau khi kết thúc thời gian thử nghiệm, câu hỏi đặt ra là liệu giải pháp có được chính thức triển khai hay không. Theo quy định tại Nghị định, nếu pháp luật liên quan đã được hoàn thiện, thì giải pháp có thể triển khai chính thức. Tuy nhiên, hiện chưa rõ thời điểm nào được xem là "pháp luật đã hoàn thiện", tạo ra sự không chắc chắn cho các đơn vị triển khai giải pháp.
“Nghị định cũng cho phép tiếp tục triển khai nếu giải pháp không bị đánh giá là vi phạm pháp luật. Tuy nhiên, với các giải pháp chưa có quy định pháp lý cụ thể, việc xác định tính hợp pháp sau khi thử nghiệm là rất mơ hồ…. Điều này khiến các tổ chức, đặc biệt là tổ chức tín dụng, không cảm thấy yên tâm hay được khuyến khích tham gia thử nghiệm do thiếu động lực và sự bảo đảm pháp lý sau thử nghiệm”, bà Tâm bày tỏ .