Giá thuê giàn khoan chịu áp lực ngắn hạn, "ông lớn" dầu khí vẫn được dự báo tăng trưởng mạnh

CTCK vẫn duy trì kỳ vọng tăng trưởng lợi nhuận trong các năm tới nhờ mở rộng đội giàn và sự phục hồi của mảng dịch vụ giếng khoan.

Giá thuê giàn khoan chịu áp lực ngắn hạn,

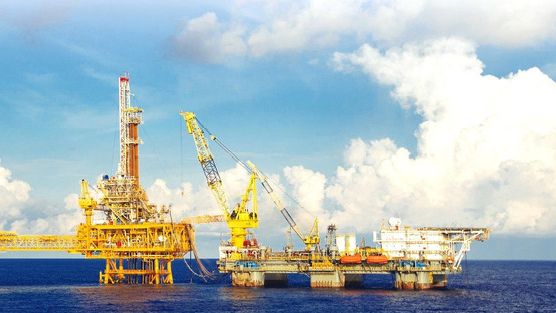
Trong báo cáo mới nhất, Chứng khoán Vietcap đánh giá triển vọng của Tổng CTCP Khoan và Dịch vụ Khoan Dầu khí (PV Drilling, mã: PVD) đang chịu một số áp lực trong ngắn hạn, chủ yếu đến từ diễn biến giá thuê ngày giàn khoan tự nâng và chi phí lãi vay.

Tuy nhiên, công ty chứng khoán vẫn duy trì kỳ vọng tăng trưởng lợi nhuận trong các năm tới nhờ mở rộng đội giàn và sự phục hồi của mảng dịch vụ giếng khoan.

Giá thuê giàn Đông Nam Á chịu sức ép trong năm 2026

Theo Vietcap, giá thuê ngày giàn JU tại Đông Nam Á đang chịu áp lực trong ngắn hạn do công suất giàn khoan dư thừa tại Trung Đông dịch chuyển sang khu vực này.

Trong quý 2/2026, giá thuê ngày giàn tự nâng tại Đông Nam Á đạt trung bình 95.100 USD/ngày, giảm 9% so với cùng kỳ và giảm 7% so với quý trước.

Cho cả năm 2026, Vietcap dự báo giá thuê ngày trung bình đạt 99.150 USD/ngày, giảm 3% so với năm trước. Mức này thấp hơn đáng kể so với dự báo trước đó là tăng 13%.

Dù vậy, do PVD đã chốt giá thuê ngày cho phần lớn các giàn JU trong năm 2026, Vietcap ước tính giá thuê ngày thực hiện của PVD vẫn tăng khoảng 1% so với cùng kỳ.

Sang năm 2027, Vietcap kỳ vọng giá thuê ngày trong khu vực sẽ phục hồi, được hỗ trợ bởi hoạt động tái thiết tại Trung Đông và nhu cầu đảm bảo an ninh năng lượng ngày càng tăng tại Đông Nam Á.

Nhu cầu giàn JU tại Đông Nam Á được dự báo tăng lần lượt 5,4% và 1,9% trong các năm 2026 và 2027. Theo số liệu Vietcap dẫn từ S&P Global, hiệu suất hoạt động của giàn khoan tự nâng tại khu vực dự kiến đạt 78,5% trong năm 2026 và 78,8% trong năm 2027.

Vietcap dự báo giá thuê ngày giàn JU tại Đông Nam Á có thể tăng 6-7% mỗi năm trong giai đoạn 2027-2030.

Lợi nhuận cốt lõi được dự báo tăng mạnh trong 2 năm tới

Bất chấp áp lực ngắn hạn lên giá thuê ngày, Vietcap vẫn dự báo lợi nhuận cốt lõi của PVD duy trì đà tăng trưởng.

Quảng cáo

Cụ thể, lợi nhuận sau thuế sau lợi ích cổ đông thiểu số cốt lõi năm 2026 được dự báo tăng 28% so với cùng kỳ.

Động lực đến từ hiệu suất hoạt động của các giàn JU phục hồi, giá thuê ngày thực hiện của PVD tăng 1,2%, đóng góp cả năm từ PVD VIII và đóng góp của PVD IX kể từ tháng 4.

Bên cạnh đó, Vietcap dự báo lợi nhuận gộp mảng dịch vụ giếng khoan tăng 35%, trong khi lợi nhuận từ các công ty liên kết tăng 22%. Các yếu tố này được kỳ vọng bù đắp cho việc chi phí lãi vay tăng 90% so với cùng kỳ.

Sang năm 2027, lợi nhuận cốt lõi của PVD được dự báo tăng thêm 38%.

Theo Vietcap, tăng trưởng sẽ được thúc đẩy bởi đóng góp cả năm của PVD IX, PVD X đi vào vận hành từ tháng 4/2027, giá thuê ngày giàn JU tăng 3%, lợi nhuận gộp mảng dịch vụ giếng khoan tăng 34% và lợi nhuận từ các công ty liên kết tăng 25%.

Xa hơn, Vietcap dự báo tốc độ tăng trưởng kép hàng năm của lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giai đoạn 2026-2028 đạt 57%.

Động lực đến từ giá thuê ngày tăng khoảng 7% mỗi năm và công suất đội giàn JU được mở rộng đáng kể, với PVD IX hoạt động từ tháng 4/2026, PVD X từ tháng 4/2027 và PVD XII từ năm 2028.

Song song đó, Vietcap kỳ vọng mảng dịch vụ giếng khoan tiếp tục phục hồi, trong khi lợi nhuận từ các công ty liên doanh có thể tiệm cận mức đỉnh năm 2014 kể từ năm 2028.

PVD có kế hoạch mua thêm hai giàn khoan đến năm 2030

Bên cạnh giàn PVD X, PVD đang có kế hoạch mua thêm hai giàn khoan tự nâng đến năm 2030.

Theo báo cáo, mức vốn đầu tư xây dựng cơ bản mục tiêu cho mỗi giàn vào khoảng 75-80 triệu USD, với tỷ suất hoàn vốn nội bộ tối thiểu 13%.

Vietcap cũng đề cập khả năng PVD đầu tư thêm một giàn khoan tự nâng PVD XV cùng đối tác liên doanh như một yếu tố có thể hỗ trợ triển vọng dài hạn.

Ở chiều rủi ro, công ty chứng khoán lưu ý khả năng quá trình mở rộng đội giàn diễn ra chậm hơn dự kiến, trong khi giá thuê ngày và giá dầu có thể thấp hơn kỳ vọng.

Theo Nhịp sống Thị trường Sao chép

Cùng chuyên mục Doanh nghiệp

Sau thương vụ 2.300 tỷ đồng, quyền kiểm soát Highlands Coffee có ý nghĩa gì với ông David Thái và đội ngũ quản lý Việt Nam?

Sau khi Việt Thái International (VTI) nâng sở hữu tại Highlands Coffee từ 40% lên 51%, thương vụ này không chỉ là một giao dịch chuyển nhượng cổ phần mà còn đánh dấu sự trở lại rõ nét hơn của vai trò nhà sáng lập trong giai đoạn phát triển mới của chuỗi cà phê lớn nhất Việt Nam.

Highlands Coffee đóng 31 cửa hàng, lợi nhuận vẫn lập đỉnh lịch sử gần 300 tỷ đồng/quý Highlands Coffee báo lợi nhuận tăng 70%, mục tiêu IPO trong quý I/2027

VCBS dự báo loạt doanh nghiệp tăng trưởng lợi nhuận quý III/2026 bằng lần

VCBS dự báo lợi nhuận quý III/2026 tiếp tục phân hóa giữa các nhóm ngành. BSR, Vinhomes được dự báo tăng trưởng 3 chữ số, trong khi lợi nhuận Đất Xanh dự kiến giảm 40% và nhóm chứng khoán chịu áp lực từ thanh khoản suy giảm.

Bức tranh lợi nhuận nửa đầu năm 2026 của 3 doanh nghiệp thuộc hệ sinh thái Sun Group SSI Research dự báo 7 doanh nghiệp có lợi nhuận tăng vọt trong quý 3/2026 Masan thu hơn 77.000 tỷ đồng sau 8 tháng, lợi nhuận gấp 2,2 lần cùng kỳ

Vinamilk được giới đầu tư ghi nhận nhờ cam kết tạo giá trị dài hạn

Vượt qua quá trình khảo sát gần 700 doanh nghiệp đang niêm yết, Vinamilk được vinh danh ở hai hạng mục quan trọng của IR Awards 2026, gồm “Website IR được Nhà đầu tư yêu thích nhất” và “Hoạt động IR được Định chế tài chính đánh giá cao nhất” trong nhóm doanh nghiệp vốn hóa lớn phi tài chính. Diễn ra đúng cột mốc 50 năm thành lập, kết quả tiếp tục ghi nhận những nỗ lực của doanh nghiệp trong minh bạch thông tin, nâng cao khả năng tiếp cận và xây dựng niềm tin với thị trường vốn.

Vinamilk duy trì Top 2 thương hiệu giá trị nhất Việt Nam 4 năm liên tiếp 42 doanh nghiệp trả hơn 8.100 tỷ đồng cổ tức cho 'cá mập' nhà nước: Vinamilk chiếm gần 1 nửa, Sabeco và FPT Telecom chi hơn 1.000 tỷ

“Bước đệm” này sẽ thay đổi thị trường bất động sản khu Tây TP. Hồ Chí Minh trong giai đoạn tới

Theo ông Đinh Minh Tuấn, Giám đốc Batdongsan.com.vn khu vực miền Nam, các dự án nhận được sự quan tâm trên thị trường đều có điểm chung là nằm gần các trục hạ tầng trọng điểm, sở hữu quy mô lớn, hệ sinh thái tiện ích đồng bộ và được phát triển bởi các chủ đầu tư uy tín. Điều này cho thấy thị trường đang bước vào giai đoạn cạnh tranh bằng chất lượng phát triển thay vì chỉ cạnh tranh về giá.

Tình cảnh buồn của sân bay 2,3 tỷ USD do Trung Quốc xây dựng tại Campuchia Đất vàng 3 mặt tiền Đồng Khởi hơn 9 năm vẫn chưa có sổ, không ai mua lô cổ phiếu Seaprodex giá 8.500 tỷ đồng của SCIC

Công ty dệt may 69 năm tuổi bỏ nghề đi làm BĐS với 2 dự án 5.600 tỷ đồng tại Hà Nội

Sau gần 7 thập kỷ hoạt động trong ngành dệt may, CTCP Vải sợi May mặc Miền Bắc (TET) đang trải qua cuộc chuyển đổi lớn. Doanh nghiệp tăng vốn điều lệ từ hơn 57 tỷ đồng lên 622 tỷ đồng, thay đổi cơ cấu cổ đông và quyết định chấm dứt hoạt động sản xuất may để tập trung phát triển bất động sản.

Một cổ phiếu dệt may được khuyến nghị mua, kỳ vọng tăng giá 32% nhờ đơn hàng kín đến quý III/2026 Công ty dệt may từng kiếm 1.500 tỷ/năm giờ không có đơn hàng nào, một nửa doanh thu đến từ cho thuê sân pickleball giá 3 triệu đồng/ngày

Ai đang thống lĩnh thị trường bán lẻ Việt Nam?

Một buổi chiều cuối tuần, chỉ cần đi qua vài tuyến phố Hà Nội hay TP.HCM, người ta có thể bắt gặp gần như đầy đủ những cái tên lớn của ngành bán lẻ hiện đại. WinMart, WinMart+, Bách Hóa Xanh, Co.opmart, GO!, AEON, Lotte hay Circle K nằm xen giữa những cửa hàng tạp hóa đã tồn tại nhiều năm. Với người mua, đó là những địa chỉ khác nhau cho cùng một việc: mua đồ ăn, nước uống, hàng gia dụng và những thứ cần thiết cho một ngày bình thường.

Các “ông lớn” bán lẻ đang kiếm tiền thế nào tại Việt Nam? Mười năm sau AEC, thị trường bán lẻ Việt Nam đã thay đổi ra sao?

Đất vàng 3 mặt tiền Đồng Khởi hơn 9 năm vẫn chưa có sổ, không ai mua lô cổ phiếu Seaprodex giá 8.500 tỷ đồng của SCIC

Sở Giao dịch Chứng khoán Hà Nội (HNX) vừa thông báo không tổ chức phiên đấu giá lô cổ phần Tổng công ty Thủy sản Việt Nam - CTCP (Seaprodex, mã SEA) do Tổng công ty Đầu tư và Kinh doanh vốn Nhà nước (SCIC) sở hữu. \

Thành viên SCIC chỉ mua 12,5% lượng cổ phiếu FPT đã đăng ký Đầu tư SCIC muốn mua thêm 1 triệu cổ phiếu Vinamilk

Chứng khoán Rồng Việt bị cơ quan thanh tra phạt hơn 712 triệu đồng

Ngày 23/9/2026, Thanh tra Chứng khoán Nhà nước (CKNN) ban hành Quyết định số 551/QĐ-XPHC về việc xử phạt vi phạm hành chính trong lĩnh vực chứng khoán và thị trường chứng khoán đối với Công ty CP Chứng khoán Rồng Việt.

Bị xử phạt vì dùng tiền sai mục đích và che giấu bên liên quan, COMA18 đang xoay xở ra sao? Hai công ty chứng khoán cùng bị xử phạt, hé lộ loạt vi phạm đáng chú ý

Giá căn hộ sẽ thế nào khi tính thời hạn theo niên hạn xây dựng công trình?

Về lâu dài, thị trường có thể hình thành một tiêu chí định giá mới đối với căn hộ: không chỉ định giá phần công trình mà còn định giá phần quyền sử dụng đất tương ứng của mỗi căn hộ.

Khu đất vàng khiến Kido 'mất' nghìn tỷ sắp về tay Masterise? Tình cảnh buồn của sân bay 2,3 tỷ USD do Trung Quốc xây dựng tại Campuchia