Theo đơn vị này, ở phân khúc đất nền, dự báo nguồn cung mới năm 2026 phục hồi tích cực nhờ vào sự bùng nổ của các dự án khu đô thị có quy mô lớn, dao động trong khoảng 3.500 – 4.000 nền.
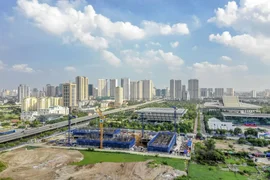
Trong đó, nguồn cung có xu hướng dịch chuyển về các khu đô thị vệ tinh, đặc biệt là các khu vực có quỹ đất lớn, thuộc vùng trũng về mặt bằng giá, được hưởng lợi trực tiếp từ hệ thống hạ tầng giao thông liên vùng và kết nối trực tiếp về trung tâm TP. Hồ Chí Minh.
Về sức cầu đất nền, dự báo năm 2026 tiếp tục đà phục hồi, song giao dịch thị trường vẫn mang tính chọn lọc, tập trung chủ yếu ở một số địa phương và nhóm sản phẩm hoàn thiện hạ tầng, pháp lý, mức độ tạo thị cao cũng như giao thương kết nối vùng thuận lợi.
Mặt bằng giá sơ cấp dự kiến tăng nhẹ trong năm tiếp theo và vẫn neo ở mức cao do tác động của các loại chi phí đầu vào, chênh lệch “cung - cầu”. Đáng chú ý, nhóm các dự án hoàn thiện pháp lý, khu đô thị vệ tinh TP. Hồ Chí Minh hưởng lợi trực tiếp từ hệ thống hạ tầng kết nối được dự báo sẽ duy trì đà tăng giá nổi bật so với mặt bằng chung. Trong khi đó, mặt bằng giá thứ cấp tiếp tục đà tăng trưởng tích cực khi thị trường ngày càng khan hiếm nguồn cung mới, niềm tin nhà đầu tư càng được cải thiện.

Trong năm 2025, phân khúc đất nền ghi nhận nguồn cung sơ cấp tăng 2% so với năm 2024 nhưng vẫn ở mức thấp so với giai đoạn 2022 trở về trước, các dự án đã mở bán trước đó chiếm 87% trên tổng nguồn cung.
Sức cầu chung của thị trường được cải thiện với lượng tiêu thụ tăng khoảng 69% so với năm trước. Tuy nhiên, giao dịch chỉ tập trung ở các dự án đã hoàn thiện hạ tầng, pháp lý và được triển khai bởi các chủ đầu tư có năng lực tài chính. Trong đó, Tây Ninh giữ vai trò dẫn dắt nguồn cung mới khi tỷ trọng nguồn cung và lượng tiêu thụ đạt lần lượt là 38% và 53%. So với cùng kỳ năm 2024, mặt bằng giá sơ cấp đất nền năm 2025 đạt mức tăng trung bình 6% và mặt bằng giá thứ cấp đạt mức tăng phổ biến 12% - 15%.
Ở phân khúc căn hộ, nguồn cung mới năm 2026 được kỳ vọng duy trì ổn định hoặc tăng nhẹ so với năm 2025, tập trung vào giai đoạn giữa năm, ước tính ở mức khoảng 30.000 – 35.000 căn hộ được mở bán trên toàn thị trường.
Trong đó, nguồn cung mới tiếp tục tập trung tại khu Đông TP. Hồ Chí Minh, Bình Dương (cũ) trong khi tại Tây Ninh (Long An cũ) tăng tốc với nhiều dự án truyền thông mở bán ra thị trường.
Phân khúc căn hộ cao cấp hạng A, hạng sang dẫn dắt nguồn cung mới tại TP. Hồ Chí Minh trong khi đó căn hộ hạng B, hạng C chiếm tỷ trọng lớn trong nguồn cung mới tại Bình Dương (cũ) và Tây Ninh.

Sức cầu thị trường có thể tiếp tục duy trì đà hồi phục tuy nhiên sẽ khó có đột biến trong ngắn hạn trong nửa đầu năm 2026. Thanh khoản được kỳ vọng cải thiện nhờ vào vĩ mô kinh tế ổn định, nhiều dự án dần được gỡ vướng, hoàn thiện pháp lý, động thái thí điểm bỏ room tín dụng từ các ngân hàng,...
Mặt bằng giá bán sơ cấp và thứ cấp tiếp tục duy trì mức tăng trưởng ổn định, dư địa tăng giá lan tỏa ra các dự án căn hộ khu vực vùng ven với mức giá từ 30 - 50 triệu đồng/m2.
Vào năm 2025, phân khúc căn hộ ghi nhận nhiều tín hiệu tích cực. Cụ thể, nguồn cung sơ cấp tăng 73% so với năm 2024. TP. Hồ Chí Minh duy trì vị trí dẫn đầu, chiếm 87% tổng nguồn cung sơ cấp toàn thị trường. Nguồn cung mới đạt hơn 29.000 căn hộ, gấp 2.5 lần cùng kỳ, trong đó Bình Dương (cũ) chiếm đến 53% tổng nguồn cung mới đưa ra thị trường trong năm.
Giá bán sơ cấp tại TP. Hồ Chí Minh dẫn đầu về tốc độ tăng giá toàn thị trường năm 2025, dao động từ 4 - 16% tùy theo từng địa phương. Mặt bằng giá bán thứ cấp tăng bình quân 10 - 18% so với năm trước.
Với thị trường nhà phố - biệt thự, năm 2026 được dự báo thị trường sơ cấp duy trì xu hướng phục hồi tích cực về nguồn cung lẫn lượng tiêu thụ. Tuy nhiên, phần lớn nguồn cung vẫn tập trung ở các dự án có quy mô lớn và các dự án thuộc giai đoạn mở bán tiếp theo.
Với nguồn cung mới dự báo có khoảng 13.500 - 15.500 sản phẩm được mở bán trong năm 2026 và phân bổ ở các địa phương (cũ) quen thuộc như TP. Hồ Chí Minh, Bình Dương, Long An, Đồng Nai.
Sức cầu chung của thị trường vẫn ở mức cao và duy trì xu hướng tăng tích cực. Tuy nhiên, lượng giao dịch vẫn mang tính chọn lọc, tập trung phần chủ yếu ở các dự án lớn, được triển khai bởi các chủ đầu tư có năng lực tài chính trên thị trường.

Mặt bằng giá sơ cấp tiếp tục neo cao do tác động của chi phí đầu vào và sự phát triển của hạ tầng. Các chính sách bán hàng quen thuộc được duy trì áp dụng nhằm tăng thanh khoản.
Mặt bằng giá sơ cấp dự kiến tăng nhẹ so với năm 2025 do tác động của các loại chi phí đầu vào. Các chính sách chiết khấu/ưu đãi bán hàng được áp dụng rộng rãi nhằm kích cầu thị trường.
Thị trường thứ cấp được dự báo duy trì mức tăng trưởng tích cực cả về mức giá và thanh khoản. Trong đó, nhóm các dự án hoàn thiện hạ tầng pháp lý, kết nối vùng thuận lợi,... ghi nhận mức tăng giá nổi bật so với mặt bằng chung.
Trong năm 2025, lượng tiêu thụ nhà phố - biệt thự đạt khoảng 51% tổng nguồn cung sơ cấp, tăng gấp 6,5 lần so với năm 2024, nhưng giao dịch chủ yếu tập trung tại các dự án mới ở Cần Giờ, Đức Hòa, Bến Lức và Nhơn Trạch. TP. Hồ Chí Minh và Tây Ninh tiếp tục dẫn dắt thị trường, khi chiếm đến 86% nguồn cung và 94% lượng tiêu thụ sơ cấp. Sự tham gia của các chủ đầu tư lớn đã tạo cú hích đáng kể cho tăng trưởng năm 2025.
Mặt bằng giá thứ cấp duy trì xu hướng tăng phổ biến từ 12 - 19% so với đầu năm. Biên độ tăng giá đạt mức tăng tích cực ở nhóm các dự án đã hoàn thiện hạ tầng pháp lý, giao thương, kết nối vùng thuận lợi và đa dạng tiện ích nội/ngoại khu phục vụ cho cư dân.
Đối với bất động sản nghỉ dưỡng, theo DKRA Consulting, nguồn cung condotel trong năm 2026 dự kiến tương đương so với năm 2025, dao động khoảng 2.500 - 3.000 căn được đưa ra thị trường, phân bổ chủ yếu tại TP. Hồ Chí Minh, Khánh Hòa và Quảng Ninh.
Nguồn cung biệt thự nghỉ dưỡng dự kiến tăng nhẹ so với năm 2025 với khoảng 1.200 - 1.500 căn, tập trung chủ yếu ở Phú Thọ, Ninh Thuận và Khánh Hòa.
Nguồn cung nhà phố/shophouse nghỉ dưỡng dự kiến tăng nhẹ với khoảng 1.000 - 1.200 căn đưa ra thị trường trong năm 2026, nguồn cung tập trung phần lớn ở Khánh Hòa.
Sức cầu thị trường dự kiến có thể cải thiện so với năm 2025 nhưng khó có nhiều đột biến trong ngắn hạn. Mặt bằng sơ cấp tiếp tục tăng và neo ở mức cao do chi phí đầu vào cao. Các chính sách chiết khấu, hỗ trợ lãi suất, ân hạn nợ gốc,... sẽ tiếp tục được áp dụng rộng rãi trong năm 2026.