Theo báo cáo tài chính hợp nhất quý II/2026, Tổng công ty CP Đầu tư Phát triển Xây dựng (DIG) ghi nhận doanh thu thuần đạt 613,2 tỷ đồng, tăng 43,6% so với cùng kỳ năm trước.
Tuy nhiên, giá vốn hàng bán tăng lên 571,2 tỷ đồng khiến lợi nhuận gộp chỉ còn 42 tỷ đồng, giảm mạnh so với mức 106,9 tỷ đồng của quý II/2025. Biên lợi nhuận gộp theo đó thu hẹp từ khoảng 25% xuống còn gần 7%.
Xét về cơ cấu doanh thu, doanh thu từ chuyển nhượng bất động sản đạt 496,7 tỷ đồng, tăng hơn 228% so với cùng kỳ và chiếm khoảng 81% doanh thu thuần quý II. Doanh thu xây lắp đạt 76,7 tỷ đồng, tăng hơn gấp đôi cùng kỳ, trong khi doanh thu cung cấp dịch vụ đạt 39 tỷ đồng, giảm nhẹ.
Trong kỳ, doanh thu hoạt động tài chính của DIG đạt 115,6 tỷ đồng, gấp hơn 17 lần cùng kỳ năm trước, chủ yếu đến từ lãi tiền gửi và hoạt động nhượng bán các khoản đầu tư. Trong khi đó, chi phí tài chính giảm còn 59 tỷ đồng, trong đó chi phí lãi vay ở mức 35,5 tỷ đồng.
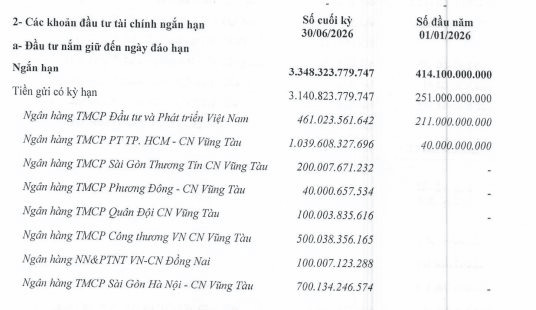
Theo thuyết minh báo cáo tài chính, nguồn thu tài chính tăng mạnh nhờ doanh nghiệp gia tăng đáng kể quy mô tiền gửi có kỳ hạn. Tính đến ngày 30/6/2026, DIG đang có 3.140,8 tỷ đồng tiền gửi có kỳ hạn, gấp hơn 12 lần so với mức 251 tỷ đồng đầu năm, được phân bổ tại nhiều ngân hàng như BIDV, HDBank, VietinBank, SHB, Vietcombank, PGBank và Sacombank. Quy mô tiền gửi lớn giúp lãi tiền gửi chiếm khoảng 66% doanh thu hoạt động tài chính, qua đó trở thành một trong những động lực quan trọng thúc đẩy tăng trưởng lợi nhuận trong quý II.
DIG cũng ghi nhận hơn 40,1 tỷ đồng lợi nhuận từ các công ty liên doanh, liên kết, tăng mạnh so với mức hơn 7 tỷ đồng cùng kỳ. Trong khi đó, chi phí bán hàng và chi phí quản lý doanh nghiệp lần lượt giảm xuống còn 8,4 tỷ đồng và 44,3 tỷ đồng.
Nhờ đó, lợi nhuận thuần từ hoạt động kinh doanh đạt 151 tỷ đồng, gấp hơn ba lần cùng kỳ. Kết thúc quý II, doanh nghiệp báo lãi sau thuế 143,4 tỷ đồng, tăng gần 175%. Lũy kế 6 tháng đầu năm, doanh thu thuần đạt 782,6 tỷ đồng, còn lợi nhuận sau thuế đạt 133,5 tỷ đồng.
Tại ngày 30/6/2026, tổng tài sản của DIG đạt 20.486 tỷ đồng, tăng hơn 1.527 tỷ đồng so với đầu năm. Tiền và các khoản tương đương tiền ở mức 2.237 tỷ đồng, giảm khoảng 1.042 tỷ đồng.
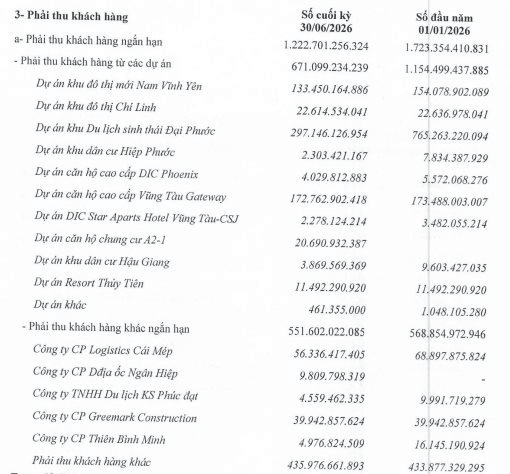
Đáng chú ý, các khoản phải thu khách hàng giảm mạnh trong kỳ. Đến hết quý II, phải thu khách hàng còn 1.222,7 tỷ đồng, giảm hơn 500 tỷ đồng so với đầu năm. Riêng phải thu từ các dự án bất động sản giảm từ 1.154 tỷ đồng xuống còn 671 tỷ đồng, chủ yếu do khoản phải thu tại Dự án Khu du lịch sinh thái Đại Phước giảm gần 468 tỷ đồng, xuống còn 297,1 tỷ đồng. Diễn biến này cho thấy doanh nghiệp đã đẩy mạnh thu hồi công nợ, qua đó cải thiện đáng kể dòng tiền từ hoạt động kinh doanh.
Bên kia bảng cân đối, nợ phải trả tăng lên 10.305 tỷ đồng, cao hơn khoảng 1.371 tỷ đồng so với đầu năm. Trong đó, nợ ngắn hạn đạt 9.490 tỷ đồng, còn nợ dài hạn ở mức 815 tỷ đồng. Dù vậy, dư nợ vay và thuê tài chính tiếp tục giảm khi vay ngắn hạn giảm từ 1.323 tỷ đồng xuống còn 695,7 tỷ đồng, còn vay dài hạn giảm từ 914,5 tỷ đồng xuống 626,2 tỷ đồng.
Về dòng tiền, dòng tiền thuần từ hoạt động kinh doanh đạt dương 2.606,6 tỷ đồng, cải thiện mạnh so với mức âm 2.705,2 tỷ đồng cùng kỳ năm trước. Ngược lại, dòng tiền đầu tư âm 2.795,9 tỷ đồng và dòng tiền tài chính âm 852,8 tỷ đồng, khiến tiền và tương đương tiền cuối kỳ giảm xuống còn 2.237 tỷ đồng.
Mặc dù kết quả kinh doanh quý II ghi nhận sự cải thiện rõ rệt về doanh thu, lợi nhuận và dòng tiền, chất lượng tăng trưởng vẫn cần được theo dõi khi biên lợi nhuận gộp giảm mạnh, trong khi lợi nhuận được hỗ trợ đáng kể từ doanh thu tài chính và khoản lãi từ các công ty liên doanh, liên kết. Điều này cho thấy hiệu quả từ hoạt động kinh doanh cốt lõi chưa cải thiện tương xứng với mức tăng doanh thu.