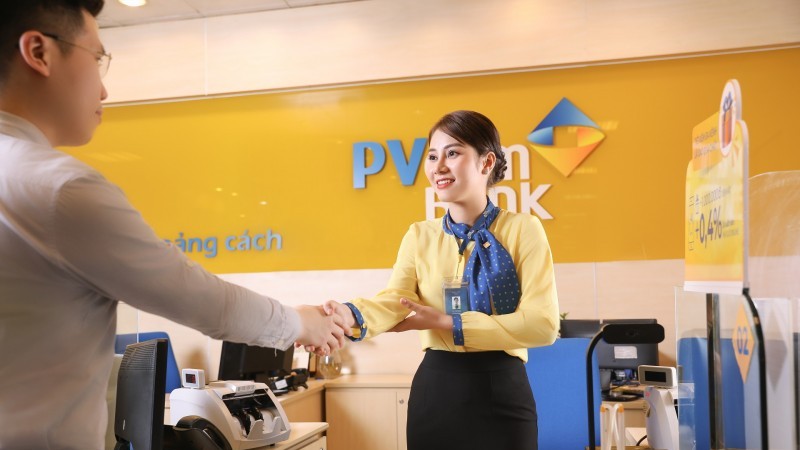
Theo báo cáo công bố mới nhất của Ngân hàng TMCP Đại chúng Việt Nam (PVcomBank), lũy kế 6 tháng đầu năm 2024, PVcomBank ghi nhận thu nhập lãi thuần tăng 6,6 lần, lên gần 1.012 tỉ đồng.
Ngân hàng báo lãi ròng trước thuế gần 70 tỉ đồng, lợi nhuận sau thuế tương ứng 65 tỉ đồng, tăng 1,9 lần so với 6 tháng đầu năm 2023 nhờ khoản lãi tăng gấp 43 lần cùng kỳ lên 307 tỉ đồng trong quý 1-2024.
Năm 2024, PVcomBank đặt mục tiêu lợi nhuận trước thuế hợp nhất 108,5 tỉ đồng. Như vậy, kết thúc quý 2-2024, ngân hàng đã đạt được 64,5% chỉ tiêu đề ra.
Tại thời điểm ngày 30-6-2024, PVcombank ghi nhận tổng tài sản ở mức 218.429 tỉ đồng, giảm 1,17% so với đầu năm. Tiền gửi tại NHNN của ngân hàng đã giảm mạnh 2,5 lần xuống gần 5.720 tỉ đồng. Cho vay khách hàng tăng 5% so với đầu kỳ lên 101.797 tỉ đồng. Tiền gửi của khách hàng tại ngân hàng giảm 1,4% xuống còn 175.584 tỉ đồng.
Về chất lượng nợ vay, tại thời điểm cuối tháng 6-2024, tổng nợ xấu tại PVcomBank là 3.552 tỉ đồng, giảm 5,3% so với khoản nợ xấu 3.752 tỉ đồng hồi cuối năm 2023. Tỉ lệ nợ xấu giảm từ 3,81% về còn 3,42%. Trong đó, nợ dưới tiêu chuẩn (nợ nhóm 3) giảm mạnh 2 lần xuống 334 tỉ đồng. Nợ nghi ngờ (nợ nhóm 4) giảm 1,5 lần xuống 378 tỉ đồng. Duy chỉ nợ có khả năng mất vốn (nợ nhóm 5) tăng 16,7% lên 2.840 tỉ đồng. Tỷ lệ nợ xấu/cho vay của ngân hàng hiện ở mức 3,42%.
“Lận đận” tái cơ cấu
PVcomBank thuộc số những nhà băng trẻ nhất trong số các ngân hàng thương mại tại Việt Nam, được thành lập năm 2013 trên cơ sở hợp nhất giữa Tổng Công ty Tài chính cổ phần Dầu khí Việt Nam (PVFC) và Ngân hàng TMCP Phương Tây (Western Bank).
PVcomBank hiện có vốn điều lệ 9.000 tỷ đồng, trong đó phần vốn góp của Tập đoàn Dầu khí Quốc gia Việt Nam (PVN) là 52%. Cổ đông chiến lược Morgan Stanley nắm giữ 7% vốn điều lệ của ngân hàng.
Ngân hàng có 3 công ty con là CTCP Chứng khoán Dầu khí (PVcomBank nắm 51% vốn), CTCP Quản lý quỹ PVcomBank (99,97%), Công ty TNHH MTV Quản lý nợ và khai thác tài sản PVcomBank (100%).
Bắt tay vào tái cơ cấu ngay sau khi hợp nhất, đến năm 2016, PVcomBank đặt quyết tâm thực hiện đề án tái cơ cấu toàn diện cho giai đoạn 2016-2020 theo phê duyệt của Ngân hàng Nhà nước.
Một trong những điểm chú ý là, sau đề án này, cơ cấu sở hữu dự kiến sẽ thay đổi. Cổ đông lớn nhất là Petro Vietnam (lúc đó nắm 52% cổ phần) sẽ có trách nhiệm với ngân hàng trong quá trình tái cơ cấu. Sau khi hoàn tất đề án, Ngân hàng Nhà nước sẽ tiếp nhận đại diện chủ sở hữu phần vốn của tập đoàn này.
Trọng tâm của PVcomBank trong các kế hoạch tái cơ cấu vẫn là tiếp tục xử lý dứt điểm các tồn đọng cũ, tiếp tục tái cơ cấu danh mục tín dụng và đầu tư, tăng trưởng tín dụng, đẩy nhanh hơn kế hoạch mở rộng mạng lưới chi nhánh để tăng cường mở rộng sản phẩm dịch vụ, cạnh tranh và tiếp cận khách hàng…
Đến năm 2021, PVCombank lại tiếp tục đề xuất gia hạn thời gian thực hiện phương án cơ cấu lại đến năm 2030. Trong kế hoạch tái cơ cấu lần này, PVCombank đã trình Ngân hàng Nhà nước đề xuất một số cơ chế đặc thù nhằm tạo điều kiện thuận lợi cho quá trình phục hồi.
Ngân hàng đề nghị được giãn trích lập dự phòng rủi ro theo năng lực tài chính đến năm 2030, thoái lãi dự thu đến năm 2029 đối với các khoản nợ tiềm ẩn rủi ro và các khoản đầu tư chứng khoán vốn, nợ xấu đã bán cho VAMC chưa thu hồi, các khoản phải thu đính kèm trong phụ lục của Phương án cơ cấu lại.
Đồng thời, PVCombank cũng cam kết sẽ xây dựng lộ trình thu hồi nợ chi tiết từ năm 2023 đến 2030, với mục tiêu thu hồi tối thiểu 70% tổng danh mục nợ đã lên kế hoạch. Trường hợp không đạt được tỷ lệ này, PVCombank sẽ ngay lập tức phân loại nợ và trích lập dự phòng bổ sung.
Ngoài ra, PVCombank còn đề xuất tăng trưởng tín dụng bình quân tối thiểu 15%/năm, đồng thời xin gia hạn thời gian trái phiếu đặc biệt do VAMC phát hành từ 5 năm lên 10 năm. Ngân hàng cũng mong muốn được bán nguyên trạng các khoản vay lớn như của Vinashin và Vinalines cho VAMC mà không phải thực hiện trích lập dự phòng bổ sung.
Gánh nặng nhất của nhà băng này chính là trách nhiệm phải xử lý nhiều khoản nợ lớn lớn do cả PVFC và WesternBank để lại. Trong đó, riêng khoản nợ của hai khách hàng cũ là 2 vinashine và vinalines đã gần 2,8 nghìn tỷ đồng.
Trên báo cáo kết quả hoạt động 6 tháng đầu năm 2024, thu nhập lãi và các khoản thu nhập đạt 7.367 tỷ đồng, nhưng báo cáo lưu chuyển tiền tệ lại cho thấy thu nhập lãi thực thu chỉ là 4.982 tỷ đồng – chênh lệch 2.385 tỷ đồng, tương đương 32,3% so với báo cáo. Điều này cho thấy một phần lãi vay của ngân hàng không được thu hồi. Nguyên nhân chủ yếu là do nợ xấu không được xử lý triệt để.
Theo Luật Các tổ chức tín dụng vừa ban hành đầu năm 2024 và có hiệu lực ngày 1/7/2024, một cổ đông là tổ chức không được sở hữu cổ phần vượt quá 10% vốn điều lệ của một tổ chức tín dụng. Quy định trên là nhằm hạn chế tình trạng thao túng ngân hàng, bảo vệ quyền lợi của người gửi tiền và duy trì an toàn cho hệ thống tài chính.
Đáng ra, PVN đã phải thoái vốn khỏi PVcomBank trong giai đoạn tái cơ cấu lần 1 (2010-2015). Tuy nhiên, do quy mô vốn điều lệ của PVcomBank tương đối lớn, việc thoái vốn khi đó còn phải chờ hướng dẫn từ các cơ quan như Ngân hàng Nhà nước (NHNN), Bộ Tài chính, Bộ Công Thương, Bộ Kế hoạch-Đầu tư, dẫn đến sự chậm trễ trong quá trình thực hiện.
Đến tháng 10/2023, việc thoái vốn tại PVComBank một lần nữa được đặt ra khi Chính phủ phê duyệt đề án cơ cấu lại PVN giai đoạn đến hết năm 2025. Trong đó, nhấn mạnh PVN cần khẩn trương xây dựng đề án riêng về cơ cấu lại phần vốn góp của tại PVcomBank gồm kế hoạch, lộ trình thoái vốn xuống còn 15% vào 2025.
Chính phủ cũng giao NHNN chỉ đạo, hướng dẫn PVcomBank xây dựng, trình cấp có thẩm quyền phê duyệt phương án cơ cấu lại gắn với xử lý nợ xấu đến năm 2030, đồng thời giám sát việc ngân hàng này triển khai phương án cơ cấu lại phần vốn góp/thoái vốn góp theo quy định phù hợp với đề án cơ cấu lại hệ thống ngân hàng.
Trường hợp tái cơ cấu của PVcombank không giống như OceanBank, GPBank và CB Bank. NHNN đã mua lại toàn bộ cổ phần của những ngân hàng này với giá 0 đồng khi họ gặp khó khăn nghiêm trọng về tài chính và có nguy cơ phá sản. Đây là biện pháp khẩn cấp nhằm ngăn chặn sự đổ vỡ của hệ thống ngân hàng và bảo vệ lợi ích của người gửi tiền.
PVcomBank không gặp phải những vấn đề nghiêm trọng về tài chính đến mức cần phải áp dụng biện pháp can thiệp khẩn cấp như các ngân hàng nói trên. Việc thoái vốn của PVN trong kế hoạch tái cấu trúc của PVcomBank theo hướng ổn định và phát triển bền vững, phù hợp với chủ trương thoái vốn của các tập đoàn nhà nước ra khỏi các lĩnh vực ngoài ngành kinh doanh chính.
PVCombank đặt kỳ vọng, với loạt cơ chế đặc thù mà ngân hàng kiến nghị sẽ có đủ điều kiện để hoàn thành việc xử lý nợ xấu và tái cơ cấu hoạt động, từng bước thoát khỏi tình trạng khó khăn và quay trở lại quỹ đạo tăng trưởng bền vững.