Trong báo cáo chiến lược đầu tư cổ phiếu dài hạn vừa công bố, Công ty Chứng khoán Agribank (Agriseco) cho biết, thị trường chứng khoán đang gặp áp lực giảm điểm mạnh cả về thanh khoản và điểm số. Từ đầu tháng 9 đến nay, VN-Index đã mất 19% và đang trên đà kiểm lại mốc hỗ trợ 1.000 điểm.
Xét về mặt định giá, thị trường đang ở vùng giá hấp dẫn so với lịch sử và nhiều cơ hội đầu tư dài hạn được mở ra. Tuy nhiên giai đoạn này nhiều yếu tố vĩ mô bất định đang diễn ra đẩy rủi ro thị trường tăng cao như xung đột Nga - Ukraine, chính sách Zero-COVID của Trung Quốc, Cục Dự trữ liên bang Mỹ (FED) tăng lãi suất, rủi ro lạm phát, tỷ giá biến động và kinh tế suy thoái.
Agriseco Research cho rằng, giai đoạn này việc xây dựng chiến lược đầu tư dài hạn là rất cần thiết để bảo toàn vốn cũng như để chọn lọc cơ hội trên thị trường.
THỊ TRƯỜNG ĐANG ĐẮT HAY RẺ?
Trước bối cảnh lạm phát và mặt bằng lãi suất đều đang trong xu hướng tăng trở lại không chỉ ở quốc tế mà cả tại Việt Nam, để đánh giá thị trường đang đắt hay rẻ, Agriseco Research cho biết đã sử dụng phương pháp P/B để so sánh mức độ tương quan giữa giá trị cổ phiếu và giá trị sổ sách của doanh nghiệp.
Theo Agriseco Research, phương pháp P/B cũng phù hợp hơn phương pháp P/E và P/S do nhiều doanh nghiệp trong giai đoạn gần đây trải qua đỉnh chu kỳ của hoạt động kinh doanh, hoặc ghi nhận các khoản lợi nhuận một lần/lợi nhuận khác có thể không phản ánh chính xác mức lợi nhuận từ hoạt động kinh doanh cốt lõi.
Xét về đầu tư dài hạn, Agriseco Research cho rằng việc lấy thời điểm cuối năm 2019 làm mốc so sánh là hợp lý, do đây là thời điểm trước khi dịch COVID-19 xuất hiện, hoạt động kinh doanh của các doanh nghiệp vẫn tương đối ổn định; còn ở hiện tại, nền kinh tế đang quay trở lại trạng thái bình thường mới, và một số doanh nghiệp bắt đầu ghi nhận hiệu quả kinh doanh khả quan hơn thời điểm trước dịch; lãi suất có thể tăng cao trong giai đoạn tới nhằm kiềm chế lạm phát.
Agriseco cho biết, thông thường, nhà đầu tư sẵn sàng trả mức P/B cao hơn khi hiệu quả sinh lời (ROE) của doanh nghiệp cao hơn. Do đó, nhóm phân tích kết hợp hai chỉ tiêu này để xác định bối cảnh hiệu quả hoạt động của các doanh nghiệp trong 2 giai đoạn. Việc cổ phiếu có P/B cao hơn đi kèm với ROE tăng tương ứng chưa chắc là đắt và ngược lại.
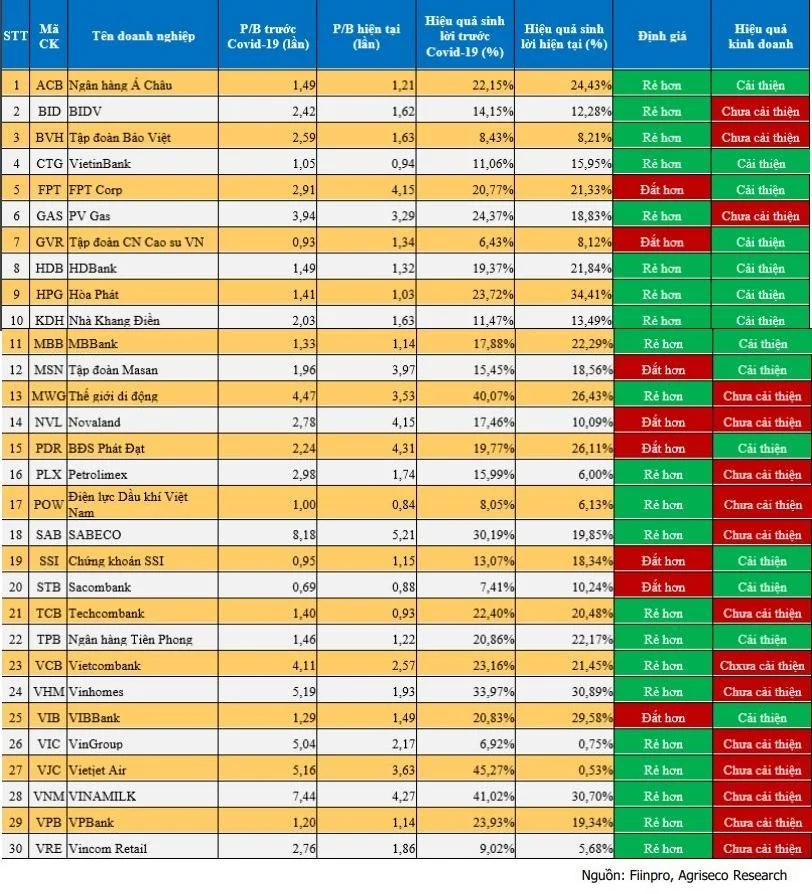 22/30 cổ phiếu trong VN30 đang ghi nhận định giá P/B hiện tại thấp hơn trước COVID-19
Kết quả tại nhóm VN30, có 22/30 cổ phiếu đang ghi nhận định giá P/B hiện tại thấp hơn trước COVID-19, mặc dù vậy, chỉ 14/30 doanh nghiệp ghi nhận tình hình hiệu quả kinh doanh khả quan hơn so với thời điểm trước dịch.
Nhìn tổng quan toàn bộ rổ cổ phiếu VN30, mức định giá P/B trung bình của 30 cổ phiếu hiện tại là 2,21 lần; thấp hơn so với thời điểm cuối năm 2019 là 2,73 lần; tuy nhiên ROE bình quân của 30 cổ phiếu là khoảng 17,5%, thấp hơn so với mức 19,8% trước khi COVID-19 xuất hiện.
Mặc dù định giá P/B trung bình của nhóm VN30 đã giảm khoảng 20% so với trước dịch và có trên 70% cổ phiếu đã ghi nhận định giá rẻ hơn so với trước COVID-19, tuy nhiên phần lớn mức giảm lại tập trung ở nhóm ngân hàng, trong khi mức định giá của các nhóm ngành khác chưa giảm quá nhiều hoặc mức giảm phù hợp với hiệu quả kinh doanh gần đây.
Do vậy, Agriseco Research cho rằng, định giá của nhóm cổ phiếu trong VN30 đang ở vùng hợp lý và đã xuất hiện một số cổ phiếu ở vùng giá hấp dẫn như BVH, HDB, GAS, HPG, KDH, SAB, TPB.
Còn ở nhóm Midcap, Agriseco nhận định mặc dù chỉ số VN-Midcap đã điều chỉnh hơn 40% kể từ khi tạo đỉnh vào đầu năm nay, tuy nhiên vẫn còn 67% số cổ phiếu đang có định giá P/B đắt hơn định giá tại thời điểm trước dịch COVID-19. Đáng chú ý hơn, 63% số cổ phiếu trong rổ VN-Midcap hiện đang ghi nhận hiệu quả kinh doanh chưa cải thiện so với trước khi có dịch COVID-19, điều này có nghĩa khá nhiều cổ phiếu trong rổ cổ phiếu này hiện có định giá cao hơn nhiều so với hiệu quả kinh doanh thực tế.
Trên cơ sở đó, Agriseco Research cho rằng, định giá P/B trung bình các cổ phiếu trong rổ VN-MidCap hiện vẫn còn đắt đỏ và cơ hội đầu tư chưa xuất hiện nhiều.
CHỌN NHÓM CỔ PHIẾU NÀO ĐỂ ĐẦU TƯ DÀI HẠN?
Về chiến lược đầu tư dài hạn, Agriseco khuyến nghị nên đầu tư vào nhóm cổ phiếu phòng vệ lạm phát như nhóm hưởng lợi từ đà tăng giá hàng hóa; nhóm tự chủ được nguồn đầu vào, hưởng lợi từ giá bán đầu ra; nhóm dầu khí; nhóm nhu yếu phẩm (gạo, nông - thủy sản); nhóm ngành bảo hiểm; các nhóm nhóm ngành phòng thủ (điện, nước, dược phẩm, công nghệ).
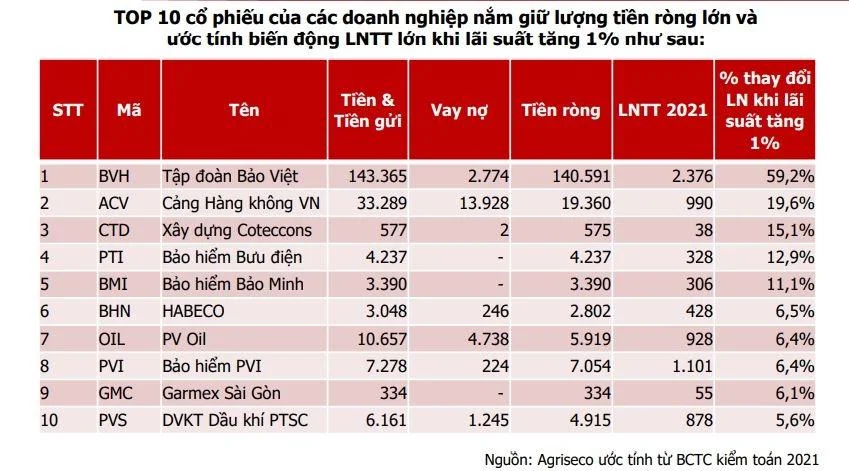
Bên cạnh đó, là nhóm hưởng lợi từ các yếu tố vĩ mô lãi suất, tỷ giá. Theo đó, một số ngành có lượng tiền ròng lớn có thể hưởng lợi khi mặt bằng lãi suất tăng. Trong số các nhóm ngành chính, ngành bảo hiểm được hưởng lợi rõ nét nhất khi lãi suất tăng. Kế đến là các ngành thiết bị, dịch vụ và phân phối dầu khí; bia và đồ uống; sản xuất dầu khí; vận tải, bất động sản khu công nghiệp...
Trong khi đó, các doanh nghiệp xuất khẩu hàng dệt may, giày dép, gỗ và thủy sản (MSH, GIL, PTB, FMC, VHC, MPC); các doanh nghiệp khu công nghiệp có lợi thế về thu hút dòng vốn FDI, giá cho thuê được dựa trên cơ sở đồng USD (KBC, BCM, VGC); cũng như các doanh nghiệp đang vay nợ bằng đồng JPY nhiều (ACV, GE2, PHP, TMS) sẽ được hưởng lợi khi tỷ giá USD/VND tăng.
Cũng theo Agriseco một trong những chiến lược đầu tư phù hợp hiện tại là mua những cổ phiếu thuộc nhóm phòng thủ, trả cổ tức hàng năm cao hơn mức lãi suất ngân hàng, đồng thời có câu chuyện tăng trưởng để hưởng lợi từ tăng giá trong tương lai như CAT, GHC, SKV, SMB, VNL, SJD, DHA, GDT, NCT, NTL, VEA.
Ngoài ra, thời điểm này Agriseco cho rằng nên đầu tư vào các doanh nghiệp thay đổi về hoạt động kinh doanh cốt lõi. Cụ thể, là nhóm doanh nghiệp đang hướng đến hoàn thiện chuỗi giá trị qua việc đầu tư vào công nghệ sản xuất hiện đại, mua và sở hữu các mỏ nguyên vật liệu đầu vào như DGC.
Hay nhóm doanh nghiệp chuyển trạng thái từ xấu sang tốt dần lên sau 2 năm đại dịch như SAB, HVN hoặc nhóm doanh nghiệp có sự tăng trưởng lớn về tài sản cố định hoặc tài sản dở dang (GEX, PC1, REE, HPG, PAN, TNG, MCM, FMC).
Ở chiều ngược lại, Agriseco cho rằng nhà đầu tư nên giảm tỷ trọng ở nhóm cổ phiếu có hệ số vay nợ khá cao như bất động sản, xây dựng với hệ số nợ/vốn chủ sở hữu tiệm cận mức 1x và đang có xu hướng tăng dần. Hay các doanh nghiệp chưa hoàn thiện chuỗi giá trị và có sức cạnh tranh yếu (như nhóm xây dựng, nhựa và sản phẩm nhựa, nhóm chăn nuôi và thức ăn chăn nuôi, nhóm vận tải logistics), nhóm các cổ phiếu đầu cơ.
Agriseco cũng lưu ý nhà đầu tư giảm tỷ trọng ở nhóm cổ phiếu của các doanh nghiệp nhập khẩu nguyên vật liệu phần lớn từ Mỹ (bông, nhựa, thức ăn chăn nuôi, dược phẩm và hoá chất); các doanh nghiệp nội địa đang bị cạnh tranh với các mặt hàng nhập khẩu có xuất xứ từ châu Âu hoặc Nhật Bản (sắt thép và phế liệu, dược phẩm, thức ăn chăn nuôi, nhựa, hoá chất…); các doanh nghiệp có chi phí đầu tư tài sản cố định cao như điện than, năng lượng tái tạo, sản xuất thép; hoặc lĩnh vực vận tải như vận tải dầu khí, vận tải hàng không và đang được tài trợ vốn quốc tế thông qua vay nợ bằng USD.