Những rào cản vô hình khiến SMEs "đứng ngoài” dòng vốn
Tính đến cuối năm 2024, tổng dư nợ tín dụng dành cho SMEs mới chỉ đạt khoảng 2,74 triệu tỷ đồng – một con số khiêm tốn nếu so với sức ảnh hưởng của khối doanh nghiệp này trong nền kinh tế. Phần lớn tín dụng hiện nay vẫn tập trung vào nhóm doanh nghiệp lớn, dẫn đến hệ quả là có tới 78% SMEs không có dư nợ ngân hàng, đồng nghĩa với việc không thể sử dụng đòn bẩy tài chính để mở rộng kinh doanh.
Theo các chuyên gia phân tích tại Công ty Chứng khoán SHS, nguyên nhân không chỉ đến từ hạn chế nội tại của SMEs, mà còn phản ánh lựa chọn chiến lược của các ngân hàng thương mại.
“Phần lớn các ngân hàng thương mại lựa chọn tập trung vào các khoản vay lớn – nơi mà hồ sơ tài chính rõ ràng hơn, tài sản thế chấp phong phú hơn, và chi phí thẩm định trên một đồng vốn cho vay thấp hơn. “Tâm lý deal lớn” này không phải điều gì khó hiểu, nhất là trong bối cảnh các ngân hàng chịu áp lực vừa tăng trưởng, vừa kiểm soát rủi ro”, chuyên gia nhận định.
Ngược lại, các SMEs lại thường gặp khó về minh bạch tài chính, thiếu tài sản đảm bảo, và quy mô vay vốn nhỏ khiến chi phí quản lý tăng cao. Trong khi đó, văn hóa tín dụng tại Việt Nam vẫn nặng về tài sản thế chấp, mà trong đó bất động sản chiếm đến 70% giá trị. Các tài sản động sản như hàng tồn kho, máy móc hay dòng tiền tương lai vẫn chưa được ngân hàng nhìn nhận đúng mức. Đây chính là rào cản lớn khiến nhiều SMEs dù có nhu cầu và phương án kinh doanh khả thi nhưng vẫn không thể vay được vốn.
Thêm vào đó, quy trình thẩm định khoản vay – bất kể lớn hay nhỏ – vẫn tương đối giống nhau về thủ tục và nhân lực, khiến ngân hàng không mặn mà với những khoản vay nhỏ lẻ. Nỗi lo nợ xấu và hồ sơ tài chính thiếu chuẩn càng khiến nhiều cán bộ tín dụng vốn quen xử lý doanh nghiệp lớn trở nên dè dặt với SMEs.
Một bất lợi khác của SMEs là việc thiếu "hệ sinh thái" gắn kết với ngân hàng như các doanh nghiệp lớn. Những doanh nghiệp có quan hệ sâu với ngân hàng thường không chỉ vay vốn mà còn gửi tiền, dùng dịch vụ bảo lãnh, thanh toán lương, bảo hiểm... – từ đó được ưu đãi hơn về điều kiện vay, thậm chí được hỗ trợ khoanh nợ, đảo nợ khi gặp khó khăn. Ngược lại, SMEs thường thiếu lợi thế đàm phán và dễ bị đẩy ra rìa khi môi trường rủi ro gia tăng.
“Cần lưu ý rằng, đây không chỉ là câu chuyện công bằng hay thiếu công bằng. Bởi từ góc nhìn quản trị rủi ro của ngân hàng, những dè dặt này là điều dễ hiểu. Với sức ép tuân thủ Basel II, Basel III, và ràng buộc về vốn tự có, các ngân hàng buộc phải “kỹ tính” hơn khi lựa chọn khách hàng. Tuy nhiên, nếu không có một cơ chế chia sẻ rủi ro – chẳng hạn như bảo lãnh tín dụng từ Nhà nước, hay bảo hiểm rủi ro tín dụng – thì cánh cửa vay vốn đối với SMEs sẽ mãi hẹp”, chuyên gia SHS nhận định.
Cùng lúc, thị trường vốn của Việt Nam vẫn chưa phát triển đủ để trở thành điểm tựa cho SMEs. Các doanh nghiệp nhỏ chỉ chiếm chưa đến 10% vốn hóa thị trường cổ phiếu và gần như vắng bóng trong thị trường trái phiếu doanh nghiệp. Điều này khiến kênh tín dụng ngân hàng tiếp tục là nguồn huy động vốn chủ yếu, dù họ lại bị xem là nhóm khách hàng rủi ro.
Tình trạng này tạo ra một vòng luẩn quẩn: doanh nghiệp nhỏ không có vốn thì không thể mở rộng quy mô, không thể ký hợp đồng lớn, và do đó, lại tiếp tục bị đánh giá là thiếu tiềm năng tín dụng. Doanh nghiệp cần vốn để phát triển, nhưng chưa phát triển thì lại không thể tiếp cận vốn – cái vòng "con gà – quả trứng" như chính các doanh nghiệp từng mô tả.
Theo ước tính của IFC, khoảng cách tín dụng dành cho SMEs ở Việt Nam hiện vào khoảng 24 tỷ USD – một khoảng trống rất lớn nếu xét đến nhu cầu thực tiễn và tiềm năng tăng trưởng của khu vực này. McKinsey thậm chí cho rằng nếu dỡ bỏ được rào cản tín dụng cho SMEs, hệ thống ngân hàng có thể mở rộng danh mục cho vay thêm tới 500 nghìn tỷ đồng – một dư địa không nhỏ cho cả hệ thống tài chính và nền kinh tế quốc dân.
Cuối cùng, nếu nhìn nhận một cách hệ thống hơn, sự mất cân đối trong phân bổ tín dụng cho thấy Việt Nam vẫn thiếu một chiến lược tài chính toàn diện cho khu vực SMEs – không chỉ là cung vốn, mà còn là cải thiện thông tin tín dụng, mở rộng định giá tài sản động sản, đơn giản hóa quy trình xét duyệt, và đặc biệt là tạo cơ chế chia sẻ rủi ro giữa ngân hàng và nhà nước. Khi chưa có những bước cải cách này, tình trạng “khát vốn” ở khu vực này sẽ tiếp tục kéo dài – và đồng nghĩa với việc một phần lớn động năng phát triển của nền kinh tế vẫn chưa được khai thông đúng mức.
Cần một cuộc cải tổ toàn diện
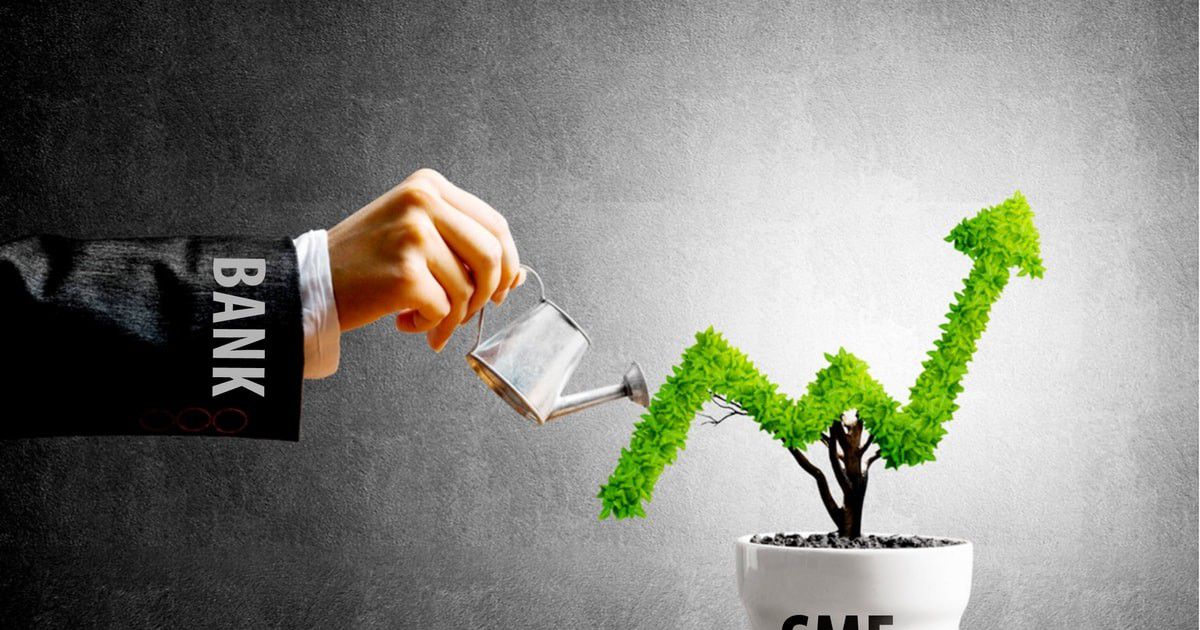
Muốn khơi thông dòng chảy tín dụng cho SMEs, chuyên gia SHS cho rằng, không thể chỉ hô hào bằng mệnh lệnh hành chính, mà phải cải tạo tận gốc cả “đất – nước – khí hậu” cho “hạt giống” SMEs bén rễ và lớn lên.

Thứ nhất, các ngân hàng cần tái cấu trúc mô hình hoạt động để phù hợp với SMEs. Không thể dùng mô hình tín dụng doanh nghiệp lớn để áp vào hộ kinh doanh nhỏ. Một hệ thống SME Banking thực thụ phải được xây dựng, với quy trình tinh gọn, chấm điểm tín dụng thông minh dựa trên dòng tiền và dữ liệu điện tử. Cán bộ tín dụng cần am hiểu đặc thù kinh doanh nhỏ, thay vì đòi hỏi hồ sơ tiêu chuẩn như với tập đoàn. Công nghệ – nếu biết dùng đúng – không những giúp tiết kiệm chi phí mà còn mở cửa tiếp cận tài chính cho phân khúc từng bị bỏ rơi này.
Thứ hai, Nhà nước cần chủ động chia sẻ rủi ro để khuyến khích ngân hàng "mở lòng". Các Quỹ bảo lãnh tín dụng cần mở rộng quy mô, vận hành minh bạch hơn. Ngoài ra, nên tính đến cơ chế bảo hiểm rủi ro tín dụng – để nếu khoản vay có vấn đề, ngân hàng không phải đơn độc gánh lỗ. Một thị trường tín dụng bao trùm không thể chỉ đặt toàn bộ trách nhiệm lên vai ngân hàng.
Thứ ba, cần mở thêm dòng vốn ngoài hệ thống ngân hàng. Các chỉ số chứng khoán riêng cho SMEs như VNMID và VNSMLcap – nhẹ về tiêu chuẩn – sẽ là nơi ươm mầm những doanh nghiệp tiềm năng chưa đủ sức “ra biển lớn”. Quỹ đầu tư tư nhân, vốn thiên thần, quỹ đồng tài trợ cũng cần được khuyến khích phát triển để hỗ trợ SMEs trưởng thành trước khi tiếp cận nguồn vốn lớn. Thị trường trái phiếu doanh nghiệp phân tầng, có bảo lãnh tín nhiệm từng phần, cũng là một hướng đi đáng cân nhắc.
Thứ tư, chính sách tiền tệ cần linh hoạt và khuyến khích cạnh tranh công bằng. Ngân hàng nào dám cho vay SMEs có thể được ưu tiên nới room tín dụng, hoặc các tỷ lệ an toàn vốn. Ngược lại, việc công khai tỷ lệ cho vay SMEs của từng ngân hàng sẽ tạo áp lực xã hội, từ đó thúc đẩy minh bạch và trách nhiệm. Tín dụng, nếu được soi chiếu dưới ánh sáng công bằng và cạnh tranh, sẽ không còn chảy thiên lệch như trước.
Một điều quan trọng, SMEs cũng phải lớn lên, không chỉ mong được nâng đỡ. Cải cách môi trường kinh doanh, số hóa dịch vụ công, giảm chi phí phi chính thức là điều kiện cần. Nhưng điều kiện đủ là chính doanh nghiệp phải chịu học, chịu minh bạch, chịu thay đổi. Những SMEs có năng lực quản trị, có dòng tiền ổn định, có vị trí trong chuỗi cung ứng – đó sẽ là những cánh chim đủ lông đủ cánh để ngân hàng tin tưởng. Khi doanh nghiệp vừa và nhỏ không còn “bơ vơ”, mà được gắn kết với các doanh nghiệp lớn theo mô hình chuỗi, thì niềm tin tín dụng sẽ không còn là bài toán nan giải.
Cuối cùng, chuyên gia cho rằng, luật pháp phải là điểm tựa để ngân hàng cho vay mà không sợ “đòi không được nợ”. Nghị quyết 42/2017/QH14 – dù chỉ là thí điểm – đã chứng minh khi tài sản đảm bảo có thể thu giữ và xử lý nhanh, nợ xấu không còn là điều cấm kỵ. Nay nghị quyết đã hết hiệu lực, thì nên được nâng cấp thành luật. Khi ngân hàng bớt rủi ro xử lý tài sản, họ sẽ bớt dè dặt khi cấp vốn – đặc biệt với những khoản vay chưa thể thế chấp bằng bất động sản.
Tóm lại, để tín dụng không còn là dòng chảy "chỉ tưới chỗ trũng", cần một cuộc cải tổ toàn diện – từ cơ chế vận hành, cách tiếp cận đến hệ thống hỗ trợ rủi ro. Nhà nước, ngân hàng và chính doanh nghiệp đều phải thay đổi. Bởi SMEs không chỉ là nhóm cần giúp đỡ, mà là lực đẩy then chốt cho một nền kinh tế năng động, tự cường và sáng tạo.