Phía ngân hàng đã thực hiện đúng các quy định của pháp luật chưa? Nếu chưa đúng thì cụ thể ra sao?
Theo điều 9 Quyết định số 20/2007/QĐ-NHNN của Ngân hàng Nhà nước về ban hành quy chế phát hành, thanh toán, sử dụng và cung cấp dịch vụ hỗ trợ hoạt động thẻ ngân hàng về điều kiện phát hành thẻ thì tổ chức tín dụng phải phát hành thẻ phù hợp với phạm vi, điều kiện và mục tiêu hoạt động của tổ chức phát hành thẻ; tuân thủ các quy định về các tỷ lệ bảo đảm an toàn trong hoạt động theo quy định của pháp luật; Xây dựng quy chế, quy trình thực hiện các nghiệp vụ phát hành thẻ; bảo đảm các nguyên tắc quản lý rủi ro trong hoạt động ngân hàng điện tử đối với nghiệp vụ phát hành thẻ; tuân thủ các quy định hiện hành của Ngân hàng Nhà nước về kiểm tra, kiểm soát nội bộ đối với nghiệp vụ phát hành thẻ...
Trong đó, việc cấp thẻ ngân hàng cho khách hàng phải được lập thành hợp đồng, thỏa thuận giữa hai bên, hướng dẫn trao đổi với khách hàng về các nội dung có liên quan đến việc cấp và sử dụng thẻ ngân hàng.
Theo điều 13 Quyết định số 1627/2001/QĐ-NHNN của Ngân hàng Nhà nước (được sửa đổi, bổ sung bởi Quyết định số 127/2005/QĐ-NHNN và Quyết định 783/2005/QĐ-NHNN) về việc ban hành quy chế cho vay của tổ chức tín dụng đối với khách hàng thì khi đến kỳ hạn trả nợ gốc hoặc lãi, nếu khách hàng không trả nợ đúng hạn và không được điều chỉnh kỳ hạn nợ gốc hoặc lãi hoặc không được gia hạn nợ gốc hoặc lãi, thì tổ chức tín dụng chuyển toàn bộ số dư nợ sang nợ quá hạn và phải gửi thông báo cho khách hàng về việc chuyển nợ quá hạn.
Theo điều 476 BLDS năm 2005 và điều 468 BLDS năm 2015 thì lãi suất cho vay do các bên thỏa thuận nhưng không được vượt quá 150% của lãi suất cơ bản của Ngân hàng Nhà nước công bố theo từng loại cho vay (BLDS năm 2005) và không quá 20%/năm (BLDS năm 2015). Chúng ta có thể tạm lấy mốc 20%/năm theo quy định hiện hành để áp dụng cho khoản vay trên. Dư nợ gốc 10 triệu đồng thì từ năm 2013 đến 2023, lãi trên nợ gốc cũng chỉ tối đa 20 triệu đồng, với lãi trên nợ gốc chậm trả (50% của lãi suất giới hạn 20%/năm, tức là 10% năm) cũng chỉ được 10 triệu đồng, lãi trên nợ gốc quá hạn (150% của lãi suất vay tức 30%/năm) thì cũng chỉ được 30 triệu đồng.
Về thỏa thuận phạt vi phạm trong hợp đồng thì theo điều 422 BLDS năm 2005 quy định mức phạt vi phạm do các bên thỏa thuận.
Còn điều 418 BLDS năm 2015 quy định mức phạt vi phạm do các bên thỏa thuận, trừ trường hợp luật liên quan có quy định khác. Nếu chúng ta áp dụng quy định của pháp luật hiện hành thì mức phạt vi phạm hợp đồng thường là 8% phần giá trị hợp đồng bị vi phạm (trong lĩnh vực xây dựng có thể lên tới 12%). Theo đó, khách hàng sẽ nộp tiền phạt vi phạm hợp đồng không quá 8% phần giá trị hợp đồng vi phạm, tức 800 nghìn đồng với trường hợp trên. Tổng cả gốc, lãi và phạt vi phạm là khoảng 10 triệu + 20 triệu + 10 triệu + 30 triệu + 800 nghìn = 70 triệu 800 nghìn đồng.
Đối chiếu với sự việc trên, việc ngân hàng thực hiện việc cấp thẻ tín dụng và tính toán khoản nợ đối với khách hàng có thể chưa đúng với quy định của pháp luật. Do đó, cơ quan chức năng cần sớm vào cuộc để sớm điều tra, làm rõ và xử lý vi phạm nếu có để bảo vệ quyền và lợi ích của khách hàng.
Quan điểm "Vụ việc này, ngân hàng Eximbank không có quyền đòi lại tiền" có đúng không?
Theo điều 132 BLDS năm 2005 thì khi một bên tham gia giao dịch dân sự do bị lừa dối hoặc bị đe dọa thì có quyền yêu cầu Tòa án tuyên bố giao dịch dân sự đó là vô hiệu. Lừa dối trong giao dịch là hành vi cố ý của một bên hoặc của người thứ ba nhằm làm cho bên kia hiểu sai lệch về chủ thể, tính chất của đối tượng hoặc nội dung của giao dịch dân sự nên đã xác lập giao dịch đó.
Ở đây, cần xét theo hai trường hợp. Nếu khách hàng chính là người vay thì khi giao dịch dân sự vô hiệu, hai bên phải hoàn trả lại cho nhau những gì đã nhận. Theo đó, phía ngân hàng có thể yêu cầu khách hàng hoàn lại số tiền nợ gốc.
Còn nếu khách hàng không phải là người vay thì khi đó, ngân hàng sẽ khó có thể yêu cầu khách hàng hoàn lại số tiền nợ gốc.
Đối với các vụ việc tương tự, phía ngân hàng không có quyền đòi tiền trong trường hợp nào?
Theo quy định từ điều 128 đến điều 134 và điều 410 BLDS năm 2005 thì hợp đồng dân sự (giao dịch dân sự) vô hiệu trong các trường hợp sau đây:
- Do vi phạm điều cấm của luật, trái đạo đức xã hội;
- Do giả tạo;
- Do người chưa thành niên, người mất năng lực hành vi dân sự, người bị hạn chế năng lực hành vi dân sự xác lập, thực hiện;
- Do bị nhầm lẫn;
- Do bị lừa dối, đe dọa;
- Do người xác lập không nhận thức và làm chủ được hành vi của mình;
- Do không tuân thủ quy định về hình thức.
Ngoài ra, theo khoản 3 điều 424 BLDS năm 2005 quy định về chấm dứt hợp đồng dân sự trong đó bao gồm trường hợp cá nhân giao kết "hợp đồng chết", pháp nhân hoặc chủ thể khác chấm dứt mà hợp đồng phải do chính cá nhân, pháp nhân hoặc chủ thể đó thực hiện (có nghĩa là việc trả nợ được quy định phải do chính người vay trả).
Người sử dụng thẻ tín dụng cần làm gì để tự bảo vệ mình an toàn tài chính?
Khi quyền và lợi ích của bản thân bị xâm phạm, người sử dụng thẻ tín dụng cần thông báo tới ngân hàng hoặc chi nhánh ngân hàng nơi mở thẻ để tiến hành khóa thẻ, khiếu nại đối với những khoản giao dịch bất hợp pháp, khoản nợ bất thường do người khác lập nên. Người sử dụng thẻ tín dụng cũng có thể tới cơ quan chức năng có thẩm quyền để tiến hành điều tra, làm rõ để xử lý vi phạm nếu có.
Luật sư có khuyến cáo gì cho người sử dụng thẻ tín dụng?
Để tránh gặp phải rủi ro khi sử dụng thẻ tín dụng, người sử dụng cần:
- Tự mình đăng ký mở thẻ tín dụng, nếu muốn nhờ người khác làm thì phải có văn bản ủy quyền, có công chứng chứng thực đầy đủ;
- Kiểm tra các thông tin giao dịch trên hóa đơn trước khi ký xác nhận thanh toán và nhớ giữ lại hóa đơn;
- Ghi chú từng quá trình quẹt thẻ thanh toán, chi tiêu tại các nhà hàng, siêu thị...
- Bảo mật thông tin thẻ trong quá trình sử dụng, ưu tiên dùng mật khẩu mạnh;
- Không cho người khác cầm, mượn hay quản lý thẻ, nhất là nhân viên thu ngân;
- Không cung cấp thông tin thẻ cho bất kỳ ai, bất kỳ hình thức nào;
- Không truy cập hoặc giao dịch trên các trang web lạ, độc hại;
- Nếu có vấn đề phát sinh thì cần báo ngay cho ngân hàng mở thẻ hoặc cơ quan chức năng có thẩm quyền giải quyết.
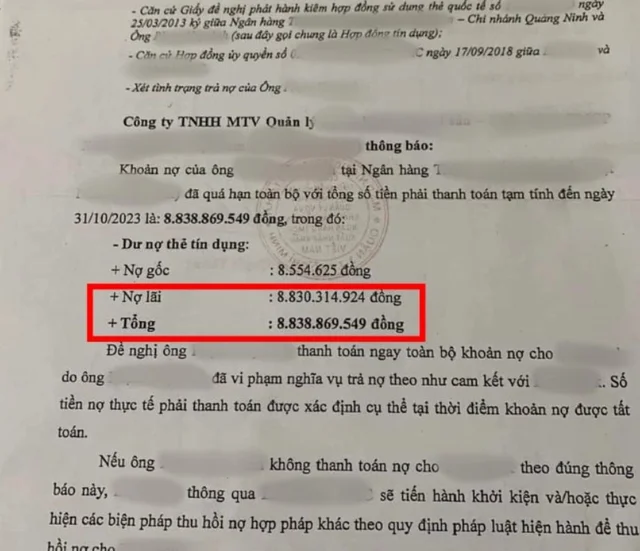
Trước đó, MXH xôn xao trước thông báo của Công ty TNHH MTV Quản lý nợ và khai thác tài sản, Ngân hàng Xuất nhập khẩu Việt Nam (Eximbank) về khoản nợ của ông P.H.A tại Eximbank đã quá hạn toàn bộ với tổng số tiền phải thanh toán gồm gốc và lãi tạm tính đến ngày 31/10/2023 là hơn 8,8 tỉ đồng. Điều khiến nhiều người chú ý, là dư nợ gốc của khách hàng này chỉ 8,5 triệu đồng.
Eximbank đề nghị khách hàng thanh toán ngay toàn bộ khoản nợ thẻ tín dụng cho ngân hàng, số tiền thực tế phải thanh toán được xác định cụ thể tại thời điểm khoản nợ được tất toán.
"Nếu ông P.H.A không thanh toán nợ cho Eximbank theo đúng thông báo, ngân hàng thông qua Eximbank AMC sẽ tiến hành khởi kiện và, hoặc thực hiện các biện pháp thu hồi nợ hợp pháp khác theo quy định pháp luật hiện hành để thu hồi nợ cho ngân hàng" - thông báo của Eximbank AMC nêu rõ.