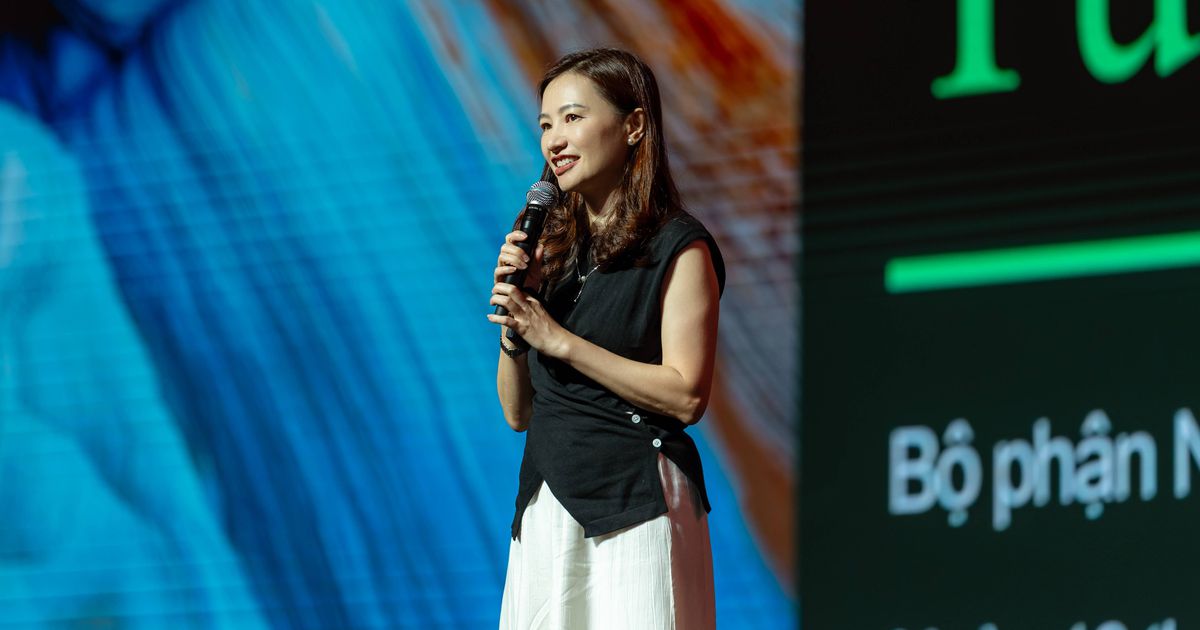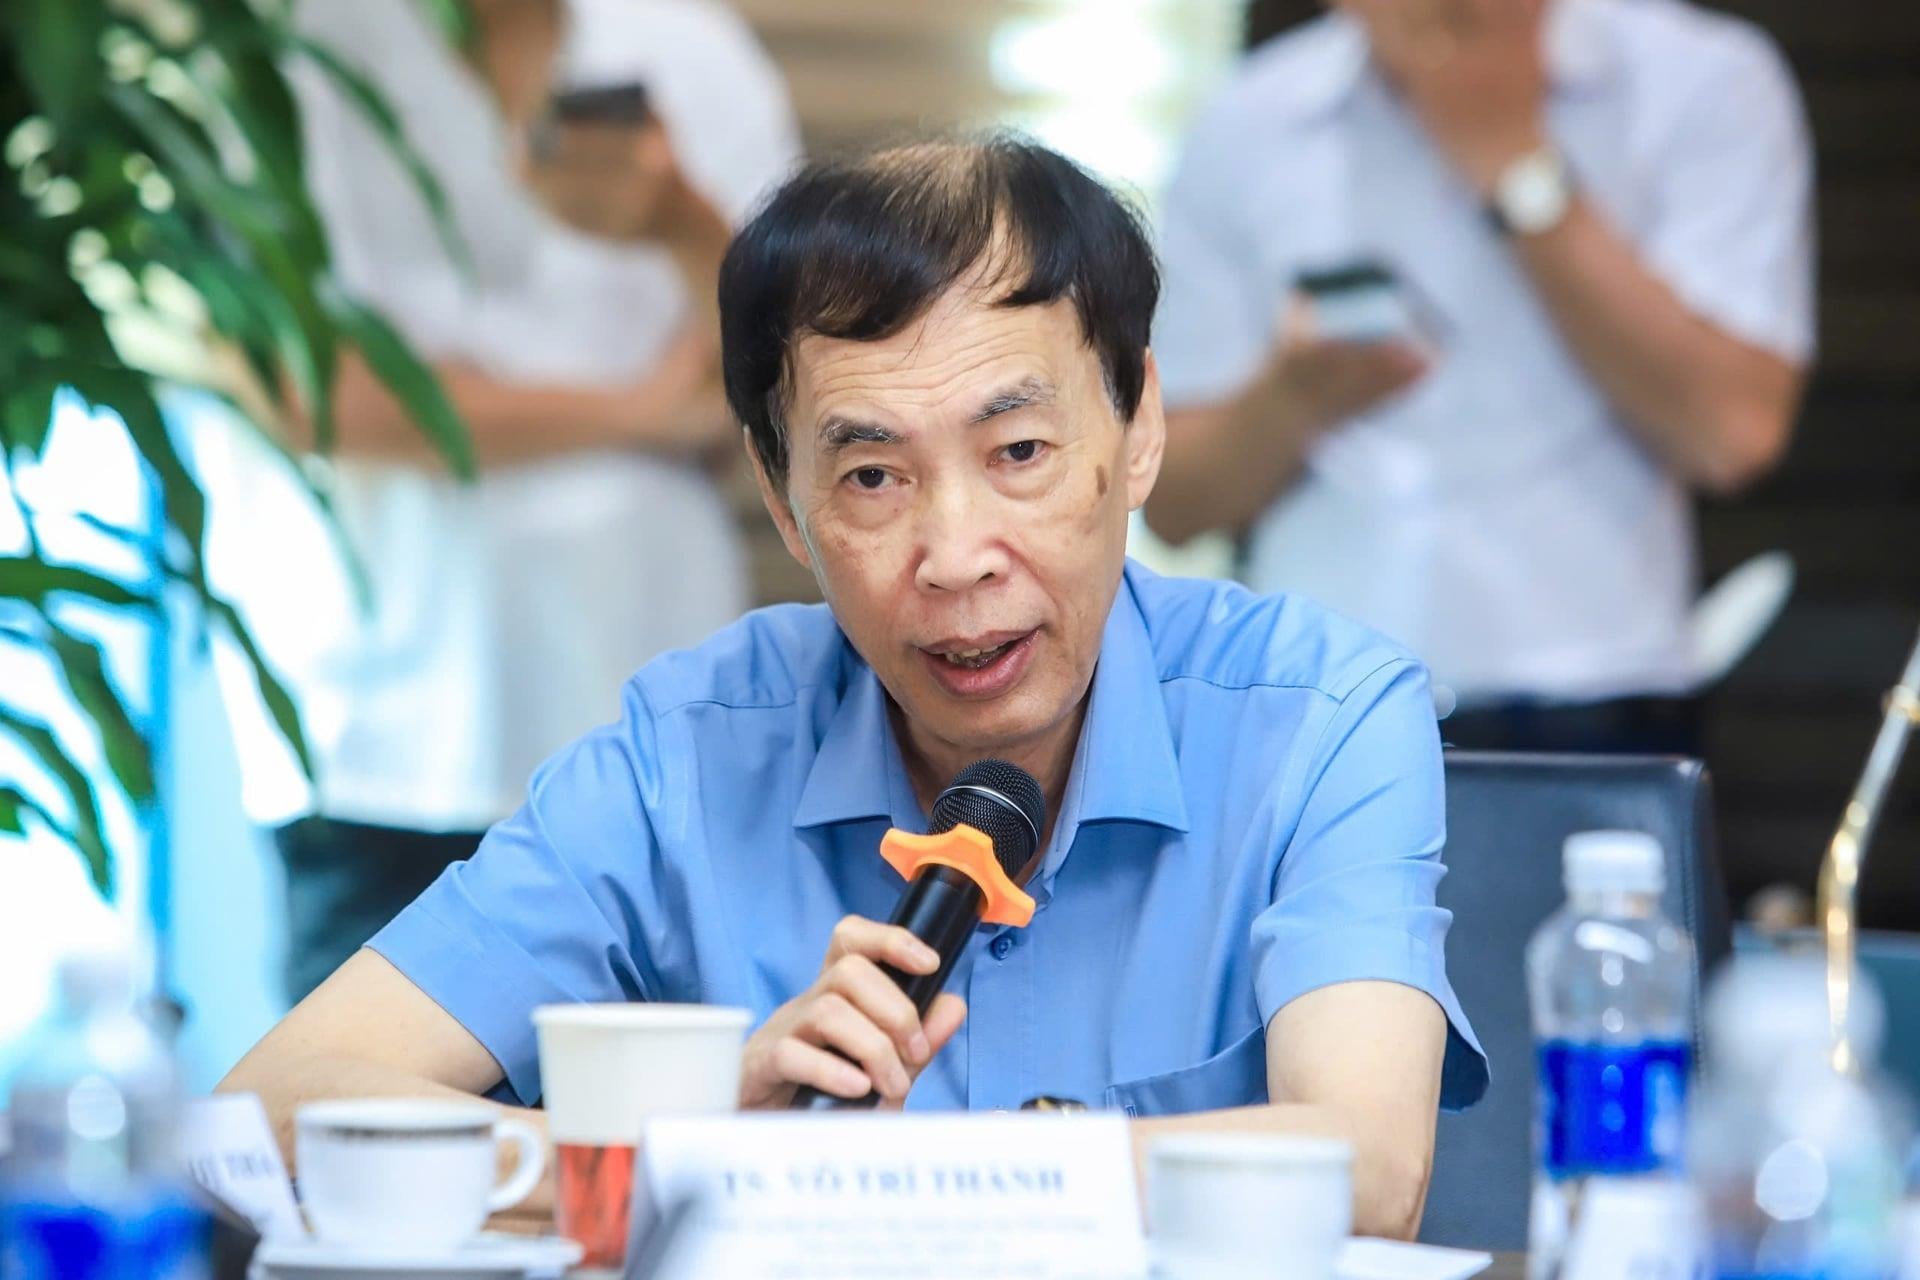
Phát biểu tại phiên thảo luận tại hội thảo “Nhận diện xu hướng tài chính bất động sản 2026” do Tạp chí Đầu tư Tài chính – VietnamFinance tổ chức, TS. Võ Trí Thành cho biết mục tiêu điều hành hiện nay là vừa hỗ trợ tăng trưởng kinh tế, vừa đảm bảo ổn định kinh tế vĩ mô. Tuy nhiên, trong lĩnh vực ngân hàng, dù tư tưởng chung là như vậy nhưng cách ứng xử trên thực tế không hề đơn giản.
Vấn đề đầu tiên mang tính kỹ thuật và liên quan đến chính sách tiền tệ. Đây không chỉ là câu chuyện về tiền mà còn là câu chuyện về kỳ vọng. Trong điều kiện của Việt Nam, tăng trưởng kinh tế trong thời gian dài phụ thuộc khá nhiều vào tăng trưởng tín dụng. Tuy nhiên, những năm gần đây, đặc biệt trong giai đoạn vừa qua, dòng vốn tín dụng lại tập trung khá nhiều vào một số lĩnh vực nhất định.
Đó cũng là một trong những nguyên nhân khiến hệ thống ngân hàng hiện nay gặp khó khăn. Ngoài áp lực về chênh lệch giữa huy động và cho vay, hệ thống ngân hàng còn tồn tại hai vấn đề lớn. Thứ nhất là sự mất cân đối về kỳ hạn; thứ hai là sự mất cân đối trong cơ cấu tài sản của một số ngân hàng.
The TS. Võ Trí Thành, điều này thể hiện rất rõ trong năm 2025 khi tăng trưởng tín dụng bất động sản cao hơn rất nhiều so với tăng trưởng tín dụng chung của nền kinh tế. Có những thời điểm tín dụng bất động sản tăng gần 20%, trong khi mức tăng chung thấp hơn đáng kể.
Hệ quả là các ngân hàng thương mại huy động vốn chủ yếu ở kỳ hạn ngắn, trong khi cho vay lại tập trung ở trung và dài hạn, đặc biệt là bất động sản. Sự chênh lệch này tạo áp lực lớn lên thanh khoản của hệ thống. Chính vì vậy, mặt bằng lãi suất luôn chịu áp lực ở mức cao.
Bên cạnh đó là câu chuyện lạm phát. Hiện nay, kỳ vọng lạm phát đã vượt mục tiêu đề ra. Nếu nhìn lại giai đoạn sau Covid-19, lạm phát có thời điểm lên tới khoảng 5–6%, cao hơn mục tiêu kiểm soát lạm phát bình quân.
Đặc biệt, nếu nhìn vào lạm phát lõi tức là loại trừ các yếu tố biến động mạnh như giá năng lượng và thực phẩm thì con số này đã vượt mức 4%. Trong khi trước đây, mức lạm phát lõi mà chúng ta mong muốn chỉ khoảng 2,5%.
Do đó, có hai bài toán đặt ra trong điều hành.
Thứ nhất là kiểm soát cung tiền. Muốn kiểm soát lạm phát thì tốc độ tăng cung tiền phải giảm xuống ở mức phù hợp. Ví dụ, nếu mục tiêu tăng trưởng tín dụng chỉ khoảng 15% thì cần điều hành linh hoạt để giữ ổn định kỳ vọng lạm phát.
Thứ hai là bài toán thanh khoản. Muốn giảm lãi suất thì ngoài việc kiểm soát lạm phát, còn phải giải quyết vấn đề thanh khoản của hệ thống ngân hàng. Đây là vấn đề mang tính đặc thù của Việt Nam, bởi lãi suất chịu tác động đồng thời từ cả kỳ vọng lạm phát và trạng thái thanh khoản của hệ thống.
Trong thời gian qua, Ngân hàng Nhà nước đã sử dụng khá nhiều công cụ điều hành như bơm hút tiền ngắn hạn trên thị trường mở, điều tiết tỷ giá và các nghiệp vụ liên quan đến ngoại hối. Có thể nói cơ quan quản lý hiện có khá đầy đủ công cụ và thông tin để điều tiết lượng tiền trong lưu thông.
Tuy nhiên, vấn đề thanh khoản vẫn chưa được giải quyết triệt để. Có thời điểm chênh lệch giữa huy động và cho vay lên tới khoảng 2 triệu tỷ đồng. Đây là áp lực rất lớn đối với hệ thống ngân hàng.
Để xử lý vấn đề này, cơ quan quản lý đã điều chỉnh một số quy định về an toàn vốn và cơ cấu nguồn vốn, cho phép các ngân hàng linh hoạt hơn trong việc sử dụng nguồn vốn huy động nhằm giảm áp lực chênh lệch kỳ hạn. Những giải pháp này nhằm hỗ trợ thanh khoản và giảm bớt áp lực cho hệ thống tài chính – ngân hàng.
Theo TS. Võ Trí Thành, về bản chất, khi kỳ vọng lạm phát tăng lên thì lãi suất cũng sẽ bị đẩy lên cao. Trong khi đó, tỷ trọng tín dụng bất động sản trong tổng dư nợ vẫn ở mức rất lớn. Đây là một yếu tố quan trọng tác động tới mặt bằng lãi suất của nền kinh tế.
Do đó, thời gian qua cơ quan quản lý đã chủ động hạn chế tốc độ tăng tín dụng vào bất động sản, đồng thời điều chỉnh dòng vốn sang các lĩnh vực ưu tiên hơn về mặt chính sách. Chẳng hạn như nhà ở xã hội, nhà ở cho người thu nhập thấp và các chương trình an sinh xã hội.
Về nguyên tắc điều hành, tốc độ tăng tín dụng bất động sản không nên vượt quá nhiều so với tốc độ tăng tín dụng chung của nền kinh tế. Tuy nhiên, trong bối cảnh thị trường còn nhiều biến động, việc điều hành cũng phải rất linh hoạt và thận trọng.
Ở góc độ phối hợp chính sách, Việt Nam có một thuận lợi là tình hình ngân sách nhà nước tương đối khả quan. Thu ngân sách thời gian qua đạt kết quả tốt, tạo dư địa để tăng đầu tư công.
Nguồn lực ngân sách có thể được tập trung cho giải phóng mặt bằng, phát triển hạ tầng và nhà ở xã hội. Đây là cách sử dụng chính sách tài khóa để hỗ trợ tăng trưởng trong bối cảnh chính sách tiền tệ phải thận trọng hơn nhằm kiểm soát lạm phát.
Nhìn dài hạn hơn, vấn đề được đề cập nhiều nhưng làm chưa thật tốt là phát triển thị trường vốn. Hiện nay, cấu trúc thị trường tài chính Việt Nam còn mất cân đối khi quá phụ thuộc vào tín dụng ngân hàng.
Trong khi đó, thị trường chứng khoán, thị trường trái phiếu doanh nghiệp, các quỹ đầu tư, quỹ hưu trí và bảo hiểm vẫn chưa phát triển tương xứng. Đây mới là những nguồn vốn dài hạn quan trọng cho nền kinh tế.
Những năm tới, quá trình cổ phần hóa doanh nghiệp nhà nước, niêm yết trên thị trường chứng khoán và phục hồi thị trường trái phiếu doanh nghiệp cần được thúc đẩy mạnh mẽ hơn. Điều này không chỉ giúp doanh nghiệp huy động vốn hiệu quả mà còn giảm gánh nặng cung ứng vốn trung và dài hạn cho hệ thống ngân hàng.
Xa hơn nữa, Việt Nam cần phát triển các định chế tài chính dài hạn và xây dựng các trung tâm tài chính có khả năng thu hút dòng vốn quốc tế. Đây không chỉ là câu chuyện về thị trường tài chính mà còn là vấn đề nâng cao năng lực cạnh tranh quốc gia.
"Chúng ta cần tạo điều kiện để thu hút các dòng vốn lớn, các nhà đầu tư tổ chức và các nguồn vốn dài hạn. Khi đó, doanh nghiệp sẽ có thêm nhiều kênh huy động vốn ngoài ngân hàng, còn thị trường tài chính sẽ phát triển cân bằng và bền vững hơn. Đó cũng là kỳ vọng đối với các cải cách trong thời gian tới, cả về điều hành chính sách lẫn phát triển thị trường tài chính theo chuẩn mực quốc tế", TS. Võ Trí Thành nhấn mạnh.