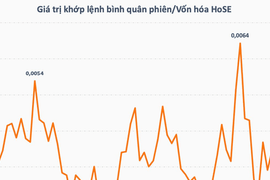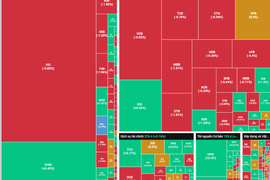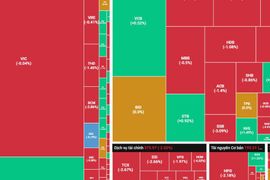
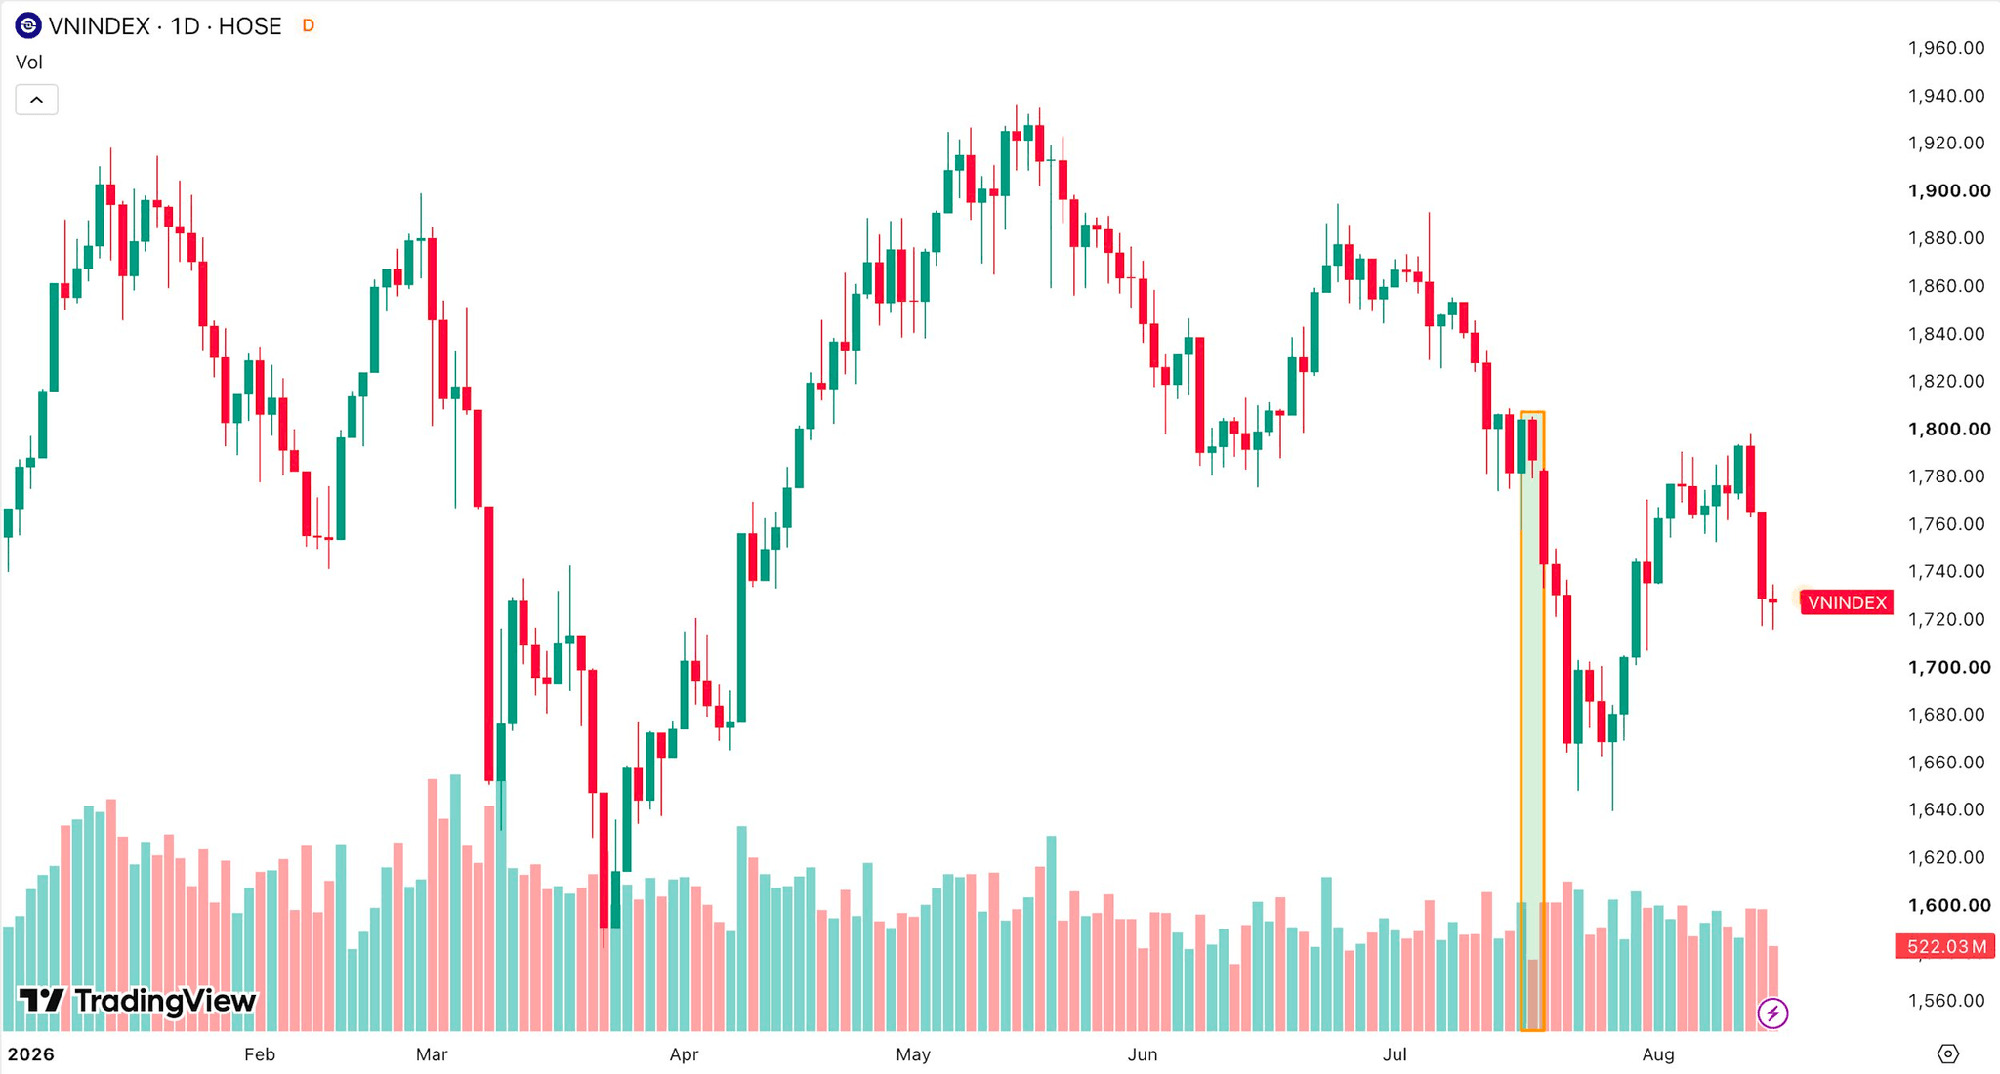
Thị trường chứng khoán vừa khởi đầu tuần mới khá ảm đạm khi thanh khoản tiếp tục xuống thấp. Giá trị khớp lệnh trên HoSE chỉ đạt khoảng 10.500 tỷ đồng, thấp nhất kể từ phiên 17/7. Thực tế, đây không phải diễn biến mới xuất hiện trong những phiên gần đây. Thanh khoản thị trường đã suy yếu kéo dài từ sau tháng 4 và gần như duy trì ở mức thấp trong suốt quý II.
Đáng chú ý, thanh khoản suy yếu đúng vào thời điểm câu chuyện nâng hạng thị trường đang bước vào giai đoạn quan trọng. Ngày 21/8 tới, FTSE Russell dự kiến công bố danh sách cổ phiếu Việt Nam trong FTSE Global Equity Index Series (FTSE GEIS), trước khi việc nâng hạng chính thức có hiệu lực từ ngày 21/9.
Thông thường, trước một sự kiện được kỳ vọng mang lại dòng vốn ngoại lớn, thị trường sẽ có xu hướng sôi động hơn khi nhà đầu tư đón đầu những cổ phiếu có khả năng hưởng lợi. Thế nhưng lần này, dòng tiền lại đang có dấu hiệu “mất hút”. Vậy điều gì đang diễn ra?
Tiền từ nâng hạng chưa thể đổ vào thị trường
Thực tế, việc nâng hạng Việt Nam không còn là câu chuyện “có hay không”. FTSE Russell đã xác nhận Việt Nam sẽ được nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp, với ngày hiệu lực từ 21/9. Vấn đề nhà đầu tư quan tâm lúc này là dòng tiền từ các quỹ sẽ vào thị trường như thế nào và nhóm cổ phiếu nào được hưởng lợi nhiều nhất.
Đáng chú ý, ngay cả những câu chuyện mới trên thị trường cũng chưa đủ sức hút tiền. Các đợt IPO, niêm yết mới vốn được kỳ vọng tạo thêm hàng hóa và thu hút dòng tiền, nhưng trong bối cảnh thanh khoản chung suy yếu, sức hấp thụ của thị trường đối với những “tân binh” cũng bị hạn chế.
Theo ông Nguyễn Thế Minh - Giám đốc Ngân hàng Đầu tư Chứng khoán An Bình (ABS) cho rằng điểm đáng lưu ý là dòng tiền từ quá trình nâng hạng sẽ không xuất hiện cùng lúc trong một thời điểm. Với các quỹ thụ động, dòng tiền sẽ được phân bổ theo từng giai đoạn khi cơ cấu danh mục thay đổi.
Theo lộ trình, đợt đầu tiên chỉ chiếm một phần tỷ trọng, sau đó các quỹ tiếp tục tăng tỷ trọng trong những giai đoạn tiếp theo. Vì vậy, khoản tiền được kỳ vọng vào thị trường trong đợt nâng hạng không đồng nghĩa với việc toàn bộ số tiền sẽ lập tức được giải ngân ngay tại thời điểm công bố.
“Không phải ngay một phát họ sẽ mua ngay 150 triệu USD. Họ sẽ có cả một quá trình để giải ngân”, ông Minh lưu ý.
Điều này phần nào lý giải vì sao thị trường chưa xuất hiện một cú hích thanh khoản rõ rệt dù ngày nâng hạng đang đến gần. Nhà đầu tư có thể đang kỳ vọng dòng vốn ngoại trong trung và dài hạn, nhưng trong ngắn hạn, thị trường vẫn phải dựa nhiều vào dòng tiền trong nước.
Áp lực lãi suất tạo sức ép lên dòng tiền
Đặc biệt, một trong những nguyên nhân quan trọng khiến dòng tiền trên thị trường chứng khoán suy yếu là áp lực thanh khoản của hệ thống ngân hàng.
Nhu cầu vốn của nền kinh tế đang rất lớn khi Việt Nam đặt mục tiêu tăng trưởng cao. Trong khi đó, tín dụng tăng nhanh hơn huy động, còn thị trường vốn, đặc biệt là kênh trái phiếu doanh nghiệp, chưa thực sự thuận lợi. Điều này khiến nền kinh tế tiếp tục phụ thuộc lớn vào tín dụng ngân hàng, buộc các ngân hàng phải tăng cường huy động vốn.
Mặt bằng lãi suất huy động vì vậy có xu hướng tăng, trong khi lợi suất trái phiếu Chính phủ cũng đã đi lên từ sau năm 2025. Áp lực càng lớn khi nhu cầu vốn cho đầu tư cơ sở hạ tầng ngày càng cao.
Một phần dòng tiền cũng đang bị giữ lại thay vì quay vòng trong nền kinh tế. Theo ông Minh, giải ngân đầu tư công trong 6 tháng đầu năm còn chậm, khiến một lượng tiền nằm tại Kho bạc Nhà nước chưa quay trở lại hệ thống ngân hàng.
Đáng chú ý hơn là dòng vốn đang bị “kẹt” tại bất động sản. Lĩnh vực này chiếm khoảng 20% tăng trưởng dư nợ trong 6 tháng đầu năm, nhưng khả năng hấp thụ nguồn cung vẫn thấp. Theo ông Minh, tỷ lệ hấp thụ trong nửa đầu năm dưới 20% và dự kiến 6 tháng cuối năm chỉ khoảng 20-30%.
Khi một lượng lớn tín dụng nằm trong những tài sản có thanh khoản thấp, dòng tiền khó quay trở lại hệ thống. Đây là một trong những nguyên nhân khiến thanh khoản của nền kinh tế nói chung và thị trường chứng khoán nói riêng chưa thể cải thiện mạnh.
Dù vậy, áp lực lãi suất toàn cầu đang có tín hiệu dịu bớt. Ông Minh cho rằng lạm phát lõi tại Mỹ quanh 2,2%, tiến gần mục tiêu 2% của Fed, trong khi lợi suất trái phiếu kỳ hạn ngắn và đồng USD đã giảm. “Tôi vẫn quan điểm là lãi suất có thể sẽ không tăng thêm. Kịch bản chỉ có thể là đi ngang và giảm”, ông nhận định.
Dòng tiền có thể phục hồi từ tháng 8
Trong khi dòng tiền thận trọng, định giá thị trường đã về vùng hấp dẫn. Khoảng chênh lệch giữa lãi suất tiết kiệm kỳ hạn 1 năm và lợi suất đầu tư trên thị trường chứng khoán (E/P) hiện thu hẹp về quanh 1-2%, tương đương vùng từng xuất hiện vào tháng 3/2026, thời điểm VN-Index sau đó tạo đáy.
Nền tảng lợi nhuận cũng chưa cho thấy dấu hiệu suy yếu rõ rệt. Kết quả kinh doanh quý II tăng khoảng 52%, trong khi 6 tháng đầu năm tăng hơn 46%, dù có sự phân hóa giữa các nhóm ngành và quy mô vốn hóa. Tuy nhiên, ông Minh cho rằng 6 tháng cuối năm vẫn khó khăn do tác động trễ của mặt bằng lãi suất cao, khiến tăng trưởng lợi nhuận nhiều khả năng vẫn dương nhưng khó duy trì tốc độ như nửa đầu năm.
Vì vậy, bài toán lớn nhất lúc này không còn là thị trường có rẻ hay không, mà là thanh khoản có quay trở lại hay không.
Theo ông Minh, thanh khoản có tính chu kỳ. Ông từng dự báo từ tháng 5 rằng thanh khoản sẽ tiếp tục giảm trong tháng 6 và đặc biệt là tháng 7, trước khi phục hồi trong tháng 8 và tháng 9. Diễn biến thực tế đang khá sát kịch bản này khi thanh khoản suy yếu từ sau tháng 4 và gần như tụt đến hết tháng 7.
Nếu chu kỳ tiếp tục lặp lại, giai đoạn tháng 8-11 có thể chứng kiến dòng tiền cải thiện, trong đó tháng 11 cũng trùng với thời điểm các công ty chứng khoán có thể bắt đầu đẩy mạnh giải ngân trong quý IV.