Kỳ vọng từ thị trường bất động sản, tín dụng có thể đạt 14% trong năm nay

Theo chuyên gia, yếu tố chính cần theo dõi sẽ là sự phục hồi thanh khoản trên thị trường bất động sản khi dư nợ bất động sản hiện chiếm hơn 21% tổng dư nợ nền kinh tế, từ đó sẽ quyết định tốc độ phục hồi của nhu cầu tín dụng.

Kỳ vọng từ thị trường bất động sản, tín dụng có thể đạt 14% trong năm nay.

Theo số liệu công bố mới nhất của Ngân hàng Nhà nước (NHNN), tăng trưởng tín dụng toàn nền kinh tế ước tính đạt 13,7% trong 2023.

Định hướng tín dụng năm 2024, NHNN đặt mục tiêu tăng trưởng tín dụng khoảng 15%, có điều chỉnh phù hợp với diễn biến, tình hình thực tế. Theo đó, ước tính khoảng 2 triệu tỷ đồng sẽ được đưa vào nền kinh tế.

Ngay từ đầu năm 2024, Nhà điều hành đã cấp toàn bộ hạn mức cho các ngân hàng, khác với các năm trước cấp theo từng đợt.

Trong báo cáo mới công bố, các chuyên gia phân tích tại Công ty chứng khoán BIDV (BSC) kỳ vọng tăng trưởng tín dụng 2024 có thể đạt khoảng 14% trong kịch bản cơ sở. Động lực sẽ đến từ các lĩnh vực liên quan đến xuất khẩu, đầu tư công, kinh doanh bất động sản (BĐS), …

Dù vậy, các chuyên gia cũng nhận thấy rủi ro từ việc nền kinh tế phục hồi chậm hơn dự kiến, từ đó khiến nhu cầu tín dụng (nhất là từ phía người tiêu dùng) có thể sẽ bị dồn nén về nửa cuối năm.

Theo BSC, yếu tố chính cần theo dõi sẽ là sự phục hồi thanh khoản trên thị trường BĐS khi dư nợ BĐS hiện chiếm hơn 21% tổng dư nợ nền kinh tế (trong đó 64% là mục đích tiêu dùng và 36% là mục đích kinh doanh), từ đó sẽ quyết định tốc độ phục hồi của nhu cầu tín dụng.
screen-shot-2024-02-14-at-105614-am-3401-7586.png
Quảng cáo

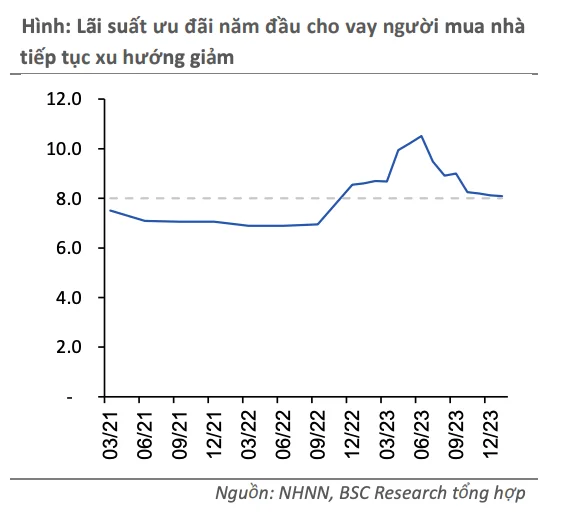
Thực tế cho thấy tín dụng tiêu dùng BĐS đã có dấu hiệu tạo đáy trong tháng 9/2023 và bật tăng trong tháng 10/2023, trong khi lãi suất ưu đãi cho vay mua nhà đang tiếp tục xu hướng giảm (hiện lãi suất năm đầu trung bình khoảng 8%) và dần trở về mức bình thường hóa.

BSC cũng kỳ vọng các vấn đề pháp lý dần được tháo gỡ qua sửa đổi Luật Đất đai có hiệu lực từ 1/1/2025 sẽ giúp thị trường BĐS bắt đầu sôi động trở lại từ nửa cuối 2024. Điều này sẽ giúp tăng trưởng tín dụng thực sự cải thiện trong năm nay.

Chất lượng tài sản ổn định, NIM phục hồi

Với áp lực hình thành nợ xấu (tỷ lệ NPL cộng lại phần nợ xóa trong kỳ) còn cao trong ngắn hạn, các chuyên gia duy trì quan điểm thận trọng với chất lượng tài sản của ngành trong 2024.

“Trong kịch bản cơ sở, chúng tôi dự kiến các ngân hàng duy trì tỷ lệ NPL ổn định trong 2024 so với 2023 sau khi đã xóa nợ khá mạnh mẽ trong năm qua”, chuyên gia BSC nhận định.

Khả năng về gia hạn quy định tái cơ cấu nợ (theo Thông tư 02/2023 hiện tại của NHNN, hết hiệu lực vào 30/6/2024) cũng đang được để ngỏ trong trường hợp nợ xấu tiềm ẩn tiếp tục gia tăng. Dù vậy, ngay cả khi không gia hạn, BSC cho rằng tác động lên an toàn hệ thống sẽ không phải trọng yếu do dư nợ tái cơ cấu hiện chỉ chiếm khoảng 1,09% dư nợ toàn hệ thống (theo số liệu NHNN công bố đến cuối quý 3/2023) và các ngân hàng vẫn cần hoàn thành trích lập 100% trong 2024 (sau khi đã trích lập tối thiếu 50% trong 2023).

Theo đó, dự kiến các ngân hàng sẽ ghi nhận chi phí tín dụng gia tăng ở mức độ nhẹ trong 2024, tạo điều kiện để củng cố lại bộ đệm bao phủ nợ xấu khi phần tích lũy trong thời kỳ đại dịch đã gần như bị đảo ngược trong 2023.

NIM dự kiến bật tăng trong 2024 nhờ mức nền mới của chi phí huy động, là động lực chính cho sự cải thiện về tăng trưởng lợi nhuận toàn ngành.

BSC cho rằng sẽ có sự phân hóa về mức độ phục hồi NIM của ngành trong 2024. Các ngân hàng chịu ảnh hưởng nhất trong 2023 khi chi phí huy động tăng đột biến vào đầu năm được kỳ vọng sẽ có mức độ phục hồi đáng kể nhất trong khi các ngân hàng có lợi thế về CASA ổn định hay có danh mục cho vay đẩy mạnh mảng bán lẻ được kỳ vọng sẽ duy trì NIM ổn định và có xu hướng cải thiện nhẹ.

Yếu tố bất ngờ có thể đến từ tốc độ phục hồi của nhu cầu tín dụng, đặc biệt là những chuyển biến tích cực trên thị trường BĐS, từ đó giúp các ngân hàng cải thiện được lãi suất đầu ra. Chỉ báo sớm cho việc nhu cầu tín dụng quay trở lại có thể đến từ thời điểm các nhà băng đồng loạt tăng lãi suất tiền gửi trở lại, cho thấy có áp lực tăng cường huy động để hỗ trợ giải ngân.
Theo Theo Thời Đại Sao chép

Cùng chuyên mục Ngân hàng

VietinBank khẳng định năng lực chuyển đổi số sau ba năm triển khai X01

Được vinh danh là “Ngân hàng Chuyển đổi số tiêu biểu” tại Vietnam Outstanding Banking Awards 2026 và “Doanh nghiệp chuyển đổi số xuất sắc” tại Vietnam Digital Awards 2026, VietinBank ghi dấu hành trình ba năm chuyển đổi số toàn diện, từ nâng tầm trải nghiệm khách hàng đến làm chủ năng lực chuyển đổi trên toàn hệ thống.

VietinBank dành 50.000 tỷ đồng tín dụng tiếp sức các động lực tăng trưởng kinh tế VietinBank: Dữ liệu làm nền tảng, AI làm động lực chuyển đổi số

ACB dự kiến huy động thêm gần 18.000 tỷ đồng từ trái phiếu

ACB vừa thông qua phương án phát hành riêng lẻ trái phiếu lần 2 năm 2026 với tổng mệnh giá tối đa 17.950 tỷ đồng. Đợt phát hành dự kiến triển khai từ tháng 10 đến tháng 12/2026, nhằm huy động vốn phục vụ hoạt động cho vay khách hàng cá nhân và tổ chức.

Chủ tịch ACB Trần Hùng Huy: Tăng trưởng tín dụng năm 2026 có thể giảm nhưng NIM sẽ được cải thiện Nhóm Âu Lạc tiếp tục gom cổ phiếu ACB, nâng sở hữu lên hơn 8% Dragon Capital thoái vốn nhiều cổ phiếu bất động sản, nhóm Âu Lạc nâng sở hữu tại ACB lên gần 10%

HDBank dành 2.000 tỷ đồng cho doanh nghiệp do phụ nữ làm chủ, lãi suất chỉ từ 7,8%/năm đến hết quý I/2027

HDBank triển khai chương trình “Tiếp sức vốn vay - Nâng tầm doanh nghiệp do Phụ nữ làm chủ” với hạn mức 2.000 tỷ đồng, lãi suất từ 7,8%/năm, hỗ trợ doanh nghiệp nhỏ và vừa bổ sung vốn lưu động phục vụ sản xuất kinh doanh.

HDBank tiếp tục vào Top 50 Forbes Việt Nam trong bước chuyển lớn của thị trường vốn S&P Global Market Intelligence: HDBank dẫn đầu nhóm ngân hàng Việt Nam, Á quân hiệu quả hoạt động trong Top 50 ngân hàng niêm yết lớn nhất Đông Nam Á

Chủ tịch Eximbank nói về việc bỏ room ngoại, kỳ vọng nâng giá trị cổ phiếu

Chủ tịch HĐQT Eximbank cho biết việc thay đổi quy định về tỷ lệ sở hữu của nhà đầu tư nước ngoài được kỳ vọng giúp ngân hàng tận dụng nguồn lực, kinh nghiệm quốc tế, nâng cao hiệu quả hoạt động và gia tăng giá trị cổ phiếu trên thị trường.

Eximbank có chủ tịch mới Tăng mạnh trích lập dự phòng, lợi nhuận của Eximbank giảm hơn một nửa Quyền Tổng Giám đốc Eximbank nộp đơn từ nhiệm

Eximbank: 3 đại hội trong nửa năm, bài toán tái cấu trúc vẫn chờ lời giải

Ngày 14/10, Eximbank tổ chức đại hội đồng cổ đông bất thường lần thứ hai trong năm 2026, tiếp tục kiện toàn bộ máy quản trị sau nhiều biến động nhân sự cấp cao.

Eximbank thay loạt thành viên HĐQT, ước lãi 730 tỷ đồng nửa đầu năm Eximbank có chủ tịch mới Quyền Tổng Giám đốc Eximbank nộp đơn từ nhiệm

VIB Privilege Banking đưa khách hàng nhìn lại câu chuyện mỹ thuật thời Đổi mới

Gần 40 năm sau Đổi mới, mỹ thuật Việt Nam nhìn lại một giai đoạn đã làm thay đổi không chỉ ngôn ngữ nghệ thuật, mà cả vị trí của người nghệ sĩ và đời sống mỹ thuật. Nhưng cuộc chuyển mình bắt đầu từ đâu?

VIB Up: Đăng ký một lần, giảm lãi trọn đời khoản vay VIB ra mắt One Card, mở ra bước tiến mới về thẻ tín dụng VIB 30 năm: Từ “Hành trình vì những bước tiến” đến “Trạm bước tiến” - trao hàng chục ngàn quà tặng đến khách hàng

MSB nhập cuộc, đường đua lấn sân bảo hiểm của các ngân hàng thêm nóng

MSB vừa thông qua chủ trương góp vốn thành lập hoặc mua lại doanh nghiệp bảo hiểm nhân thọ, đồng thời dự kiến thành lập công ty bảo hiểm phi nhân thọ. Động thái này nối tiếp kế hoạch đầu tư của VPBank, Techcombank và ACB, cho thấy các ngân hàng đang chuyển từ phân phối sản phẩm sang trực tiếp sở hữu doanh nghiệp bảo hiểm để mở rộng hệ sinh thái và đa dạng hóa nguồn thu.

“Ông lớn” bảo hiểm ngoại lãi nghìn tỷ nhưng sụt giảm mảng cốt lõi, đối diện thách thức khi ngân hàng muốn "lấn sân" Techcombank “săn” nhân tài tại Hong Kong, tìm kiếm “Game Changers” cho ngành bảo hiểm Việt Nam Một công ty bảo hiểm "chơi lớn" chi hơn 770 tỷ đồng trả cổ tức tổng tỷ lệ 33%

Bài toán tỷ giá, lãi suất và dòng vốn trước làn sóng tăng lãi suất toàn cầu

Khi các ngân hàng trung ương lớn quay lại chu kỳ thắt chặt, đồng USD mạnh lên và lạm phát trong nước tăng tốc, Việt Nam đang đứng trước một bài toán không dễ có lời giải, đó là: Tối ưu giữ tỷ giá ổn định mà không đẩy lãi suất lên quá cao, đồng thời bảo đảm dòng vốn cho nền kinh tế đang hướng tới tăng trưởng hai con số. Trong thế giằng co ấy, thách thức của chính sách tiền tệ không đơn thuần là chọn giữ biến số nào, mà là phân bổ chi phí điều hành sao cho nền kinh tế không phải trả giá quá lớn.

Chứng khoán TCBS (TCX): "Đáy thanh khoản xuất hiện trước đáy giá 2-3 tháng" Thị trường ở dưới MA200, nhà đầu tư cần giữ tâm lý như thế nào?

Lãi suất liên ngân hàng tăng mạnh, Ngân hàng Nhà nước hút ròng gần 36.600 tỷ đồng

Thị trường tiền tệ tuần qua ghi nhận lãi suất VND liên ngân hàng biến động mạnh, trong khi Ngân hàng Nhà nước hút ròng gần 36.600 tỷ đồng qua kênh thị trường mở.

Lãi suất liên ngân hàng giảm mạnh, NHNN bơm ròng hơn 5.600 tỷ đồng NHNN bơm ròng hơn 34.000 tỷ đồng, lãi suất liên ngân hàng biến động mạnh

BVBank muốn tăng vốn lên gần 10.000 tỷ đồng

BVBank đang triển khai đồng thời hai đợt phát hành cổ phiếu, dự kiến huy động hơn 3.500 tỷ đồng để tăng vốn điều lệ lên 9.912 tỷ đồng. Ngân hàng cũng lên kế hoạch phát hành tối đa 1.300 tỷ đồng trái phiếu trong giai đoạn cuối 2026 - đầu 2027.

Lợi nhuận quý II của BVBank gấp 25 lần cùng kỳ BVBank muốn huy động hơn 3.200 tỷ đồng từ cổ đông

TPBank tăng vốn điều lệ lên gần 31.900 tỷ đồng

TPBank đã phát hành thành công hơn 416 triệu cổ phiếu trả cổ tức tỷ lệ 15%, nâng vốn điều lệ lên gần 31.900 tỷ đồng, dự kiến tiếp tục tăng vốn thông qua phát hành cổ phiếu ESOP.

TPBank hoàn tất nền tảng triển khai IRB, tự tin bước vào giai đoạn chuyển đổi theo Thông tư 14 TPBank dự kiến chi gần 1.400 tỷ đồng trả cổ tức tiền mặt