
Tại báo cáo cập nhật về triển vọng kinh tế toàn cầu, Ngân hàng Thế giới (WB) đã hạ dự báo GDP năm 2025 do các rào cản thương mại tăng cao và môi trường chính sách bất ổn.
Báo cáo nêu rõ, sau hàng loạt cú sốc triền miên trong giai đoạn 2020-2024, kinh tế toàn cầu tiếp tục vấp phải thách thức nghiêm trọng bắt nguồn từ xu hướng gia tăng các rào cản thương mại và bất ổn chính sách kinh tế. GDP toàn cầu dự báo chỉ tăng 2,3% trong năm 2025, mức thấp nhất kể từ năm 2008. Trong năm 2026-2027, kinh tế toàn cầu phục hồi yếu ớt và có thể sẽ tăng thấp hơn so với dự báo đưa ra hồi tháng 1/2025.
Từ đầu tháng 4/2025, rối loạn tăng trưởng kinh tế đã đẩy giá cả hàng hóa lao dốc. Trong số này, giá dầu giảm sâu nhất, do nhu cầu tiêu thụ yếu ớt, trong khi OPEC+ tiếp tục tăng sản lượng. Khó khăn trong lĩnh vực công nghiệp và công nghiệp chế tạo toàn cầu cũng khiến giá kim loại cơ bản giảm thấp, mặc dù đã phục hồi phần nào. Về tổng thể, mặt bằng giá cả hàng hóa được dự báo sẽ giảm 10% trong năm 2025, sau đó tiếp tục giảm nhẹ trong năm 2026 - chủ yếu là do giá dầu giảm.
GDP thực tế (% so năm trước, tính theo giá trung bình 2010-2019)
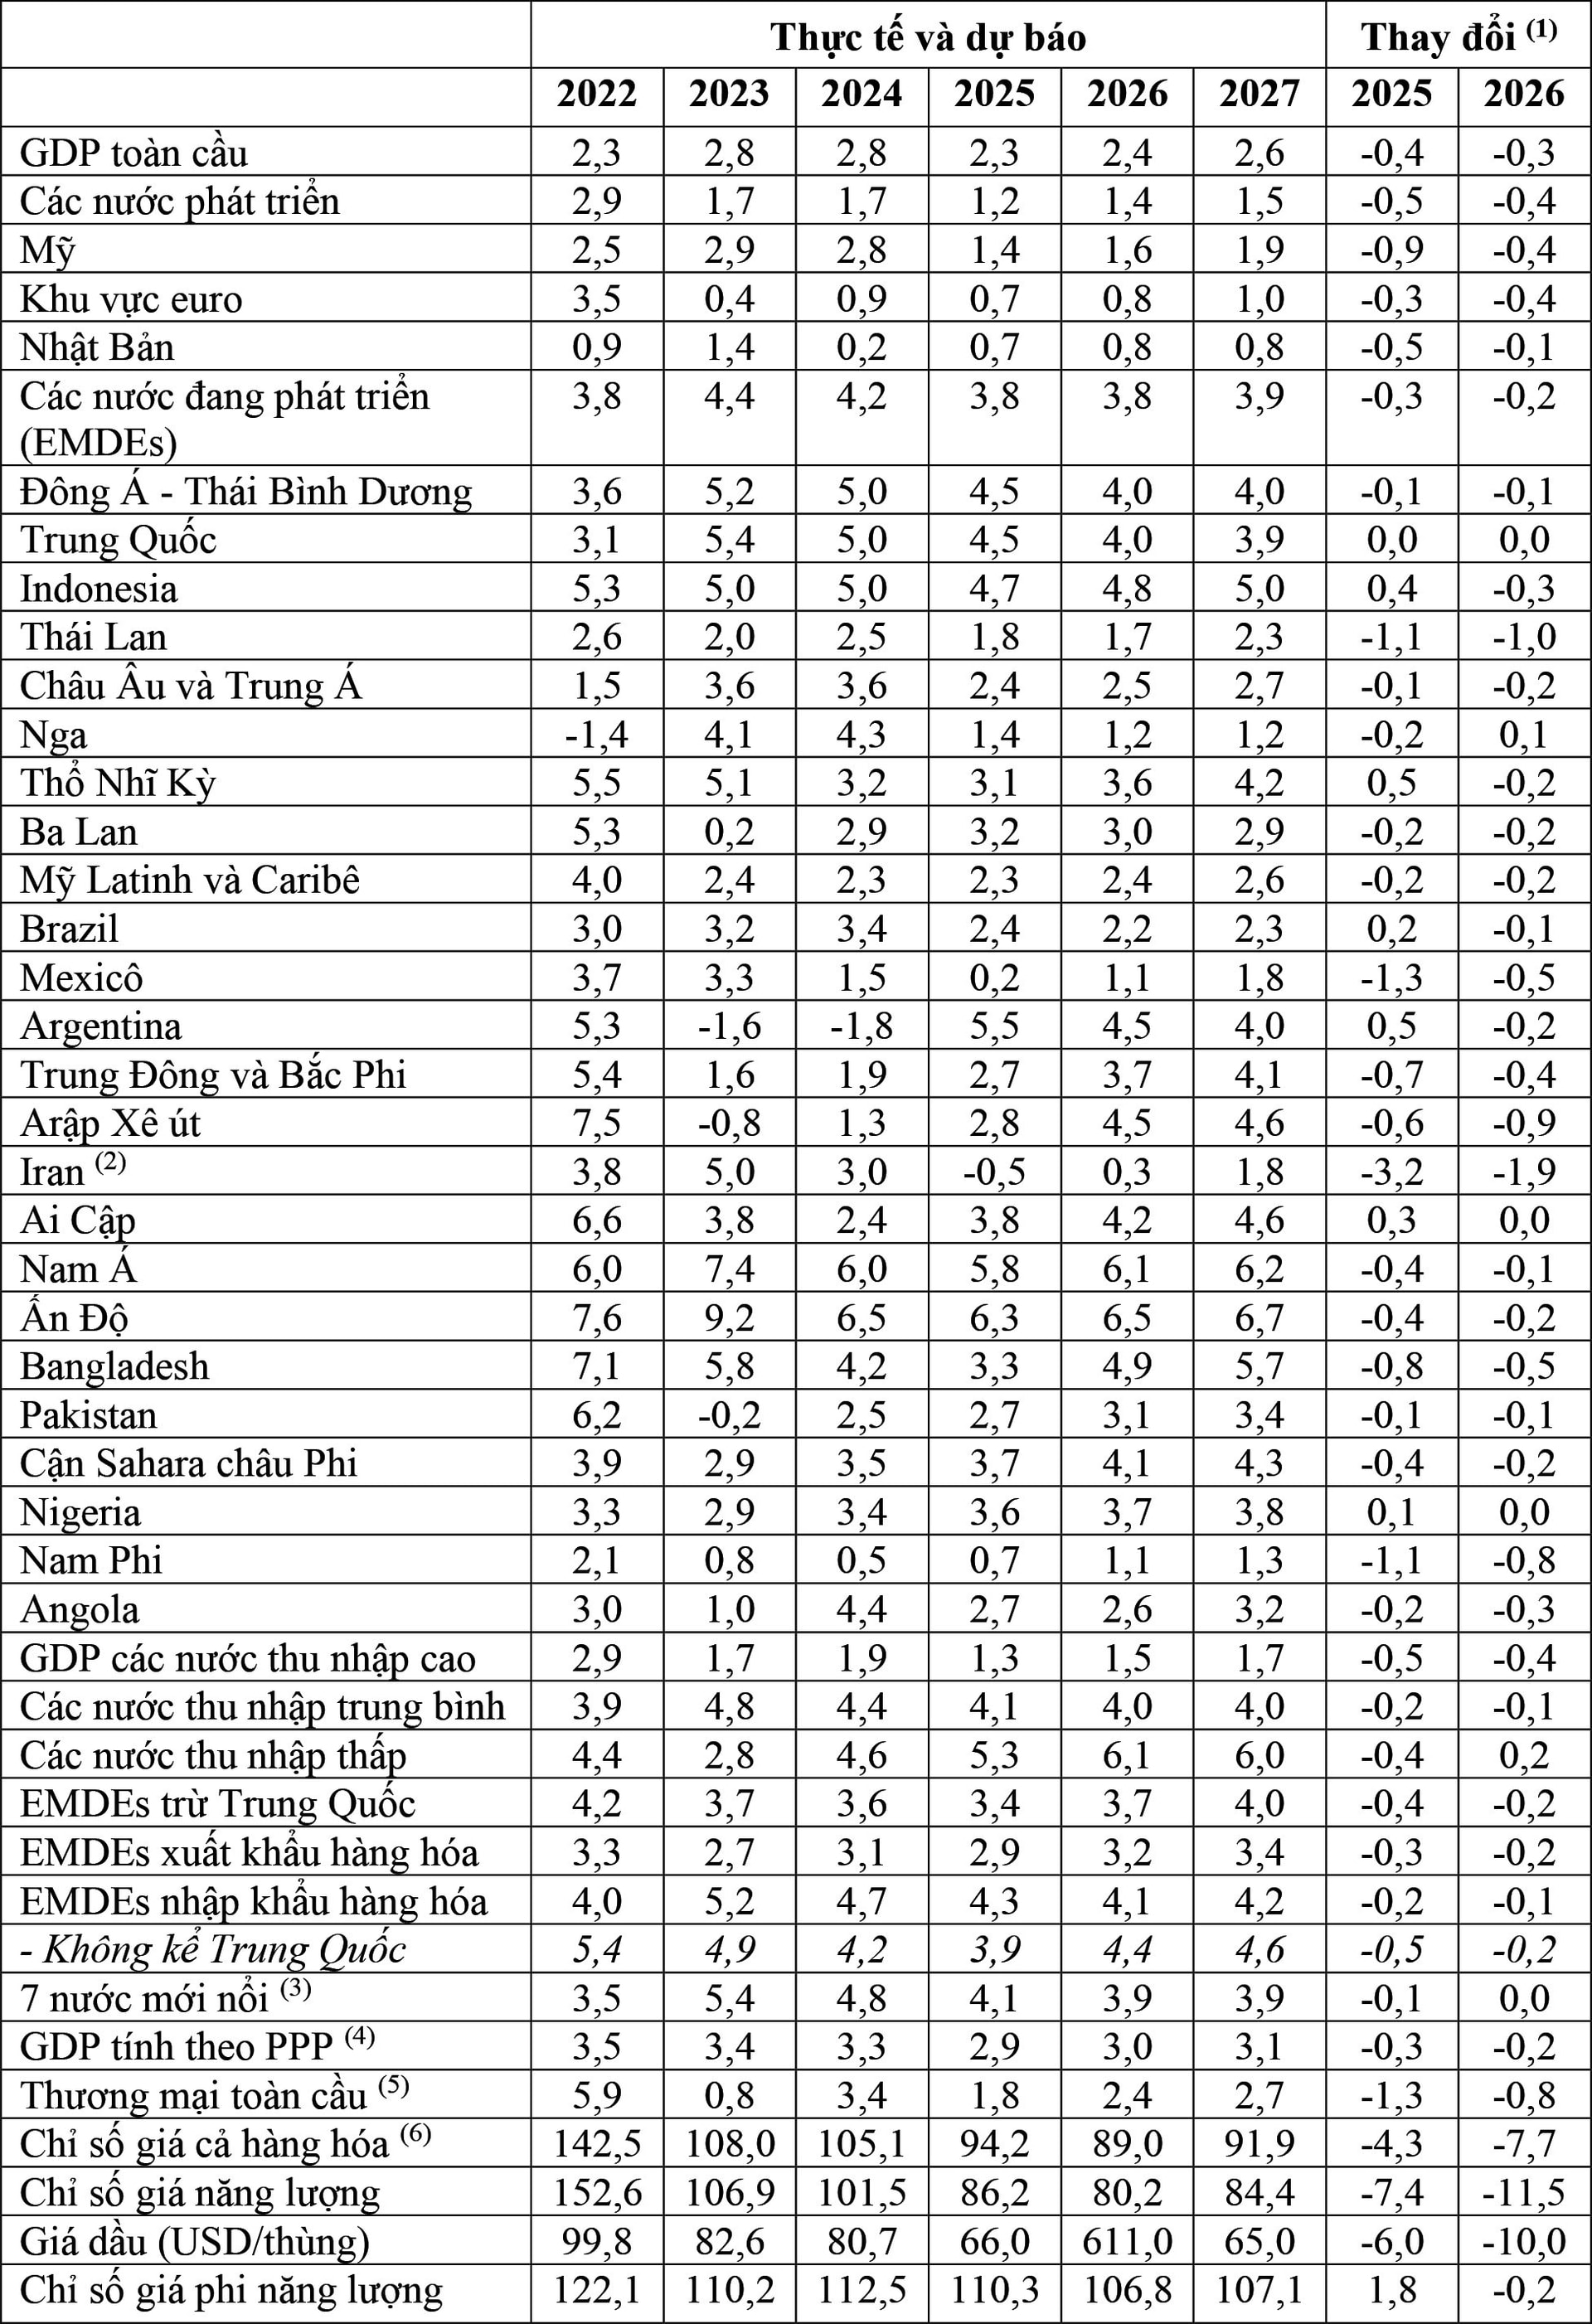
- Tăng/giảm so với dự báo tháng 01/2025;
- GDP một số nước tính theo năm tài chính kết thúc vào ngày 31/3 hàng năm;
- Bao gồm: Brazil, Trung Quốc, Ấn Độ, Indonesia, Mêhicô, Nga, Thổ Nhĩ Kỳ;
- Tính theo tỷ giá ngang bằng sức mua 2010-2019;
- Bao gồm giá trị trao đổi hàng hóa và dịch vụ;
- Chỉ số giá tính theo USD danh nghĩa (2010=100).
Do thuế quan và bất ổn tăng cao đang đóng góp vào xu hướng giảm tốc và rối loạn kinh tế tại hầu hết các nước trên thế giới, dư địa tài khóa hạn hẹp, rất khó cải thiện tình hình, nếu không có giải pháp chính sách quyết liệt để khắc phục các hạn chế thương mại, căng thẳng địa chính trị…
Về cơ bản, lạm phát cơ bản toàn cầu vẫn cao hơn so với các mục tiêu của ngân hàng trung ương và lạm phát trung bình trước đại dịch, thậm chí tăng cao từ cuối năm 2024 tại một số nước phát triển (AEs). Tốc độ giảm lạm phát chậm chạp trong 6 tháng qua, chủ yếu là do áp lực lạm phát giá dịch vụ tăng cao. Trong khi đó, kỳ vọng lạm phát giá tiêu dùng trong thời gian gần đây bị tác động bởi việc thực thi các biện pháp hạn chế thương mại. Ngoài ra, lạm phát lõi tại một số quốc gia được kỳ vọng sẽ đứng ở mức cao do giá dịch vụ tiếp tục tăng.
Tương tự như cuối năm 2024, điều kiện tài chính thắt chặt trong năm nay, chủ yếu là do tác động bắt nguồn từ bất ổn chính sách thương mại. Trong những ngày đầu tháng 4/2025, các thị trường tài chính chao đảo mạnh và giá cổ phiếu lao dốc trên phạm vi toàn cầu. Tuy nhiên, giá tài sản đã phục hồi trở lại, sau khi Mỹ thông báo tạm hoãn áp thuế trong thời hạn 90 ngày và Mỹ cùng với Trung Quốc giảm mặt bằng thuế quan từ tháng 5/2025. Tại các AEs chủ chốt, lợi suất trái phiếu chính phủ kỳ hạn dài chao đảo mạnh và tăng cao từ cuối năm 2024. Tại các nước đang phát triển và mới nổi (EMDEs), điều kiện tài chính nhìn chung cũng thắt chặt phần nào. Đầu tháng 4/2025, giá cổ phiếu tại nhiều EMDEs giảm sâu do dòng vốn ra tăng cao. Chênh lệch lợi suất tăng cao, mặc dù có sự khác biệt giữa các quốc gia, tùy theo mức độ rủi ro trước các rào cản thương mại. Tuy nhiên, thị trường cổ phiếu tại EMDEs đã tăng trở lại và chênh lệch lợi suất thu hẹp, sau khi căng thẳng thương mại hạ nhiệt.
Trong bối cảnh như trên, GDP toàn cầu sẽ giảm xuống mức tăng 2,3% trong năm 2025, tương đối thấp so với dự báo trước đó (do rào cản thương mại tăng cao, kinh tế bất ổn, tài chính chao đảo và niềm tin sụt giảm). Sau đó, kinh tế toàn cầu sẽ phục hồi lên mức tăng khoảng 2,5% trong năm 2026-2027, khi các dòng thương mại tiếp tục điều chỉnh để thích ứng với mức thuế cao, trong khi bất ổn chính sách kinh tế giảm nhẹ từ đỉnh cao hiện nay. Động thái điều chỉnh giảm triển vọng kinh tế năm 2025 chủ yếu là do kinh tế AEs tiếp tục trầm lắng, hoạt động đầu tư yếu ớt, gây tác động lan tỏa đến những quốc gia khác. GDP năm 2025 tại EMDEs tăng chậm và chỉ tăng 3,8% trong năm nay, sau đó phục hồi nhẹ lên mức tăng 3,9% vào năm 2026-2027. Trong đó, kinh tế Trung Quốc giảm tốc trong giai đoạn dự báo, khi tác động của các gói hỗ trợ tài khóa ngắn hạn phai nhạt dần và tiềm năng tăng trưởng yếu ớt. Tương tự, kinh tế ngắn hạn tại nhiều EMDE khác cũng giảm tốc do đầu tư trầm lắng. Do môi trường kinh tế bên ngoài rối loạn, các nỗ lực của EMDEs chưa đủ để cải thiện thu nhập theo đầu người, tỷ lệ đói nghèo tại nhiều EMDEs nghèo và đễ bị tổn thương vẫn cao hơn trước đại dịch.
Trên toàn cầu, nguy cơ giảm tốc kinh tế vẫn chi phối triển vọng kinh tế. Trong đó, bất ổn chính sách triền miên - nhất là những vấn đề liên quan đến chính sách thương mại - có thể trầm trọng thêm hoạt động đầu tư, trao đổi thương mại, và niềm tin vốn đang yếu ớt như hiện nay. Tại các nền kinh tế chủ chốt, các rào cản thương mại mới có thể đẩy lạm phát tăng cao, thu nhập thực tế sụt giảm và dư địa chính sách tiền tệ bị thu hẹp. Bất chấp các nỗ lực xử lý xung đột vũ trang, căng thẳng địa chính trị và rủi ro xung đột khu vực triền miên tại nhiều khu vực trên thế giới có thể dẫn đến tình trạng chia cắt địa chính trị. Ngoài ra, xung đột leo thang có thể gây thiệt hại nghiêm trọng về thu nhập, nhất là tại EMDEs. Trong khi đó, thiên tai dịch bệnh ngày càng khốc liệt.
Mặc dù rủi ro tăng trưởng thấp vẫn chi phối, nhưng kinh tế toàn cầu có thể sẽ tăng cao hơn dự báo, nếu căng thẳng thương mại hạ nhiệt, nhất là giữa các đối tác thương mại chủ chốt. Một sự nới lỏng đồng thời các điều kiện tài chính tại một số nền kinh tế lớn có thể giảm thiểu áp lực về nhu cầu, mặc dù áp lực lạm phát tăng cao, nợ chính phủ và mặt bằng lãi suất đứng ở mức cao. Ngoài ra, tiến bộ công nghệ, nhất là AI có thể thúc đẩy các hoạt động đầu tư và nâng cao năng suất lao động.
Khó khăn kinh tế toàn cầu nhấn mạnh sự cần thiết phải triển khai các giải pháp chính sách đa dạng, củng cố môi trường minh bạch và có thể dự báo nhằm giải quyết các căng thẳng thương mại, nhất là những vấn đề bắt nguồn từ bất ổn kinh tế vĩ mô.
Tăng cường các nỗ lực toàn cầu nhằm đối phó với môi trường rối loạn tại EMDEs dễ bị tổn thương trong bối cảnh xung đột lan rộng và nợ nần chồng chất, trong khi phải xử lý những thách thức mang tính dài hạn như tác động của biến đổi khí hậu và dịch bệnh. Các nhà tạo lập chính sách quốc gia cần kiềm chế những rủi ro liên quan đến lạm phát, đồng thời tăng cường vị thế tài khóa theo hướng củng cố nguồn thu và chi tiêu hiệu quả. Để tạo thêm việc làm và thúc đẩy tăng trưởng dài hạn, EMDEs cần tăng cường các nỗ lực cải cách nâng cao chất lượng thể chế, khuyến khích đầu tư tư nhân, phát triển nguồn nhân lực, cải thiện chức năng của thị trường lao động.
Nguồn: WB tháng 6/2025


