Phân khúc bất động sản nào chịu ảnh hưởng nhiều nhất?
Chia sẻ về bối cảnh thị trường bất động sản ở hiện tại, ông Lê Quốc Kiên – Chuyên gia tư vấn bất động sản độc lập nhấn mạnh, thị trường đang chịu nhiều áp lực khó lường.
Theo ông Kiên, mức tăng giá căn hộ chủ yếu diễn ra trong giai đoạn từ năm 2024 đến đầu năm 2025, với biên độ tăng phổ biến 30% so với vùng đáy 2021-2022. Đây là mức tăng gộp cho giai đoạn 3-4 năm nằm đáy trước đó. Tuy nhiên, từ giữa năm 2025, đà tăng này đã có dấu hiệu chững lại, mặt bằng giá dần đi ngang. Đặc biệt từ đầu năm 2026, khi lãi suất tăng đã bắt đầu xuất hiện tình trạng giảm nhẹ giá ra hàng.
Trong khi đó, phân khúc đất nền và nhà phố ghi nhận mức tăng khiêm tốn hơn, dao động khoảng 5% đến 10% trong giai đoạn 2024-2025, phản ánh sự phục hồi thận trọng và chưa bước vào chu kỳ tăng trưởng.
Nếu đặt trong khung chu kỳ 5 pha gồm phục hồi – tăng trưởng – bong bóng – suy thoái – đóng băng, có thể thấy từ đầu năm 2024 đến giữa năm 2025, thị trường căn hộ đã bước vào pha tăng trưởng sau giai đoạn phục hồi của năm 2023, với đặc điểm là giá tăng mạnh, thanh khoản tốt và tâm lý thị trường tích cực, thậm chí xuất hiện yếu tố FOMO. Ngược lại, phân khúc đất nền và nhà phố trong cùng giai đoạn mới chỉ ở pha phục hồi, khi giá tăng nhẹ và thanh khoản có cải thiện nhưng chưa đủ lực để hình thành xu hướng tăng giá rõ rệt.
Bước sang giai đoạn từ giữa năm 2025 đến đầu năm 2026, thị trường bắt đầu xuất hiện những dấu hiệu chuyển pha, làm suy giảm dòng tiền vào thị trường. Cụ thể, tín dụng bất động sản bị kiểm soát chặt hơn, khiến khả năng tiếp cận vốn của cả chủ đầu tư, người mua ở lẫn nhà đầu tư trở nên khó khăn. Cùng với đó, lãi suất cho vay mua bất động sản tăng; thanh khoản bắt đầu suy yếu, dù giá chưa giảm – một trạng thái điển hình của giai đoạn đầu điều chỉnh, khi “giá chưa phản ánh thực tế, nhưng thanh khoản đã phản ánh”.
Ở phân khúc căn hộ, giá không còn tăng mạnh mà chuyển sang trạng thái đi ngang, tâm lý thị trường trở nên thận trọng hơn, đồng thời thanh khoản có dấu hiệu chậm lại. Điều này cho thấy thị trường vẫn đang nằm trong pha tăng trưởng, nhưng đã bắt đầu có sự điều chỉnh để thích nghi với mặt bằng giá mới, đồng thời chịu tác động từ việc siết tín dụng và xu hướng siết tín dụng, tăng lãi suất.
Ở phân khúc đất nền và nhà phố tiếp tục duy trì trạng thái đi ngang, cho thấy vẫn đang trong pha phục hồi và chưa kịp chuyển sang giai đoạn tăng trưởng rõ nét.
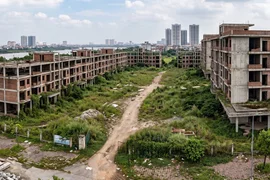
Giữa bối cảnh biến động, phân khúc bất động sản có thể sử dụng được ngay hoặc tạo ra dòng tiền sẽ tốt hơn (căn hộ, nhà phố) sẽ ít rủi ro. Phân khúc bất động sản để không chờ tăng giá sẽ chịu áp lực cao (đất nền, đất nông nghiệp).
Bất động sản nghỉ dưỡng tuy có thể tạo ra dòng tiền, nhưng những điều tiếng không tốt trước đây về pháp lý, dòng tiền cho thuê cam kết và mức tăng giá thực sự, cũng như sự tự chủ của chủ sở hữu bị hạn chế khá nhiều (lệ thuộc vào chủ đầu tư quản lý dự án),... sẽ làm phân khúc này chưa thể phục hồi.
"Túi tiền" của ai bị tác động?
Ông Lê Quốc Kiên phân tích, khi vốn vay khó tiếp cận hơn và lãi suất tăng lên, chủ đầu tư, người mua nhà ở thực và nhà đầu tư thứ cấp đều chịu tác động.
Với chủ đầu tư, tăng chi phí tài chính vốn vay, giảm thanh khoản do người mua sẽ cân nhắc hơn. Họ vừa chịu áp lực từ giá vốn tăng, trong khi khó tăng được giá bán do giảm thanh khoản, thậm chí có thể phải giảm bớt giá bán so với giá kế hoạch ban đầu, vừa phải tính toán thêm các phương án hỗ trợ tài chính để giảm bớt gánh nặng tài chính cho người mua.
Với người mua nhà ở thực phải tính lại vốn từ đòn bẩy có thể vay được (do siết tín dụng khó vay hơn), và dòng tiền trả ngân hàng hàng tháng (do lãi tăng lên).
Chẳng hạn, trước đây họ có 1,5 tỷ, muốn vay thêm 1,5 tỷ để mua căn nhà 3 tỷ. Họ có nguồn thu nhập 50 triệu, trong đó 30 triệu là chi phí sinh hoạt gia đình và chi phí dự phòng, 20 triệu để trả cho khoản vay 1,5 tỷ. Hiện tại khi nguồn tín dụng siết lại, có thể họ chỉ vay được 1,2 tỷ, hụt mất 300 triệu; hoặc trong trường hợp vay được 1,5 tỷ luôn thì việc lãi suất tăng sẽ làm hàng tháng phải đóng lên 25 triệu, hụt 5 triệu so với kế hoạch ban đầu. Theo đó, người mua ở có thể phải tính lại giá trị căn nhà sẽ mua, hoặc hoãn kế hoạch mua nhà chờ lãi suất có dấu hiệu hạ bớt.
Với nhà đầu tư lướt sóng ngắn hạn sẽ mất lợi thế ‘tiền rẻ’ (lãi 7%), và dòng tiền đóng ngân hàng hàng tháng thấp (ân hạn gốc, lãi) trong 2-3 năm đầu. Với nhà đầu tư trung - dài hạn, họ tính lại chi phí sử dụng vốn, bao gồm chi phí cơ hội và chi phí lãi vay, với kỳ vọng tăng giá tương lai.
Quan sát các yếu tố
Theo ông Kiên, trong ngắn hạn, xu hướng chủ đạo của thị trường vẫn là “lọc cung”. Các quy định chặt chẽ hơn về điều kiện pháp lý, phê duyệt quy hoạch chi tiết, nghĩa vụ tài chính, tỷ lệ vốn tự có, tiến độ hoàn thiện hạ tầng, đủ điều kiện cấp giấy phép xây dựng,.. sẽ khiến nhiều dự án không còn đủ điều kiện “ra hàng sớm” như trước.
Về dài hạn, việc sàng lọc này lại giúp thị trường trở nên minh bạch và bền vững hơn, hạn chế tình trạng bán “lúa non” và giảm rủi ro cho người mua.
Trên thực tế, giai đoạn từ 2025 đến đầu 2026 đã có nhiều dự án được gỡ vướng pháp lý, đủ điều kiện mở bán. Tuy nhiên chỉ mang tính cục bộ, tập trung ở một số khu vực nhất định tại TP. Hồ Chí Minh, Hà Nội.
Nút thắt lớn nhất hiện nay để dự án đủ điều kiện mở bán là nghĩa vụ tài chính với Nhà nước do liên quan đến sự thay đổi của bảng giá đất, quy trình định giá đất, kéo dài thời gian và ảnh hưởng trực tiếp đến chi phí đầu vào của dự án.
Bên cạnh đó, quy định mới yêu cầu dự án phải hoàn thiện ở mức độ cao hơn mới được mở bán, chủ đầu tư buộc phải tăng tỷ lệ vốn tự có hoặc huy động nguồn vốn thay thế trong bối cảnh tín dụng bị kiểm soát chặt, trái phiếu lại đang bị mất niềm tin nghiêm trọng. Điều này khiến không ít doanh nghiệp rơi vào thế “kẹt vốn”, dù dự án đã đi đến giai đoạn cuối của chuẩn bị pháp lý.

Ông Kiên chỉ ra 5 yếu tố mà người mua ở thực/nhà đầu tư cần quan sát trước khi đưa quyết định.
Thứ nhất, giá sơ cấp và thứ cấp. Giá tăng không đồng nghĩa với thị trường khỏe, đặc biệt trong trường hợp thanh khoản suy giảm – dấu hiệu có thể cảnh báo một “đỉnh giả”.
Thứ hai, thanh khoản, thể hiện qua tỷ lệ hấp thụ và số lượng giao dịch thực. Tỷ lệ hấp thụ thực cho người mua cuối, không phải số liệu truyền thông, hay do các sàn hay đơn vị phân phối ôm lại. Đánh giá sát nhất qua thị trường thứ cấp.
Thứ ba, tín dụng, lãi suất trong 6 tháng tới liệu có được mở room, giảm lãi?
Thứ tư, dòng tiền của nhà đầu tư: Mức độ sử dụng đòn bẩy (vốn vay chiếm 30%, 50%, hay 70% tổng tiền mua), xu hướng gồng lãi ôm hàng hay bán bớt. Ví dụ ở thời điểm hiện tại, xu hướng thận trọng, giảm mua mới và ưu tiên giữ tiền đang cho thấy thị trường đã bước vào giai đoạn chuyển tiếp của chu kỳ.
Và cuối cùng là những diễn biến địa chính trị tại Trung Đông là yếu tố cần quan sát thêm.