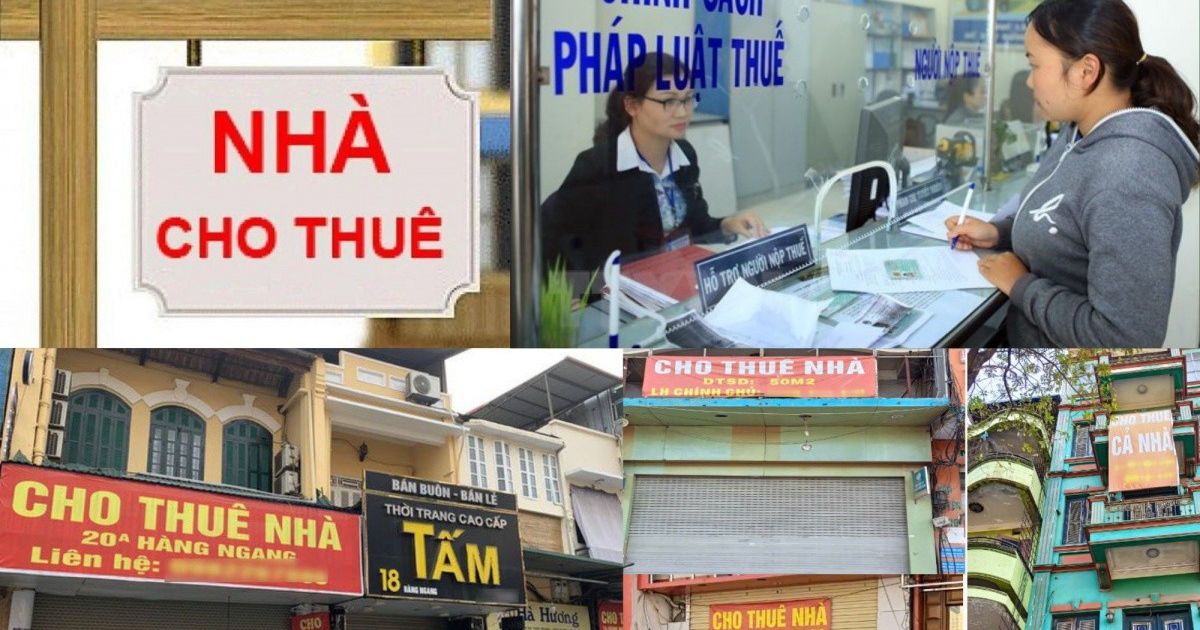
Nhằm triển khai đồng bộ Nghị định 68/2026/NĐ-CP của Chính phủ về chính sách và quản lý thuế đối với hộ và cá nhân kinh doanh, Cục Thuế vừa ban hành công điện gửi tới cơ quan thuế các cấp trên toàn quốc. Văn bản này yêu cầu các địa phương khẩn trương phổ biến và hướng dẫn thực hiện những quy định mới, trong đó có nhiều nội dung liên quan trực tiếp đến hoạt động kinh doanh nhỏ lẻ và việc cho thuê bất động sản của cá nhân.
Một điểm đáng chú ý trong quy định mới là cách thức khai thuế đối với cá nhân có hoạt động cho thuê bất động sản. Theo hướng dẫn của cơ quan thuế, người cho thuê nhà hoặc các tài sản gắn liền với đất có thể chủ động lựa chọn hình thức khai thuế theo hai kỳ trong năm hoặc thực hiện khai thuế một lần cho cả năm. Quy định này được kỳ vọng sẽ tạo thêm sự linh hoạt cho người nộp thuế, giúp họ lựa chọn phương thức phù hợp với điều kiện quản lý và dòng tiền của mình.
Cụ thể, đối với cá nhân lựa chọn phương án khai thuế theo hai lần trong năm tính thuế, hồ sơ khai thuế lần thứ nhất phải được nộp muộn nhất vào ngày 31/7 của năm đó. Lần khai thuế còn lại cần hoàn tất trước ngày 31/1 của năm dương lịch tiếp theo. Trong khi đó, nếu người cho thuê bất động sản lựa chọn khai thuế theo năm, toàn bộ hồ sơ phải được gửi tới cơ quan thuế quản lý trực tiếp chậm nhất vào ngày 31/1 của năm sau. Việc cho phép hai phương án khai thuế khác nhau được đánh giá là bước điều chỉnh phù hợp với thực tế hoạt động cho thuê nhà vốn có thể phát sinh doanh thu không đồng đều trong năm.
Bên cạnh quy định liên quan đến hoạt động cho thuê bất động sản, công điện của Cục Thuế cũng yêu cầu các địa phương chú trọng phổ biến quy định về nghĩa vụ thông báo doanh thu đối với hộ và cá nhân kinh doanh mới bắt đầu hoạt động. Theo đó, nếu hộ hoặc cá nhân bắt đầu kinh doanh trong 6 tháng đầu năm và doanh thu thực tế phát sinh không vượt quá 500 triệu đồng, họ phải thông báo doanh thu từ thời điểm bắt đầu hoạt động đến hết ngày 30/6 cho cơ quan thuế quản lý trực tiếp. Thời hạn chậm nhất để thực hiện nghĩa vụ này là ngày 31/7 của cùng năm.
Đối với phần doanh thu phát sinh trong 6 tháng cuối năm, hộ và cá nhân kinh doanh cần gửi thông báo cho cơ quan thuế chậm nhất vào ngày 31/1 của năm dương lịch kế tiếp. Trong trường hợp người kinh doanh bắt đầu hoạt động từ nửa cuối năm và tổng doanh thu không quá 500 triệu đồng, thời hạn thông báo doanh thu thực tế cũng được quy định là muộn nhất vào ngày 31/1 của năm sau.
Một nội dung quan trọng khác liên quan đến thời hạn nộp hồ sơ khai thuế theo tháng trong năm 2026. Theo thông báo của Cục Thuế, những người nộp thuế thực hiện chế độ khai thuế hàng tháng phải gửi hồ sơ khai thuế của các tháng 1, 2 và 3 năm 2026 tới cơ quan thuế quản lý trực tiếp chậm nhất vào ngày 20/4/2026. Việc quy định thời hạn thống nhất cho ba tháng đầu năm nhằm tạo điều kiện thuận lợi cho người nộp thuế trong giai đoạn chuyển tiếp khi các chính sách mới bắt đầu được áp dụng.
Cục Thuế cũng làm rõ nguyên tắc xử lý đối với các hộ và cá nhân kinh doanh chuyển đổi phương pháp nộp thuế từ hình thức khoán sang phương thức kê khai. Theo đó, những trường hợp đã thực hiện nộp thuế theo phương pháp khoán đến hết năm 2025 và đã được xác định mức thuế khoán theo quy định của Luật Quản lý thuế số 38/2019/QH14 sẽ không bị xem xét lại nghĩa vụ thuế của các năm trước khi chuyển sang kê khai từ ngày 1/1/2026. Điều này có nghĩa là doanh thu khai trong năm 2026 sẽ không được dùng để điều chỉnh mức thuế khoán của các năm trước.
Đồng thời, cơ quan thuế cũng khẳng định sẽ không xử phạt vi phạm hành chính đối với các nghĩa vụ thuế đã được thực hiện theo phương pháp khoán trước đây. Ngoại lệ duy nhất là trường hợp cơ quan thuế hoặc cơ quan có thẩm quyền phát hiện hành vi che giấu doanh thu dẫn đến việc kê khai thiếu số thuế phải nộp.
Ngoài ra, Nghị định 68 cũng đặt ra yêu cầu đối với việc xác định hàng tồn kho và tài sản phục vụ hoạt động kinh doanh. Các hộ và cá nhân kinh doanh có doanh thu từ 3 tỷ đồng trở lên trong năm 2025, hoặc từ năm 2026 lựa chọn áp dụng phương pháp tính thuế thu nhập cá nhân dựa trên thu nhập, phải tiến hành xác định giá trị hàng tồn kho, máy móc và thiết bị đang sử dụng trong kinh doanh tại thời điểm ngày 31/12/2025. Đây sẽ là cơ sở để tính toán chi phí được trừ khi xác định thuế thu nhập cá nhân cho kỳ tính thuế năm 2026.
Những thông tin này phải được tổng hợp thành bảng kê theo mẫu do Bộ Tài chính ban hành, lưu giữ tại hộ kinh doanh và đồng thời gửi một bản điện tử cho cơ quan thuế quản lý trực tiếp. Thời điểm nộp là cùng với hồ sơ khai thuế quý I/2026 đối với trường hợp khai theo quý, hoặc chậm nhất vào ngày 20/4/2026 đối với trường hợp thực hiện khai thuế theo tháng.