Lợi suất tăng mạnh, thị trường phát tín hiệu cảnh báo
Theo Reuters ngày 9/10, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã tăng khoảng 135 điểm cơ bản so với mức thấp ghi nhận trong tháng 3, lên 5,23%. Lợi suất kỳ hạn 30 năm tăng khoảng 110 điểm cơ bản, lên 5,614%. Cả hai đều ở vùng cao nhất trong hơn hai thập kỷ.
Một điểm cơ bản tương đương 0,01 điểm phần trăm. Như vậy, mức tăng 135 điểm cơ bản tương đương 1,35 điểm phần trăm, phản ánh sự thay đổi đáng kể trong chi phí vay dài hạn của Chính phủ Mỹ.
Lợi suất tăng thường đi kèm với giá trái phiếu đang lưu hành giảm. Khi trái phiếu mới mang lại mức sinh lời cao hơn, trái phiếu cũ có lãi suất thấp hơn phải giảm giá để duy trì sức hấp dẫn đối với người mua.
Đợt tăng lợi suất diễn ra trong bối cảnh cuộc chiến với Iran bùng phát từ tháng 2/2026, gây bất ổn cho nguồn cung năng lượng và triển vọng lạm phát. Giá dầu tăng làm dấy lên lo ngại chi phí vận tải, sản xuất và hàng hóa tiếp tục leo thang, khiến Cục Dự trữ Liên bang Mỹ (Fed) khó nới lỏng chính sách tiền tệ.
Tuy nhiên, biến động lợi suất không chỉ phản ánh kỳ vọng về lãi suất điều hành. Nguồn cung trái phiếu chính phủ, nhu cầu của nhà đầu tư và phần bù kỳ hạn - khoản lợi suất bổ sung mà họ yêu cầu để nắm giữ trái phiếu dài hạn - cũng đóng vai trò quan trọng. Khi những yếu tố này cùng gây sức ép, lợi suất có thể tiếp tục tăng ngay cả khi thị trường chưa chắc chắn về bước đi tiếp theo của Fed.
Phố Wall đối mặt với áp lực định giá và chi phí vốn
Lợi suất trái phiếu Kho bạc Mỹ là một trong những mức tham chiếu quan trọng đối với hệ thống tài chính toàn cầu. Khi lợi suất tăng, nhà đầu tư có thể yêu cầu mức sinh lời cao hơn từ cổ phiếu và các tài sản rủi ro để bù đắp cho chi phí cơ hội.
Tác động đặc biệt rõ đối với các doanh nghiệp công nghệ có định giá dựa nhiều vào lợi nhuận kỳ vọng trong tương lai. Lãi suất cao làm giảm giá trị hiện tại của những khoản thu nhập dự kiến trong nhiều năm tới, qua đó gây sức ép lên cổ phiếu có mức định giá cao. Nếu doanh nghiệp không đạt được tốc độ tăng trưởng lợi nhuận như kỳ vọng, nguy cơ điều chỉnh giá càng lớn.
Diễn biến trên thị trường Mỹ ngày 8/10 cho thấy sức ép này. Theo Associated Press, chỉ số Nasdaq giảm 1,3%, còn S&P 500 mất 0,5%. Dow Jones ngược chiều, tăng 0,1%. Giá dầu tăng và những lo ngại liên quan đến nhóm cổ phiếu công nghệ, đặc biệt là các doanh nghiệp gắn với AI, góp phần khiến thị trường phân hóa. Những diễn biến này không thể quy hoàn toàn cho lợi suất trái phiếu, nhưng cho thấy nhà đầu tư ngày càng nhạy cảm với chi phí vốn và triển vọng lợi nhuận.
Doanh nghiệp vay nợ nhiều cũng đứng trước nguy cơ chi phí tài chính tăng. Lợi suất trái phiếu chính phủ cao hơn có thể kéo chi phí phát hành trái phiếu doanh nghiệp và lãi suất vay mới đi lên. Các công ty có dòng tiền yếu hoặc cần tái cấp vốn trong thời gian ngắn sẽ dễ gặp khó khăn hơn, trong khi những dự án cần vốn lớn và thời gian hoàn vốn dài có thể bị trì hoãn.
Lãi suất vay mua nhà và đầu tư doanh nghiệp chịu sức ép
Tác động của lợi suất trái phiếu không dừng lại ở thị trường chứng khoán. Lợi suất Kho bạc Mỹ kỳ hạn 10 năm có ảnh hưởng đáng kể đến lãi suất vay mua nhà cố định dài hạn, dù hai mức lãi suất không biến động hoàn toàn giống nhau.
Theo số liệu Freddie Mac được cập nhật ngày 8/10, lãi suất thế chấp cố định kỳ hạn 30 năm bình quân tại Mỹ đã tăng lên 7,40%, mức cao nhất kể từ tháng 11/2023, so với 7,28% của tuần trước đó. Chi phí vay tăng khiến người mua nhà phải trả khoản tiền hàng tháng lớn hơn, đồng thời làm giảm động lực mua nhà hoặc tái cấp vốn đối với những người đang có khoản vay hiện hữu.
Thị trường nhà ở suy yếu có thể kéo theo tác động dây chuyền đến các doanh nghiệp xây dựng, môi giới, sản xuất vật liệu và những ngành liên quan. Với khu vực doanh nghiệp nói chung, chi phí vốn cao khiến các dự án mở rộng sản xuất kém hấp dẫn hơn, buộc một số công ty phải hoãn đầu tư hoặc ưu tiên trả nợ.
Rủi ro càng lớn khi chi phí tài chính tăng cùng lúc với giá năng lượng. Doanh nghiệp phải lựa chọn giữa việc chuyển chi phí đầu vào sang người tiêu dùng và chấp nhận biên lợi nhuận thấp hơn. Trong khi đó, các hộ gia đình phải dành nhiều tiền hơn cho nhiên liệu, đi lại và sinh hoạt, làm giảm khả năng chi tiêu cho những mặt hàng và dịch vụ khác.
Sự kết hợp giữa chi phí vốn cao, giá năng lượng đắt đỏ và sức mua suy yếu có thể kìm hãm tăng trưởng. Nếu doanh nghiệp tăng giá bán để bảo vệ lợi nhuận, áp lực lạm phát có thể kéo dài; nếu không thể tăng giá, lợi nhuận sẽ bị bào mòn.
Làn sóng huy động vốn cho AI làm tăng nguồn cung nợ
Một yếu tố khác thu hút sự chú ý của thị trường là nhu cầu vốn lớn để xây dựng trung tâm dữ liệu, mua chip và phát triển hạ tầng AI.
Theo Reuters ngày 22/9, Goldman Sachs dự báo lượng trái phiếu phát hành của các tập đoàn điện toán đám mây quy mô lớn, thường được gọi là hyperscalers, có thể đạt mức kỷ lục 420 tỷ USD trong năm 2027, tăng 60% so với ước tính cho năm 2026. Đây là dự báo về phát hành nợ, không phải số vốn đã được huy động.
Nguồn cung trái phiếu doanh nghiệp gia tăng khiến các tổ chức phát hành phải cạnh tranh để thu hút dòng tiền. Đồng thời, những giao dịch quy mô lớn có thể làm phát sinh nhu cầu phòng ngừa rủi ro lãi suất của nhà đầu tư và các tổ chức trung gian.
Chẳng hạn, khi nắm giữ lượng lớn trái phiếu doanh nghiệp dài hạn, một số tổ chức có thể bán hợp đồng tương lai trái phiếu Kho bạc Mỹ hoặc sử dụng công cụ phái sinh để giảm mức độ nhạy cảm với biến động lãi suất. Những giao dịch này có thể tạo thêm áp lực lên thị trường trái phiếu chính phủ, dù nguyên nhân ban đầu xuất phát từ hoạt động huy động vốn của khu vực tư nhân.
Tuy nhiên, không nên xem đầu tư AI là nguyên nhân duy nhất khiến lợi suất tăng. Mức độ ảnh hưởng còn phụ thuộc vào nhu cầu thực tế của nhà đầu tư, quy mô phát hành, chất lượng tín dụng và khả năng tạo ra dòng tiền từ các khoản đầu tư mới.
Ở chiều ngược lại, lợi suất cao cũng làm tăng chi phí tài trợ cho hạ tầng AI. Các dự án cần vốn lớn nhưng mất nhiều năm mới tạo ra doanh thu sẽ phải chứng minh rõ hơn khả năng sinh lời. Điều này có thể gây sức ép đồng thời lên thị trường trái phiếu doanh nghiệp và cổ phiếu công nghệ, vốn đã đặt nhiều kỳ vọng vào tiềm năng thương mại hóa AI.
4 dấu hiệu cho thấy áp lực trên thị trường trái phiếu có thể kéo dài
Trong bài phân tích ngày 9/10, Reuters nêu 4 dấu hiệu cho thấy thị trường trái phiếu Mỹ có thể tiếp tục biến động mạnh.
Thứ nhất, nhu cầu phòng vệ trước kịch bản lãi suất tăng đang gia tăng trên thị trường quyền chọn. Chi phí bảo vệ danh mục trước biến động bất lợi đi lên cho thấy nhà đầu tư lo ngại rủi ro lớn hơn. Tuy nhiên, đây là tín hiệu về mức độ bất an, không phải bằng chứng chắc chắn rằng lợi suất sẽ tiếp tục tăng.
Thứ hai, làn sóng phát hành trái phiếu để tài trợ cho AI có thể kéo theo các giao dịch phòng ngừa rủi ro. Nếu những giao dịch này dẫn đến việc bán hợp đồng tương lai trái phiếu Kho bạc, áp lực có thể lan từ thị trường tín dụng doanh nghiệp sang thị trường nợ chính phủ.
Thứ ba, hoạt động phòng ngừa rủi ro liên quan đến chứng khoán bảo đảm bằng khoản vay thế chấp (MBS) có thể làm gia tăng biến động. Khi lãi suất tăng, dòng tiền thu hồi từ một số MBS có thể đến chậm hơn dự kiến, khiến nhà đầu tư phải điều chỉnh mức độ phòng vệ. Những giao dịch này có thể tạo thêm áp lực bán các công cụ liên quan đến trái phiếu Kho bạc Mỹ.
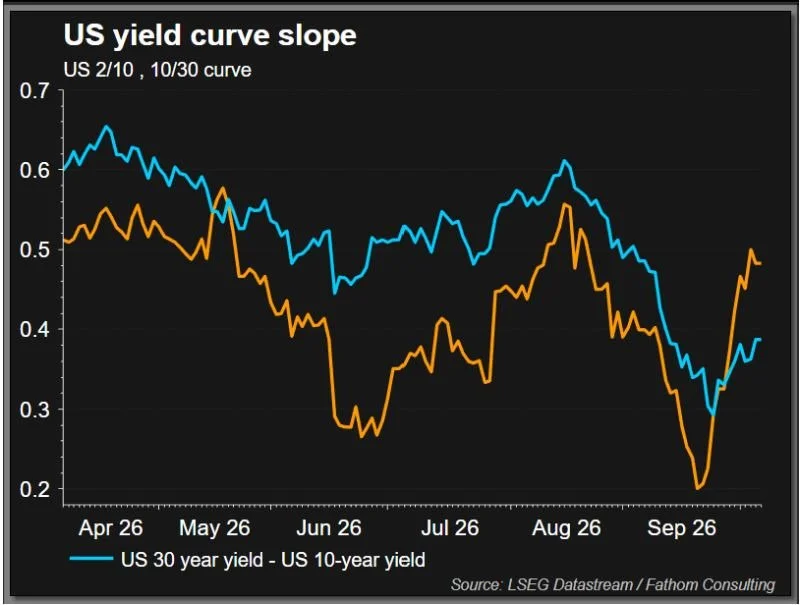
Thứ tư, chênh lệch lợi suất giữa trái phiếu kỳ hạn 30 năm và 10 năm đã mở rộng lên khoảng 37 điểm cơ bản trong giai đoạn Reuters đề cập, khi lợi suất kỳ hạn 30 năm tăng nhanh hơn. Đường cong lợi suất dốc lên có thể phản ánh việc nhà đầu tư yêu cầu phần bù kỳ hạn lớn hơn để bù đắp những bất định về lạm phát, nợ công và triển vọng tài khóa dài hạn.
Khi các yếu tố trên cùng xuất hiện, thị trường có nguy cơ hình thành vòng phản hồi bất lợi: lợi suất tăng khiến giá trái phiếu giảm, nhà đầu tư điều chỉnh vị thế để hạn chế rủi ro, rồi các giao dịch đó tiếp tục gây sức ép lên giá. Mức độ khuếch đại phụ thuộc vào thanh khoản, quy mô các vị thế phòng ngừa rủi ro và khả năng xuất hiện lực mua mới.
Nợ công Mỹ và niềm tin của nhà đầu tư
Đằng sau đợt tăng lợi suất là câu hỏi về khả năng thị trường hấp thụ lượng nợ ngày càng lớn của Chính phủ Mỹ. Khi chính phủ phải huy động vốn để bù đắp thâm hụt ngân sách và đảo nợ, nhà đầu tư cần sẵn sàng mua lượng trái phiếu mới phát hành với mức sinh lời mà họ cho là đủ hấp dẫn.
Nếu lợi suất dài hạn duy trì ở mức cao, chi phí vay của chính phủ sẽ tăng dần khi các khoản nợ mới được phát hành hoặc nợ cũ đến hạn phải tái cấp vốn. Chi phí trả lãi lớn hơn có thể thu hẹp dư địa ngân sách dành cho những ưu tiên khác.
Dù vậy, lợi suất tăng không đồng nghĩa nhà đầu tư đồng loạt quay lưng với trái phiếu Mỹ. Phiên đấu giá trái phiếu Kho bạc kỳ hạn 30 năm ngày 8/10 thu hút lượng đặt mua gấp 2,54 lần giá trị phát hành 22 tỷ USD. Tỷ lệ này thấp hơn mức 2,61 lần của phiên tháng 9, nhưng vẫn cao hơn mức bình quân 2,41 lần của sáu phiên đấu giá trước đó theo dữ liệu được công bố. Kết quả cho thấy thị trường vẫn có nhu cầu, song chưa đủ để loại bỏ những lo ngại về nguồn cung nợ và chi phí vay dài hạn.
Sức ép không chỉ xuất hiện tại Mỹ. Theo Reuters ngày 9/10, lợi suất trái phiếu chính phủ Pháp kỳ hạn 10 năm đã lên 4,994%, mức cao nhất trong 24 năm, giữa những lo ngại về thâm hụt ngân sách và triển vọng tài khóa. Khi lợi suất tại các nền kinh tế lớn cùng tăng, chính phủ và doanh nghiệp ở những thị trường khác có thể phải đưa ra mức sinh lời cạnh tranh hơn để thu hút vốn quốc tế. Tuy nhiên, tác động cụ thể còn phụ thuộc vào chính sách tiền tệ, rủi ro tín dụng và cung cầu tại từng quốc gia.
Fed đứng trước bài toán khó
Lợi suất tăng đặt Fed trước lựa chọn không dễ dàng. Nếu giá năng lượng tiếp tục đẩy lạm phát lên cao, ngân hàng trung ương Mỹ có thể phải duy trì chính sách tiền tệ thắt chặt lâu hơn dự kiến, thậm chí cân nhắc tăng lãi suất nếu dữ liệu kinh tế đòi hỏi. Nhưng việc giữ lãi suất cao cũng làm tăng chi phí vay, gây sức ép lên thị trường nhà ở, đầu tư doanh nghiệp và hoạt động kinh tế.
Ngày 9/10, nhà đầu tư tiếp tục theo dõi dữ liệu chỉ số giá tiêu dùng (CPI) tháng 9 của Mỹ để đánh giá triển vọng chính sách tiền tệ. Nếu lạm phát cơ bản cao hơn dự kiến, thị trường có thể giảm kỳ vọng về khả năng Fed nới lỏng chính sách. Ngược lại, nếu áp lực giá giảm và giá năng lượng hạ nhiệt, lợi suất có thể chịu sức ép đi xuống.
Kịch bản đáng lo ngại là nền kinh tế phải đối mặt với chi phí năng lượng cao trong khi điều kiện tài chính ngày càng thắt chặt. Trong tình huống đó, Fed sẽ khó giảm lãi suất nhanh để hỗ trợ tăng trưởng mà không cân nhắc nguy cơ lạm phát quay trở lại.
Ở chiều ngược lại, lợi suất cao hơn có thể thu hút những nhà đầu tư tìm kiếm thu nhập cố định. Người mua trái phiếu ở mức giá thấp hơn có cơ hội nhận lợi suất cao hơn nếu nắm giữ đến ngày đáo hạn và tổ chức phát hành thực hiện đầy đủ nghĩa vụ thanh toán. Dòng tiền mới vì thế có thể giúp cân bằng một phần áp lực bán.
Ngưỡng 5% không tự động báo hiệu một cuộc khủng hoảng tài chính. Điều quan trọng là nguyên nhân khiến lợi suất tăng, tốc độ tăng và khả năng thị trường hấp thụ lượng nợ mới. Nếu lạm phát dai dẳng, nợ công tiếp tục tăng và nhà đầu tư đòi hỏi phần bù rủi ro lớn hơn, áp lực có thể lan từ trái phiếu sang cổ phiếu, tín dụng doanh nghiệp, thị trường nhà ở và hoạt động kinh tế toàn cầu.
Ngược lại, nếu nhu cầu mua trái phiếu duy trì ổn định, giá năng lượng hạ nhiệt và kỳ vọng lạm phát được kiểm soát, thị trường vẫn có thể tìm được điểm cân bằng mới. Thách thức đối với Phố Wall và các nhà hoạch định chính sách là xác định liệu nền kinh tế có thể duy trì tăng trưởng trong môi trường chi phí vốn cao mà không làm bộc lộ những điểm yếu về nợ, định giá tài sản và khả năng thanh toán của khu vực doanh nghiệp.