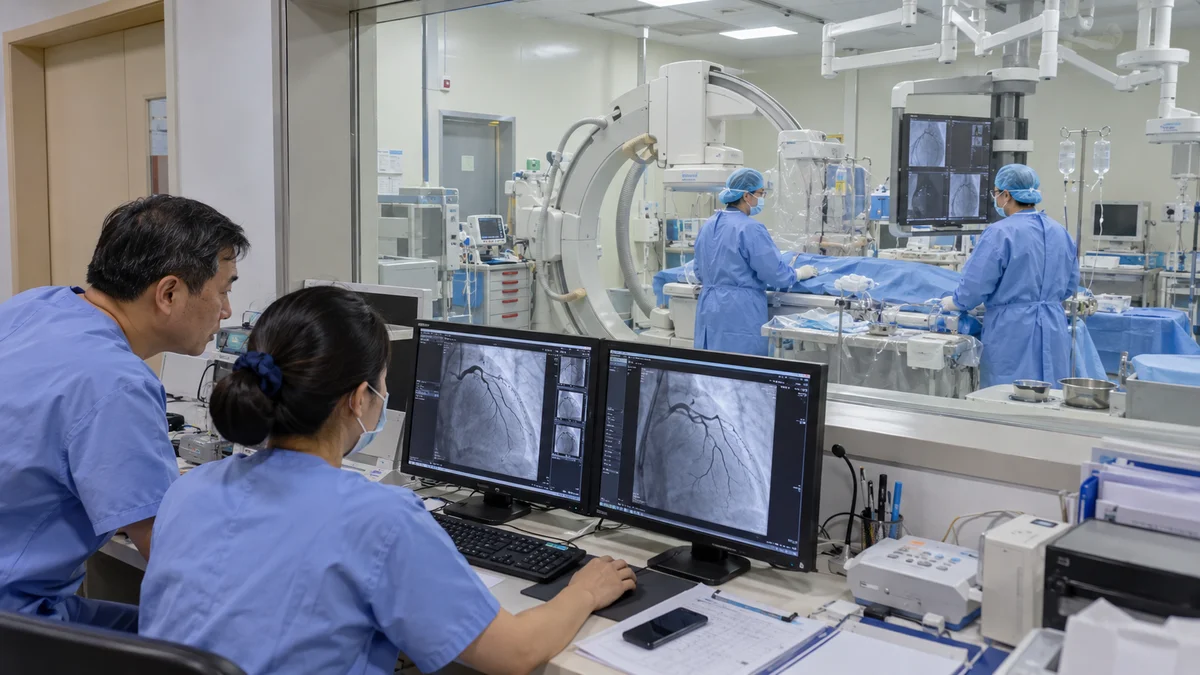
Bệnh viện Tim Tâm Đức là một trường hợp đáng chú ý để nhìn vào yếu tố “kinh tế” phía sau một ca điều trị. Năm 2025, bệnh viện ghi nhận doanh thu khoảng 836 tỷ đồng và lợi nhuận sau thuế 96 tỷ đồng. Những con số này cho thấy bệnh viện có thể tạo ra lợi nhuận, nhưng cũng cho thấy doanh thu trong y tế không đến từ một nguồn duy nhất và không phải mô hình nào cũng cần đi theo con đường mở thật nhiều cơ sở.
Nếu nhìn rộng hơn, thị trường bệnh viện tư đang tồn tại nhiều phương án tạo doanh thu khác nhau. Có bệnh viện chuyên sâu vào một nhóm bệnh có nhu cầu lớn. Có hệ thống mở rộng bằng chuỗi. Có doanh nghiệp chấp nhận đầu tư rất lớn trong nhiều năm để xây dựng thương hiệu và mạng lưới.
Những bài toán doanh thu
Tâm Đức cho thấy một mô hình khá khác biệt trong bối cảnh hiện nay. Bệnh viện tập trung vào tim mạch, một lĩnh vực đòi hỏi thiết bị chuyên sâu và đội ngũ bác sĩ có kỹ năng đặc biệt. Trong nửa đầu năm 2026, Tâm Đức ghi nhận doanh thu xấp xỉ 400 tỷ đồng, gần như đi ngang so với cùng kỳ; lợi nhuận sau thuế đạt gần 35 tỷ đồng, giảm 23,3% so với cùng kỳ.
Lý giải nguyên nhân lợi nhuận giảm, Tâm Đức cho biết phần lớn do chi phí tăng, trong đó, tỉ lệ chi phí thuốc và vật tư tăng do thay đổi cơ cấu doanh thu, đồng thời chi phí lương, phụ cấp trực và một số chi phí dịch vụ cũng tăng. Ngoài ra, lĩnh vực thông tim can thiệp và điện sinh lý tim có tỷ lệ chi phí vật tư cao cũng làm giảm biên lợi nhuận.
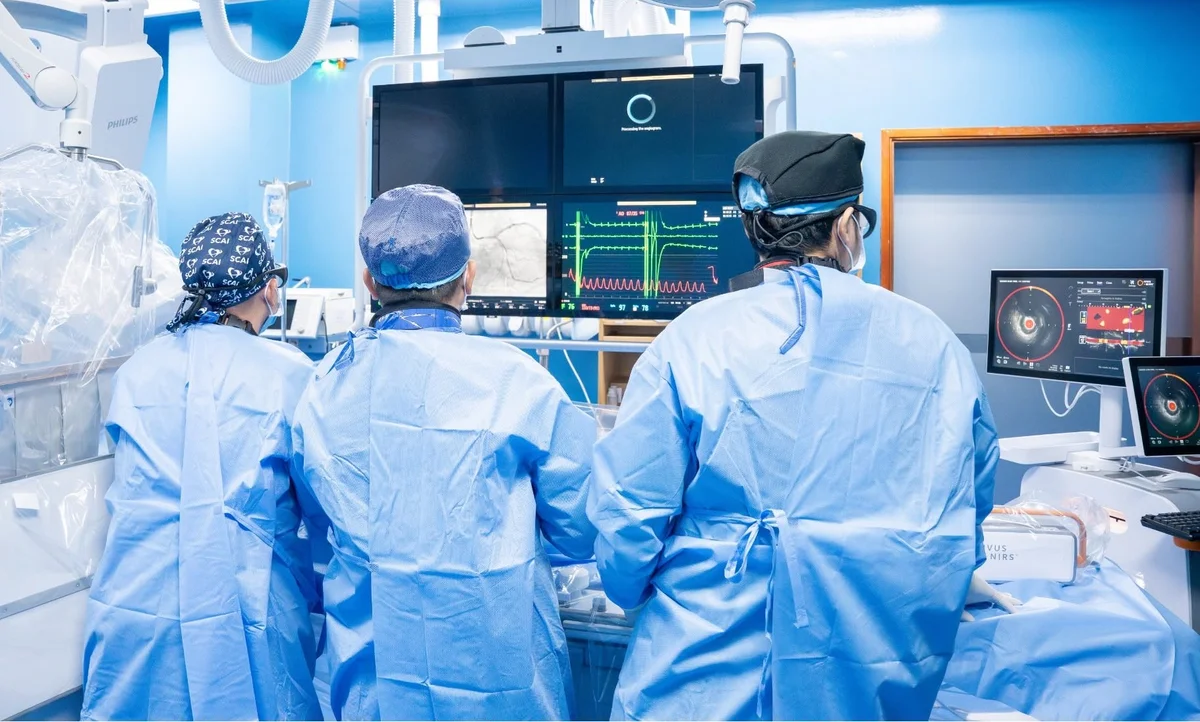
Ở đây, giá trị kinh tế không đơn thuần nằm ở số lượng giường bệnh. Một ca điều trị chuyên sâu có thể tạo ra doanh thu cao hơn nhiều dịch vụ khám thông thường, nhưng đồng thời đòi hỏi máy móc đắt tiền, bác sĩ có chuyên môn cao và quy trình vận hành chặt chẽ.
Đó là lý do chuyên khoa sâu có thể trở thành một lợi thế kinh doanh của bệnh viện tư. Khi bệnh viện tạo được năng lực điều trị mà người bệnh khó tìm thấy ở nhiều cơ sở khác, dòng bệnh nhân có thể đến từ một khu vực rộng hơn. Vốn đầu tư vào thiết bị và con người khi đó được phân bổ cho một lượng ca bệnh có giá trị cao hơn.
Nhưng không phải bệnh viện nào cũng đi theo con đường này. Hoàn Mỹ đang vận hành 16 bệnh viện và phòng khám, với hơn 2.900 giường và hơn 5.000 bác sĩ, phục vụ hơn 6 triệu lượt bệnh nhân mỗi năm theo số liệu doanh nghiệp công bố. Hệ thống này tiếp tục đầu tư vào các chuyên khoa như tim mạch, thần kinh, ung thư, chỉnh hình và các thiết bị chẩn đoán hình ảnh hiện đại.
Với quy mô lớn và việc đẩy mạnh đầu tư vào các chuyên khoa, lợi nhuận sau thuế của Hoàn Mỹ trong 4 năm gần đây đã liên tục tăng trưởng, đạt gần 2.350 tỷ đồng, riêng năm 2025, chuỗi bệnh viện này ghi nhận hơn 679 tỷ đồng lãi sau thuế, tăng gần 23% so với năm 2024.
Nhìn từ nhóm bệnh viện đang ghi nhận lợi nhuận tương đối tốt hiện nay, có thể thấy các mô hình không chỉ kiếm tiền từ một chuyên khoa hay một cơ sở, mà có thể tạo ra dòng bệnh nhân từ nhiều địa phương, nhiều nhóm dịch vụ và nhiều mức chi trả khác nhau.
Quy mô cũng cho phép doanh nghiệp phân bổ nguồn lực theo cách mà một bệnh viện đơn lẻ khó thực hiện. Một hệ thống có thể đầu tư thiết bị, đào tạo bác sĩ, phát triển công nghệ và chuẩn hóa quy trình trên nhiều cơ sở. Chi phí quản lý có thể tăng theo quy mô, nhưng nếu vận hành tốt, mỗi bệnh viện mới cũng có thể trở thành một điểm thu hút bệnh nhân cho cả mạng lưới.
Bảo hiểm y tế (BHYT) làm cho cấu trúc doanh thu của bệnh viện tư phức tạp hơn nữa. Cuối năm 2025, khoảng 95,16% dân số Việt Nam có BHYT, tương đương 97,57 triệu người. Điều đó có nghĩa bệnh viện tư không chỉ phục vụ nhóm bệnh nhân có khả năng tự chi trả. Một phần hoạt động nằm trong hệ thống BHYT, bên cạnh bảo hiểm thương mại và những dịch vụ người bệnh tự thanh toán.
Vì vậy, doanh thu của một bệnh viện phụ thuộc vào nhiều biến số: số bệnh nhân, cơ cấu bệnh nhân, số ngày điều trị, mức độ phức tạp của ca bệnh, công suất giường, phòng mổ, xét nghiệm, chẩn đoán hình ảnh và khả năng khai thác đội ngũ bác sĩ.
Hai bệnh viện cùng có 300 giường nhưng hoàn toàn có thể tạo ra những kết quả rất khác nhau. Một bên có thể có lượng bệnh nhân ngoại trú lớn nhưng ít ca điều trị chuyên sâu. Bên kia có thể có ít bệnh nhân hơn nhưng tập trung vào phẫu thuật, can thiệp hoặc các kỹ thuật có giá trị cao. Yếu tố quyết định hiệu quả cuối cùng không phải chỉ là số giường, mà là khả năng biến số giường, máy móc và nhân lực thành công suất thực tế.
Quy mô càng lớn, câu chuyện càng khác biệt
Nếu Tâm Đức cho thấy một bệnh viện chuyên khoa có thể tạo lợi nhuận từ năng lực chuyên môn, Vinmec lại cho thấy mặt khác của bài toán: quy mô lớn đồng nghĩa với một lượng vốn và chi phí rất lớn cần được duy trì trong thời gian dài.
Báo cáo thường niên 2025 của Vingroup cho thấy năm 2025, Vinmec đã đạt hơn 5.300 tỷ đồng doanh thu thuần từ cung cấp dịch vụ bệnh viện và các dịch vụ liên quan, tăng 20% so với năm 2024. Đây là mức doanh thu cao nhất kể từ khi hệ thống được đưa vào vận hành năm 2012. Số lượt bệnh nhân đến khám và điều trị cũng lên mức kỷ lục 1,2 triệu lượt trong năm 2025.
Con số hơn 1,2 triệu lượt bệnh nhân là một quy mô đáng kể. Nhưng để số lượng bệnh nhân chuyển thành hiệu quả đầu tư là cả một quá trình không hề đơn giản. Đằng sau mỗi bệnh viện là cơ sở vật chất, thiết bị, đội ngũ y tế, chi phí vận hành và những khoản đầu tư phải thu hồi trong thời gian dài.
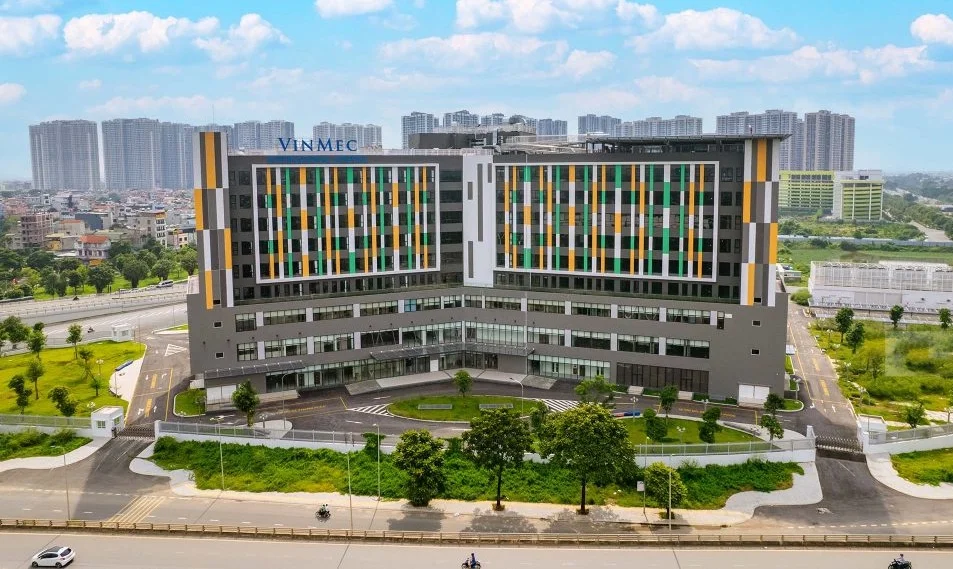
Đây cũng là lý do những bệnh viện lớn có thể phải chấp nhận một giai đoạn dài đầu tư trước khi hiệu quả tài chính đạt mức kỳ vọng. Với hệ thống chuỗi, mỗi cơ sở mới đều có một khoảng thời gian để xây dựng thị trường riêng. Trong thời gian đó, doanh nghiệp phải chịu chi phí trong khi công suất chưa chắc đã đạt mức thiết kế.
Trường hợp của TNH có thể là một ví dụ. Nửa đầu năm 2026, chuỗi bệnh viện tư nhân này đạt doanh thu 276 tỷ đồng, tăng 28% so với cùng kỳ nhưng lợi nhuận sau thuế lại âm gần 72 tỷ đồng, tăng đáng kể so với mức lỗ 54 tỷ đồng của cùng kỳ.
Dữ liệu cho thấy việc mở rộng quy mô hoạt động đã giúp doanh thu của chuỗi tăng trưởng, trong đó, doanh thu quý II chủ yếu đến từ các cơ sở mới, đặc biệt là bệnh viện TNH Việt Yên (tăng 77%) và công ty dược. Trong khi đó, bệnh viện Quốc tế Thái Nguyên và bệnh viện Phổ Yên lần lượt tăng doanh thu 10% và 13%.
Khi một bệnh viện mới bước vào giai đoạn vận hành, doanh thu thường cần thời gian để tăng dần theo số lượng bệnh nhân, công suất giường bệnh và khả năng triển khai các dịch vụ kỹ thuật. Trong khi đó, phần lớn chi phí nhân sự, vận hành, khấu hao và lãi vay đã phát sinh ngay từ đầu. Việc mở rộng nhanh hệ thống bệnh viện vì thế tạo ra áp lực không nhỏ lên bảng cân đối kế toán và dòng lợi nhuận.
Do đó, một bệnh viện có thể tăng doanh thu nhưng lợi nhuận chưa chắc tăng tương ứng. Đây là một trong những lý do M&A xuất hiện ngày càng rõ nét trong ngành y tế. Khi một nhà đầu tư mua một bệnh viện đang hoạt động, họ không chỉ mua tòa nhà và máy móc. Họ mua thương hiệu, vị trí, đội ngũ bác sĩ, một cơ sở đã được cấp phép hoạt động, hệ thống bệnh nhân và một dòng doanh thu đang tồn tại, thay vì phải bắt đầu từ con số 0.
Năm 2023 là một ví dụ rõ rệt. Theo thống kê của BDA Partners, lĩnh vực y tế và chăm sóc sức khỏe Việt Nam có 15 thương vụ M&A với tổng giá trị được công bố gần 765 triệu USD. Trong đó, Thomson Medical Group mua Bệnh viện FV với giá trị 381,4 triệu USD, còn CVC Capital Partners mua lại 60% cổ phần của Tập đoàn Y tế Phương Châu (chủ chuỗi Bệnh viện Quốc tế Phương Châu) với giá trị 116 triệu USD.
Một bệnh viện có thương hiệu tốt, đội ngũ bác sĩ mạnh, vị trí thuận lợi và lượng bệnh nhân ổn định có thể hấp dẫn một nhà đầu tư muốn mua lại thay vì tự xây dựng từ đầu.
Điều này cũng lý giải vì sao cuộc đua trong y tế tư nhân không đơn giản là ai xây được bệnh viện lớn hơn. Một bệnh viện lớn nhưng công suất thấp có thể trở thành gánh nặng vốn. Một bệnh viện nhỏ hơn nhưng có chuyên khoa mạnh, bác sĩ tốt và lượng bệnh nhân ổn định lại có thể tạo ra hiệu quả cao hơn.
Sau gần hai thập niên xã hội hóa, thị trường vì thế đang xuất hiện nhiều mô hình cùng tồn tại: bệnh viện chuyên khoa sâu, bệnh viện đa khoa, chuỗi nhiều cơ sở và những hệ thống được xây dựng để trở thành nền tảng chăm sóc sức khỏe rộng hơn.
Điểm chung giữa chúng là bệnh viện không còn được nhìn đơn thuần như một tòa nhà có giường bệnh. Đó còn là một tài sản phải được khai thác liên tục, một hệ thống nhân lực phải được duy trì và một dòng doanh thu phải đủ lớn để bù cho lượng vốn đã bỏ ra từ nhiều năm trước.