Tăng trưởng tín dụng cho cả năm có thể đạt 10-11%
Theo cập nhật mới nhất từ lãnh đạo Ngân hàng Nhà nước (NHNN), đến ngày 30/11, tín dụng đối với nền kinh tế đạt hơn 13 triệu tỷ đồng, tăng 9,15% so với cuối năm 2022.
Mặc dù đã có sự cải thiện so với đầu năm song nhu cầu tín dụng vẫn tương đối thấp trong bối cảnh kinh tế chưa thực sự có nhiều điểm sáng.
Trong báo cáo cập nhật ngành mới công bố, các chuyên gia phân tích tại công ty chứng khoán KB (KBSV) nhận định đang có xu hướng dịch chuyển cho vay từ nhóm khách hàng cá nhân (KHCN) sang nhóm khách hàng doanh nghiệp (KHDN) ở một số ngân hàng, đặc biệt là ngân hàng có tỷ trọng cho vay bán lẻ lớn như ACB, VIB, HDBank do kinh tế khó khăn khiến nhóm KHCN thắt chặt chi tiêu trong khi ngân hàng và công ty tài chính thu hẹp cho vay trước lo ngại rủi ro nợ xấu từ mảng cho vay tiêu dùng tương đối cao.
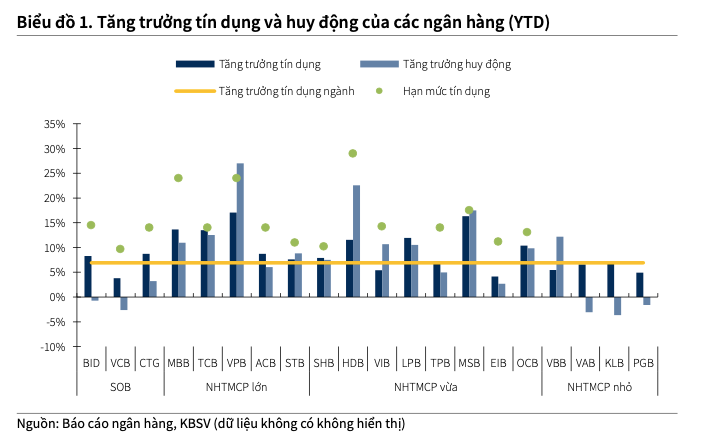
Theo chia sẻ của một số ngân hàng, mảng KHCN vẫn ghi nhận tăng trưởng nhưng chậm hơn so với năm trước. Dư nợ cho vay tiêu dùng toàn hệ thống chỉ tăng khoảng 1,53% so với đầu năm - mức thấp nhất trong 5 năm gần đây, trong khi nhu cầu từ nhóm KHDN nhiều hơn. Dù vậy, nhu cầu vay vốn của các doanh nghiệp chủ yếu vẫn để duy trì vốn lưu động hơn là mở rộng hoạt động sản xuất kinh doanh.
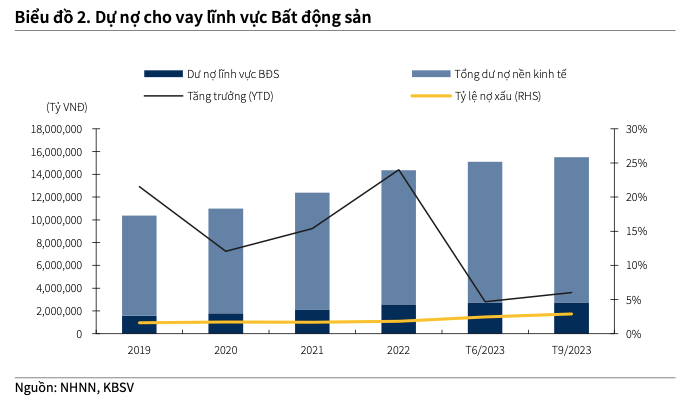
Tín dụng cấp cho lĩnh vực bất động sản đạt 2,74 triệu tỷ đồng, tương ứng mức tăng 6,04% so với đầu năm, chiếm tỷ trọng 21,46% dư nợ nền kinh tế. Điều này phù hợp để giải thích cho tăng trưởng tín dụng vượt mức trung bình ngành ở một số ngân hàng có tỷ trọng cho vay bất động sản lớn như Techcombank, VPBank, MBB. Tín dụng bất động sản tăng trở lại sau những chính sách hỗ trợ được ban hành nhằm tháo gỡ khó khăn trong thời gian qua.
Tín dụng thông qua TPDN giảm mạnh trong 9 tháng đầu năm bởi những vụ việc liên quan đến Tân Hoàng Minh, Vạn Thịnh Phát gây ảnh hưởng tiêu cực tới niềm tin của nhà đầu tư. Số dư TPDN tại các ngân hàng giảm đáng kể bởi lượng phát hành mới từ các doanh nghiệp bất động sản hạn chế trong khi các doanh nghiệp tích cực mua lại trái phiếu trước hạn. Theo VBMA, tính đến tháng 10/2023, tổng giá trị TPDN phát hành riêng lẻ đạt 184.796 tỷ đồng – giảm 43,8% so với cùng kỳ.
Theo đánh giá của chuyên gia KBSV, tăng trưởng tín dụng sẽ duy trì đà phục hồi tốt hơn trong quý 4, với mức tăng trưởng dự kiến cho cả năm nay là 10-11% dựa trên cơ sở: nhu cầu vay tiêu dùng được thúc đẩy trong các dịp lễ tết cuối năm; mặt bằng lãi suất cho vay đã ở mức thấp và tiếp tục duy trì xu hướng giảm để thúc đẩy tín dụng; NHNN vừa có thêm đợt cấp hạn mức tín dụng nên dư địa cho các ngân hàng vẫn còn nhiều.
Sang năm 2024, KBSV kỳ vọng các lĩnh vực của nền kinh tế sẽ ấm dần lên, những khó khăn trên thị trường bất động sản và TPDN sẽ tiếp tục được tháo gỡ. Mức tăng trưởng tín dụng năm 2024 kỳ vọng đạt 13-14%.
Thanh khoản vẫn dồi dào
Huy động vốn của hệ thống ngân hàng vẫn ghi nhận tăng trưởng dương trong những tháng gần đây, đạt 5,8% so với đầu năm tính đến cuối tháng 9/2023. Điều này cho thấy thị hiếu tiền gửi vẫn được ưa chuộng mặc dù lãi suất không còn hấp dẫn như trước do các kênh đầu tư khác như bất động sản, TPDN, thị trường chứng khoán chưa khởi sắc trở lại.
Hiện tại với tốc độ tăng trưởng tín dụng khá khiêm tốn, các ngân hàng được dự báo sẽ không gặp vấn đề về thanh khoản do nguồn huy động năm nay tương đối dồi dào mà một phần nhờ mặt bằng lãi suất cao trong nửa đầu năm.
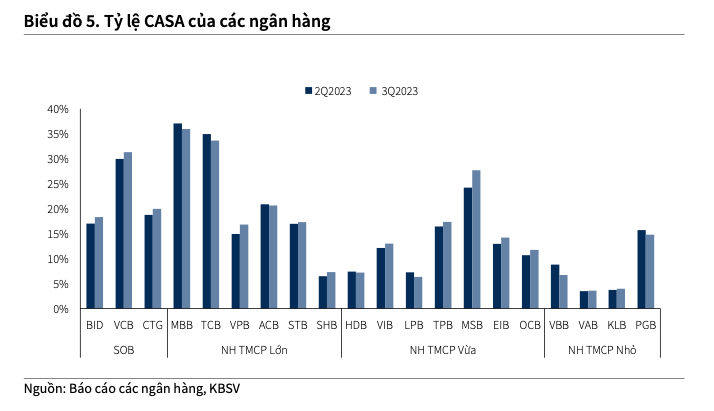
Tỷ lệ CASA bắt đầu ghi nhận dấu hiệu cải thiện so với quý trước ở một số ngân hàng, tuy nhiên tốc độ hồi phục chung của cả ngành vẫn chưa được như kỳ vọng. Thị hiếu gửi tiết kiệm có kỳ hạn vẫn chiếm ưu thế hơn cũng giải thích một phần cho diễn biến CASA. Một số ngân hàng có mức CASA được cải thiện đa phần được đóng góp từ nguồn KHDN.
Tốc độ hồi phục của NIM sẽ chậm hơn dự kiến
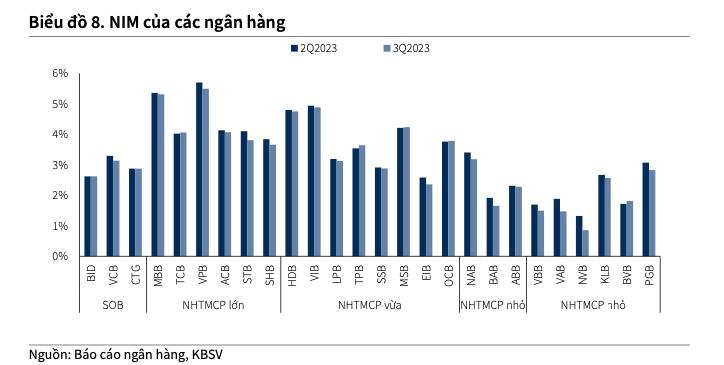
Phần lớn các thành viên trong hệ thống đều có NIM tiếp tục giảm so với quý trước (ngoại trừ Techcombank, TPBank, MSB, OCB cải thiện nhẹ). Diễn biến không đồng pha giữa các ngân hàng cho thấy sự hồi phục của NIM chưa được như kỳ vọng.
Theo chuyên gia, áp lực chi phí vốn vẫn còn khi những khoản huy động với lãi suất cao có kỳ hạn 1 năm tới cuối năm 2023/ đầu năm 2024 mới đáo hạn. Do vậy, các ngân hàng sẽ cần thêm 1-2 quý nữa để đưa chi phí vốn (CoF) về mức tương đồng như các bước đi ở lãi suất điều hành. Tuy nhiên mức lãi suất huy động hiện tại đã về vùng đáy Covid-19, khó còn dư địa giảm thêm nên có rủi ro tăng lãi suất huy động trở lại sẽ cản trở tốc độ cải thiện CoF.
Theo quan sát của KBSV, gần đây một số ngân hàng đã tăng lại lãi suất tiền gửi để tăng tỷ trọng huy động dài hạn để đáp ứng yêu cầu về tỷ lệ vốn ngắn hạn cho vay dài hạn dưới 30% theo TT06, đồng thời, chuẩn bị nguồn cho tăng trưởng tín dụng cuối năm.
Ở chiều lãi suất cho vay, lợi suất trên tài sản sinh lời (IEA) của các ngân hàng tiếp tục giảm trong quý 3. Trong đó, nhóm ngân hàng quốc doanh (SOB) và một số ngân hàng TMCP lớn (ACB, STB) có mức giảm đáng kể từ 20-30 điểm cơ bản so với quý trước bởi chính sách hỗ trợ khách hàng.
KBSV cho rằng trong thời gian tới IEA sẽ duy trì xu hướng giảm do các ngân hàng cạnh tranh lãi suất cho vay để giải quyết bài toán tăng trưởng tín dụng; trong khi cơ cấu danh mục cho vay sang nhóm KHDN ở một số ngân hàng – vốn là nhóm có lợi suất thấp hơn nhóm KHCN.
“Với với diễn biến lệch pha giữa chi phí vốn (CoF) và lợi suất tài sản sinh lời (IEA), chúng tôi cho rằng tốc độ hồi phục của NIM sẽ chậm hơn dự kiến, thậm chí xu hướng giảm sẽ tiếp tục ở 1 số ngân hàng trong quý 4/2023”, chuyên gia KBSV dự báo.
Sang năm 2024, mặt bằng lãi suất thấp sẽ được phản ánh hết vào CoF, trong khi lãi suất cho vay giảm chậm và có độ trễ. Trên cơ sở đó, các chuyên gia kỳ vọng năm 2024 biên lãi thuần NIM của ngành ngân hàng sẽ có sự cải thiện rõ rệt hơn, nhưng chưa thể quay trở lại mức cao như năm 2022. Nhóm ngân hàng quốc doanh (SOB) và ACB sẽ chứng kiến tốc độ cải thiện NIM khiêm tốn hơn các ngân hàng khác do đảm nhiệm vai trò “hỗ trợ nền kinh tế”.