Theo ước tính của Ngân hàng Thế giới (năm 2022), Việt Nam sẽ cần khoảng 368 tỷ USD đến năm 2040, tương đương 6,8% GDP mỗi năm khi theo đuổi lộ trình phát triển kết hợp khả năng chống chịu và phát thải ròng bằng 0. Trong đó, đầu tư vào khả năng phục hồi khoảng 254 tỷ USD và 114 tỷ USD cho hành trình khử carbon theo cam kết với cộng đồng quốc tế. Tuy nhiên, khu vực công không thể đáp ứng đủ con số đó.
Còn theo báo cáo của Bộ Kế hoạch và Đầu tư, để đạt được các mục tiêu về tăng trưởng xanh và phát thải ròng bằng 0 trong giai đoạn 2021-2050, Việt Nam sẽ cần huy động thêm 144 tỷ USD ngoài nguồn ngân sách nhà nước, tương đương với 2,2% GDP.
Tại Hội thảo “Dẫn nguồn vốn lớn cho tín dụng xanh” do Báo Đầu tư tổ chức sáng 4/12, các chuyên gia cho rằng với một quốc gia đang phát triển, đang trong quá trình chuyển đổi, có thu nhập trung bình thấp, việc huy động nguồn lực lớn như vậy là một bài toán không đơn giản. Trong bối cảnh đó, tài chính xanh là một trong những lời giải, và tín dụng xanh là một chìa khóa.
Việt Nam cần 757 tỷ USD đầu tư cho các hoạt động chống biến đổi khí hậu
Trên thực tế, hành trình chuyển đổi đã được nhiều ngân hàng tham gia mạnh mẽ và mang lại được những kết quả bước đầu tích cực. Nhưng, ngoài vai trò của các ngân hàng rất cần sự tham gia và hợp tác chặt chẽ của các tổ chức tài chính quốc tế với cam kết hỗ trợ cho phát triển.
Ông Nguyễn Bá Hùng, Chuyên gia Kinh tế trưởng Ngân hàng Phát triển châu Á (ADB) tại Việt Nam đánh giá, nhu cầu với nguồn vốn tín dụng xanh của Việt Nam là rất rõ ràng, nhưng cũng phải nói thêm là mức cầu này cũng phụ thuộc vào độ hấp dẫn của tín dụng xanh.
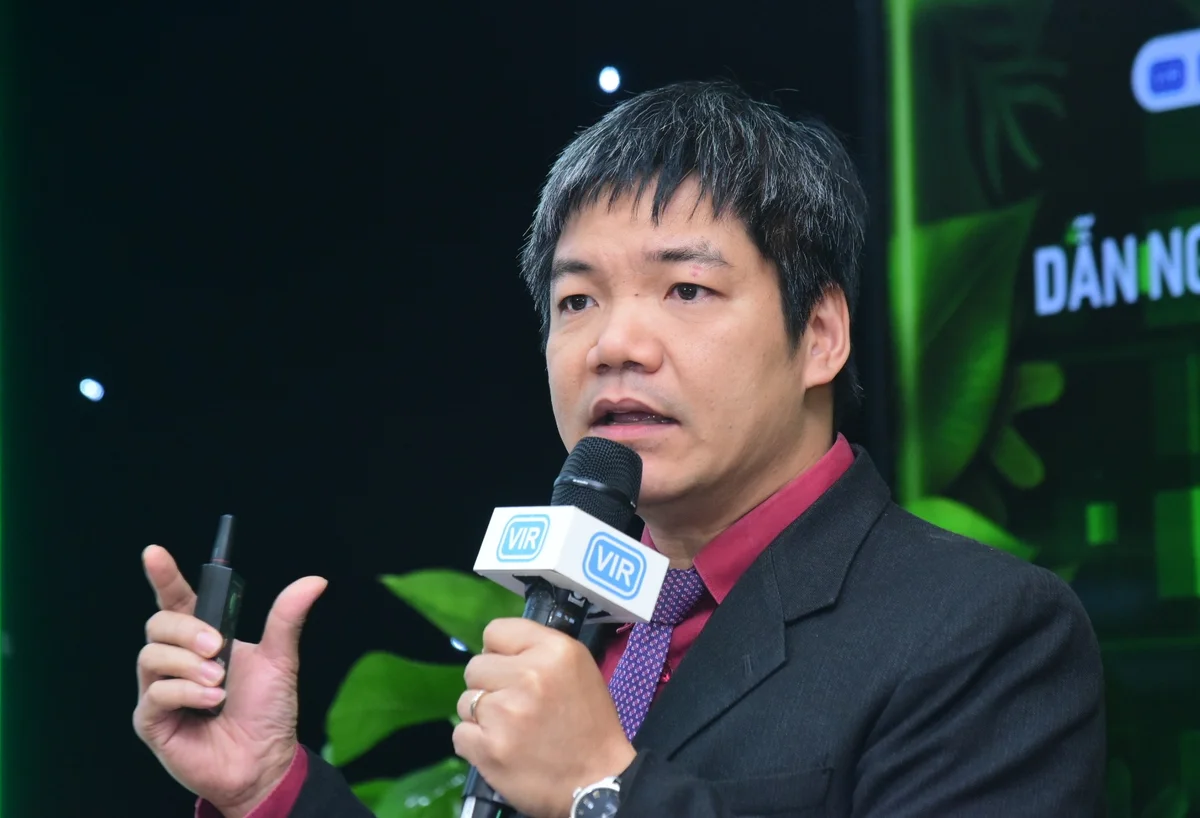
Chuyên gia Kinh tế trưởng ADB tại Việt Nam cho rằng, là một quốc gia đang phát triển với tốc độ đô thị hóa nhanh chóng, nhu cầu sử dụng năng lượng ngày càng tăng, đồng thời phải đối mặt với những áp lực lớn từ thiên tai, ô nhiễm môi trường và biến đổi khí hậu, Việt Nam cần lượng vốn lớn đầu tư vào các lĩnh vực xanh, như năng lượng tái tạo, chuyển đổi năng lượng, xử lý chất thải…
“Ước tính gần đây của IFC cho thấy đầu tư cho các hoạt động liên quan đến biến đổi khí hậu ở Việt Nam có thể lên tới 757 tỷ USD vào năm 2030. Trong đó, nguồn vốn tín dụng xanh từ các tổ chức quốc tế đóng vai trò tạo đà cho phát triển thị trường”, Chuyên gia Kinh tế trưởng ADB cho biết thêm.
Mặc dù thực tế các định chế tài chính quốc tế đã có công cụ để hỗ trợ cho vay tín dụng xanh thông qua cho vay trực tiếp, cho vay gián tiếp, tài trợ không hoàn lại, bảo lãnh, hỗ trợ kỹ thuật, hỗ trợ chính sách … nhưng đến nay khả năng tiếp cận nguồn vốn xanh của Việt Nam còn khiêm tốn. Nguồn vốn xanh vẫn chủ yếu phụ thuộc vào tín dụng xanh từ ngân hàng, trong khi đó, trái phiếu xanh được nhắc đến và thúc đẩy rất nhiều trong thời gian qua, song vẫn còn nhiều hạn chế.
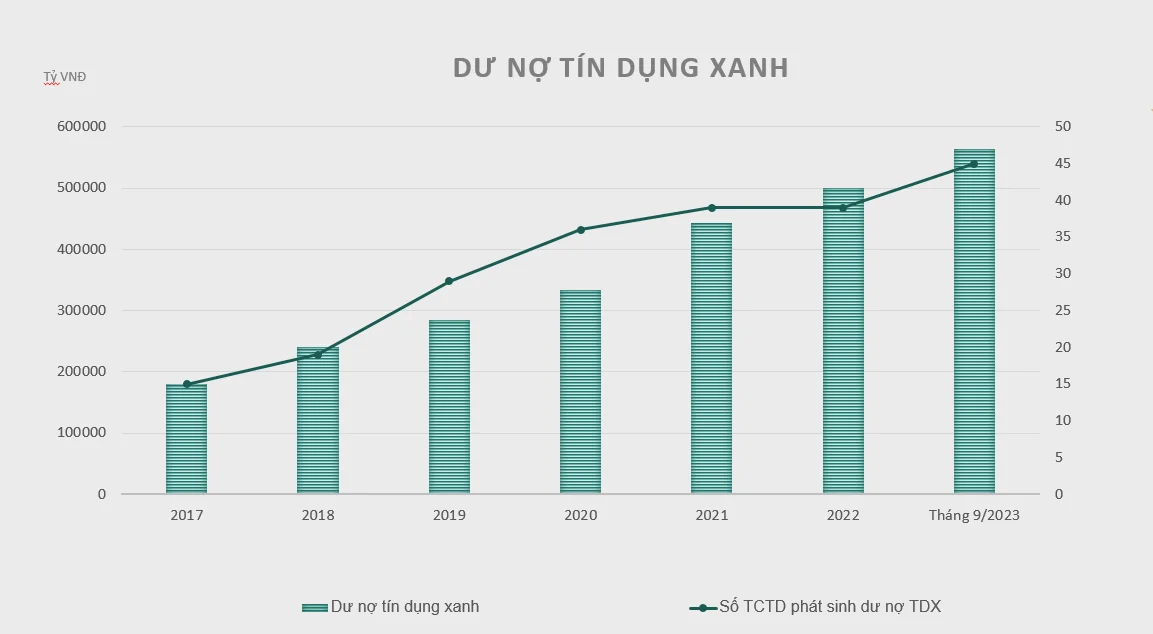
Theo bà Phạm Thị Thanh Tùng, Phó Vụ trưởng Vụ Tín dụng các ngành kinh tế, Ngân hàng Nhà nước (NHNN), giai đoạn 2017-2022, dư nợ cấp tín dụng của hệ thống đối với các lĩnh vực xanh có mức tăng trưởng dư nợ bình quân đạt hơn 23%/năm. Đến 30/9/2023, dư nợ cấp tín dụng xanh đạt hơn 564 nghìn tỷ đồng, chiếm tỷ trọng khoảng 4,4% tổng dư nợ toàn nền kinh tế.
Trong số 12 lĩnh vực xanh NHNN hướng dẫn các tổ chức tín dụng (TCTD) cho vay, dư nợ tập trung chủ yếu vào các ngành năng lượng tái tạo, năng lượng sạch (chiếm gần 45%) và nông nghiệp xanh (hơn 30%).
Bà Tùng cho biết thêm, thời gian qua, các TCTD đã tăng cường đánh giá rủi ro môi trường và xã hội trong hoạt động cấp tín dụng với dư nợ được đánh giá rủi ro môi trường và xã hội đạt gần hơn 2,67 triệu tỷ đồng, chiếm hơn 21%/tổng dư nợ cho vay của nền kinh tế.
Đa dạng kênh dẫn vốn, bớt phụ thuộc vào tín dụng ngân hàng
Nhìn nhận về nguyên nhân dư nợ cấp tín dụng xanh mới đạt khoảng 4,4% tổng dư nợ toàn nền kinh tế, bà Phạm Thị Thanh Tùng cho rằng, việc chưa có quy định chung của Quốc gia về tiêu chí, danh mục dự án xanh cho các ngành/lĩnh vực theo hệ thống phân ngành kinh tế, làm căn cứ để các TCTD xác định cấp tín dụng xanh là một trong những lý do chính.
Bên cạnh đó, việc cấp tín dụng xanh đòi hỏi yếu tố kỹ thuật về môi trường chuyên sâu sẽ là khó khăn cho cán bộ tín dụng trong việc thẩm định, đánh giá hiệu quả của dự án, khả năng trả nợ của khách hàng (nhất là lĩnh vực năng lượng tái tạo thời gian thực hiện chưa dài, hiệu quả phụ thuộc nhiều vào thỏa thuận mua bán điện), khó khăn trong việc giám sát và quản lý rủi ro khi thực hiện cấp tín dụng do còn thiếu cơ sở pháp lý, tiêu chí, tiêu chuẩn đánh giá công cụ đo lường tác động đến môi trường.
Ngoài ra, việc đầu tư vào các ngành/lĩnh vực xanh, nhất là lĩnh vực năng lượng tái tạo, công trình xanh thường đòi hỏi thời gian hoàn vốn dài, chi phí đầu tư lớn, trong khi nguồn vốn cho vay của các TCTD thường là vốn huy động ngắn hạn, khó khăn cho các TCTD trong việc cân đối vốn và đảm bảo tỷ lệ vốn ngắn hạn cho vay trung dài hạn theo quy định.
Từ những nguyên nhân trên, để tín dụng xanh phát triển, bà Phạm Thị Thanh Tùng cho rằng cần tiếp tục hoàn thiện hành lang pháp lý. Trước hết là cần có hướng dẫn về danh mục xanh và tiêu chí xác định dự án xanh phù hợp với phân ngành kinh tế của Việt Nam làm cơ sở cho các TCTD có căn cứ thẩm định, đánh giá và giám sát khi thực hiện cấp tín dụng xanh.
Tiếp đến là xây dựng lộ trình thực hiện các cơ chế chính sách hỗ trợ các ngành xanh (thuế, phí, vốn, kỹ thuật, thị trường, đến quy hoạch, chiến lược phát triển…) của từng ngành/lĩnh vực một cách đồng bộ nhằm thu hút và phát huy hiệu quả của nguồn vốn tín dụng xanh. Thứ nữa là nghiên cứu, xây dựng cơ chế, chính sách hỗ trợ phát triển thị trường vốn, thị trường trái phiếu xanh, tạo kênh huy động vốn cho các chủ đầu tư có thêm nguồn lực triển khai các dự án xanh.
Đồng quan điểm, ông Nguyễn Bá Hùng nhấn mạnh biện pháp cần thiết nhất và đầu tiên là tiếp tục hoàn thiện khung pháp lý về tài chính xanh phù hợp với thực tiễn Việt Nam và tương thích với thông lệ, chuẩn mực quốc tế để đảm bảo tính thống nhất và minh bạch.
“Việc hoàn thiện khung pháp lý sẽ giúp tạo điều kiện thuận lợi cho việc phát triển tài chính xanh và đồng thời cũng thúc đẩy phát triển thị trường tài chính nói chung, đặc biệt là thị trường vốn”, ông Hùng nói.
Song song đó, theo ông Hùng, các nhà hoạch định chính sách cần tiếp tục các chính sách quản lý tài chính linh hoạt cân bằng nguồn lực trong nước và huy động nguồn lực từ bên ngoài để tạo nguồn tài chính xanh bền vững. Chính phủ cần đẩy nhanh tiến độ thực hiện xác nhận chứng chỉ carbon, hình thành thị trường carbon trong nước và kết nối với thị trường carbon quốc tế. Đây là kênh tạo nguồn thu bổ sung cho các hoạt động kinh tế xanh, góp phần thúc đẩy doanh nghiệp chuyển đổi sang hoạt động xanh nhanh hơn và ở quy mô lớn hơn.
Ngoài ra, Chuyên gia ADB khuyến nghị Chính phủ có thể có những bước đi tiên phong quan trọng khi phát hành trái phiếu chính phủ xanh, trên cơ sở hệ thống quản lý chi ngân sách cho các hạng mục xanh. Khi đó, thị trường trái phiếu xanh sẽ trở nên sôi động hơn và có thể thu hút nhóm các nhà đầu tư quan tâm đến các sản phẩm tài chính xanh.