Tín dụng tắc do chính sách hay do nguồn cung?
Tháng 4/2023, Chính phủ đã phê duyệt đề án đầu tư xây dựng ít nhất 1 triệu căn nhà ở xã hội cho người thu nhập thấp và công nhân khu công nghiệp giai đoạn 2021-2030 (gọi tắt là đề án 1 triệu căn nhà ở xã hội).
Mục tiêu của đề án là cung cấp nhà ở với mức giá phù hợp cho các hộ gia đình thu nhập thấp, trung bình ở đô thị và người lao động trong khu công nghiệp, khu chế xuất.
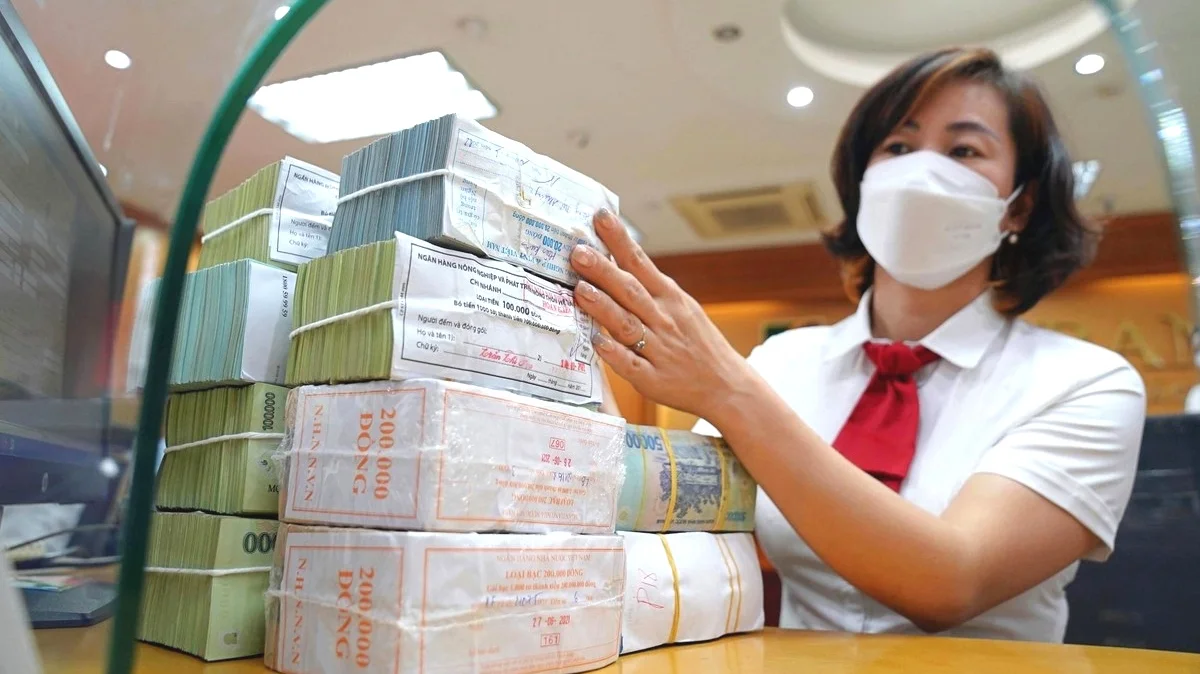
Nhằm thực hiện chỉ đạo của Chính phủ, ngay sau khi đề án được ban hành, ngành ngân hàng đã triển khai gói tín dụng 120.000 tỷ đồng dành cho vay nhà ở xã hội, sau đó tăng lên 145.000 tỷ đồng.
Đây là nguồn vốn do các tổ chức tín dụng tự huy động, với mức lãi suất ưu đãi giảm từ 1,5 - 2%/năm, thời hạn cho vay ưu đãi tối đa đối với chủ đầu tư trong 3 năm và đối với người vay vốn mua nhà là trong 5 năm.
Tuy nhiên, dù được triển khai từ tháng 4/2023, nhưng tốc độ giải ngân của gói tín dụng ưu đãi này đến nay vẫn rất chậm.
Theo số liệu của Bộ Xây dựng, tính đến nay, chỉ có 36/63 tỉnh, thành phố công bố danh sách dự án đủ điều kiện vay vốn trên cổng thông tin điện tử. Trong số đó, chỉ có 16 dự án đã ký hợp đồng tín dụng, với tổng cam kết cấp vốn 4.200 tỷ đồng, số tiền giải ngân mới chỉ đạt 1.727 tỷ đồng - tương đương hơn 1% tổng lượng tín dụng cam kết.
Về phía người mua nhà, số liệu rà soát cho thấy chỉ khoảng 150 tỷ đồng được giải ngân tại 12 dự án. Con số này vẫn rất khiêm tốn so với quy mô của gói hỗ trợ.
Theo ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản TP.HCM (HoREA), nguyên nhân chính khiến tỷ lệ giải ngân thấp là chính sách ưu đãi chưa đủ hấp dẫn. Mức lãi suất và thời hạn vay ưu đãi chưa thực sự tạo động lực cho cả doanh nghiệp lẫn người mua nhà ở xã hội.
Trong khi đó, phía Ngân hàng Nhà nước (NHNN) lại cho rằng nguồn cung nhà ở xã hội còn hạn chế, dẫn đến tiến độ giải ngân chậm. Ngoài ra, nhiều địa phương báo cáo rằng đa số người lao động, đặc biệt là công nhân khu công nghiệp, không có nhu cầu mua nhà lâu dài mà chỉ muốn thuê. Điều này khiến nhu cầu vay mua nhà ở xã hội thấp hơn kỳ vọng.
Về vấn đề ưu đãi lãi suất của gói tín dụng, NHNN nhấn mạnh đây là chương trình được thực hiện hoàn toàn bằng nguồn vốn huy động của người gửi tiền của các ngân hàng, không dùng vốn ngân sách Nhà nước, vì vậy không thể có tính ưu đãi về lãi suất như chương trình sử dụng nguồn vốn từ ngân sách Nhà nước, mặt khác đối tượng mua nhà ở xã hội cũng không phải người nghèo.
Giảm thêm lãi suất, nới điều kiện vay
Để tháo gỡ khó khăn, NHNN cho biết, đã tích cực triển khai nhiều giải pháp để giảm mặt bằng lãi suất cho vay. Cụ thể, đã 4 lần công bố lãi suất áp dụng đối với chương trình (theo hướng giảm dần qua các kỳ công bố).
Hiện, mức lãi suất cho vay của các ngân hàng thương mại áp dụng đối với khách hàng là chủ đầu tư dự án ở mức 7%/năm và đối với khách hàng là người mua nhà tại dự án ở mức 6,5%/năm (áp dụng từ ngày 01/07/2024 đến hết ngày 31/12/2024). So với thời điểm triển khai chương trình, lãi suất đã giảm gần 2%/năm.
Bên cạnh đó, Thống đốc NHNN cũng đã báo cáo và được Chính phủ đồng ý đề xuất điều chỉnh nội dung Chương trình theo hướng nâng mức giảm lãi suất cho vay đối với người mua nhà từ 2% lên 3% trong 5 năm đầu, 5 năm tiếp theo thấp hơn 1% đến 2%, so với lãi suất cho vay bình quân trung dài hạn VND của 4 ngân hàng thương mại nhà nước.
Ngoài ra, để hỗ trợ các ngân hàng đẩy nhanh tiến độ giải ngân, từ đầu năm 2025, NHNN đã có công văn cho phép 9 ngân hàng thương mại tham gia chương trình không phải tính dư nợ cho vay nhà ở xã hội vào chỉ tiêu tăng trưởng tín dụng hằng năm. Chính sách này sẽ kéo dài đến năm 2030, với hạn mức cho vay không vượt quá số tiền ngân hàng đã cam kết tham gia chương trình.
NHNN cũng yêu cầu các ngân hàng phối hợp với các dự án xây dựng đủ điều kiện để giải ngân kịp thời khi chủ đầu tư có nhu cầu vay vốn, tạo điều kiện thuận lợi cho người mua nhà ở xã hội tiếp cận vốn vay.
Song song với các biện pháp trên, Bộ Xây dựng đã trình Chính phủ dự thảo Nghị quyết về việc bổ sung gói tín dụng ưu đãi 100.000 tỷ đồng từ nguồn vốn trái phiếu Chính phủ. Gói vay này sẽ được triển khai trong 5 năm, nằm trong khoản ngân sách 500.000 tỷ đồng mà Bộ Xây dựng ước tính cần có để thực hiện Đề án 1 triệu căn nhà ở xã hội giai đoạn 2021-2030.
Dù Chính phủ và NHNN đã có nhiều nỗ lực điều chỉnh chính sách, nhưng thực tế cho thấy việc triển khai gói tín dụng cho vay nhà ở xã hội vẫn còn nhiều rào cản. Để đảm bảo chương trình phát huy hiệu quả, nhiều ý kiến từ giới chuyên gia cho rằng cần có các giải pháp đồng bộ, bao gồm nới lỏng điều kiện vay để tạo điều kiện cho nhiều người mua nhà tiếp cận vốn dễ dàng hơn; đẩy nhanh quá trình phê duyệt dự án để tăng nguồn cung nhà ở xã hội, bổ sung vốn từ ngân sách nhà nước để có thêm các gói vay ưu đãi thực sự hấp dẫn, đồng thời, khuyến khích phát triển mô hình nhà ở xã hội cho thuê để phù hợp với nhu cầu thực tế của người lao động.
Nếu các vướng mắc này không được tháo gỡ kịp thời, gói tín dụng 145.000 tỷ đồng có nguy cơ không đạt được mục tiêu đề ra, ảnh hưởng đến kế hoạch xây dựng 1 triệu căn nhà ở xã hội của Chính phủ.