

Trong báo cáo vừa công bố, Chứng khoán MB (MBS) dự báo lợi nhuận toàn thị trường trong quý III/2024 có thể tiếp tục duy trì đà tăng trưởng và đạt mức tăng 19,5% so với cùng kỳ nhờ sự hỗ trợ của môi trường lãi suất thấp, tỷ giá giảm mạnh, sản xuất và tiêu dùng trên đà phục hồi.
Lợi nhuận ngành Ngân hàng dự báo tăng trưởng 16,5% so với cùng kỳ (quý II tăng 19,5%).
Các ngành được dự báo có thể tăng trưởng lợi nhuận nổi bật gồm bán lẻ (tăng 381% so với cùng kỳ), năng lượng (tăng 321%), bất động sản khu công nghiệp (tăng 169%) từ nền thấp cùng kỳ.
Một số ngành ước tính lợi nhuận suy giảm như bất động sản (giảm 3% so với cùng kỳ) do còn thiếu vắng các dự án mở bán hay dầu khí (giảm 11%) do kết quả kém tích cực ở nhóm doanh nghiệp hạ nguồn.
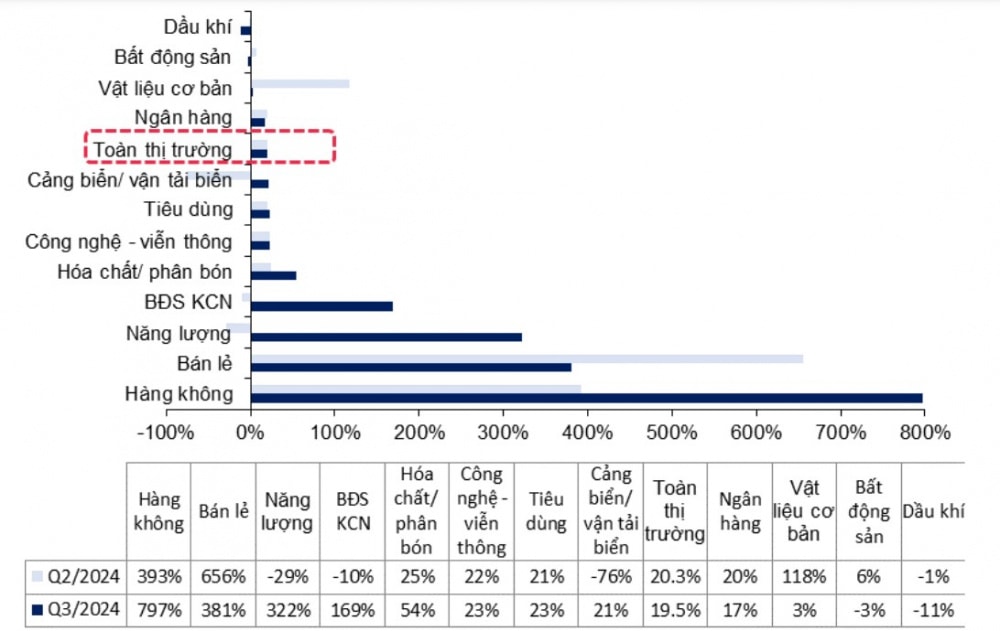
Ngành bán lẻ và bất động sản khu công nghiệp tiếp đà tăng trưởng
Trong tháng 7 và 8, PMI duy trì trên mức 52,4 điểm cho thấy phần nào các đơn hàng mới ở khu vực sản xuất đã có sự cải thiện đáng kể. Do vậy, kỳ vọng quý III/2024, sự phục hồi về tiêu dùng các ngành hàng sẽ có sự cải thiện tốt hơn 6 tháng khi sự lan tỏa chung của khu vực sản xuất đã bắt đầu có sự tác động tích cực đến thu nhập của người lao động.
MBS nhận thấy quý III sẽ là giai đoạn mở rộng của các nhà bán lẻ sau một thời gian dài đi ngang nhằm bảo vệ thị phần, trong bối cảnh sức tiêu dùng chung vẫn còn yếu.
Các doanh nghiệp đã dần mở mới cửa hàng thêm để tiếp cận đến các tệp khách hàng tiềm năng với mục tiêu mở rộng tệp khách hàng mới, tăng độ phủ sóng trên toàn quốc.
Tuy nhiên ngành hàng bán lẻ điện tử tiêu dùng vẫn đang giảm dần số cửa hàng vật lí khi nhu cầu chung có sự sụt giảm rất mạnh trong năm 2023, do đó các nhà bán lẻ vẫn đang tái cấu trúc kinh doanh nhằm tối ưu chi phí, cải thiện lợi nhuận.
Trong số các doanh nghiệp bán lẻ, MBS dự báo lợi nhuận quý III của MWG có thể tăng 3.238% so với cùng kỳ nhờ biên lợi nhuận gộp của 2 chuỗi Thế Giới Di Động và Điện Máy Xanh cải thiện 3% khi mức nền giá bán các sản phẩm điện tử tiêu dùng tốt hơn so với cùng kỳ đồng thời chuỗi Bách Hóa Xanh có lãi khoảng 100 tỷ đồng.
Trong khi đó, lợi nhuận quý III/2024 của FRT, DGW và PNJ có thể tăng lần lượt 441%, 57% và 3% so với quý III/2023.
Tương tự, với nhóm bất động sản khu công nghiệp, MBS dự báo kết quả kinh doanh (KQKD) quý III vẫn duy trì đà tăng trưởng tốt nhờ dòng vốn FDI tích cực từ đầu năm.
Tuy nhiên mức tăng trưởng lợi nhuận ròng quý III sẽ khác nhau giữa các công ty khu công nghiệp do thời điểm bàn giao đất trong năm.
KBC có thể đạt tăng trưởng lợi nhuận ròng đột biến 2.999% từ mức nền thấp cùng kỳ năm ngoái. BCM có thể ghi nhận lợi nhuận ròng cao gấp 3 lần cùng kỳ năm ngoái nhờ chuyển nhượng đất dân cư cho IJC.
Còn với IDC và SZC, quý III thường ghi nhận KQKD thấp hơn so với các quý khác trong năm, MBS dự phóng lợi nhuận ròng sẽ chỉ tăng trưởng nhẹ nhờ các hợp đồng MOU đã ký.
Nhìn chung 9 tháng, các doanh nghiệp khu công nghiệp sẽ ghi nhận KQKD cao hơn so với cùng kỳ.
Các doanh nghiệp có mảng cao su sẽ được hỗ trợ từ giá cao su thế giới tăng mạnh từ đầu năm. Nguyên nhân do nguồn cung thiếu hụt bởi điều kiện thời tiết không thuận lợi cho thu hoạch và nhu cầu vẫn tăng mặc dù thị trường tiêu thụ tại Trung Quốc có dấu hiệu chậm lại.
Điều này giúp lợi nhuận của các công ty cao su tích cực cho đến cuối năm. Dự phóng lợi nhuận ròng của GVR có thể tăng 182% so với cùng kỳ nhờ giá bán cao su cao và lợi nhuận ròng của PHR cao hơn 35% nhờ giá bán tăng và tiền thu từ thanh lý cây cao su ghi nhận trong quý này.
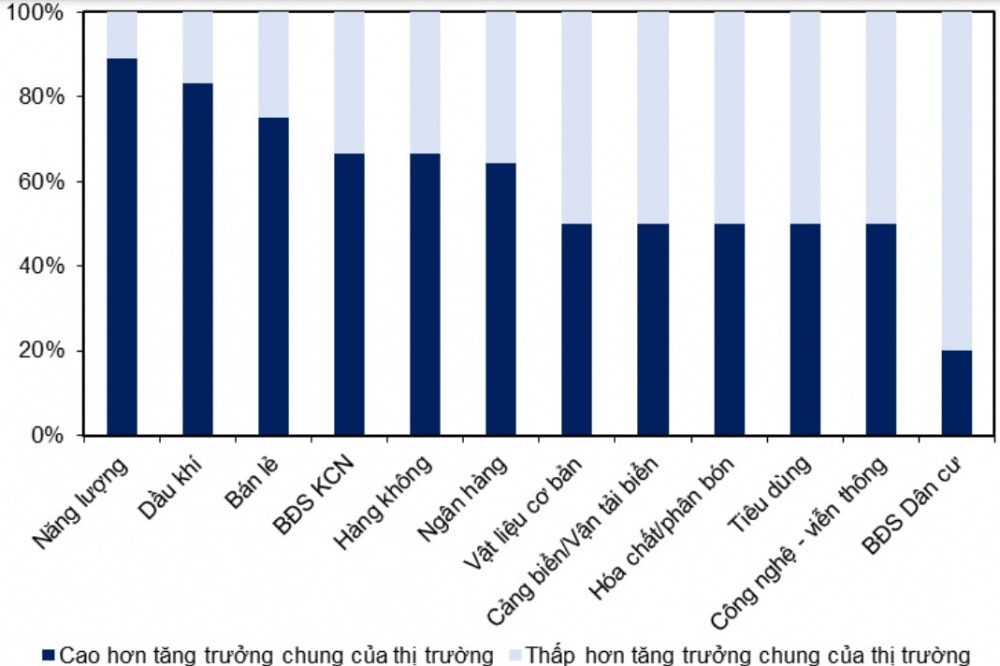
Lợi nhuận nhóm bất động sản, dầu khí, năng lượng phân hóa
Nếu như lợi nhuận của nhóm bất động sản khu công nghiệp trong quý III nhìn chung tăng trưởng tích cực, thì lợi nhuận của các doanh nghiệp bất động sản lại dự báo có sự phân hóa giữa các doanh nghiệp theo khu vực.
Các doanh nghiệp bất động sản với thị trường trọng điểm phía Nam như NVL, DXG sẽ tiếp tục ghi nhận KQKD quý III khiêm tốn khi thiếu vắng các dự án mở bán mới và tình hình thị trường trầm lắng.
Một số doanh nghiệp với các dự án hoàn thiện pháp lý như KDH, NLG sẽ có thể có lợi thế trong thời gian sắp tới dựa vào thời điểm mở bán.
Các doanh nghiệp bất động sản với các dự án tập trung tại khu vực phía Bắc như VHM có thể sẽ tiếp tục hưởng lợi từ mức thanh khoản cao và pháp lý hoàn thiện.
Quý III cũng dự kiến tiếp tục là một quý ghi nhận KQKD kết quả kinh doanh phân hóa giữa các doanh nghiệp trong ngành dầu khí.
Giá dầu ghi nhận mức giảm tương đối mạnh (giảm 15,2% kể từ đầu quý) do các yếu tố về nhu cầu thấp lấn át tác động của nguồn cung hạn chế. Việc này có thể tác động tiêu cực đến một số doanh nghiệp ở phía hạ nguồn như PLX và BSR, khi PLX có thể phải tăng trích lập dự phòng giảm giá hàng tồn kho, còn BSR bị ảnh hưởng do crack spread tiếp tục ở mức thấp.
Ở phía thượng nguồn, PVS đã được trao thầu toàn bộ cho hai gói thầu thuộc dự án Lô B, Ô Môn để triển khai mạnh hơn đồng thời bàn giao các cấu kiện cho dự án nhà máy điện Jurong của Singapore, do đó có thể ghi nhận KQKD tích cực hơn.
Phía PVD giá cho thuê giàn không có nhiều thay đổi, giàn khoan đất liền không hoạt động trong quý III nhưng đã kết thúc bảo dưỡng do đó có thể giảm các áp lực chi phí lên doanh nghiệp.
Ở khu vực trung nguồn, PVT được kỳ vọng ghi nhận KQKD tích cực khi cước vận tải dầu ổn định, doanh nghiệp nhận thêm ba tàu mới và ghi nhận thanh lý tàu PVT Synergy khoảng 150 tỷ đồng.
Trong khi đó, KQKD của GAS có thể kém tích cực hơn so với quý II khi sản lượng khí khô có thể giảm so với quý trước do tiêu thụ từ các nhà máy điện khí giảm, tuy nhiên có thể ghi nhận thêm đóng góp từ kinh doanh LNG.
Ngành vật liệu cơ bản vượt qua khó khăn
Ngành vật liệu cơ bản gặp nhiều khó khăn khi giá hàng hóa nói chung suy giảm, tuy nhiên các doanh nghiệp vẫn có thể ghi nhận lợi nhuận tăng trưởng dương, điểm sáng từ nhóm các doanh nghiệp thép.
Trong quý III ngành thép gặp nhiều bất lợi trong bối cảnh áp lực giảm giá từ thép Trung Quốc tăng mạnh do nhu cầu yếu tại nước này và các thị trường xuất chính như EU, Mỹ có động thái điều tra chống bán phá giá.
Tuy nhiên, nhu cầu nội địa trở thành điểm sáng trong bối cảnh tiêu thụ nội địa tăng trưởng 20% so với cùng kỳ nhờ đóng góp của thép xây dựng với mức tăng 25%.
Trong bối cảnh đó, MBS cho rằng biên lợi nhuận gộp toàn ngành có thể cải thiện nhờ giá nguyên vật liệu như than, quặng giảm lần lượt 17% và 12% trong khi giá thép xây dựng giảm 9% so với cùng kỳ.
HPG có thể ghi nhận lợi nhuận ròng khoảng 2.257 tỷ (tăng 13% so với quý III/2023) chủ yếu nhờ biên lợi nhuận gộp cải thiện 1 điểm % lên khoảng 11% và chi phí tài chính giảm 7%.
Đối với các doanh nghiệp tôn mạ, lợi nhuận ròng của NKG dự kiến tăng 270% so với cùng kỳ nhờ biên gộp cải thiện lên mức lên mức 7% (từ khoảng 2,5% của năm 2023) trong khi HSG giảm 78% do nền cao trong quý III/2023.
Bên cạnh các nhóm ngành trên, MBS dự báo lợi nhuận nhóm điện được hỗ trợ từ tỷ giá giảm và thủy điện tích cực. Tính đến ngày 25/9, tỷ giá USD/VND đã giảm 3,5% so với cuối quý II trong khi cơ cấu vốn vay của các doanh nghiệp ngành điện được tài trợ một phần bằng đồng USD, do đó các doanh nghiệp điện sẽ có thể ghi nhận lãi tỷ giá trong quý này, đặc biệt là PC1, PGV.
Về hoạt động kinh doanh cốt lõi, nhu cầu điện tính đến hết tháng 8 tăng 12% so với cùng kỳ, cao hơn kế hoạch của Bộ Công thương từ đầu năm là 9%, hỗ trợ huy động các nhà máy điện.
Ngoài ra, trong bối cảnh mưa nhiều trên toàn quốc và thủy văn thuận lợi, nhóm thủy điện dự kiến có triển vọng tích cực nhất trong quý III.


