Còn nhiều người dân nhầm lẫn giữa tín dụng tiêu dùng chính thống và tín dụng đen
Thời gian qua, do biến động kinh tế vĩ mô đã khiến hoạt động của các công ty tài chính tiêu dùng được Ngân hàng Nhà nước cấp phép, hoạt động theo Luật Các tổ chức tín dụng và các quy định pháp luật ngân hàng khác gặp nhiều khó khăn. Khách hàng của các công ty tài chính tín dụng tiêu dùng chủ yếu là người lao động có thu nhập thấp, công nhân, tiểu thương…, nhóm khách hàng này chịu ảnh hưởng trực tiếp bởi các biến động kinh tế vĩ mô; tỷ lệ thất nghiệp, thiếu việc làm gia tăng dẫn đến thu nhập của khách hàng bị giảm sút, ảnh hưởng trực tiếp đến việc thanh toán khoản vay.
Tình hình nợ quá hạn của các tổ chức tín dụng nói chung, các công ty tài chính tiêu dùng nói riêng đều có xu hướng gia tăng, dẫn đến tỷ lệ nợ xấu của công ty tài chính tiêu dùng cũng tăng lên.
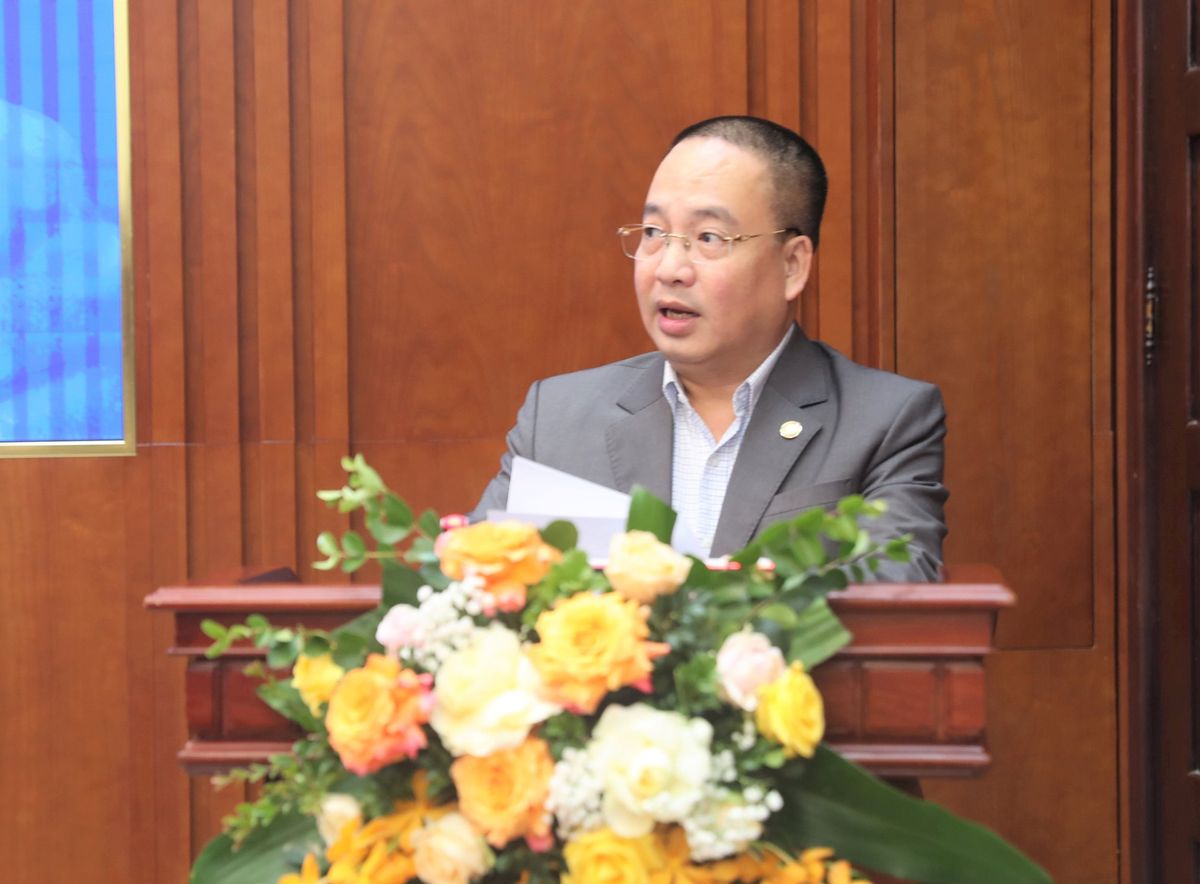
Về vấn đề này, ông Nguyễn Đình Đức cho biết có 4 nguyên nhân khách quan phát sinh nợ xấu, bao gồm:
Thứ nhất, khách hàng của các công ty tài chính tiêu dùng nói chung chủ yếu là khách hàng cá nhân có thu nhập trung bình thấp, chưa đủ điều kiện tiếp cận được ngân hàng thương mại cấp tín dụng, trong đó phần lớn là công nhân và lao động tự do. Trong thời gian vừa qua, hàng loạt doanh nghiệp cắt giảm nhân sự khiến tỷ lệ thất nghiệp, thiếu việc làm gia tăng, làm suy giảm khả năng thanh toán của nhóm khách hàng này.
Thứ hai, vẫn còn nhiều người dân chưa phân biệt được hoạt động cho vay của công ty tài chính tiêu dùng được Ngân hàng Nhà nước Việt Nam (NHNN) cấp phép với cho vay cầm đồ, tín dụng đen. Thời gian gần đây, tình trạng khách hàng “bùng nợ” ngày càng tăng cao, một mặt do kinh tế suy thoái, bất ổn định, mặt khác do sự đánh đồng, nhầm lẫn của người vay giữa các công ty tài chính tiêu dùng chính thống với tín dụng đen.
Thứ ba, các hình thức tín dụng đen trực tuyến như các trang thông tin điện tử, ứng dụng di động giả mạo, trá hình trên thị trường đang phát triển với tốc độ chóng mặt đã gây ra sự hiểu lầm cho khách hàng. Khách hàng rất khó phân biệt được trang thông tin điện tử/ứng dụng di động giả mạo với trang thông tin điện tử/ứng dụng di động chính thống của công ty tài chính được NHNN cấp phép thành lập và hoạt động. Từ đó nhiều khách hàng lo lắng và chưa sẵn sàng thanh toán nợ vay.
Thứ tư, nhiều người khi vay tiền có thái độ hạn chế về sự thành thật, không trung thực khai báo thông tin cá nhân và trách nhiệm trong việc hoàn trả khoản vay. Họ không hiểu rõ tầm quan trọng của việc thanh toán đúng hạn, đầy đủ và thậm chí có những suy nghĩ sai lệch và chủ đích gian lận khi làm hồ sơ vay. Bên cạnh đó, tình trạng rủ nhau “bùng nợ tập thể” đã trở thành trào lưu rất tiêu cực tràn lan trên mạng xã hội, khiến nhiều công ty tài chính lâm vào tình trạng khó khăn trong công tác thu hồi nợ.
Để giải quyết vấn đề này, Phó Chủ nhiệm CLB Tài chính tiêu dùng cho rằng cần có các biện pháp cụ thể nhằm kêu gọi, nâng cao ý thức, thái độ của những người vay, đồng thời xử lý nghiêm các đối tượng tham gia vào các hội nhóm bùng nợ, cũng như những người hướng dẫn và khuyến khích hành vi bùng nợ, cố tình không trả nợ. Đồng thời, cần áp dụng chế tài răn đe đối với những cá nhân có hành vi cố tình vi phạm quy tắc và đạo đức trong lĩnh vực tài chính tiêu dùng nói riêng và lĩnh vực tín dụng cá nhân nói chung.
"Nếu không có hành động cụ thể, việc bùng nợ có thể tiếp tục xảy ra và có thể tác động đến nợ xấu không những cuối năm 2023 mà còn nhiều năm sau nữa. Điều này sẽ gây ảnh hưởng xấu đến cả người đi vay và ảnh hưởng đến hoạt động của các công ty tài chính tiêu dùng, từ đó ảnh hưởng đến khó khăn của chính khách hàng trong tiếp cận vốn vay do công ty tài chính phải siết chặt lại công tác cho vay", ông Nguyễn Đình Đức nói.
Tổ chức tín dụng phải "gồng mình" bảo vệ uy tín và xử lý tác động pháp lý
Trước thực trạng các tổ chức, cá nhân gian lận lợi dụng sự phát triển của công nghệ mạo danh các ngân hàng, công ty tài chính nhằm lừa đảo chiếm đoạt tài sản của người tiêu dùng đang xảy ra rất nhiều và trên diện rộng, ông Nguyễn Đình Đức cho biết, các công ty tài chính, ngân hàng, ngoài việc phải gồng mình để bảo vệ hình ảnh, uy tín còn phải đương đầu xử lý với các tác động pháp lý liên đới. Dù đã đưa ra những cảnh báo, thực hiện truyền thông trên mọi phương tiện thông tin đại chúng để bảo vệ tính hợp pháp của tổ chức mình nhưng không thể khắc phục hoàn toàn nếu như những tổ chức, cá nhân gian lận vẫn tồn tại, chưa bị triệt tiêu bởi pháp luật.
Để đối phó với các cá nhân, tổ chức gian lận và kiến tạo một môi trường tài chính tiêu dùng toàn dân an toàn và minh bạch, bảo vệ tài sản của người dân, duy trì hình ảnh của ngành tài chính và ngân hàng, ông Nguyễn Đình Đức cho rằng, cần sự hỗ trợ tích cực hơn nữa từ các cơ quan, ban, ngành và sự hợp tác chặt chẽ giữa các bên liên quan.
Ông Nguyễn Đình Đức cũng nhấn mạnh: "Tài chính tiêu dùng luôn bị "gắn mác" lãi suất cao khiến người vay vô tình bỏ qua giá trị lợi ích và cơ hội thực sự mà thị trường này mang lại cho người dân và cho cả nền kinh tế. Vì vậy, việc so sánh chỉ dựa vào bề mặt về lãi suất là không đủ để đưa ra một kết luận toàn diện".
"Sự khác biệt giữa vay lãi suất thấp và lãi suất cao không chỉ nằm ở mức lãi suất mà còn ở điều kiện tiếp cận khoản vay. Vay tiêu dùng truyền thống thường được ưu tiên lựa chọn bởi những người có nhu cầu vay vốn nhanh chóng và đòi hỏi thủ tục đơn giản, không đòi hỏi nhiều giấy tờ phức tạp. Giá trị thực sự mà tài chính tiêu dùng đem lại cho người dân là tính nhanh chóng, đơn giản và tiện lợi", ông Nguyễn Đình Đức cho biết thêm.