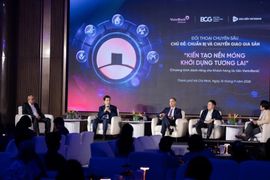
Lời khuyên với nhà đầu tư trái phiếu được TS. Vũ Đình Ánh, Chuyên gia kinh tế đưa ra trong talkshow “Chọn danh mục” do báo Đầu tư tổ chức cuối tuần qua.
TS. Ánh nhận định, trái phiếu doanh nghiệp là kênh tài chính, là trụ cột, đặc biệt trong bối cảnh nền kinh tế Việt Nam phụ thuộc vào nguồn vốn ngân hàng quá nhiều, gây ra rủi ro, thậm chí là rủi ro hệ thống nếu chúng ta không phát triển đồng đều các thị trường khác, như thị trường chứng khoán và trái phiếu doanh nghiệp. Đó là xu thế chung, cũng như xuất phát từ nhu cầu về phát triển kinh tế xã hội cũng như tạo ra nguồn vốn cho sự phát triển đó. Chắc chắn đây là định hướng trong thời gian tới và chúng ta sẽ phải tập trung phát triển.
Vấn đề thứ hai chúng ta quan tâm ở đây là câu chuyện thị trường đang rung lắc. Sau một vài năm, đặc biệt là trong khoảng 3 năm gần đây, thị trường trái phiếu doanh nghiệp có sự bùng nổ với tốc độ cao, đáp ứng được nhu cầu từ các nhà phát hành, các doanh nghiệp, đặc biệt là doanh nghiệp lớn, cũng như đáp ứng nhu cầu của nhà đầu tư, kể cả tổ chức và nhỏ lẻ quan tâm tới trái phiếu doanh nghiệp.
Vấn đề thứ ba liên quan tới cần biện pháp xử lý cấp bách hay không? Theo chuyên gia, nếu từ năm 2021, chúng ta có văn bản pháp lý là Nghị định 153 liên quan tới quản lý thị trường trái phiếu doanh nghiệp phát hành riêng lẻ thì sang năm 2022, trước các vấn đề phát sinh liên quan tới phát hành trái phiếu riêng lẻ, chúng ta có Nghị định 65 để chỉnh sửa hạn chế, bất cập liên quan tới quy định pháp lý về phát hành trái phiếu riêng lẻ, theo hướng lành mạnh hoá thị trường.
“Tôi cho rằng có một điểm mà chúng ta đang xử lý và sẽ tiếp tục xử lý để phục hồi niềm tin của nhà đầu tư vào trái phiếu doanh nghiệp và làm cho thị trường trái phiếu doanh nghiệp, đặc biệt là phát hành riêng lẻ phát triển theo đúng thông lệ quốc tế và phù hợp với đặc điểm Việt Nam. Chúng ta đang hướng tới và có nhiều văn bản từ cơ quan chức năng, hệ thống các nhà phát hành cũng như các nhà phân phối, đặc biệt là trình độ của nhà đầu tư sau sự rung lắc của thị trường thời gian vừa qua thì cũng đã được nâng lên một mức cơ bản”, TS. Ánh cho biết.
Chuyên gia nêu, về cơ bản, các văn bản pháp lý đã khắc phục được vấn đề trước đây vẫn gọi là 3 không liên quan tới trái phiếu phát hành riêng lẻ, đó là không có xếp hạng tín nhiệm, không có tài sản thế chấp, không có bảo lãnh, kể cả bảo lãnh phát hành hay bảo lãnh thanh toán.
“Những quy định pháp lý cũng như thực tiễn triển khai đã tạo ra niềm tin và thị trường mặc dù có sự rung lắc khá mạnh trong thời gian vừa qua, nhưng không phải với các loại trái phiếu doanh nghiệp”, ông Ánh nêu.
Theo chuyên gia này, đang có sự phân hoá giữa trái phiếu doanh nghiệp phát hành riêng lẻ của các nhà phát hành có uy tín thông qua hệ thống phân phối chuyên nghiệp, và đặc biệt có sự hấp dẫn khi người ta đánh giá mức độ rủi ro và cân đối giữa rủi ro với lợi nhuận, lãi suất mà họ thu được, kể cả rủi ro kỳ hạn. Ông Ánh cho rằng đây là xu thế, là cơ sở, căn cứ để giúp thị trường phát triển, duy trì tốc độ phát triển cao, đồng thời đảm bảo sự ổn định, bền vững.
Có một điểm đáng lưu ý trong quá trình nhà đầu tư tiếp cận mà theo chuyên gia nên xử lý để đảm bảo tính ổn định và bền vững.
Thứ nhất là hiện chưa phân biệt rõ ràng trái phiếu doanh nghiệp có 2 loại cơ bản, phát hành ra công chúng, liên quan tới các quy định chứng khoán và văn bản có liên quan. Trái phiếu phát hành ra công chúng hiện không có vấn đề gì, là loại hàng hoá có độ tin cậy rất cao, tương tự như các loại hàng hoá khác trên thị trường chứng khoán và đặc biệt có thể thống kiểm tra, kiểm soát từ phía các cơ quan chức năng, bộ tài chính, UBCK. Về mặt cơ sở pháp lý và thể chế chúng ta đã có.
“Rủi ro phát sinh và chúng ta cần khắc phục là mảng trái phiếu doanh nghiệp phát hành riêng lẻ, đặc biệt khi phát hành trái phiếu doanh nghiệp riêng lẻ chiếm tỷ lệ rất lớn. Theo đó phải có quy định liên quan để đảm bảo với thông lệ quốc tế”, ông Ánh cho biết.
Chuyên gia cho rằng, phát hành trái phiếu doanh nghiệp riêng lẻ có rất nhiều loại khác nhau, với các mức độ rủi ro khác nhau. Tuy nhiên chúng ta dường như đang có xu hướng thắt chặt lại quy định này khiến sự đa dạng hoá của trái phiếu doanh nghiêp phát hành riêng lẻ bị hạn chế. Trong thời gian tới cần quay trở lại phát hành trái phiếu riêng lẻ theo các thông lệ quốc tế.
Thứ hai là sở hữu chéo, hay nói cách khác, nhà phát hành trái phiếu riêng lẻ, bản chất phát hành là dựa trên uy tín, niềm tin, nhưng trong thời gian vừa qua do có sự buông lỏng quản lý nhất định nên chưa đảm bảo một cách tốt nhất vấn đề uy tín, niềm tin với nhà phát hành và cái này phải củng cố trong thời gian tới.
Thứ ba là tính chuyên nghiệp, điều rất quan trọng giúp tạo dựng và củng cố niềm tin của nhà đầu tư với thị trường trái phiếu doanh nghiệp. Tính chuyên nghiệp không chỉ liên quan tới nhà phát hành như nói ở trên, mà còn là hệ thống phân phối, bảo lãnh hay tính chuyên nghiệp trong xếp hạng tín nhiệm, với các nhà xếp hạng tín nhiệm uy tín, cũng như trong kênh phân phối.
“Tăng tính chuyên nghiệp và uy tín thì sẽ củng cố niềm tin của nhà đầu tư với doanh nghiệp và tôi tin rằng, với việc hoàn thiện quy định và thực tiễn triển khai một cách đồng bộ thì thị trường trái phiếu doanh nghiệp sẽ phát triển tốt trong thời gian tới”, chuyên gia nêu.
Trái phiếu không phải kênh tiết kiệm
Có tình trạng “bond run” trên thị trường, một số nhà đầu tư vì hiệu ứng đám đông mà rút vốn trái phiếu trước hạn và chấp nhận thiệt thòi như không được hưởng lãi suất đầy đủ, hoặc rút trước hạn khiến nhà phát hành không đủ khả năng thanh khoản.
Nói về vấn đề trên, TS. Ánh cho rằng, đây là đặc điểm khá phổ biến với thị trường tài chính. Nhắc tới từ “bond run”, thì có một từ cũng phổ biến là “bank run”. Tại thị trường trái phiếu doanh nghiệp, nhất là phát hành riêng lẻ khi đối mặt với một số vấn đề, thậm chí là các tin đồn vô căn cứ thì ứng xử của nhà đầu tư, đặc biệt là nhà đầu tư nhỏ lẻ, cần nhất là tránh hiệu ứng đám đông. Bản thân nhà đầu tư, họ phải tự nâng được trình độ, năng lực phân tích thị trường để tránh được hiệu ứng đám đông, đặc biệt là khi có các tin đồn vô căn cứ.
“Điều đầu tiên với nhà đầu tư trái phiếu doanh nghiệp mà tôi đặc biệt lưu ý là việc đây là một kênh đầu tư, không phải kênh tiết kiệm. Việc chưa có sự phân biệt rõ ràng khiến cho không ít nhà đầu tư trong thời gian vừa qua đã hành xử với trái phiếu doanh nghiệp tương tự như với khoản tiết kiệm ngân hàng. Tôi cho rằng đây cũng là trách nhiệm của các cơ quan truyền thông, cần giúp nhà đầu tư nhận biết rõ họ đầu tư vào trái phiếu doanh nghiệp đi kèm lợi ích là rủi ro có liên quan. Đầu tư trái phiếu doanh nghiệp hoàn toàn khác với gửi tiết kiệm ngân hàng”, chuyên gia chia sẻ.
Theo vị này, nếu như để tránh “bank run”, chúng ta có Ngân hàng Nhà nước, có cả hệ thống để làm sao có thể ngăn chặn tác động tiêu cực từ tin đồn, gây ra sự rút vốn ồ ạt tại một ngân hàng nào đó. Thực tế chục năm qua, một số trường hợp mà cơ quan nhà nước đã đứng ra ngăn chặn tác động tiêu cực liên quan tới tin đồn có thể gây ảnh hưởng tới hoạt động, thanh khoản của một số tổ chức tín dụng.
Tương tự, với thị trường trái phiếu doanh nghiệp, điều đầu tiên chuyên gia này cho rằng, nhà đầu tư phải hết sức bình tĩnh, phân tích, đánh giá thông tin trước những tin đồn mang tính tiêu cực. Vì cơ bản các tin đồn không có căn cứ và gây rất nhiều thiệt hại, và thiệt hại trực tiếp cho nhà đầu tư.
“Nếu nhà đầu tư hoạt động theo tin đồn hay là theo hiệu ứng đám đông thì sẽ ảnh hưởng tới uy tín của nhà phát hành, cũng như các nhà phân phối. Vô hình chung, khi tình hình chưa căng thẳng thì chúng ta lại đẩy nó vào căng thẳng, gây thiệt hại cho tất cả các bên tham gia thị trường”, ông Ánh nêu.
Bên cạnh việc nhà đầu tư tự xử lý, việc có sự hỗ trợ của các bên liên quan, đặc biệt là các tổ chức có uy tín, thì nhà đầu tư có thể tham khảo các kênh chính thức để có thông tin giúp họ ra quyết định một cách phù hợp và đảm bảo lợi ích.
Với cơ quan chức năng, chúng ta có thể học hỏi kinh nghiệm chống “bank run”. Đối với thị trường trái phiếu, muốn nâng cao trình độ của nhà đầu tư nhưng không phải lúc nào nhà đầu tư cũng đủ tỉnh táo để phân biệt đâu là tin thật, tin giả, trong khi tâm lý là một yếu tố rất quan trọng trên thị trường tài chính.
Theo đó, đối với thị trường trái phiếu doanh nghiệp, ông Ánh cho rằng đã đến lúc cần có các cơ quan tương tự như với thị trường tín dụng, ngân hàng để chống lại “bond run”. Có hệ thống quản lý như vậy, cộng với pháp lý thì chúng ta mới có cơ sở, căn cứ để củng cố niềm tin của nhà đầu tư vào thị trường và đặc biệt để đối phó rủi ro mang yếu tố tâm lý, hay hiệu ứng đám đông mà nhà đầu tư phải đối mặt.
“Ví dụ như bàn về bảo lãnh phát hành, bảo lãnh thanh toán thì tôi cũng thấy hao hao giống bảo hiểm tiền gửi với hệ thống ngân hàng, tuy nhiên, đó không phải toàn bộ vấn đề. Các tin đồn có thể tác động lớn hơn rất nhiều, cần hệ thống để giúp nhà đầu tư có niềm tin, để niềm tin có căn cứ thì các cơ quan quản lý nhà nước với thị trường trái phiếu doanh nghiệp cần đặt ra thể chế, bao gồm quy định pháp lý, bộ máy, cũng như biện pháp chống lại hiện tượng bond run”, chuyên gia chia sẻ.