Nhóm năng lượng tỷ lệ chậm trả cao
Theo báo cáo của VIS Rating, tháng 12/2024, hai trái phiếu chậm trả lần đầu thuộc CTCP Tập đoàn Đầu tư Địa ốc Nova (Novaland) với tổng giá trị gốc trái phiếu là 830 tỷ đồng. Công bố thông tin ngày 3/1/2025 cho thấy, Novaland đang đàm phán với các trái chủ và sẽ thanh toán khoản chậm trả trước ngày 8/1/2025.
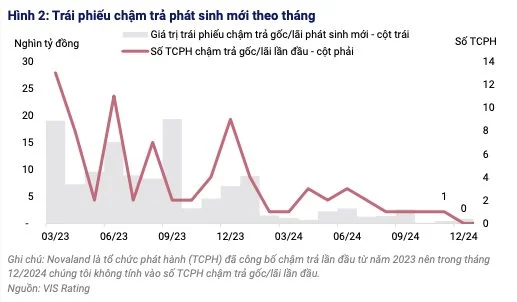
“Chúng tôi chưa có thông tin về tiến độ thanh toán của khoản này. Trước đó, Hội đồng quản trị của Novaland cũng công bố thông tin mua lại 21 trái phiếu của công ty với tổng giá trị tối đa 7.000 nghìn tỷ đồng, bao gồm 2 trái phiếu trên”, các chuyên gia của VIS Rating cho biết.
Về trái phiếu chậm trả gốc/lãi, 11 tổ chức phát hành (TCPH) chậm trả gốc/lãi lần đầu trong năm 2024 tính đến thời điểm hiện tại, giảm đáng kể so với 79 TCPH chậm trả gốc/lãi trong năm 2023.
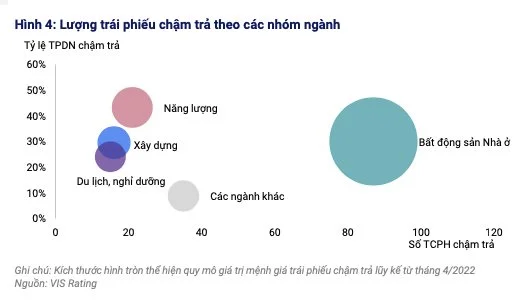
Tỷ lệ chậm trả lũy kế vào cuối tháng 12/2024 giữ ở mức 14.5%. Nhóm Năng lượng có tỷ lệ chậm trả cao nhất ở mức 43%, trong khi nhóm Bất động sản Nhà ở chiếm 62% tổng lượng trái phiếu chậm trả.
Các chuyên gia của VIS Rating kỳ vọng, lượng trái phiếu chậm trả phát sinh mới thực tế cao hơn số liệu hiện tại. Đồng thời ước tính có 15 trái phiếu có rủi ro cao không trả được nợ gốc đúng hạn vào tháng 12/2024.
TPDN sắp đáo hạn có rủi ro cao
Cũng theo VIS Rating, có 22% trái phiếu, tương đương với 5 nghìn tỷ đồng, đáo hạn trong tháng 1/2025 có nguy cơ chậm trả nợ gốc. Trong đó, có 2 trong 9 trái phiếu có nguy cơ chậm trả nợ gốc, cả hai đều thuộc nhóm ngành Bất động sản Nhà ở.
Năm 2025, khoảng 110 nghìn tỷ trái phiếu phát hành bởi các TCPH thuộc nhóm Bất Động Sản Nhà ở sẽ đáo hạn. Trong đó, 31 nghìn tỷ đồng đã chậm trả gốc lãi trước đó. Những trái phiếu này đã chậm trả lãi hoặc chậm trả nợ gốc trước khi gia hạn đến năm 2025.
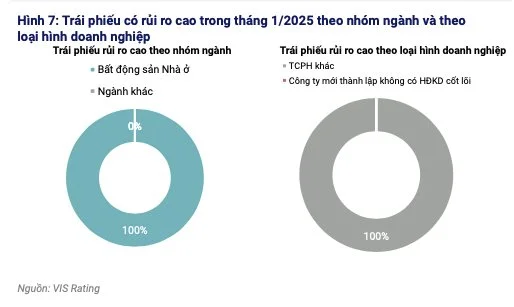
Trong 224 nghìn tỷ đồng trái phiếu đáo hạn năm 2025, trong đó chúng tôi ước tính 17% có rủi ro chậm trả nợ gốc. 94% giá trị trái phiếu rủi ro này đến từ nhóm Bất động sản Nhà ở và Du lịch, nghỉ dưỡng.
Tình hình xử lý TPDN chậm trả
Trong tháng 12/2024, 10 TCPH chậm trả thuộc các lĩnh vực Bất động sản Nhà ở, Năng lượng, Xây dựng, Du lịch nghỉ dưỡng và Sản phẩm Nông nghiệp đã hoàn trả tổng cộng 2.768 tỷ đồng tiền gốc cho các trái chủ. Trong đó, CTCP Kinh doanh Bất động sản Thái Bình và Công ty TNHH Vịnh Ngôi Sao đã hoàn trả toàn bộ số tiền gốc còn lại của trái phiếu.
Novaland công bố đã hoàn trả toàn bộ gốc của 5 trái phiếu cho các trái chủ với tổng giá trị gốc trái phiếu là 1.550 tỷ đồng. Những trái phiếu này đã chậm trả lãi coupon vào tháng 7 và tháng 8/2023. Trong năm 2024, doanh nghiệp này đã hoàn trả khoảng 2.000 tỷ đồng nợ gốc trái phiếu, chỉ đạt gần 10% tổng giá trị gốc của các trái phiếu chậm trả gốc lãi, cho thấy doanh nghiệp tiếp tục gặp khó khăn trong quá trình xử lý TPDN chậm trả.
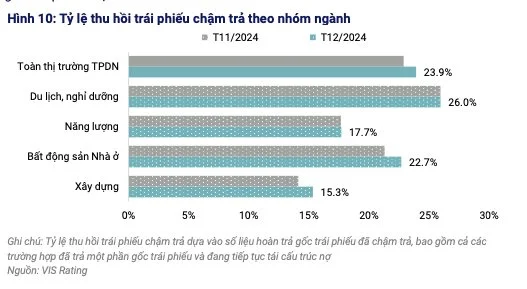
Có 85% nợ gốc trái phiếu đã chậm trả được hoàn trả trong tháng 12/2024 đến từ các TCPH nhóm Bất động sản Nhà ở với tổng giá trị gốc là 2,3 nghìn tỷ đồng. Nhờ đó, tỷ lệ thu hồi trái phiếu chậm trả của nhóm ngành Bất động sản Nhà ở tăng 1,4% lên mức 22,7% vào cuối tháng 12/2024. Tỷ lệ thu hồi trái phiếu chậm trả của toàn thị trường TPDN đã tăng 1% so với mức 2,9% vào cuối tháng 11/2024.