Người tính không bằng “giá nhà” tính

Đi “dò giá” 6 tháng ròng, Minh H (ngụ TP.Hồ Chí Minh) bất lực nói: “Giá mà… mua nhà sớm hơn”.

Người tính không bằng “giá nhà” tính
Người tính không bằng "giá nhà" tính. Mỗi lần cân nhắc, giá bất động sản lại tăng thêm “một nấc” mới. (Ảnh Hạ Vy)

Giá bất động sản tăng nhanh khiến nhiều người trẻ đi từ bất ngờ này đến bất ngờ khác. Càng đi “dò giá” càng nhận cái kết bất ngờ: Giá tăng thêm “một nấc” mới.

Minh H (32 tuổi), hiện đang ở nhà thuê tại TP.Hồ Chí Minh đã đi tìm nhà gần nửa năm nay và chưa thể “chốt” vì càng dò giá, giá càng tăng. Vào đầu năm 2024, chị H tích luỹ được 1,2 tỷ đồng, nghĩ rằng vay thêm ngân hàng và chính sách từ chủ đầu tư có thể mua căn hộ giá 3,5 tỷ đồng/2PN tại quận 9 (TP.Hồ Chí Minh, cũ).

Tuy nhiên, vì muốn tích luỹ thêm để giảm khoản vay ngân hàng, chị H quyết định không mua ở thời điểm đó. Thế nhưng người tính không bằng “giá nhà” tính, đầu năm 2025, khi quay lại, cũng căn hộ diện tích như vậy nhưng giá giao dịch đã lên 3,9 tỷ đồng/căn (chưa bao gồm VAT) - mức tăng còn cao hơn tiền tích luỹ thêm của vợ chồng chị.

Đến nay, với tài chính hiện có, vợ chồng chị H phải đi xa hơn để tìm mua nhà. Giá căn hộ nằm tại Bình Dương (cũ) hiện phần lớn đã từ 2.8 – 3.5 tỷ đồng/2PN, ngang ngửa giá căn hộ TP.HCM (cũ) thời điểm 1 năm về trước.

Tương tự, Trang (30 tuổi)– nhân viên marketing của công ty bất động sản tại TP.Hồ Chí Minh đành gác giấc mơ an cư vì cứ hễ cân nhắc là giá nhà lại tăng thêm. Có tài chính 1 tỷ đồng tích luỹ, tưởng rằng đã khá ổn so với nhiều người song với việc giá nhà tăng và nghĩ đến gánh nặng ngân hàng khiến Trang không dám “liều”. “Hiện căn hộ cách trung tâm tầm 15-20km giá đã ngoài 3 tỷ đồng/căn, vượt xa khả năng tài chính của hai vợ chồng”, Trang nói.
Với thu nhập 15 - 20 triệu/tháng, người trẻ phải mất khoảng gần 30 năm tích lũy mới mua được nhà. (Ảnh minh hoạ)
Quảng cáo

Hiện không ít người trẻ, gia đình trẻ tìm chốn an cư tại đô thị vệ tinh TP.Hồ Chí Minh. Tuy nhiên, đây cũng chỉ là lựa chọn thay thế của người mua. Theo chị H, vì giá nhà gần TP.Hồ Chí Minh tăng nhanh, chị chấp nhận đi xa và cân nhắc khá nhiều về khoảng cách di chuyển đi làm hai vợ chồng và việc học hành của con cái. Với tích luỹ hiện tại, thực tế chị vẫn chưa đủ để mua căn hộ ưng ý tại khu ven, ngay cả khi vay ngân hàng 50%.

Theo dữ liệu từ Batdongsan.com.vn, người trẻ với mức thu nhập khả dụng trung bình 200 - 250 triệu đồng/năm, tương đương 15 - 20 triệu/tháng thì phải mất khoảng gần 30 năm tích lũy mới mua được nhà. Dẫu vậy, áp lực mua nhà không chỉ xoay quanh câu chuyện về giá. Những biểu phí cần chi trả, đặc biệt trong những năm đầu sau khi có nhà cũng là gánh nặng khiến nhiều người tỏ ra ngần ngại.

Các gói tín dụng ưu đãi liên tiếp được tung ra, song nhiều khách hàng có nhu cầu mua nhà ở thực vẫn ngần ngại, vì thời gian ưu đãi lãi suất ngắn, giá nhà lại quá cao. Thậm chí, có gói ưu đãi bị “ế” vì điều kiện, thủ tục quá khắt khe.

Từ giữa tháng 2/2025, sau khi Lãnh đạo Chính phủ chỉ đạo về gói tín dụng ưu đãi phát triển nhà ở cho người trẻ dưới 35 tuổi, nhiều ngân hàng thương mại nhanh chóng hưởng ứng bằng cách tung ra hàng loạt gói tín dụng ưu đãi lãi suất được thiết kế riêng cho người trẻ có nhu cầu vay vốn mua nhà ở thương mại hoặc nhà ở xã hội.

Một số ngân hàng ra mắt gói tín dụng hướng đến khách hàng dưới 35 tuổi, lãi suất ưu đãi từ 5,5%/năm và cố định trong 5 năm đầu. Khách hàng có thể vay tới 30 năm và linh hoạt trong việc trả nợ, khoản thanh toán ban đầu thấp và tăng dần theo thu nhập trong tương lai.

Đại diện một doanh nghiệp bất động sản phân tích, thời gian hưởng lãi suất ưu đãi quá ngắn và sau khi hết thời gian ưu đãi, lãi suất thả nổi sẽ ở mức 9 - 12%/năm (tùy ngân hàng). Như vậy, khách hàng sẽ chịu gánh nặng lớn trong việc trả lãi cho khoản vay mua nhà.

Ngoài ra, hồ sơ phức tạp cũng khiến nhiều người có nhu cầu mua nhà “quay lưng” với các gói cho vay. Theo các chuyên gia, gói vay ưu đãi cho người trẻ và người mua nhà nói chung cần thực chất hơn. Đồng thời, chuyên gia cũng đưa ra lời khuyên, việc vội vàng mua nhà có thể tạo ra áp lực về tài chính đối với những người trẻ, bởi không phải người trẻ nào cũng có thể chủ động được nguồn thu nhập.
Theo doanhnghiepkinhtexanh.vn Sao chép

Cùng chuyên mục Bất động sản

Thị trường bất động sản đang được “hậu thuẫn” rất tốt từ nhu cầu ở thực

Theo ông Võ Hồng Thắng, Phó Tổng Giám đốc kiêm Giám đốc Đầu tư tại DKRA Group, hành lang các chính sách pháp lý liên tục được củng cố giúp gia tăng tính minh bạch của thị trường, bảo vệ tốt hơn quyền lợi của các bên tham gia thị trường.

Đại Quang Minh của đại gia Khoa “khàn” liên tục huy động vốn trái phiếu, lãi suất lên tới 11%/năm Mức thuế đề xuất 0,2% áp dụng cho loại đất nào?

Thị trường bất động sản công nghiệp đứng trước cơ hội tăng trưởng và sức ép chi phí

Thị trường bất động sản công nghiệp được kỳ vọng tăng trưởng trong năm 2027 nhờ nguồn cung mới và nhu cầu thuê từ khối FDI, song chi phí đầu tư gia tăng và rủi ro thuế quan tiếp tục gây sức ép lên biên lợi nhuận các doanh nghiệp.

Bất động sản nghỉ dưỡng 2026: Lợi thế nghiêng về dự án tổ hợp điểm đến quy mô lớn Loại hình bất động sản sẽ hưởng lợi nhiều nhất khi mạng lưới metro TP. Hồ Chí Minh mở rộng

9.000 căn nhà ở xã hội dự kiến xuất hiện tại TP.HCM trong năm 2026

Trong năm 2026, dự kiến có 13 dự án hoàn thành, cung cấp khoảng 9.000 căn nhà ở xã hội tại TP.HCM; đồng thời, 17 dự án với quy mô khoảng 18.000 căn dự kiến hoàn thành từ phần móng trở lên, đủ điều kiện xem xét đưa ra thị trường theo quy định.

Chính phủ giao chỉ tiêu cho Đồng Nai phát triển hơn 60.000 căn nhà ở xã hội Hơn 200 căn nhà ở xã hội HUD Thủ Đức dự kiến nhận hồ sơ từ quý IV/2026

Loại hình bất động sản sẽ hưởng lợi nhiều nhất khi mạng lưới metro TP. Hồ Chí Minh mở rộng

Mục tiêu cuối cùng của TOD (Transit-Oriented Development - mô hình phát triển đô thị theo định hướng phát triển giao thông công cộng) không phải là làm tăng giá đất, mà là nâng cao khả năng tiếp cận, hiệu quả sử dụng đất và năng suất đô thị.

TP. Hồ Chí Minh đề xuất cơ chế phát hành trái phiếu tại VIFC 78% nguồn cung chung cư mới tại Hà Nội là căn hộ cao cấp, siêu sang

Sửa Luật Kinh doanh bất động sản: Cần đồng bộ, thống nhất với các luật khác

Đại diện VNREA cho rằng, một số nội dung của Dự thảo Luật Kinh doanh bất động sản sửa đổi cần đượ xem xét, điều chỉnh nhằm đảm bảo tính đồng bộ với các luật khác.

Ngay ngày mai, khu du lịch 6.000 tỷ đồng của vợ chồng bà Nguyễn Phương Hằng sẽ diễn ra sự kiện đặc biệt TP. Hồ Chí Minh đề xuất cơ chế phát hành trái phiếu tại VIFC

NHNN áp dụng cơ chế không tính dư nợ tăng thêm với Nhà ở xã hội, KCN, du lịch và các dự án hạn tầng trọng điểm

Nhằm tạo dư địa cấp vốn mạnh mẽ cho nền kinh tế, Ngân hàng Nhà nước đã chính thức áp dụng cơ chế không tính dư nợ tăng thêm đối với nhà ở xã hội, khu công nghiệp, du lịch và các dự án hạ tầng trọng điểm vào mức kiểm soát tín dụng bất động sản...

Solaria Rise chính thức cất nóc, đánh dấu cột mốc tiến độ mới tại Waterpoint Phó Thống đốc NHNN: Tốc độ tăng lãi suất đang chậm lại, xoay quanh mặt bằng mới

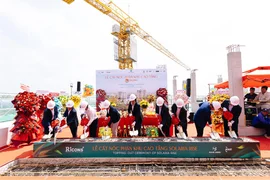
Solaria Rise chính thức cất nóc, đánh dấu cột mốc tiến độ mới tại Waterpoint

Ngày 07/10/2026, Solaria Rise – khu căn hộ cao tầng thuộc đại đô thị tích hợp Waterpoint – chính thức cất nóc, đánh dấu cột mốc hoàn thành phần kết cấu và chuyển sang giai đoạn hoàn thiện, sẵn sàng bàn giao nhà từ quý III/2027.

Moody’s nâng xếp hạng tín nhiệm ABBANK từ B2 lên B1 Đánh thuế đất bỏ hoang và bài toán đặt ra

Đánh thuế đất bỏ hoang và bài toán đặt ra

Theo chuyên gia, việc áp mức thuế suất đối với đất bỏ hoang ở mức 0,2% là cần thiết và phù hợp với thực tiễn, tuy nhiên bài toán đặt ra là cần xác định được chính xác bất động sản nào đang bỏ hoang.

Bộ Tài chính đề xuất sửa quy định về đối tượng chịu thuế đất phi nông nghiệp Lần đầu Chính phủ Lào cấp phép doanh nghiệp Việt Nam thuê đất 99 năm, triển khai dự án rộng hơn 557 ha, vốn đầu tư 1 tỷ USD