Chứng khoán VikkiBankS cho rằng tháng 10 vẫn có thể là giai đoạn biến động mạnh của VN-Index, song những nhịp điều chỉnh sâu cũng đang mở ra cơ hội tích lũy cho một nhịp tăng mới kéo dài từ cuối năm 2026 sang đầu năm 2027.
Theo Chứng khoán VikkiBankS, VN-Index đã giảm khoảng 5% trong giai đoạn từ ngày 4/9 đến hết phiên 5/10, trong khi áp lực bán ròng của khối ngoại gia tăng. Đây cũng là bối cảnh khiến công ty chứng khoán này tiến hành cơ cấu lại danh mục sau một tháng có nhiều sự kiện tác động tới thị trường.
VikkiBankS đánh giá tháng 10 tiếp tục là một trong những giai đoạn có mức độ biến động đáng chú ý trong năm. Tuy nhiên, thống kê lịch sử cũng cho thấy chính những giai đoạn biến động mạnh có thể tạo ra cơ hội cho nhà đầu tư cơ cấu lại danh mục và tận dụng các nhịp giảm sâu. Một yếu tố khác là bức tranh kinh tế vĩ mô quý 3 đang có những điểm sáng. Công nghiệp tăng trưởng mạnh, hoạt động xuất nhập khẩu cải thiện khi tháng 9 trở lại trạng thái thặng dư thương mại, còn giải ngân đầu tư công trong tháng tăng 31,5% so với cùng kỳ, mức cao nhất kể từ đầu năm.
Trên cơ sở đó,các doanh nghiệp được ưu tiên thuộc nhóm cảng biển, bán lẻ, giấy và ngân hàng, đồng thời tập trung vào những doanh nghiệp có kết quả kinh doanh quý 3 khả quan và khả năng duy trì đà tăng trưởng sang quý cuối năm.
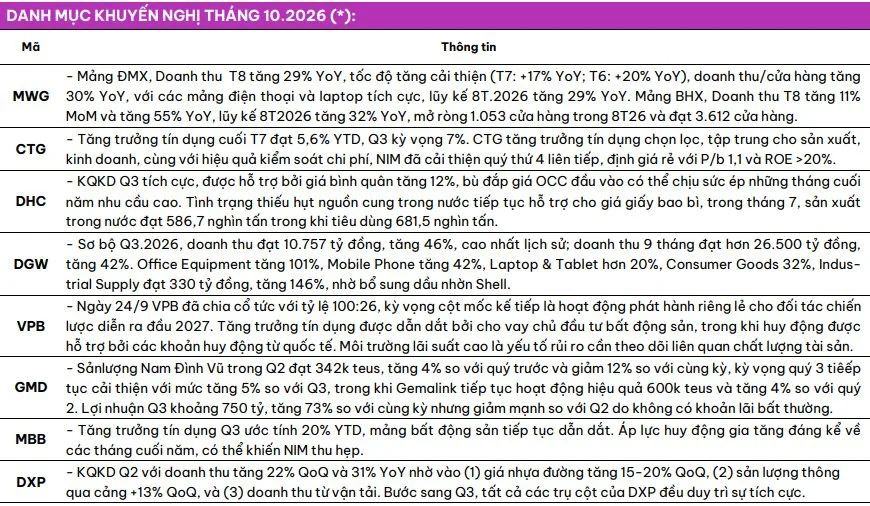
Cụ thể hơn, DGW được VikkiBankS đánh giá cao nhờ kết quả kinh doanh sơ bộ quý 3 tăng mạnh. Doanh thu quý vừa qua đạt 10.757 tỷ đồng, tăng 46% so với cùng kỳ và là mức cao nhất lịch sử; lũy kế 9 tháng vượt 26.500 tỷ đồng, tăng 42%. Hầu hết các mảng phân phối đều ghi nhận tăng trưởng, trong đó thiết bị văn phòng tăng 101%, điện thoại di động tăng 42%, laptop và máy tính bảng tăng trên 20%, hàng tiêu dùng tăng 32%, còn mảng Industrial Supply tăng 146%.
VikkiBankS kỳ vọng DGW tiếp tục duy trì kết quả khả quan trong quý 4 nhờ mùa mua sắm cuối năm, cùng xu hướng đầu tư vào AI và trung tâm dữ liệu. Đáng chú ý, đầu tháng 9, Công ty TNHH Created Future có liên quan tới ông Đoàn Hồng Việt đã hoàn tất mua 2 triệu cổ phiếu DGW. Đây là lần đầu tiên trong khoảng 10 năm nhóm cổ đông lớn liên quan tới lãnh đạo đăng ký mua lượng cổ phiếu lớn, trong khi khối ngoại cũng mua ròng khoảng 309 tỷ đồng trong tháng 9.
Với DXP, doanh nghiệp hiện đang hoạt động ở ba mảng gồm nhựa đường, cảng biển và vận tải, đều được VikkiBankS đánh giá đang trên đà tăng tốc.
Riêng mảng cảng biển, DXP đang có thị phần lớn ở mảng hàng rời nội địa và xuất nhập khẩu, trong khi việc chuyển dần sang hàng rời xuất nhập khẩu có thể cải thiện biên lợi nhuận. Hai tàu 14.000 DWT đưa vào khai thác từ tháng 10/2025 và tháng 4/2026 cũng được kỳ vọng đóng góp thêm cho hoạt động vận tải; VikkiBankS dự báo kết quả kinh doanh quý 3 của DXP có thể gấp khoảng 2,2-2,5 lần cùng kỳ.
Ba ngân hàng kỳ vọng hưởng lợi
Ở nhóm ngân hàng, VikkiBankS nhận định CTG, VPB và MBB có thể được hưởng lợi từ việc tỷ lệ cho vay trên huy động vốn được điều chỉnh từ 85% lên 95%.
Với CTG, sau giai đoạn giá cổ phiếu giảm, định giá đã trở nên phù hợp hơn với nhà đầu tư dài hạn, trong khi hiệu suất ROE thuộc nhóm tốt nhất trong các ngân hàng quốc doanh. Tăng trưởng tín dụng của CTG đến cuối tháng 7 đạt 5,6% so với đầu năm và được kỳ vọng lên khoảng 7% trong quý 3. Ngân hàng duy trì chiến lược tăng trưởng tín dụng chọn lọc, tập trung vào sản xuất kinh doanh, trong khi NIM đã cải thiện quý thứ tư liên tiếp nhờ kiểm soát chi phí.
Trong khi đó, tại VPB và MBB, room tín dụng cao cùng nhu cầu vốn cho hạ tầng, xây dựng và các chủ đầu tư bất động sản được xem là động lực hỗ trợ tăng trưởng cho vay. VikkiBankS đồng thời lưu ý chất lượng tài sản vẫn cần được theo dõi khi môi trường lãi suất cao có thể tạo thêm áp lực. Với VPB, câu chuyện cổ đông chiến lược và khả năng bán vốn cho nhà đầu tư nước ngoài là chất xúc tác dài hạn; còn MBB sở hữu hệ sinh thái gần 40 triệu khách hàng trên nền tảng số, tạo dư địa bán chéo sản phẩm.
Nhóm doanh nghiệp hưởng lợi từ tiêu dùng, giá giấy và thương mại
Ở nhóm bán lẻ, MWG tiếp tục được giữ trong danh mục khi các mảng kinh doanh đều có dấu hiệu cải thiện. Doanh thu mảng điện máy xanh tháng 8 tăng 29% so với cùng kỳ, doanh thu trên mỗi cửa hàng tăng 30%, trong khi điện thoại và laptop tiếp tục duy trì diễn biến tích cực. Bách Hóa Xanh cũng ghi nhận doanh thu tháng 8 tăng 55% so với cùng kỳ và đã mở ròng 1.053 cửa hàng trong 8 tháng đầu năm, nâng tổng số lên 3.612 điểm bán.
Với DHC, VikkiBankS dự báo kết quả quý 3 tích cực nhờ giá bán bình quân tăng khoảng 12%, qua đó bù đắp phần nào áp lực từ giá OCC đầu vào. Tình trạng thiếu hụt nguồn cung giấy bao bì trong nước tiếp tục là yếu tố hỗ trợ mặt bằng giá, khi sản lượng sản xuất trong tháng 7 đạt 586.700 tấn, thấp hơn mức tiêu dùng 681.500 tấn.
GMD thì được kỳ vọng hưởng lợi từ sự cải thiện của hoạt động cảng biển. Sản lượng Nam Đình Vũ trong quý 2 đạt khoảng 342.000 TEU, tăng 4% so với quý trước, trong khi Gemalink duy trì hoạt động hiệu quả với khoảng 600.000 TEU. VikkiBankS dự báo lợi nhuận quý 3 của GMD đạt khoảng 750 tỷ đồng, tăng 73% so với cùng kỳ, dù giảm mạnh so với quý 2 do không còn khoản lợi nhuận bất thường.
Trong bối cảnh VN-Index có thể tiếp tục rung lắc, công ty chứng khoán cho rằng việc quản trị rủi ro và tận dụng các nhịp giảm sâu để cơ cấu danh mục sẽ là yếu tố quan trọng trước khi thị trường bước vào giai đoạn cuối năm.