Cổ phiếu Grab lao dốc sau dự báo doanh thu thấp hơn kỳ vọng

Grab dự kiến doanh thu năm 2024 sẽ tăng từ 19% đến 22%, đạt khoảng 3,33-3,4 tỷ USD, thấp hơn mức trung bình 3,5 tỷ USD theo ước tính của các nhà phân tích do Bloomberg khảo sát.

164024-grab-du-dinh-ipo-thong-qua-thuong-vu-sap-nhap-40-ty-usd.jpg
Biểu tượng hãng gọi xe công nghệ Grab tại văn phòng ở Singapore. Ảnh: AFP/ TTXVN

Cổ phiếu Grab Holdings Ltd. giảm mạnh sau khi công ty dự báo doanh thu cả năm không đạt kỳ vọng của giới phân tích, phản ánh sự thận trọng trên thị trường gọi xe và giao đồ ăn tại Đông Nam Á, nơi GoTo Group vẫn là đối thủ đáng gờm.

Cụ thể, giá cổ phiếu Grab giảm khoảng 11% trong phiên giao dịch ngoài giờ (19/2) tại thị trường Mỹ. Grab dự kiến doanh thu năm 2024 sẽ tăng từ 19% đến 22%, đạt khoảng 3,33-3,4 tỷ USD, thấp hơn mức trung bình 3,5 tỷ USD theo ước tính của các nhà phân tích do Bloomberg khảo sát. Trong quý IV/2024, công ty ghi nhận khoản lỗ ròng giảm 23%, thấp hơn dự báo. Tuy nhiên, Grab cũng tăng gần 30% chi phí ưu đãi nhằm thúc đẩy nhu cầu gọi xe, giao đồ ăn và dịch vụ tài chính, cho thấy tính cạnh tranh đang gia tăng trên nhiều lĩnh vực.

Quảng cáo

Giám đốc tài chính của Grab, Peter Oey cho biết trong một cuộc phỏng vấn: “Chúng tôi luôn đưa ra dự báo thận trọng hơn vào đầu năm”, đồng thời nhấn mạnh triển vọng của công ty thường cải thiện theo thời gian. Công ty kỳ vọng sẽ đạt lợi nhuận ròng dương vào năm 2025. Ông Oey cũng lưu ý rằng chi phí ưu đãi trong quý vừa qua biến động theo kế hoạch và sự dao động này là có chủ đích.

Sau nhiều năm chi tiêu mạnh để giành thị phần và đối phó với các đối thủ, Grab đang chuyển hướng trở thành một công ty tài chính vững mạnh hơn. Giống như Uber Technologies Inc., đơn vị hậu thuẫn của mình, Grab đã cắt giảm nhân sự và siết chặt chi tiêu để tập trung vào lợi nhuận. Công ty gọi xe và giao đồ ăn lớn nhất khu vực cũng mở rộng hoạt động sang các lĩnh vực mới thông qua các thương vụ mua lại.

Đáng chú ý, Grab đang cân nhắc thâu tóm GoTo với mức định giá hơn 7 tỷ USD, một động thái có thể làm thay đổi cục diện thị trường khu vực. Dù phải đối mặt với nhiều rào cản pháp lý, cả hai công ty đã đẩy nhanh đàm phán nhằm chấm dứt tình trạng thua lỗ kéo dài.

Dự báo của Grab cho năm 2025 cho thấy doanh thu sẽ tăng ở mức khoảng 19% như năm 2024, trong khi biên lợi nhuận Ebitda (lợi nhuận trước khi trừ đi các loại chi phí lãi vay, khấu hao và thuế thu nhập) điều chỉnh có thể mở rộng hơn bất chấp cạnh tranh gia tăng. Hệ sinh thái người dùng và tài xế ổn định của Grab là lợi thế lớn giúp công ty đứng vững trước các đối thủ như ShopeeFood của Sea, nền tảng đã vượt Gojek để trở thành ứng dụng giao đồ ăn lớn thứ ba Đông Nam Á.

Grab cũng đang đặt cược vào các sáng kiến mới trong lĩnh vực tài chính số và giao hàng, với kỳ vọng những nỗ lực này sẽ thúc đẩy doanh thu từ năm 2025. Tuy nhiên, tốc độ tăng trưởng của công ty đã chậm lại đáng kể so với mức ba chữ số trong quá khứ, do người tiêu dùng khu vực cắt giảm chi tiêu do lạm phát cao và lãi suất tăng.

Theo bnews.vn Sao chép

Cùng chuyên mục Doanh nghiệp

Tin vui từ Thành phố Hồ Chí Minh

Tổng vốn FDI (vốn đầu tư trực tiếp nước ngoài) đăng ký tại TP.HCM đến ngày 19/9/2026 đã đạt hơn 17,22 tỷ USD, gấp 4,19 lần cùng kỳ năm ngoái và vượt 56,6% so với chỉ tiêu 11 tỷ USD cho cả năm.

HoREA kiến nghị giảm lãi vay mua nhà ở xã hội xuống 4,8%/năm Sửa Luật Đất đai, cần tránh để quy hoạch bị sử dụng nhằm phục vụ lợi ích cục bộ

Sau thương vụ 2.300 tỷ đồng, quyền kiểm soát Highlands Coffee có ý nghĩa gì với ông David Thái và đội ngũ quản lý Việt Nam?

Sau khi Việt Thái International (VTI) nâng sở hữu tại Highlands Coffee từ 40% lên 51%, thương vụ này không chỉ là một giao dịch chuyển nhượng cổ phần mà còn đánh dấu sự trở lại rõ nét hơn của vai trò nhà sáng lập trong giai đoạn phát triển mới của chuỗi cà phê lớn nhất Việt Nam.

Highlands Coffee đóng 31 cửa hàng, lợi nhuận vẫn lập đỉnh lịch sử gần 300 tỷ đồng/quý Highlands Coffee báo lợi nhuận tăng 70%, mục tiêu IPO trong quý I/2027

VCBS dự báo loạt doanh nghiệp tăng trưởng lợi nhuận quý III/2026 bằng lần

VCBS dự báo lợi nhuận quý III/2026 tiếp tục phân hóa giữa các nhóm ngành. BSR, Vinhomes được dự báo tăng trưởng 3 chữ số, trong khi lợi nhuận Đất Xanh dự kiến giảm 40% và nhóm chứng khoán chịu áp lực từ thanh khoản suy giảm.

Bức tranh lợi nhuận nửa đầu năm 2026 của 3 doanh nghiệp thuộc hệ sinh thái Sun Group SSI Research dự báo 7 doanh nghiệp có lợi nhuận tăng vọt trong quý 3/2026 Masan thu hơn 77.000 tỷ đồng sau 8 tháng, lợi nhuận gấp 2,2 lần cùng kỳ

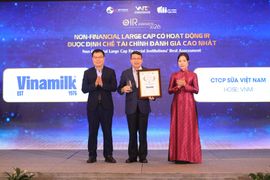
Vinamilk được giới đầu tư ghi nhận nhờ cam kết tạo giá trị dài hạn

Vượt qua quá trình khảo sát gần 700 doanh nghiệp đang niêm yết, Vinamilk được vinh danh ở hai hạng mục quan trọng của IR Awards 2026, gồm “Website IR được Nhà đầu tư yêu thích nhất” và “Hoạt động IR được Định chế tài chính đánh giá cao nhất” trong nhóm doanh nghiệp vốn hóa lớn phi tài chính. Diễn ra đúng cột mốc 50 năm thành lập, kết quả tiếp tục ghi nhận những nỗ lực của doanh nghiệp trong minh bạch thông tin, nâng cao khả năng tiếp cận và xây dựng niềm tin với thị trường vốn.

Vinamilk duy trì Top 2 thương hiệu giá trị nhất Việt Nam 4 năm liên tiếp 42 doanh nghiệp trả hơn 8.100 tỷ đồng cổ tức cho 'cá mập' nhà nước: Vinamilk chiếm gần 1 nửa, Sabeco và FPT Telecom chi hơn 1.000 tỷ

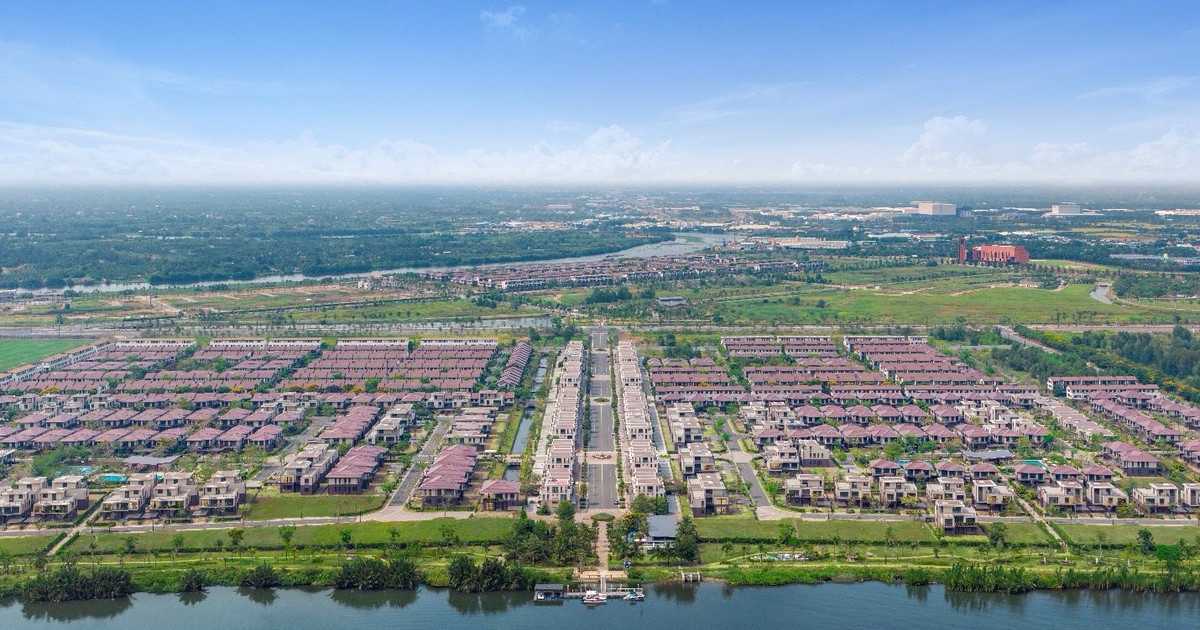
“Bước đệm” này sẽ thay đổi thị trường bất động sản khu Tây TP. Hồ Chí Minh trong giai đoạn tới

Theo ông Đinh Minh Tuấn, Giám đốc Batdongsan.com.vn khu vực miền Nam, các dự án nhận được sự quan tâm trên thị trường đều có điểm chung là nằm gần các trục hạ tầng trọng điểm, sở hữu quy mô lớn, hệ sinh thái tiện ích đồng bộ và được phát triển bởi các chủ đầu tư uy tín. Điều này cho thấy thị trường đang bước vào giai đoạn cạnh tranh bằng chất lượng phát triển thay vì chỉ cạnh tranh về giá.

Tình cảnh buồn của sân bay 2,3 tỷ USD do Trung Quốc xây dựng tại Campuchia Đất vàng 3 mặt tiền Đồng Khởi hơn 9 năm vẫn chưa có sổ, không ai mua lô cổ phiếu Seaprodex giá 8.500 tỷ đồng của SCIC

Công ty dệt may 69 năm tuổi bỏ nghề đi làm BĐS với 2 dự án 5.600 tỷ đồng tại Hà Nội

Sau gần 7 thập kỷ hoạt động trong ngành dệt may, CTCP Vải sợi May mặc Miền Bắc (TET) đang trải qua cuộc chuyển đổi lớn. Doanh nghiệp tăng vốn điều lệ từ hơn 57 tỷ đồng lên 622 tỷ đồng, thay đổi cơ cấu cổ đông và quyết định chấm dứt hoạt động sản xuất may để tập trung phát triển bất động sản.

Một cổ phiếu dệt may được khuyến nghị mua, kỳ vọng tăng giá 32% nhờ đơn hàng kín đến quý III/2026 Công ty dệt may từng kiếm 1.500 tỷ/năm giờ không có đơn hàng nào, một nửa doanh thu đến từ cho thuê sân pickleball giá 3 triệu đồng/ngày

Ai đang thống lĩnh thị trường bán lẻ Việt Nam?

Một buổi chiều cuối tuần, chỉ cần đi qua vài tuyến phố Hà Nội hay TP.HCM, người ta có thể bắt gặp gần như đầy đủ những cái tên lớn của ngành bán lẻ hiện đại. WinMart, WinMart+, Bách Hóa Xanh, Co.opmart, GO!, AEON, Lotte hay Circle K nằm xen giữa những cửa hàng tạp hóa đã tồn tại nhiều năm. Với người mua, đó là những địa chỉ khác nhau cho cùng một việc: mua đồ ăn, nước uống, hàng gia dụng và những thứ cần thiết cho một ngày bình thường.

Các “ông lớn” bán lẻ đang kiếm tiền thế nào tại Việt Nam? Mười năm sau AEC, thị trường bán lẻ Việt Nam đã thay đổi ra sao?