Báo cáo thị trường bất động sản nhà ở TP. Đà Nẵng quý II/2026, DKRA Consulting đã chỉ ra diễn biến ở các phân khúc, đồng thời đưa ra dự báo cho các quý tiếp theo.
Theo đó, ở phân khúc đất nền ghi nhận nguồn cung sơ cấp tiếp tục tình trạng khan hiếm với khoảng 1.470 sản phẩm mở bán, giảm khoảng 13% so với quý trước. Sức cầu chung của thị trường vẫn duy trì ở mức thấp với số lượng giao dịch đạt khoảng 4% trên tổng cung sơ cấp.
Trong khi, mặt bằng giá sơ cấp duy trì xu hướng đi ngang so với quý trước và vẫn neo cao do tác động của các loại chi phí đầu vào. Các chính sách kéo giãn tiến độ thanh toán, hỗ trợ ngân hàng,… được các chủ đầu tư duy trì áp dụng nhằm kích cầu thanh khoản. Mặt bằng giá bán thứ cấp không có nhiều biến động so với quý trước. Thanh khoản vẫn đối mặt với nhiều thử thách trước bối cảnh khó khăn chung của thị trường, đặc biệt là tình hình lãi suất vẫn neo ở mức cao.
Dự báo nguồn cung mới đất nền tiếp tục tình trạng khan hiếm trong quý III/2026, với khoảng 100 - 200 sản phẩm được mở bán mới. Sức cầu chung của thị trường không có nhiều biến động, thanh khoản thị trường vẫn gặp nhiều thách thức trước bối cảnh khó khăn chung của thị trường. Giá bán sơ cấp duy trì xu hướng đi ngang và neo cao do tác động của các loại chi phí đầu vào.
Ở phân khúc căn hộ sơ cấp, ghi nhận sự cải thiện, nguồn cung sơ cấp tăng khoảng 47% so với quý trước. Nguồn cung mới cũng tăng gấp 2.2 lần so với quý trước, tuy nhiên phần lớn nguồn cung tập trung ở giai đoạn tháng 4/2026 - chiếm hơn 58% tổng nguồn cung mới. Phân khúc căn hộ hạng A và hạng B tiếp tục giữ vai trò chủ đạo trên thị trường, chiếm khoảng 88% tổng nguồn cung sơ cấp và 93% tổng lượng tiêu thụ sơ cấp.
Lượng tiêu thụ tăng 54% so với quý trước nhưng giao dịch chỉ tập trung cục bộ tại một số dự án mới và được phát triển bởi chủ đầu tư lớn, chiếm hơn 93% tổng lượng tiêu thụ sơ cấp. Đáng chú ý, sức cầu có xu hướng chững lại trong hai tháng cuối quý khi mặt bằng lãi suất tiếp tục duy trì ở mức cao, ảnh hưởng đến tâm lý và quyết định của nhà đầu tư.
Mặt bằng giá bán sơ cấp ghi nhận mức tăng khoảng 2% so với quý trước. Trong khi đó, thị trường thứ cấp có sự điều chỉnh khi giá bán giảm khoảng 6% so với quý trước, phản ánh xu hướng cắt giảm kỳ vọng lợi nhuận của một bộ phận nhà đầu tư trước áp lực chi phí vốn và mặt bằng lãi suất vẫn ở mức cao.
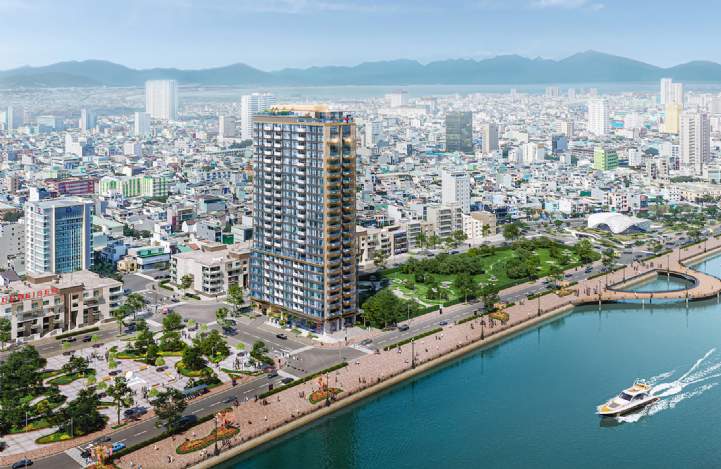
Dự báo nguồn cung căn hộ mới có thể giảm so với quý trước, dao động khoảng 1.500 - 2.000 căn hộ. Nguồn cung dự kiến tập trung chủ yếu tại phường Ngũ Hành Sơn và phường Hòa Xuân, nơi vẫn còn quỹ đất phát triển và nhiều dự án quy mô lớn đang triển khai. Phân khúc hạng A được kỳ vọng tiếp tục giữ vai trò chủ đạo, khi phần lớn nguồn cung mới vẫn được định vị ở phân khúc cao cấp. Thanh khoản thị trường trong quý III/2026 được dự báo sẽ tiếp tục đối mặt với nhiều thách thức. Trong bối cảnh mặt bằng lãi suất vẫn duy trì ở mức cao và tín dụng được kiểm soát theo hướng thận trọng, sức cầu có thể chưa ghi nhận sự cải thiện rõ nét.
Trong khi đó, nguồn cung sơ cấp phân khúc nhà phố/biệt thự trong quý II/2026 ghi nhận tăng 27% so với quý trước nhưng mức tăng trưởng này mang tính cục bộ khi chủ yếu đến từ một dự án quy mô lớn được mở bán trong quý. Sức cầu thị trường tiếp tục cải thiện, lượng tiêu thụ đạt mức cao nhất từ trước đến nay. Tuy nhiên, giao dịch chỉ tập trung cục bộ tại một dự án, không phản ánh sự tăng trưởng của cả thị trường.
Mặt bằng giá bán sơ cấp ghi nhận không biến động nhiều so với quý trước nhưng tăng trung bình 10% so với cùng kỳ. Trong khi đó, thị trường thứ cấp ghi nhận giảm nhẹ 1% so với quý trước do mặt bằng lãi suất duy trì ở mức cao, làm gia tăng áp lực chi phí vốn và khiến một bộ phận nhà đầu tư điều chỉnh giá bán để cải thiện thanh khoản. Theo ghi nhận, tâm lý thị trường vẫn mang tính chọn lọc cao, dòng tiền có xu hướng ưu tiên các dự án có tính an toàn pháp lý và được phát triển bởi các chủ đầu tư uy tín, có năng lực tài chính mạnh.
Dự báo nguồn cung mới phân khúc này trong quý III/2026 sẽ tương đương với quý II/2026, dao động khoảng 1.500 - 2.000 căn đưa ra thị trường, chủ yếu tập trung ở phường Hải Vân. Sức cầu thị trường được dự báo có xu hướng giảm nhẹ trong bối cảnh mặt bằng lãi suất tiếp tục duy trì ở mức cao. Thanh khoản dự kiến vẫn tập trung cục bộ tại các dự án có quy mô lớn, pháp lý hoàn thiện, tiến độ triển khai đảm bảo và được phát triển bởi các chủ đầu tư uy tín.
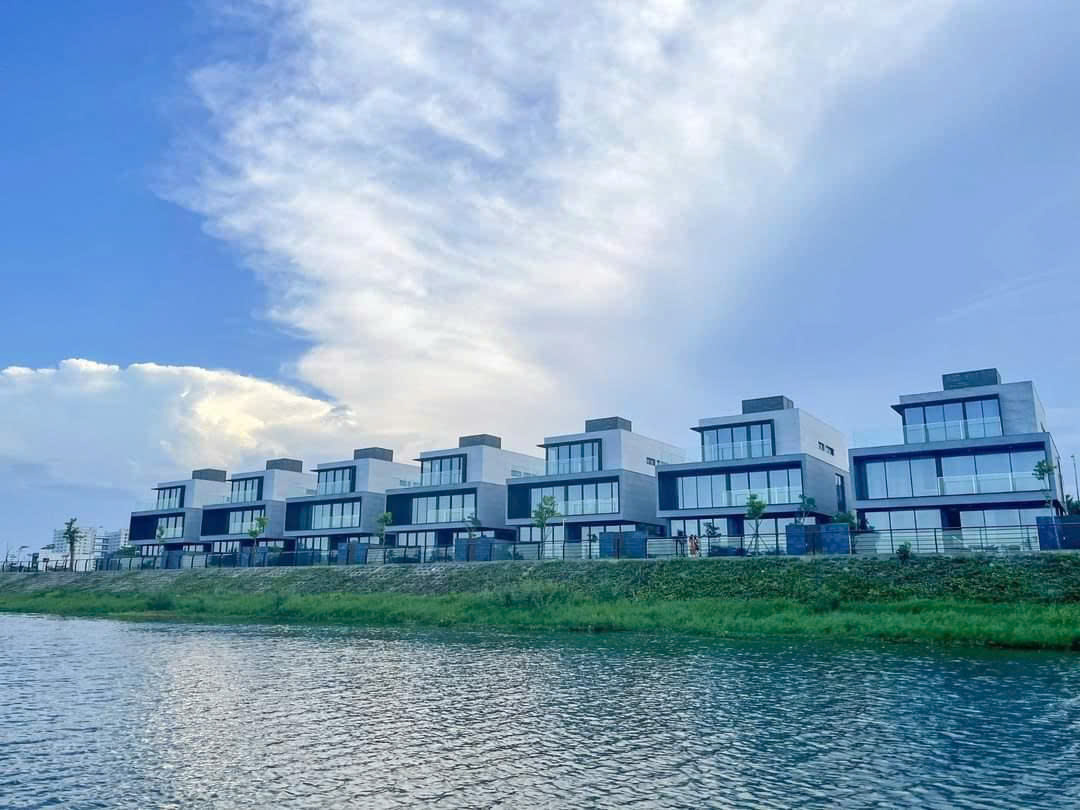
Ở phân khúc biệt thự nghỉ dưỡng, nguồn cung sơ cấp tăng khoảng 11% so với quý trước và tăng 9% so với cùng kỳ, chủ yếu đến từ lượng hàng tồn kho của các dự án cũ, chiếm hơn 88% tổng nguồn cung. Sức cầu thị trường duy trì ở mức thấp. Mặc dù lượng tiêu thụ ghi nhận tăng nhẹ so với quý trước nhưng thanh khoản nhìn chung vẫn chưa có nhiều cải thiện khi mặt bằng lãi suất ở mức cao, ảnh hưởng đến quyết định đầu tư và khả năng hấp thụ của thị trường.
Về mặt bằng giá bán sơ cấp, không ghi nhận sự biến động so với quý trước nhưng tăng 7% so với cùng kỳ. Các chính sách chia sẻ lợi nhuận/doanh thu, ân hạn nợ gốc, hỗ trợ lãi suất,... tiếp tục được áp dụng rộng rãi nhằm tăng thanh khoản.
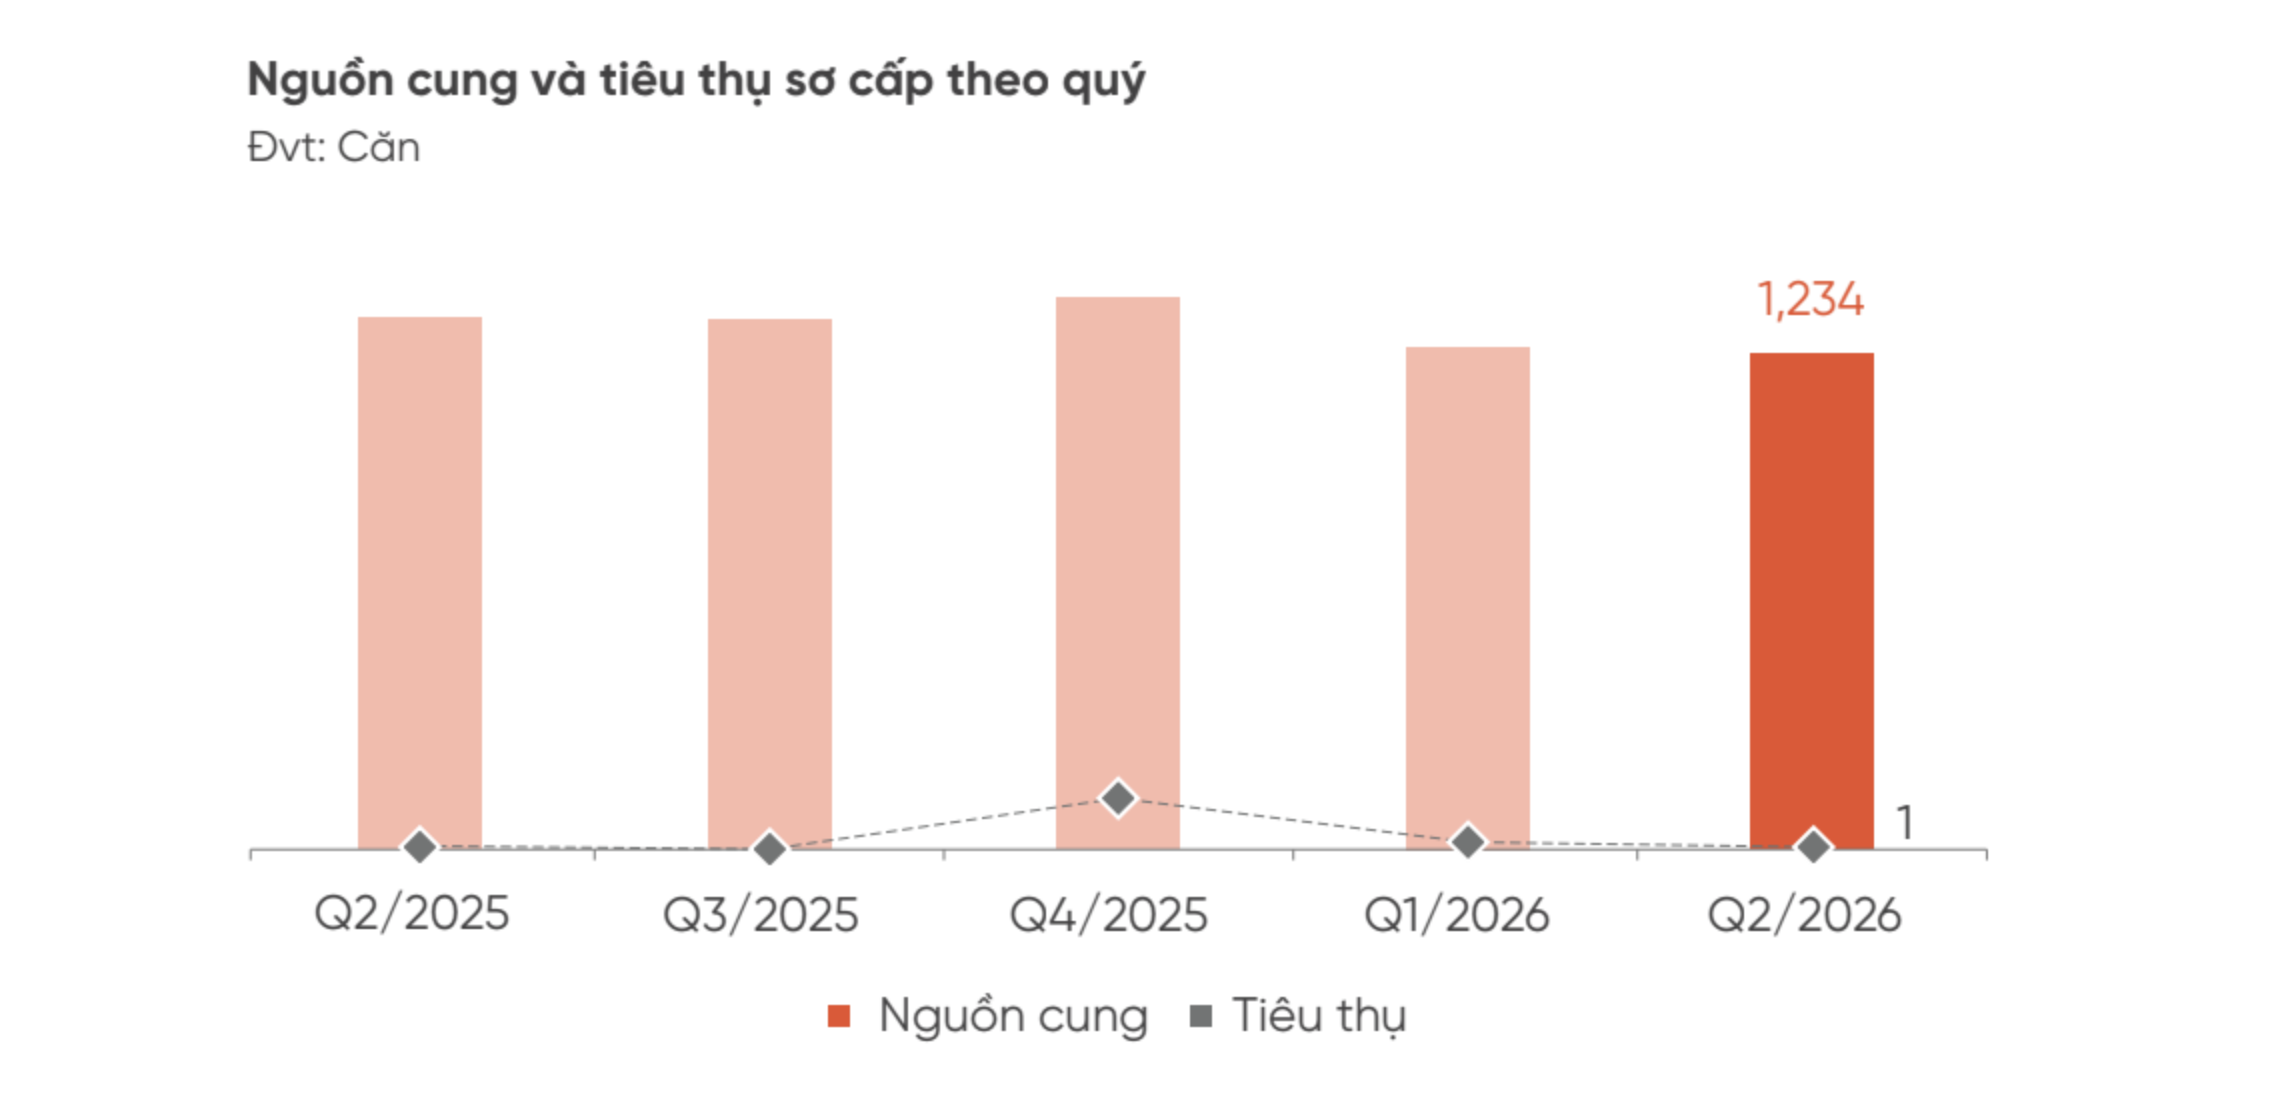
Trong khi đó, nguồn cung sơ cấp condotel giảm 1% so với quý trước và giảm 7% so với cùng kỳ năm trước. Đáng nói, 100% nguồn cung trong quý II/2026 đến từ lượng hàng tồn kho của các dự án cũ, vắng bóng nguồn cung mới trên thị trường trong hơn một năm qua. Thị trường còn khá trầm lắng, sức cầu ở mức rất thấp. Trong bối cảnh mặt bằng lãi suất ở mức cao và chính sách kiểm soát tín dụng siết chặt, lượng giao dịch condotel trong quý IIghi nhận sụt giảm đáng kể với mức giảm hơn 94% so với quý I/2026. Giá bán sơ cấp nhìn chung duy trì ổn định và tiếp tục xu hướng đi ngang so với quý trước.
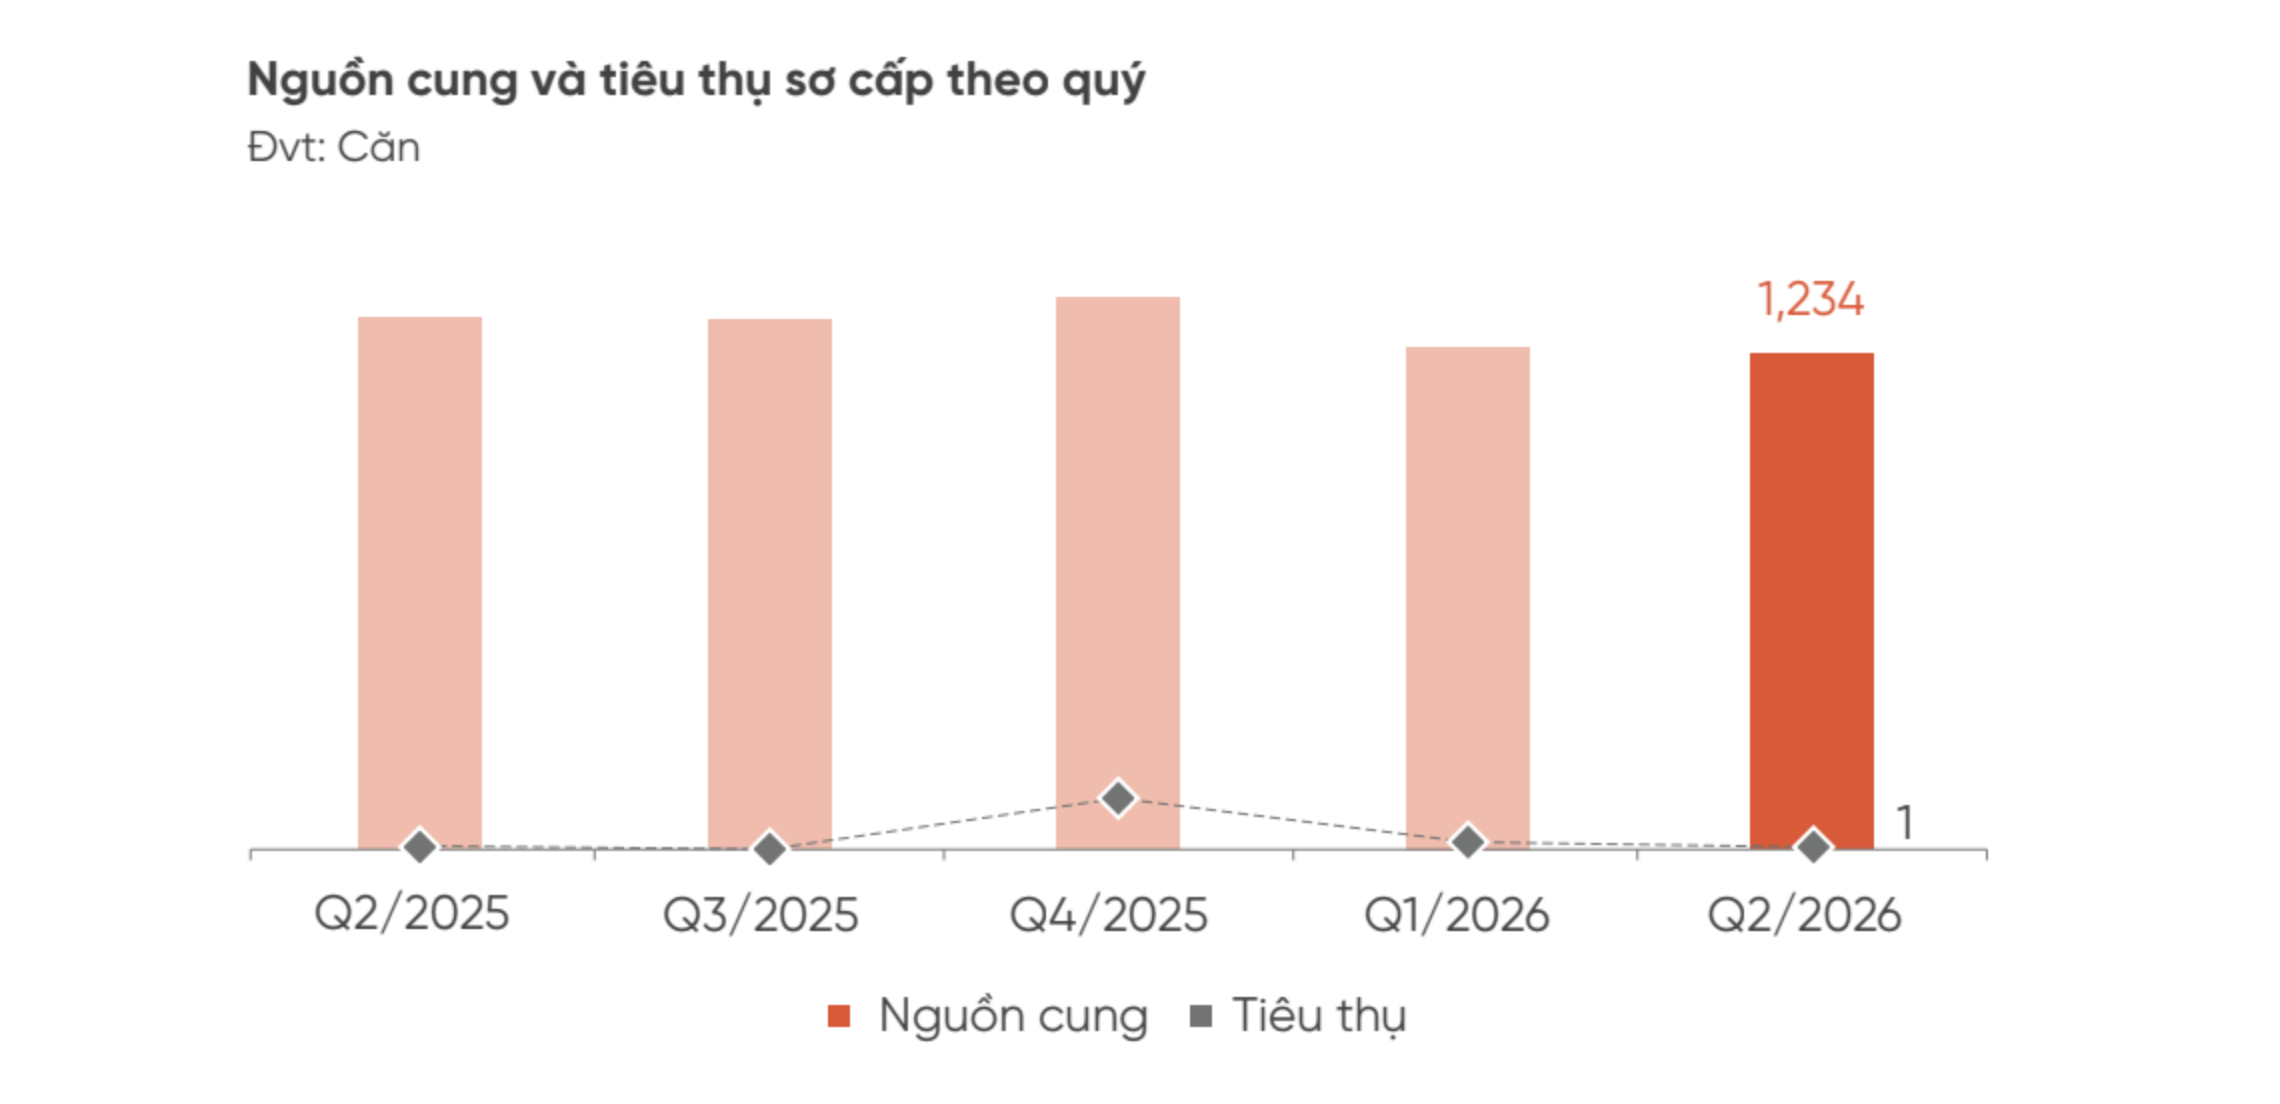
Dự báo của DKRA Consulting, nguồn cung bất động sản nghỉ dưỡng tiếp tục vắng bóng, các chủ đầu tư vẫn còn khá thận trọng trong việc triển khai bán hàng giữa bối cảnh thị trường trầm lắng và mặt bằng lãi suất tăng cao như hiện nay. Thanh khoản thị trường dự kiến sẽ tiếp tục gặp nhiều khó khăn và khó có những dấu hiệu phục hồi trong quý tiếp theo khi nút thắt pháp lý chưa được tháo gỡ cũng như niềm tin của nhà đầu tư vẫn còn ở mức thấp sau giai đoạn thị trường điều chỉnh mạnh. Mặt bằng giá bán sơ cấp duy trì ổn định và không có biến động nhiều so với quý trước.
Tóm lại, theo DKRA Consulting bước sang quý III/2026, thị trường bất động sản TP. Đà Nẵng có thể gặp khó khăn trong ngắn hạn, tâm lý nhà đầu tư cũng trở nên thận trọng hơn khi lãi suất vay mua bất động sản vẫn ở mức cao, room tín dụng bất động sản tiếp tục bị hạn chế.