VIS Rating: Quy định mới về giới hạn tỉ lệ đòn bẩy tài chính không cản trở hoạt động phát hành trái phiếu riêng lẻ

Các tổ chức phát hành phải duy trì tỷ lệ nợ phải trả (bao gồm cả trái phiếu chuẩn bị phát hành) trên vốn chủ sở hữu không vượt quá 5 lần để được phép phát hành trái phiếu riêng lẻ.

VIS Rating: Quy định mới về giới hạn tỉ lệ đòn bẩy tài chính không cản trở hoạt động phát hành trái phiếu riêng lẻ
Các tổ chức phát hành này phải duy trì tỷ lệ nợ phải trả trên vốn chủ sở hữu không vượt quá 5 lần. (Ảnh minh hoạ: Int)

Mới đây, Quốc hội đã thông qua Luật Doanh nghiệp sửa đổi năm 2025, đưa ra quy định mới về giới hạn tỷ lệ đòn bẩy tài chính đối với các công ty không đại chúng phát hành trái phiếu riêng lẻ, có hiệu lực từ ngày 01/7/2025.

Theo VIS Rating, các tổ chức phát hành này phải duy trì tỷ lệ nợ phải trả (bao gồm cả trái phiếu chuẩn bị phát hành) trên vốn chủ sở hữu không vượt quá 5 lần để được phép phát hành trái phiếu riêng lẻ. Quy định này giúp khung pháp lý cho các công ty không đại chúng trở nên đồng bộ với các công ty đại chúng theo Luật Chứng khoán 2024.
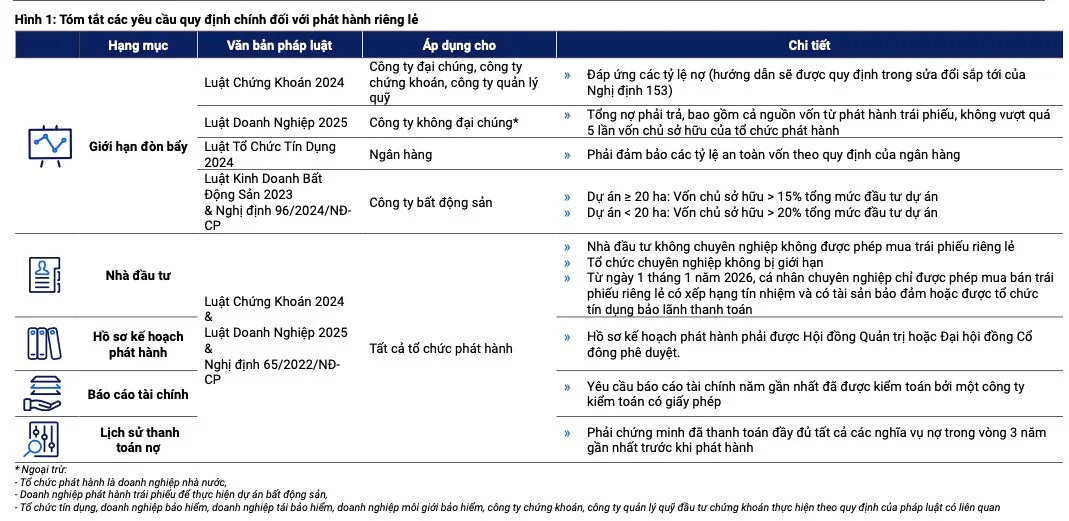
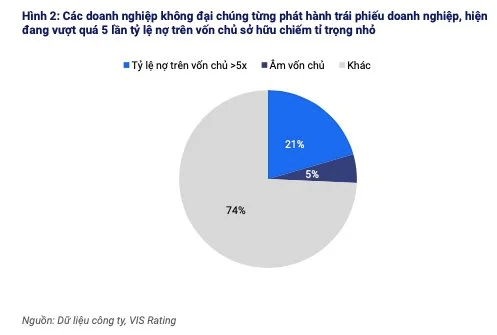
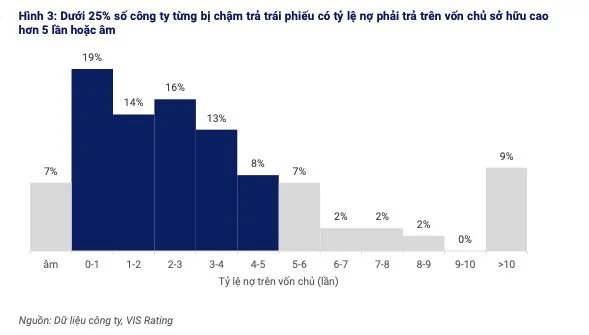
Chuyên gia VIS Rating cho rằng, quy định mới sẽ ảnh hưởng không đáng kể đến hoạt động phát hành trái phiếu riêng lẻ. Dữ liệu của VIS Rating về toàn bộ các công ty không đại chúng ở Việt Nam trong 3 năm gần đây cho thấy chỉ có khoảng 25% các công ty có tỷ lệ này vượt quá 5 lần hoặc là vốn chủ sở hữu âm.
Mặc dù tỷ lệ đòn bẩy cao là một rủi ro tín dụng quan trọng đối với các tổ chức phát hành có xếp hạng tín nhiệm thấp, chuyên gia VIS Rating đánh giá trong 182 doanh nghiệp đã chậm trả trái phiếu. Nguyên nhân chính dẫn đến chậm trả trái phiếu không phải đòn bẩy cao, mà dòng tiền yếu và quản lý thanh khoản yếu kém. Chưa đến 1/4 trong số này có tỷ lệ đòn bẩy vượt quá 5 lần hoặc vốn chủ sở hữu âm, trong khi tỷ lệ trung bình của 3/4 còn lại chỉ là 2,8 lần, bằng xấp xỉ mức bình quân của các tổ chức phát hành khác không bị chậm trả trái phiếu.
Quảng cáo

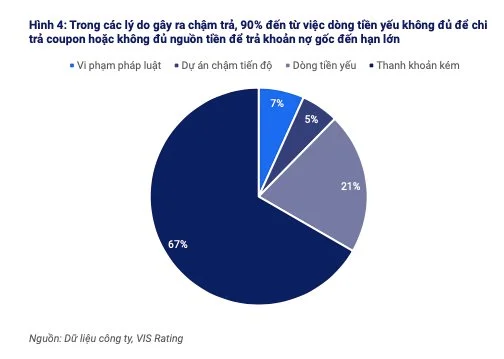
Mặc dù tỷ lệ đòn bẩy ở mức vừa phải, 90% các tổ chức chậm trả trái phiếu không tạo ra đủ dòng tiền từ hoạt động kinh doanh để trả lãi định kỳ hoặc thiếu thanh khoản để trả khoản nợ gốc đến hạn.
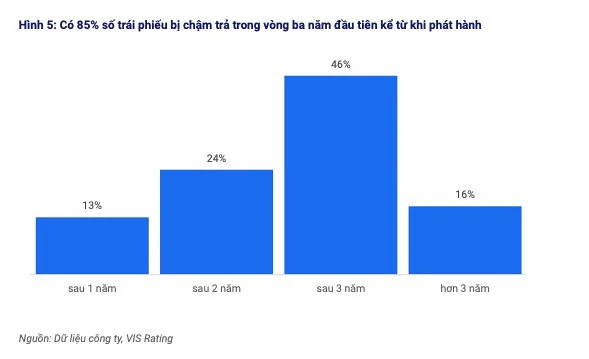
Gần 40% trái phiếu chậm trả có kỳ hạn phát hành rất ngắn từ 1 - 3 năm, thường được dùng cho các dự án dài hạn không tạo ra dòng tiền kịp thời. Khi không có dòng tiền thu ổn định, các tổ chức phát hành phải phụ thuộc nhiều vào việc tái cấp vốn, nói cách khác là dùng nợ mới trả nợ cũ. Kết quả là 85% các trường hợp chậm trả xảy ra trong ba năm đầu tiên kể từ khi phát hành.
Ngoài ra, khoảng 40% số trái phiếu chậm trả có tài sản đảm bảo nhưng tài sản khó định giá hoặc khó thanh lý, đơn cử như các khoản phải thu liên quan đến dự án bất động sản, hợp đồng hợp tác kinh doanh và quyền thu nhập từ dự án trong tương lai. Việc thiếu cơ chế tái cơ cấu nợ hiệu quả và hạn chế trong việc áp dụng cách tiếp cận bằng pháp lý càng làm tăng tỷ lệ chậm trả. Nhìn chung nhà đầu tư xem xét nhiều thứ hơn là đơn thuần nhìn vào đòn bẩy tài chính khi mua trái phiếu doanh nghiệp.

Việc đánh giá cần toàn diện hơn, bao gồm cả mục tiêu sâu xa phía sau việc phát hành trái phiếu, khả năng tạo dòng tiền bền vững của tổ chức phát hành, cũng như rủi ro trả nợ được giảm bớt thông qua tài sản bảo đảm giá trị cao hoặc bảo lãnh thanh toán của bên thứ ba uy tín. Cũng quan trọng không kém là nhà đầu tư phải đánh giá không chỉ rủi ro tín dụng ở cấp tổ chức phát hành mà còn cả các rủi ro cụ thể trong từng công cụ nợ. Những yếu tố này bao gồm thứ tự ưu tiên thanh toán, chất lượng tài sản bảo đảm và các cam kết pháp lý.
Theo Nhịp sống Thị trường Sao chép

Cùng chuyên mục Tài chính

LPBank huy động thêm 1.000 tỷ đồng trái phiếu

Ngân hàng TMCP Lộc Phát Việt Nam (LPBank, mã: LPB) vừa huy động vốn thành công qua phát hành 1.000 trái phiếu ra thị trường, tổng giá trị phát hành từ đầu năm lên hơn 11.700 tỷ đồng.

LPBank huy động gần 12.000 tỷ đồng sau khi tỷ phú Phạm Nhật Vượng trở thành cổ đông lớn LPBank vừa tất toán trái phiếu cũ, vừa lên kế hoạch huy động gần 12.000 tỷ đồng

Giá bạc Phú Quý, DOJI và Sacombank hồi phục theo thị trường thế giới

Sáng ngày 5/10, giá bạc tại Phú Quý, DOJI và Sacombank cùng đi lên theo đà tăng của thị trường thế giới. Dù vậy, xu hướng hồi phục chưa rõ ràng, giá bạc vẫn chịu sức ép của lợi suất trái phiếu cao và đồng USD mạnh.

Sáng ngày 30/9: Giá bạc Phú Quý, DOJI, Sacombank đồng loạt tăng nhẹ Giá bạc trong nước giảm, chênh lệch với thế giới gần 8 triệu đồng/kg Giá bạc trong nước nối dài đà giảm, bạc thỏi còn trên 58 triệu đồng/kg

Thị trường vốn mở thêm dư địa huy động quốc tế

Sau nhiều năm vắng bóng, Việt Nam đang xuất hiện những tín hiệu cho thấy hoạt động phát hành trái phiếu Chính phủ quốc tế có thể được quan tâm trở lại. Trong khi đó, doanh nghiệp và ngân hàng đã có một số thương vụ huy động vốn bằng USD trên thị trường quốc tế trong năm 2025–2026.

Thị trường trái phiếu sôi động trở lại, loạt ngân hàng và đại gia địa ốc mạnh tay huy động vốn Thị trường trái phiếu duy trì nhịp huy động trong bối cảnh lãi suất chịu áp lực

Giá vàng mất đà phục hồi, thị trường hướng về Fed

Trong khi giá vàng thế giới tăng thêm khoảng 20 USD và tiến gần ngưỡng 4.200 USD/ounce, vàng trong nước sáng ngày 5/10 vẫn đứng yên ở mức 140,5 – 143,5 triệu đồng/lượng. Giá bạc đảo chiều bật tăng, tỷ giá USD mạnh lên.

Giá vàng lùi về mức 143,5 triệu đồng/lượng Giá vàng “đứng yên” ngày cuối tuần, chênh lệch với thế giới lên 13 triệu đồng/lượng

Thị trường chứng khoán Việt đã bước vào quý cuối của năm 2026

Trong những ngày đầu quý IV/2026, VN-Index giảm xuống dưới 1.750 điểm trong bối cảnh thanh khoản thu hẹp. Các chuyên gia cho rằng tăng trưởng kinh tế vẫn là điểm tựa, nhưng lãi suất cao, tỷ giá và sự suy yếu của dòng tiền đang cản trở đà hồi phục của thị trường.

Chứng khoán DNSE được vinh danh Top 10 công ty chứng khoán tư nhân nộp ngân sách lớn nhất Việt Nam Chứng khoán VDSC dừng chào bán cho cổ đông giữa lúc vốn hóa bốc hơi hơn 40%

Nhóm CII tiếp tục nâng tỷ lệ nắm giữ tại PC1, VietinBank Capital mua thêm cổ phiếu HAH

Tuần qua, nhóm CII và VietinBank Capital tiếp tục tăng tỷ lệ nắm giữ tại PC1 và Hải An. Trong khi đó, lãnh đạo Dabaco đăng ký mua 2 triệu cổ phiếu DBC, còn Chủ tịch và một cổ đông lớn ASG lần lượt bán bớt cổ phần.

Chủ tịch Hải Phát Invest mua 10 triệu cổ phiếu, VietinBank Capital trở thành cổ đông lớn của Xếp dỡ Hải An GELEX thoái hết vốn tại Vận tải và Xếp dỡ Hải An sau 1 tháng trở thành cổ đông lớn TTC AgriS có thêm cổ đông lớn ngoại

Nợ xấu ngân hàng: Nhìn vào xu hướng để hiểu rõ chất lượng

Trong báo cáo tài chính ngân hàng, tỷ lệ nợ xấu (NPL) là chỉ báo quan trọng về chất lượng tài sản, song những chuyển động phía sau con số này giúp làm rõ xu hướng cải thiện và hiệu quả kiểm soát rủi ro. Theo dõi diễn biến danh mục tín dụng, kết quả xử lý nợ và bộ đệm dự phòng qua nhiều kỳ sẽ giúp nhà đầu tư đánh giá đầy đủ hơn sức khỏe và khả năng chống chịu của mỗi nhà băng.

BIDV lãi hơn 10.300 tỷ đồng trong quý II, áp lực nợ xấu gia tăng Nợ xấu ngân hàng gia tăng, "bộ đệm" dự phòng tiếp tục chịu áp lực

Bộ Tài chính nêu 4 ưu tiên sau nâng hạng thị trường chứng khoán

Nhằm củng cố thị trường sau nâng hạng, tạo nguồn vốn trung và dài hạn cho nền kinh tế, Bộ Tài chính xác định 4 nhóm giải pháp, từ sửa Luật Chứng khoán, mở rộng hàng hóa đến phát triển nhà đầu tư tổ chức và tăng cường giám sát.

Nâng hạng chứng khoán: Cơ hội lớn để Việt Nam nâng chuẩn nền kinh tế VN-Index có cần tìm điểm cân bằng sau nâng hạng? Nâng hạng nhưng VN-Index giật lùi: Điều gì đã xảy ra?