Tái định vị vai trò trong chuỗi giá trị ngành dầu khí
Công ty CP Lọc hóa dầu Bình Sơn (mã BSR) vừa công bố tài liệu họp đại hội đồng cổ đông (ĐHĐCĐ) thường niên 2026, trong đó, một nội dung đáng chú ý là việc dự kiến trình cổ đông về phương án đổi tên.
Nêu mục đích của việc đổi tên công ty, Hội đồng quản trị (HĐQT) BSR cho biết, trong chiến lược phát triển đến năm 2030, tầm nhìn đến năm 2050 của Công ty CP Lọc hóa dầu Bình Sơn, mục tiêu phát triển tổng quát sẽ gồm có công tác xây dựng và phát triển thành Tổng Công ty.
“BSR là đơn vị nòng cốt trong lĩnh vực lọc - hóa dầu, việc đổi tên thành Tổng Công ty nhằm phù hợp với định hướng chiến lược của công ty, góp phần nâng tầm tổ chức và tái định vị vai trò, hình ảnh trong chuỗi giá trị ngành dầu khí”, tờ trình của BSR nêu.
Theo ban lãnh đạo BSR, thực tiễn cũng cho thấy, nhiều doanh nghiệp hoạt động trong lĩnh vực công nghiệp trọng yếu khi mở rộng quy mô, vai trò điều phối hoặc khẳng định vị thế đầu ngành đã thực hiện đổi tên để phản ánh đúng tầm vóc, trong đó bao gồm việc sử dụng cụm từ “Tổng Công ty” trong tên gọi, nhằm tăng tính nhận diện và phù hợp với vai trò điều hành trong hệ sinh thái doanh nghiệp. Đồng thời, việc đổi tên cũng tạo thuận lợi trong hợp tác quốc tế và tiếp cận thị trường vốn.
Trong bối cảnh này, việc thay đổi tên gọi của BSR được xem là bước đi tất yếu, phản ánh đúng tầm nhìn chiến lược và mở đường cho các bước tái định vị thương hiệu ở cấp độ cao hơn trong giai đoạn tới.
Sau khi đổi tên, Tổng Công ty vẫn tiếp tục sử dụng website www.bsr.com.vn và mẫu thiết kế logo/nhãn hiệu BSR như hiện tại nhằm kế thừa hình ảnh, độ nhận diện thương hiệu đã được công ty xây dựng và phát triển trong suốt hành trình hơn 15 năm qua.
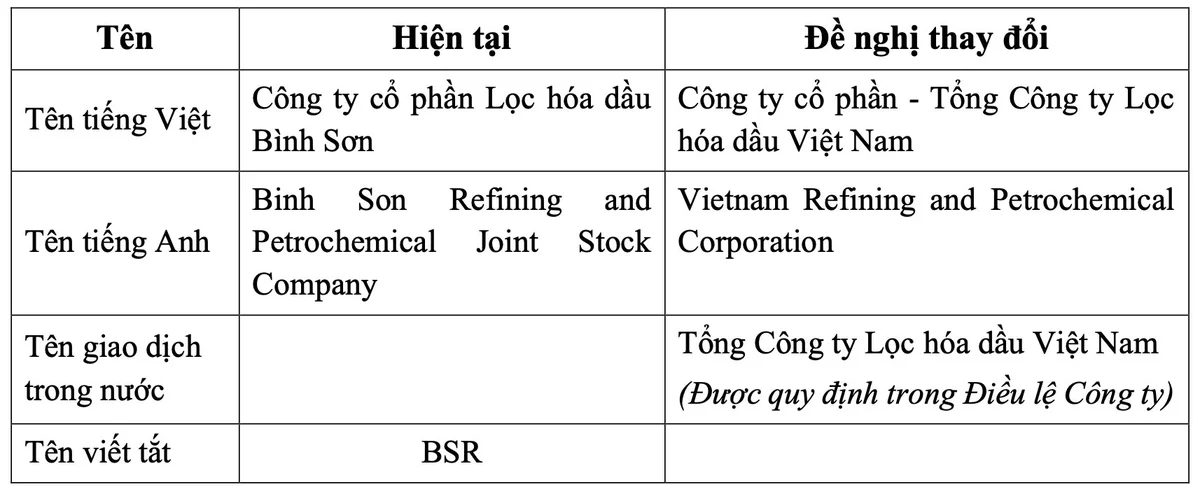
Trước đó, vào tháng 9/2025, BSR từng lấy ý kiến cổ đông bằng văn bản về việc phát hành cổ phiếu tăng vốn điều lệ, nhằm đảm bảo nguồn vốn chủ sở hữu cho dự án nâng cấp, mở rộng Nhà máy lọc dầu Dung Quất, đồng thời đề xuất việc đổi tên thành Tổng Công ty Lọc hóa dầu Việt Nam.
Tuy nhiên, đề xuất đổi tên đã không được cổ đông lấy ý kiến thông qua do chỉ có hơn 0,28% cổ đông tán thành, còn có tới hơn 92,1% cổ đông có quyền biểu quyết không có ý kiến.
Trong khi đó, nội dung phát hành cổ phiếu tăng vốn điều lệ được thông qua với tỷ lệ trên 92,4%. Cuối tháng 10/2025, BSR đã thực hiện phát hành 930,15 triệu cổ phiếu để trả cổ tức với tỷ lệ 30% và phát hành gần 976,66 triệu cổ phiếu để tăng vốn cổ phần từ nguồn vốn chủ sở hữu (cổ phiếu thưởng) với tỷ lệ 31,5%, qua đó tăng vốn điều lệ từ hơn 31.000 tỷ đồng lên hơn 50.000 tỷ đồng.
BSR thể hiện quyết tâm muốn đổi tên trong bối cảnh vừa trải qua một năm 2025 với nhiều thay đổi quan trọng, ngoài việc tăng vốn “khủng” sau 7 năm không tăng vốn, cổ phiếu của BSR cũng đã chính thức “chuyển nhà” sang Sàn Giao dịch Chứng khoán TP. Hồ Chí Minh (HOSE) từ ngày 17/1/2025.
Dù vậy, cơ cấu cổ đông của BSR vẫn khá cô đặc, trên 90% do Tập đoàn Công nghiệp – Năng lượng Quốc gia Việt Nam (PetroVietnam - PVN) nắm giữ. Theo danh sách chốt quyền tham dự ĐHĐCĐ thường niên năm 2026 tại ngày đăng ký cuối cùng ngày 11/3/2026 được lập bởi Tổng Công ty Lưu ký và Bù trừ Chứng khoán Việt Nam, BSR có tổng cộng 56.356 cổ đông - trong đó số cổ đông nắm giữ cổ phiếu có quyền biểu quyết không phải cổ đông lớn là 56.355 cổ đông với tỷ lệ nắm giữ là 7,87%.
Như vậy, BSR không đáp ứng điều kiện công ty đại chúng theo quy định tại điểm a khoản 1 Điều 32 Luật Chứng khoán số 54/2019/QH14 được sửa đổi, bổ sung tại điểm a khoản 11 Điều 1 Luật số 56/2024/QH15, cụ thể là không đảm bảo có tối thiểu 10% số cổ phiếu có quyền biểu quyết do ít nhất 100 nhà đầu tư không phải cổ đông lớn nắm giữ.
Theo quy định tại khoản 2 Điều 38 Luật Chứng khoán (được sửa đổi, bổ sung): “Sau 1 năm kể từ ngày không còn đáp ứng quy định tại điểm a khoản 1 Điều 32 của Luật này mà công ty vẫn không đáp ứng được điều kiện là công ty đại chúng, công ty phải gửi hồ sơ hủy tư cách công ty đại chúng đến ủy ban Chứng khoán Nhà nước để xem xét hủy tư cách công ty đại chúng”. Do đó, BSR có 1 năm để khắc phục điều kiện công ty đại chúng theo quy định của luật này.
2026 vì vậy cũng sẽ là năm bản lề với BSR để thực hiện kế hoạch giảm tỷ lệ sở hữu của PVN. Phía BSR cho biết, thời gian tới sẽ tiếp tục báo cáo các cơ quan quản lý về vướng mắc trong điều kiện công ty đại chúng đối với doanh nghiệp cổ phần hóa, chủ động xây dựng phương án tái cơ cấu vốn nhằm đáp ứng các điều kiện công ty đại chúng theo quy định.
Thách thức từ biến động thị trường và kế hoạch lợi nhuận đi lùi
Không chỉ gây chú ý về ý định đổi tên, kế hoạch kinh doanh năm 2026 của BSR cũng thu hút sự quan tâm của thị trường, khi thị trường dầu khí toàn cầu và trong nước đang có những biến động mạnh do chịu ảnh hưởng từ cuộc xung đột tại khu vực Trung Đông.
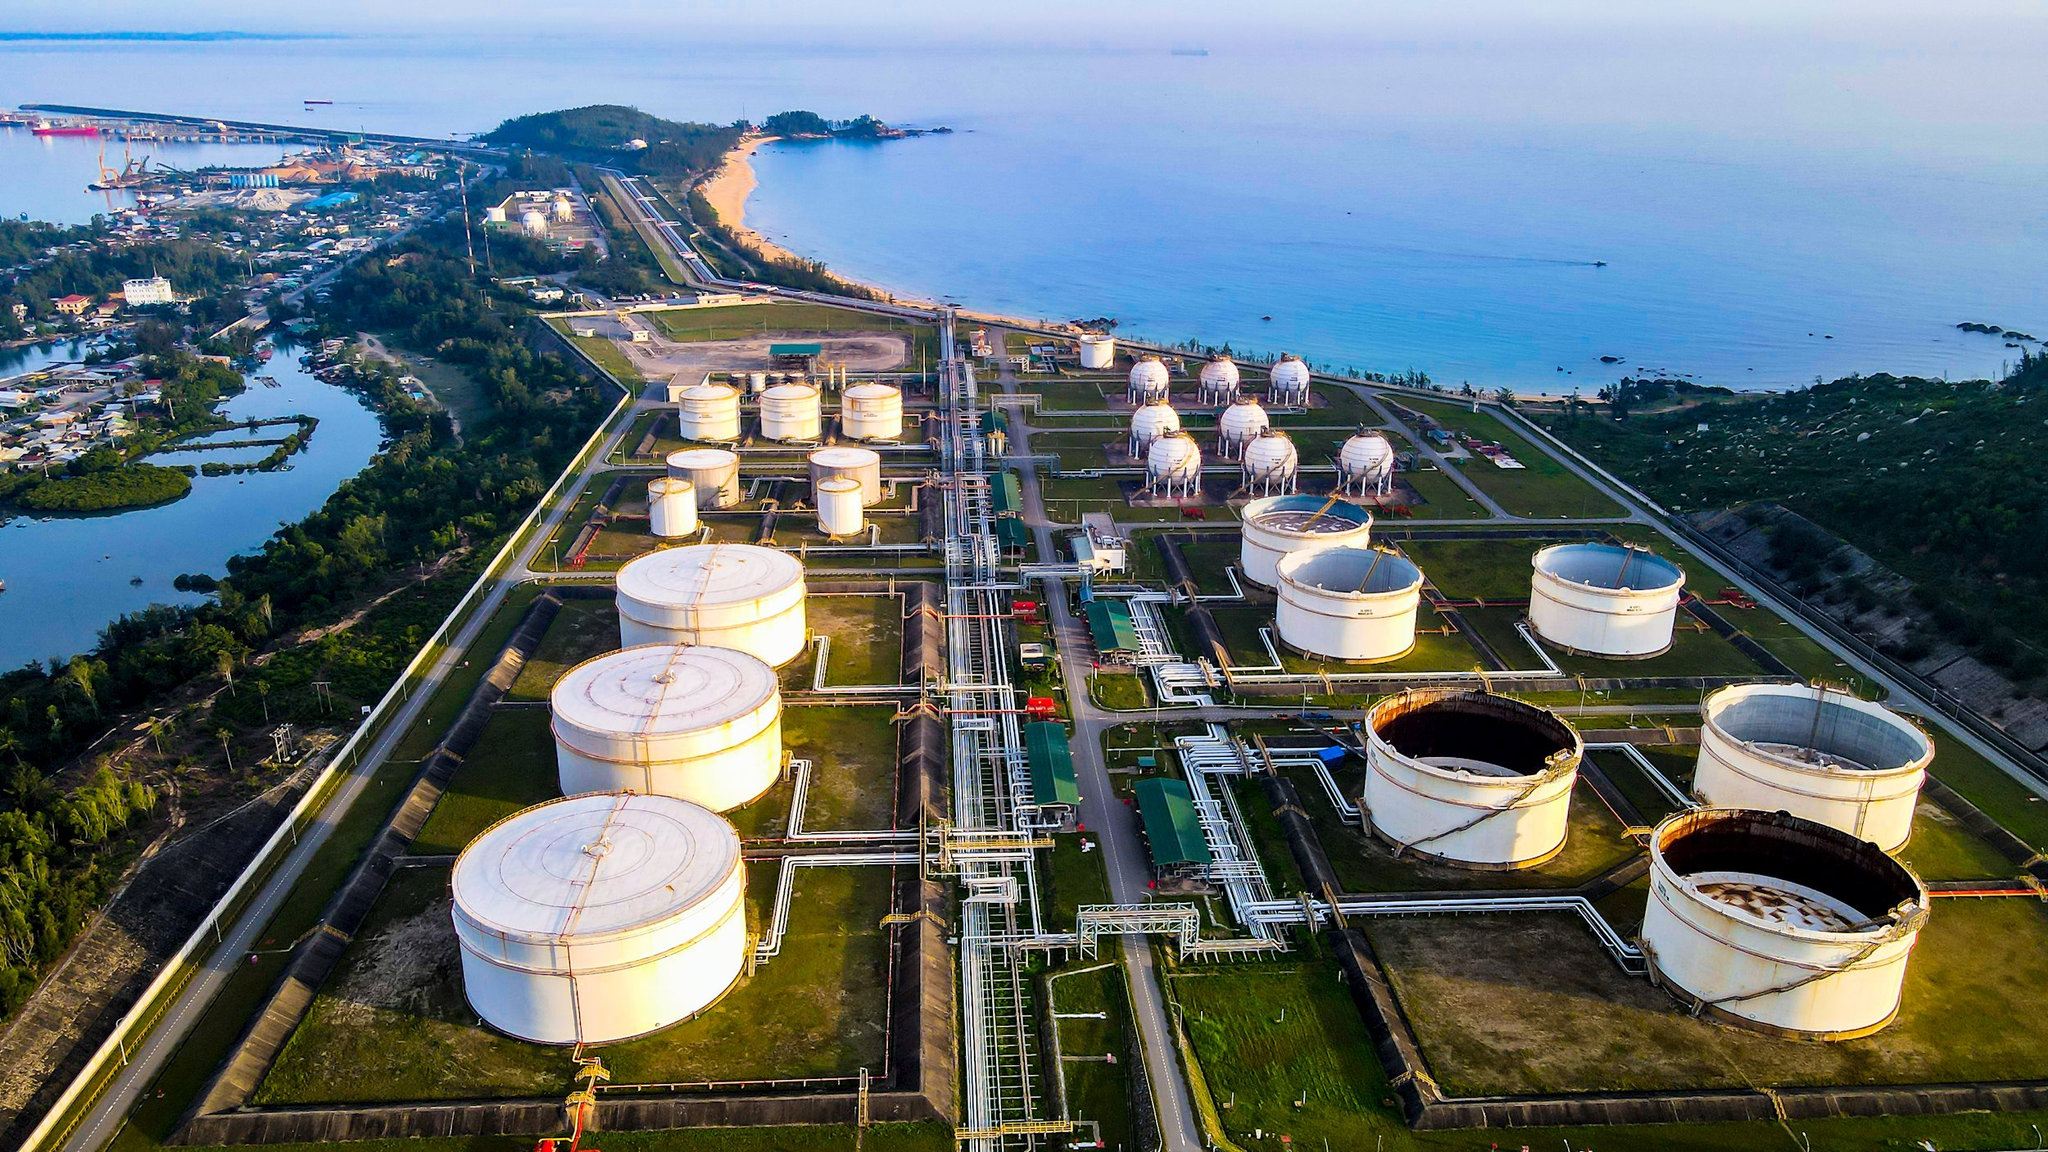
Là một trong những doanh nghiệp chủ lực trong lĩnh vực lọc - hoá dầu tại Việt Nam - vận hành Nhà máy Lọc dầu Dung Quất với công suất khoảng 6,5 triệu tấn/năm - những biến động về giá nguyên liệu đầu vào của BSR cũng sẽ tác động lớn đến giá xăng dầu nội địa.
Những năm qua, nhờ quy mô lớn và vai trò cung ứng xăng dầu trong nước, doanh thu của BSR luôn duy trì ở mức hàng trăm nghìn tỷ đồng mỗi năm.
Tuy nhiên, hoạt động kinh doanh của BSR mang tính chu kỳ rõ rệt, phụ thuộc trực tiếp vào chênh lệch giữa giá dầu thô và giá các sản phẩm đầu ra (crack spread). Khi giá dầu tăng mạnh và nhu cầu phục hồi, doanh nghiệp ghi nhận doanh thu và lợi nhuận bứt phá. Ngược lại, trong giai đoạn giá dầu giảm hoặc biên lợi nhuận thu hẹp, kết quả kinh doanh chịu áp lực đáng kể.
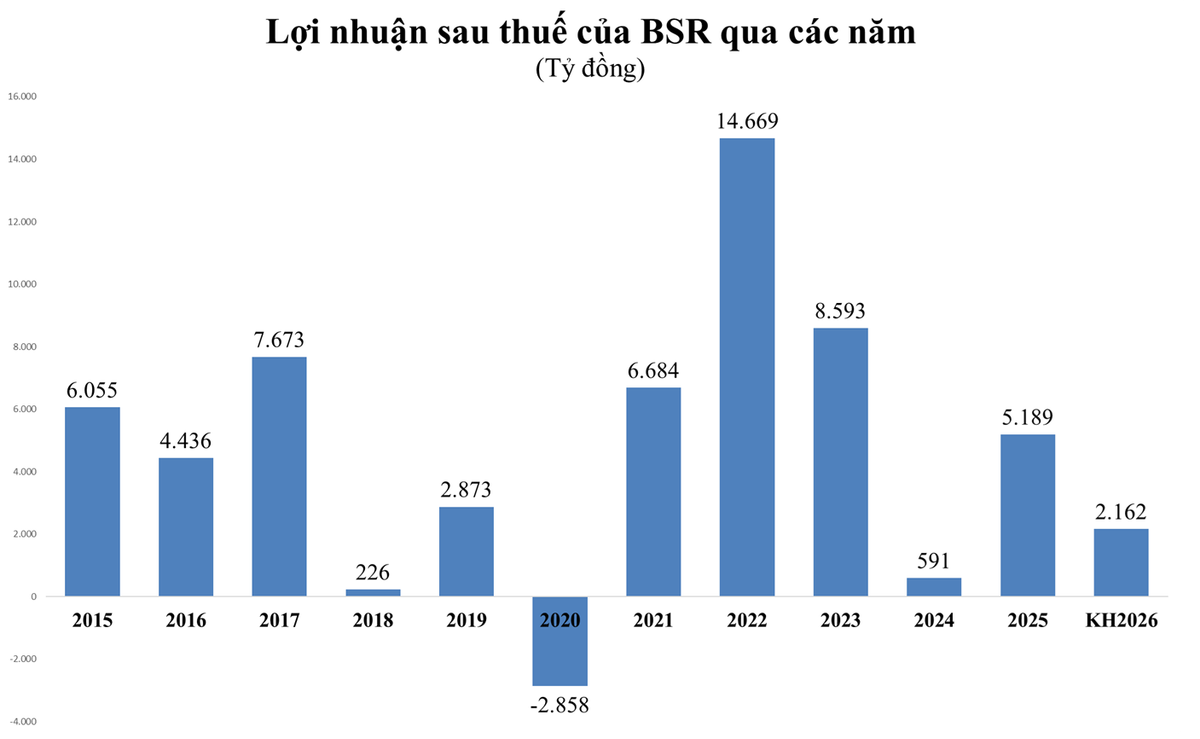
Sau giai đoạn bùng nổ lợi nhuận nhờ giá dầu tăng mạnh, đạt mức đỉnh 14.726 tỷ đồng vào năm 2022 (trên nền doanh thu kỷ lục 167.124 tỷ đồng), kết quả kinh doanh của BSR có xu hướng hạ nhiệt, thậm chí lợi nhuận giảm về 591 tỷ đồng (năm 2024), trước khi hồi phục về 5.189 tỷ đồng vào năm 2025 vừa qua.
Năm 2026, BSR đặt mục tiêu đạt tổng doanh thu hợp nhất hơn 154.140 tỷ đồng, tăng 25% so với năm 2025, tuy nhiên, doanh nghiệp lại khá thận trọng với mục tiêu lợi nhuận sau thuế, dự kiến đạt 2.162 tỷ đồng, giảm 58% so với thực hiện năm trước. Đây không phải lần đầu tiên BSR đặt chỉ tiêu lợi nhuận thận trọng, các năm trước đó, công ty cũng đặt kế hoạch thận trọng và thường điều chỉnh vào cuối năm.
Để đạt mục tiêu, BSR cho biết sẽ vận hành nhà máy an toàn, ổn định, liên tục và hiệu quả ở công suất và cơ cấu sản phẩm tối ưu phù hợp với điều kiện thị trường; phấn đấu đạt công suất vận hành quy đổi trung bình năm 2026 đạt trên 126,4% công suất thiết kế của nhà máy để nâng cao sản lượng và doanh thu góp phần bù thiếu hụt doanh thu do giảm giá dầu thô.
Bên cạnh đó, doanh nghiệp sẽ chủ động triển khai công tác mua nguyên liệu (dầu thô, nguyên liệu trung gian, cấu tử phối trộn…) với phụ phí dầu thô và chi phí liên quan đến dầu thô tối ưu đảm bảo đủ nguồn nguyên liệu cho nhà máy vận hành ở công suất cao theo kế hoạch.
Trong báo cáo gần đây, Chứng khoán BIDV (BSC) dự phóng năm 2026, BSR có thể đạt doanh thu thuần 140.351 tỷ đồng (tương đương 2025) và lợi nhuận sau thuế đạt 5.259 tỷ đồng (tăng 1,4% so với năm trước).
Theo BSC, lợi nhuận của BSR có thể bứt phá mạnh trong quý I/2026 nhờ hưởng lợi từ "lãi hàng tồn kho" và crack spread nới rộng do căng thẳng tại eo biển Hormuz. Cụ thể, nhờ duy trì chu kỳ tồn kho trung bình từ 40 - 55 ngày, BSR dự kiến ghi nhận mức "lãi hàng tồn kho" đột biến trong quý I khi chế biến nguồn dầu thô đầu vào giá thấp và xuất bán theo mặt bằng giá thành phẩm đang leo thang.
Tuy nhiên, rủi ro thu hẹp biên lợi nhuận sẽ có thể xảy ra trong nửa cuối năm 2026 khi thị trường bước vào pha điều chỉnh cán cân cung - cầu. Áp lực dội cung từ các đại dự án lọc dầu mới tại khu vực Trung Đông và Đông Nam Á (điển hình như Balikpapan) gia tăng công suất chạy máy, kết hợp với làn sóng hàng xuất khẩu từ Mỹ, sẽ tạo sức ép lớn lên giá khu vực. Dự báo crack spread sẽ bình thường hóa về cuối năm, điều chỉnh xuống vùng 12 - 13 USD/thùng đối với diesel và 7,5 - 8,5 USD/thùng đối với Mogas 95.
Mặt khác, theo BSR, xung đột Trung Đông dự báo đẩy cước vận tải và phí bảo hiểm hàng hải tăng vọt 300-500%. Điều này có thể gây áp lực cho BSR khi nhà máy hiện phụ thuộc 30-35% dầu thô nhập khẩu. Để duy trì công suất mục tiêu 118-120%, BSR đang chịu áp lực tìm nguồn bù đắp khoảng 0,9 - 1,3 triệu thùng/tháng trong giai đoạn tháng 5 đến tháng 6/2026.
Do đó, BSR đã đề xuất cơ quan quản lý tạm dừng xuất khẩu dầu thô nội địa đến hết quý III/2026; đồng thời, phê duyệt cơ chế mua chỉ định trực tiếp từ các mỏ trong nước (Ruby, BO, Chim Sáo).
BSC cho rằng, rủi ro chiến sự kéo dài có thể dẫn đến việc thu hẹp biên lợi nhuận của BSR. Bởi, trong điều kiện thường, chi phí logistics và bảo hiểm ở mức 1,5 - 3 USD/thùng (2-4% giá CIF) nhưng với mức tăng 300-500%, chi phí này sẽ vọt lên 6 - 15 USD/thùng, ước tính làm giá vốn tăng thêm 4,5 - 12 USD/thùng đối với nguồn dầu ngoại.
Trong khi đó, giá bán đầu ra neo theo giá Platts Singapore và chi phí định mức do cơ quan quản lý cập nhật định kỳ (có độ trễ). BSR không thể lập tức chuyển phần cước biển tăng thêm vào giá bán, buộc phải hấp thụ chi phí, gây áp lực giảm biên lợi nhuận gộp ngắn hạn.
Tuy nhiên, nếu kiến nghị ưu tiên nguồn dầu nội địa được thông qua, BSR sẽ loại trừ được rủi ro cước biển quốc tế, bảo đảm duy trì công suất và bảo vệ mốc lợi nhuận. Đồng thời, việc chủ động tăng tồn kho từ đầu năm 2026 dự kiến tiếp tục mang lại hiệu ứng tích cực từ đánh giá lại hàng tồn kho.